ภาษีทั่วไป

ทั้งหมด

บัญชี

ภาษี

ธุรกิจ

การใช้งานโปรแกรม

ข่าวสาร

21 ต.ค. 2026

PEAK Account

26 min

ลดหย่อนภาษี 2 เท่า ผ่าน e-Donation สรุปวิธีคำนวณและบันทึกบัญชี

เงินบริจาค นิติบุคคล คืออะไร และสำคัญอย่างไร เงินบริจาค นิติบุคคล (Corporate Donation) คือเงินหรือทรัพย์สินที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลมอบให้องค์กรสาธารณกุศล สถานศึกษา หน่วยงานกีฬา หรือหน่วยงานที่กฎหมายกำหนด โดยไม่ได้รับสิ่งตอบแทนทางการค้า เงินบริจาคของนิติบุคคลสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้อธิบายเงินบริจาค นิติบุคคลผ่านตัวอย่างบริษัท ซันวิศว์ ซัพพลาย จำกัด (ชื่อสมมุติ) ผู้ผลิตชิ้นส่วนอุตสาหกรรมส่งโรงงาน มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 5,000,000 บาท และเสียภาษีเงินได้นิติบุคคลอัตรา 20% เงินบริจาคต่างจากค่าส่งเสริมการขายอย่างไร จุดที่ฝ่ายบัญชีสับสนบ่อยคือการแยกเงินบริจาคออกจากค่าใช้จ่ายส่งเสริมการขาย เพราะผลทางภาษีต่างกันมาก รายการ ลักษณะ ผลทางภาษี เงินบริจาค ให้โดยไม่มีสิ่งตอบแทนทางการค้า หักได้ภายในเพดานที่กฎหมายกำหนด ค่าส่งเสริมการขาย / สปอนเซอร์ ได้พื้นที่โฆษณา โลโก้ หรือสิทธิประโยชน์ทางการค้ากลับมา หักเป็นรายจ่ายปกติได้เต็มจำนวน ถ้าเกี่ยวกับการหารายได้และมีหลักฐาน ถ้าบริษัทซันวิศว์สนับสนุนงานแข่งขันหุ่นยนต์ของมหาวิทยาลัยแล้วได้ติดโลโก้และออกบูธ รายการนี้ใกล้เคียงค่าส่งเสริมการขายมากกว่าเงินบริจาค ต้องมีสัญญาหรือหนังสือตกลงสิทธิประโยชน์ประกอบ เงินบริจาคนิติบุคคล หักรายจ่ายได้กี่ประเภท เงินบริจาค นิติบุคคลที่นำมาหักรายจ่ายทางภาษีได้ แบ่งเป็น 3 กลุ่มตามเพดานที่กฎหมายกำหนด กลุ่ม หักได้ เพดาน กฎหมาย บริจาคเพื่อการกุศลสาธารณะหรือสาธารณประโยชน์ 1 เท่า ไม่เกิน 2% ของกำไรสุทธิ ป.รัษฎากร ม.65 ตรี (3) บริจาคเพื่อการศึกษาหรือการกีฬา (ทั่วไป) 1 เท่า ไม่เกิน 2% ของกำไรสุทธิ ป.รัษฎากร ม.65 ตรี (3) บริจาคผ่าน e-Donation ให้ผู้รับตาม พ.ร.ฎ. เฉพาะ 2 เท่า รวมแล้วไม่เกิน 10% ของกำไรสุทธิ พ.ร.ฎ. ฉบับที่ 806, 809, 810 (พ.ศ. 2569) กำไรสุทธิที่ใช้คำนวณเพดาน คือกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศลและรายจ่ายเพื่อการศึกษาหรือการกีฬา ตามคำสั่งกรมสรรพากร ที่ ป.52/2537 บริจาคเพื่อการกุศลสาธารณะ หักได้ไม่เกิน 2% ของกำไรสุทธิ มาตรา 65 ตรี (3) แห่งประมวลรัษฎากร ให้นิติบุคคลหักรายจ่ายเพื่อการกุศลสาธารณะหรือเพื่อการสาธารณประโยชน์ได้ในส่วนที่ไม่เกิน 2% ของกำไรสุทธิ ผู้รับต้องเป็นองค์กรที่อธิบดีกรมสรรพากรประกาศกำหนด เช่น วัด สภากาชาดไทย โรงพยาบาลของรัฐ และมูลนิธิหรือสมาคมที่ได้รับประกาศเป็นองค์การสาธารณกุศล ควรตรวจรายชื่อบนเว็บไซต์กรมสรรพากรก่อนโอนเงินทุกครั้ง ผู้รับแบบไหนที่บริจาคแล้วหักรายจ่ายไม่ได้ เงินบริจาคจะหักรายจ่ายทางภาษีไม่ได้เลยในกรณีต่อไปนี้ กรณีช่วยเหลือพนักงาน ให้พิจารณาจัดเป็นสวัสดิการพนักงานตามระเบียบบริษัทแทน ซึ่งมีหลักเกณฑ์ทางภาษีต่างจากเงินบริจาค บริจาคเพื่อการศึกษาหรือการกีฬา หักได้ไม่เกิน 2% ของกำไรสุทธิ มาตรา 65 ตรี (3) แยกเพดานรายจ่ายเพื่อการศึกษาหรือการกีฬาไว้อีก 2% ต่างหาก บริษัทที่บริจาคทั้ง 2 กลุ่มจึงหักได้รวมสูงสุดราว 4% ของกำไรสุทธิ กรณีบริจาคทั้ง 2 กลุ่มในปีเดียวกัน คำสั่ง ป.52/2537 กำหนดวิธีคำนวณเพดานแต่ละกลุ่มจากกำไรสุทธิก่อนหักรายจ่ายทั้ง 2 รายการ ควรให้ผู้ทำบัญชีคำนวณตามสูตรในคำสั่งนี้ตอนปิดงบ บริจาคที่หักได้ 2 เท่า ผ่านระบบ e-Donation เงินบริจาค ลดหย่อนภาษี 2 เท่า นิติบุคคลปี 2569 มาจาก พ.ร.ฎ. 3 ฉบับ ซึ่งทางภาษีคือการหักรายจ่ายได้ 2 เท่าของเงินหรือทรัพย์สินที่บริจาค และทั้งหมดต้องบริจาคผ่านระบบ e-Donation ของกรมสรรพากร พ.ร.ฎ. ผู้รับบริจาค ประกาศราชกิจจานุเบกษา ช่วงเวลาที่ได้สิทธิ ฉบับที่ 806 (แก้ไข พ.ร.ฎ. ฉบับที่ 795) สภากาชาดไทย และมูลนิธิด้านการแพทย์และสาธารณสุขตามรายชื่อที่กำหนด รวม 9 มูลนิธิที่เพิ่มใหม่ 28 ก.ย. 2569 ตามวันที่ พ.ร.ฎ. กำหนด ถึง 31 ธ.ค. 2570 ฉบับที่ 809 สถานศึกษาของรัฐ โรงเรียนเอกชนในระบบ สถาบันอุดมศึกษาเอกชน และสถาบันที่กำหนด 12 ต.ค. 2569 1 ม.ค. 2568 ถึง 31 ธ.ค. 2570 ฉบับที่ 810 การกีฬาแห่งประเทศไทย คณะกรรมการกีฬาจังหวัด สมาคมกีฬาจังหวัด สมาคมกีฬาแห่งประเทศไทย กองทุนพัฒนาการกีฬาแห่งชาติ และกรมพลศึกษา 12 ต.ค. 2569 1 ม.ค. 2568 ถึง 31 ธ.ค. 2570 ตามมติคณะรัฐมนตรีที่อนุมัติร่าง พ.ร.ฎ. เหล่านี้ เงินบริจาคที่หัก 2 เท่า เมื่อรวมกับรายจ่ายเพื่อการกุศลสาธารณะ การศึกษา และการกีฬาแล้ว ต้องไม่เกิน 10% ของกำไรสุทธิก่อนหักรายจ่ายเหล่านั้น (กรุงเทพธุรกิจ) รายชื่อ พ.ร.ฎ. ทั้ง 3 ฉบับดูได้ที่หน้ารวมพระราชกฤษฎีกาของกรมสรรพากร ก่อนบริจาคให้ตรวจว่าผู้รับอยู่ในรายชื่อและเข้าร่วมระบบ e-Donation แล้ว เพราะโอนเงินตรงหรือจ่ายเช็คจะไม่ได้สิทธิ 2 เท่า e-Donation คืออะไร นิติบุคคลบริจาคผ่านระบบอย่างไร e-Donation คือระบบบริจาคอิเล็กทรอนิกส์ของกรมสรรพากร หน่วยรับบริจาคเป็นผู้บันทึกข้อมูลการบริจาคเข้าระบบ แล้วข้อมูลส่งตรงไปที่กรมสรรพากร ผู้บริจาคไม่ต้องใช้ใบเสร็จกระดาษเป็นหลักฐาน สำหรับนิติบุคคล หน่วยรับบริจาคจะบันทึกเลขประจำตัวผู้เสียภาษี 13 หลักของบริษัท ชื่อ วันที่ และจำนวนเงินหรือมูลค่าทรัพย์สิน ตามคำถามคำตอบระบบ e-Donation ของกรมสรรพากร ช่องทาง QR ของธนาคารส่งข้อมูลเฉพาะการบริจาคของบุคคลธรรมดา บริษัทจึงควรบริจาคผ่านหน่วยรับบริจาคโดยตรงและแจ้งเลขผู้เสียภาษีทุกครั้ง e-Donation ต่างจากใบเสร็จกระดาษอย่างไร ประเด็น ใบเสร็จหรือใบอนุโมทนาบัตร e-Donation หลักฐาน เอกสารกระดาษจากผู้รับ ข้อมูลในระบบกรมสรรพากร สิทธิ 2 เท่าตาม พ.ร.ฎ. 2569 ไม่ได้ ได้ ถ้าผู้รับอยู่ในรายชื่อ ความเสี่ยงเอกสารหาย มี ต่ำ ตรวจย้อนได้ในระบบ การตรวจยอดก่อนปิดงบ รวบรวมใบเสร็จเอง เข้าระบบตรวจรายการได้ บริษัทที่บริจาคเป็นประจำจึงควรเลือกผู้รับที่อยู่ในระบบ e-Donation เป็นหลัก แม้จะเป็นการบริจาคที่หักได้ 1 เท่า เพราะหลักฐานตรวจสอบง่ายกว่า ขั้นตอนบริจาคผ่าน e-Donation สำหรับบริษัท หน่วยรับบริจาคไม่อยู่ในระบบ e-Donation ทำอย่างไร ถ้าผู้รับเป็นองค์การสาธารณกุศลที่ยังไม่เข้าระบบ บริษัทยังใช้สิทธิหัก 1 เท่าตาม ม.65 ตรี (3) ได้ โดยเก็บใบเสร็จรับเงินที่ระบุชื่อบริษัท จำนวนเงิน และวันที่ให้ครบ แต่จะใช้สิทธิ 2 เท่าตาม พ.ร.ฎ. ไม่ได้ เพราะสิทธินี้ผูกกับการบริจาคผ่านระบบเท่านั้น ตรวจสอบเงินบริจาคผ่าน e-Donation อย่างไร เข้าเว็บไซต์กรมสรรพากร เลือกบริการอิเล็กทรอนิกส์ ระบบบริจาคอิเล็กทรอนิกส์ (e-Donation) ส่วนสำหรับผู้บริจาค แล้วเข้าสู่ระบบด้วยบัญชีผู้ใช้ระบบออนไลน์ของกรมสรรพากรของบริษัท หน้าจอจะแสดงวันที่ ชื่อผู้รับ จำนวนเงิน และช่องทางการบริจาค ถ้ายอดไม่ขึ้นภายในช่วงที่หน่วยรับบริจาคแจ้ง ให้ติดต่อหน่วยรับบริจาคให้บันทึกข้อมูลก่อนปิดงบ เพราะยอดที่ไม่อยู่ในระบบจะใช้สิทธิ 2 เท่าไม่ได้ บริจาคสิ่งของแทนเงิน หักรายจ่ายได้ไหม ได้ เงินบริจาค นิติบุคคลในรูปทรัพย์สินแทนเงินสดหักรายจ่ายได้ภายใต้เพดานเดียวกับเงินสด ส่วน พ.ร.ฎ. ที่ให้สิทธิ 2 เท่าครอบคลุมทั้งการบริจาคเงินและทรัพย์สิน มูลค่าที่นำมาหักรายจ่ายใช้มูลค่าต้นทุนของทรัพย์สินที่บริจาค ตามข้อหารือกรมสรรพากร กค 0702/4708 ตัวอย่าง บริษัทซันวิศว์ซื้อชุดเครื่องมือช่างใหม่ 30,000 บาท มอบให้วิทยาลัยเทคนิคของรัฐผ่านระบบ e-Donation มูลค่าที่ใช้คือ 30,000 บาท และเข้าเงื่อนไขหัก 2 เท่าเป็น 60,000 บาท ภายใต้เพดาน 10% หลักฐานที่ต้องเก็บคือใบกำกับภาษีหรือใบเสร็จตอนซื้อทรัพย์สิน และข้อมูลการรับบริจาคจากหน่วยรับ ถ้าเป็นสินค้าของกิจการที่จด VAT ควรปรึกษาผู้ทำบัญชีเรื่องภาษีมูลค่าเพิ่มของการบริจาคสินค้าด้วย ตัวอย่างคำนวณเงินบริจาค นิติบุคคล ปี 2569 บริษัท ซันวิศว์ ซัพพลาย จำกัด มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 5,000,000 บาท บริจาค 2 รายการ ขั้นที่ 1 คำนวณเพดาน รายการ วิธีคำนวณ จำนวนเงิน กำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล ตามงบ 5,000,000 บาท เพดานบริจาคทั่วไป 2% 5,000,000 × 2% 100,000 บาท เพดานรวมกรณี 2 เท่า 10% 5,000,000 × 10% 500,000 บาท ขั้นที่ 2 คำนวณรายจ่ายที่หักได้ รายการ วิธีคำนวณ หักได้ วัด 100,000 ไม่เกินเพดาน 100,000 100,000 บาท มหาวิทยาลัยของรัฐ (e-Donation) 200,000 × 2 400,000 บาท รวม 100,000 + 400,000 500,000 บาท (เท่าเพดาน 10% พอดี) ขั้นที่ 3 ภาษีที่ประหยัดได้ รายการ วิธีคำนวณ จำนวนเงิน เงินที่บริจาคจริง 100,000 + 200,000 300,000 บาท รายจ่ายที่หักได้ จากขั้นที่ 2 500,000 บาท ภาษีที่ลดลง 500,000 × 20% 100,000 บาท ต้นทุนสุทธิของการบริจาค 300,000 – 100,000 200,000 บาท ถ้าบริษัทซันวิศว์บริจาควัด 150,000 บาทแทน ส่วนที่หักได้ยังเป็น 100,000 บาท ส่วนเกิน 50,000 บาทเป็นรายจ่ายต้องห้าม ต้องบวกกลับใน ภ.ง.ด.50 และยกไปหักปีถัดไปไม่ได้ ถ้าบริจาคมหาวิทยาลัยด้วยการโอนเงินตรงโดยไม่ผ่าน e-Donation ยอด 200,000 บาทจะกลับไปอยู่ในกลุ่มการศึกษาทั่วไป หักได้ 1 เท่าภายในเพดาน 2% เท่านั้น กรณีบริษัท SME กำไรน้อย เพดานจะแคบลง สมมุติลูกค้ารายหนึ่งของบริษัทซันวิศว์ คือบริษัท รุ่งโรจน์ แพ็คกิ้ง จำกัด (ชื่อสมมุติ) โรงงานบรรจุภัณฑ์ขนาดเล็ก มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 1,000,000 บาท และต้องการบริจาคโรงเรียนรัฐผ่าน e-Donation 80,000 บาท รายการ วิธีคำนวณ จำนวนเงิน เพดานรวม 10% 1,000,000 × 10% 100,000 บาท หัก 2 เท่า 80,000 × 2 160,000 บาท หักได้จริง ไม่เกินเพดาน 100,000 บาท บริษัทรุ่งโรจน์จ่ายจริง 80,000 บาท แต่ใช้สิทธิ 2 เท่าได้แค่ 100,000 บาท ถ้าบริจาคเพียง 50,000 บาท จะหักได้ 100,000 บาทเท่ากัน เงินบริจาค นิติบุคคลที่กำไรไม่สูงจึงควรคำนวณเพดานก่อนกำหนดยอดบริจาค เงินบริจาคกับ CSR ที่คู่ค้า B2B มองเห็น ลูกค้าองค์กรขนาดใหญ่ โดยเฉพาะบริษัทจดทะเบียนและบริษัทต่างชาติ ต้องรายงานด้าน ESG (สิ่งแวดล้อม สังคม ธรรมาภิบาล) และหลายรายประเมินซัพพลายเออร์จากกิจกรรมเพื่อสังคมด้วย วิธีทำให้เงินบริจาคเป็น CSR ที่คู่ค้าเห็นได้จริงมี 3 ข้อ เอกสารเงินบริจาค นิติบุคคลที่ต้องเก็บ เอกสารที่ใช้ขอสิทธิขึ้นกับช่องทางและประเภทผู้รับ ควรเก็บไว้คู่กับใบสำคัญจ่ายทุกรายการ กรณี เอกสารหลัก เอกสารประกอบ บริจาคเงินผ่าน e-Donation ข้อมูลรายการในระบบ e-Donation หลักฐานการโอนเงิน · หนังสือรับเงินบริจาคถ้าขอจากผู้รับ บริจาคเงินแบบทั่วไป ใบเสร็จรับเงินหรือใบอนุโมทนาบัตรที่ระบุชื่อบริษัท จำนวนเงิน วันที่ หลักฐานการโอนเงิน · ประกาศรายชื่อองค์การสาธารณกุศลของผู้รับ บริจาคทรัพย์สิน หนังสือรับมอบทรัพย์สินจากผู้รับ หรือข้อมูลใน e-Donation ใบกำกับภาษีหรือใบเสร็จตอนซื้อทรัพย์สิน เพื่อยืนยันมูลค่าต้นทุน ปิดงบปลายปี ตารางสรุปเงินบริจาคทั้งปี แยกตามกลุ่มเพดาน กระดาษทำการคำนวณเพดาน 2% และ 10% ข้อมูลจาก e-Donation และตารางสรุปนี้ใช้ประกอบการกรอก ภ.ง.ด.50 และใช้ชี้แจงเมื่อเจ้าหน้าที่ขอตรวจ ควรสแกนเอกสารกระดาษเก็บเป็นไฟล์ด้วย วิธีบันทึกบัญชีเงินบริจาค นิติบุคคล เงินบริจาค นิติบุคคลบันทึกเป็นค่าใช้จ่ายทางบัญชีด้วยจำนวนจริงที่จ่าย ส่วนสิทธิ 2 เท่าและการบวกกลับส่วนเกินเพดานเป็นรายการปรับปรุงทางภาษีตอนกรอก ภ.ง.ด.50 ไม่ได้บันทึกในสมุดบัญชี กรณีบริจาคเงิน 300,000 บาท รายการ เดบิต เครดิต ค่าใช้จ่ายเงินบริจาค 300,000 เงินฝากธนาคาร 300,000 กรณีบริจาคเครื่องมือช่างที่ซื้อมา 30,000 บาท รายการ เดบิต เครดิต ค่าใช้จ่ายเงินบริจาค 30,000 เงินฝากธนาคาร (ค่าซื้อเครื่องมือ) 30,000 ตอนปิดงบ ให้แยกเงินบริจาคทั้งปีเป็น 3 ส่วน คือส่วนที่หักได้ 1 เท่า ส่วนที่หักเพิ่มได้อีก 1 เท่าตาม พ.ร.ฎ. และส่วนเกินเพดานที่ต้องบวกกลับ แล้วนำตัวเลขไปกรอกในแบบ ภ.ง.ด.50 ส่วนเกินเพดานที่บวกกลับมีลักษณะเดียวกับค่าใช้จ่ายต้องห้ามทางภาษีรายการอื่น ควรตั้งผังบัญชีเงินบริจาคแยกจากค่าใช้จ่ายทั่วไปตั้งแต่ต้นปีเพื่อดึงยอดได้ง่าย ข้อควรรู้เพิ่มเติม สรุป – เงินบริจาค นิติบุคคลต้องจำอะไรบ้าง บริจาคเพื่อการกุศลสาธารณะหักได้ไม่เกิน 2% และบริจาคเพื่อการศึกษาหรือกีฬาหักได้อีกไม่เกิน 2% ของกำไรสุทธิก่อนหักรายจ่ายเหล่านี้ บริจาคผ่าน e-Donation ให้ผู้รับตาม พ.ร.ฎ. ฉบับที่ 806, 809, 810 หักได้ 2 เท่า รวมแล้วไม่เกิน 10% ของกำไรสุทธิ ใช้ได้ถึง 31 ธ.ค. 2570 ส่วนเกินเพดานเป็นรายจ่ายต้องห้ามและยกไปปีถัดไปไม่ได้ สิทธิ 2 เท่าปรับใน ภ.ง.ด.50 ส่วนสมุดบัญชีบันทึกตามจำนวนที่จ่ายจริง เริ่มได้วันนี้ด้วยการประมาณการกำไรสุทธิปี 2569 แล้วคูณ 10% เพื่อดูว่าบริษัทบริจาคผ่าน e-Donation ได้สูงสุดเท่าไหร่ก่อนชนเพดาน จัดการบัญชีเงินบริจาคให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยบันทึกรายจ่ายเงินบริจาคแยกผังบัญชีตั้งแต่ต้นปี ดูยอดสะสมเทียบกับกำไรได้ตลอด และปิดงบได้ครบในที่เดียว – ทดลองใช้ PEAK ฟรี 30 วัน อ่านต่อเรื่องรายจ่ายอื่นที่ช่วยลดภาษีได้ที่ ลดหย่อนภาษีนิติบุคคล ครบทุกรายการ และวิธีคำนวณภาษีเงินได้นิติบุคคล ในหมวดภาษีของ PEAK แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับเงินบริจาค นิติบุคคล บริจาควัดผ่าน e-Donation ได้หัก 2 เท่าไหม โดยทั่วไปไม่ได้ วัดอยู่ในกลุ่มบริจาคเพื่อการกุศลสาธารณะ หักได้ 1 เท่าไม่เกิน 2% ของกำไรสุทธิ แม้จะบริจาคผ่าน e-Donation ก็ตาม สิทธิ 2 เท่าใช้กับผู้รับที่ พ.ร.ฎ. กำหนดไว้เท่านั้น บริจาคโรงพยาบาลรัฐ ได้หัก 2 เท่าไหม ถ้าบริจาคให้โรงพยาบาลของรัฐโดยตรง จัดเป็นบริจาคเพื่อการกุศลสาธารณะ หักได้ 1 เท่าไม่เกิน 2% ของกำไรสุทธิ ถ้าบริจาคผ่าน e-Donation ให้สภากาชาดไทยหรือมูลนิธิด้านการแพทย์ที่อยู่ในรายชื่อตาม พ.ร.ฎ. ฉบับที่ 806 จะหักได้ 2 เท่าภายในเพดาน 10% เงินบริจาคส่วนที่เกินเพดาน ยกไปหักปีถัดไปได้ไหม ไม่ได้ ส่วนที่เกินเพดาน 2% หรือ 10% เป็นรายจ่ายต้องห้ามของปีนั้น ต้องบวกกลับตอนคำนวณภาษีและยกไปรอบบัญชีถัดไปไม่ได้ e-Donation คืออะไร นิติบุคคลใช้ได้ไหม e-Donation คือระบบบริจาคอิเล็กทรอนิกส์ของกรมสรรพากรที่หน่วยรับบริจาคบันทึกข้อมูลส่งตรงถึงกรมสรรพากร นิติบุคคลใช้ได้ โดยแจ้งเลขประจำตัวผู้เสียภาษี 13 หลักของบริษัทให้หน่วยรับบริจาคบันทึกทุกครั้ง บริษัทบริจาคเงิน ต้องหักภาษี ณ ที่จ่ายไหม ไม่ต้อง เงินบริจาคเป็นการให้โดยไม่มีสิ่งตอบแทน ไม่ใช่ค่าบริการหรือค่าจ้างที่อยู่ในหน้าที่หักภาษี ณ ที่จ่าย e-Donation นิติบุคคลตรวจสอบยอดได้ที่ไหน ตรวจได้ในระบบ e-Donation บนเว็บไซต์กรมสรรพากร ส่วนสำหรับผู้บริจาค โดยเข้าสู่ระบบด้วยบัญชีผู้ใช้ระบบออนไลน์ของกรมสรรพากรของบริษัท หน้าจอแสดงวันที่ ผู้รับ และจำนวนเงินที่หน่วยรับบริจาคบันทึกไว้ เงินบริจาคเป็นค่าใช้จ่ายของบริษัทได้ไหม ได้ทางบัญชีเต็มจำนวน แต่ทางภาษีหักได้ภายในเพดานที่กฎหมายกำหนดเท่านั้น ส่วนที่เกินเพดานถูกบวกกลับตอนคำนวณภาษีเงินได้นิติบุคคล ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

21 ต.ค. 2026

PEAK Account

26 min

50 ทวิ (หนังสือรับรองการหักภาษี ณ ที่จ่าย) คืออะไร ตัวอย่าง วิธีอ่าน และหน้าที่ของผู้ออก

50 ทวิ คืออะไร และสำคัญอย่างไร 50 ทวิ คือ หนังสือรับรองการหักภาษี ณ ที่จ่าย ที่ผู้จ่ายเงินออกให้ผู้รับเงิน เพื่อยืนยันว่าได้หักภาษีเงินได้ไว้เท่าไร และนำส่งกรมสรรพากรแล้ว ชื่อเรียกมาจากประมวลรัษฎากร มาตรา 50 ทวิ ที่กำหนดหน้าที่ออกหนังสือนี้ คนทั่วไปเรียกสั้น ๆ ว่าใบ 50 ทวิ ใบทวิ 50 หรือใบหัก ณ ที่จ่าย เอกสารใบเดียวมีคนเกี่ยวข้อง 2 ฝั่ง ฝั่งผู้รับเงิน เช่น พนักงาน ฟรีแลนซ์ หรือเจ้าของที่ให้เช่า ใช้หนังสือรับรองเป็นหลักฐานว่าภาษีบางส่วนถูกจ่ายล่วงหน้าไปแล้ว ส่วนฝั่งผู้จ่ายเงิน เช่น บริษัทที่จ้างพนักงานหรือจ้างฟรีแลนซ์ มีหน้าที่ออกให้ครบและตรงเวลา สำหรับเจ้าของธุรกิจและพนักงาน เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ทำไมได้ 50 ทวิ 2 ฉบับ และต้องเก็บฉบับไหน ได้ 2 ฉบับเพราะแบบฟอร์มของกรมสรรพากรกำหนดให้มีข้อความตรงกัน 2 ฉบับ แต่ละฉบับใช้ต่างกัน ตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 62) ทั้งสองฉบับเป็นของผู้รับเงิน ผู้จ่ายไม่ได้เก็บฉบับใดไว้เอง ในทางปฏิบัติ ถ้ายื่นภาษีออนไลน์ระบบไม่ได้ให้แนบตัวกระดาษ ผู้รับเงินจึงเก็บไว้ทั้งสองฉบับ เผื่อกรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี ถ้าได้มาแค่ฉบับเดียว ให้ขอฉบับที่ขาดจากผู้จ่ายตั้งแต่ตอนรับเอกสาร ใครต้องออก 50 ทวิ และต้องออกเมื่อไร ผู้ที่ต้องออกคือผู้จ่ายเงินที่มีหน้าที่หักภาษี ณ ที่จ่าย ไม่ว่าจะเป็นบริษัท ห้างหุ้นส่วน หรือบุคคลธรรมดาที่มีหน้าที่หัก กำหนดเวลาออกขึ้นกับประเภทเงินได้ ประเภทเงินได้ ตัวอย่าง ต้องออก 50 ทวิ เมื่อไร เงินเดือน ค่าจ้าง โบนัส (มาตรา 40(1)) เงินเดือนพนักงานประจำ ภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับแต่วันที่พนักงานออกจากงานระหว่างปี ค่าบริการ ค่าจ้างทำของ ค่าเช่า ค่าโฆษณา จ้างฟรีแลนซ์ เช่าออฟฟิศ จ้างบริษัทอื่น ออกให้ทุกครั้งที่จ่ายเงินและหักภาษี กำหนดของเงินเดือนอ้างอิงจากข้อหารือของกรมสรรพากร ที่ กค 0706/5749 ซึ่งตอบเรื่องการออกหนังสือรับรองให้พนักงานที่ออกระหว่างปี จุดที่ผู้ประกอบการพลาดบ่อยคือรอออกพร้อมพนักงานคนอื่นในเดือนกุมภาพันธ์ ทั้งที่พนักงานลาออกไปตั้งแต่กลางปี และต้องได้เอกสารภายใน 1 เดือน สมมติคุณฝนเป็นเจ้าของสตูดิโอออกแบบในรูปบริษัท ในปีภาษี 2569 บริษัทของคุณฝนต้องออกหนังสือรับรองอย่างน้อย 3 แบบ ตัวอย่าง 50 ทวิ เงินเดือน อ่านทีละช่องอย่างไร ตัวอย่าง 50 ทวิ เงินเดือนประกอบด้วย 5 ส่วนหลัก คือ ข้อมูลผู้จ่าย ข้อมูลผู้รับ ลำดับที่ในแบบ ภ.ง.ด. ตารางเงินได้กับภาษีที่หัก และเงินที่จ่ายเข้ากองทุน ช่องทั้งหมดอ้างอิงจากแบบฟอร์ม 50 ทวิ ของกรมสรรพากร สมมติคุณต้นเป็นพนักงานกราฟิกของคุณฝน ได้เงินเดือน 30,000 บาท ทั้งปี 2569 ไม่มีโบนัส และไม่มีค่าลดหย่อนอื่นนอกจากค่าลดหย่อนส่วนตัวกับเงินสมทบประกันสังคม บริษัทคำนวณภาษีทั้งปีไว้ดังนี้ บริษัทจึงหักภาษีจากเงินเดือนคุณต้นรวมทั้งปี 1,975 บาท และนำส่งผ่านแบบ ภ.ง.ด.1 ทุกเดือน หน้าตาหนังสือรับรองที่คุณต้นได้รับจะเป็นแบบนี้ ช่องในหนังสือรับรอง สิ่งที่กรอก อ่านอย่างไร ผู้มีหน้าที่หักภาษี ณ ที่จ่าย ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี 13 หลัก ของบริษัทคุณฝน ต้องตรงกับบริษัทที่จ่ายเงินเดือนจริง ผู้ถูกหักภาษี ณ ที่จ่าย ชื่อ ที่อยู่ เลขประจำตัวประชาชน ของคุณต้น ถ้าเลขผิด ข้อมูลจะไม่ผูกกับคุณต้นในระบบของกรมสรรพากร ลำดับที่ในแบบ ติ๊ก ภ.ง.ด.1ก บอกว่าบริษัทสรุปเงินได้ของคุณต้นไว้ในแบบ ภ.ง.ด.1ก ประเภทเงินได้ ข้อ 1. เงินเดือน ค่าจ้าง ฯลฯ ตามมาตรา 40(1) เงินเดือนทั้งหมดอยู่บรรทัดนี้ วันเดือนหรือปีภาษีที่จ่าย ปี 2569 ฉบับเงินเดือนมักใส่เป็นปีภาษี จำนวนเงินที่จ่าย 360,000.00 ตัวเลขที่ต้องกรอกเป็นเงินได้ตอนยื่นภาษี ภาษีที่หักและนำส่งไว้ 1,975.00 ตัวเลขที่นำไปหักออกจากภาษีที่ต้องจ่าย กองทุนประกันสังคม 10,500.00 ใช้กรอกเป็นค่าลดหย่อน ผู้จ่ายเงิน (1) หัก ณ ที่จ่าย ภาษีถูกหักจากเงินเดือนของคุณต้นเอง จุดที่มักถูกมองข้ามคือช่องกองทุนประกันสังคมและกองทุนสำรองเลี้ยงชีพ หลายคนกรอกแค่เงินได้กับภาษีที่หัก แล้วลืมใส่ค่าลดหย่อนจากสองช่องนี้ ทำให้เสียภาษีมากกว่าที่ควร ทำไมยอดเงินได้ในหนังสือรับรองไม่เท่ากับเงินเดือนที่คำนวณเอง สาเหตุที่พบบ่อยมี 3 อย่าง คือ เงินที่จ่ายคร่อมปี เงินได้ที่ไม่ต้องรวมคำนวณภาษี และการเริ่มงานหรือออกงานกลางปี หนังสือรับรองแสดงเงินที่บริษัทจ่ายจริงในปีภาษีนั้น ไม่ใช่เงินเดือนคูณ 12 ถ้าตัวเลขต่างจากที่คาดและหาเหตุผลไม่ได้ ให้ถาม HR หรือฝ่ายบัญชีก่อนยื่นภาษี เพราะตัวเลขที่ยื่นต้องตรงกับที่บริษัทนำส่งไว้ ตัวอย่างหนังสือรับรองค่าจ้างฟรีแลนซ์และค่าเช่าเป็นอย่างไร สองกรณีนี้ใช้แบบฟอร์มเดียวกัน ต่างกันที่บรรทัดประเภทเงินได้และลำดับที่ในแบบ ภ.ง.ด. ซึ่งเป็นแบบ ภ.ง.ด.3 เพราะผู้รับเงินเป็นบุคคลธรรมดา ค่าเช่าที่ต้องออกทุกเดือนรวมแล้ว 12 ใบต่อปี ถ้าเจ้าของออฟฟิศต้องใช้ยื่นภาษี เขาต้องรวมจากทั้ง 12 ใบเอง การบันทึกเลขที่เล่มและเลขที่ใบเรียงกันตั้งแต่ต้นปีช่วยให้ตามเอกสารย้อนหลังได้ง่าย ใบ 50 ทวิ (ใบหัก ณ ที่จ่าย) ขอได้ที่ไหน ถ้าหายหรือบริษัทไม่ออกให้ทำอย่างไร ขอได้จากผู้จ่ายเงินเท่านั้น คือบริษัทนายจ้างหรือผู้ว่าจ้างที่หักภาษีไว้ เพราะหนังสือรับรองเป็นเอกสารที่ผู้จ่ายออก ไม่ใช่เอกสารที่กรมสรรพากรออกให้ สถานการณ์ ควรทำอย่างไร ยังไม่ได้รับ ติดต่อ HR หรือฝ่ายบัญชีของผู้จ่าย หลายบริษัทส่งเป็นไฟล์ PDF ทางอีเมลหรือแอป HR ได้รับแล้วแต่ทำหาย ขอให้ผู้จ่ายออกใบแทน ผู้จ่ายมีข้อมูลเดิมอยู่เพราะต้องยื่นแบบ ภ.ง.ด. ไว้แล้ว บริษัทไม่ยอมออกให้ แจ้งผู้จ่ายเป็นลายลักษณ์อักษรว่าเป็นหน้าที่ตามมาตรา 50 ทวิ ถ้ายังไม่ได้ ติดต่อสำนักงานสรรพากรพื้นที่ บริษัทปิดกิจการแล้ว ติดต่อสำนักงานสรรพากรพื้นที่เพื่อสอบถามข้อมูลการหักภาษีที่บริษัทเคยนำส่ง คำว่า “ขอใบทวิ 50 ออนไลน์” ในทางปฏิบัติจึงหมายถึงขอไฟล์จากบริษัท ไม่ใช่ดาวน์โหลดจากเว็บกรมสรรพากร ส่วนแบบฟอร์มเปล่าที่เห็นบนเว็บกรมสรรพากรเป็นแบบให้ผู้จ่ายกรอก ผู้รับเงินกรอกเองไม่ได้ ผู้รับเงินใช้ 50 ทวิ ยื่นภาษีอย่างไร ใช้ตัวเลขในหนังสือรับรอง กรอกแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาประจำปี ผู้รับเงินไม่ได้ “ยื่น 50 ทวิ” ให้กรมสรรพากร หนังสือรับรองเป็นข้อมูลสำหรับยื่นแบบ ภ.ง.ด.91 (แบบยื่นภาษีสำหรับผู้มีเงินเดือนอย่างเดียว) หรือ ภ.ง.ด.90 (ผู้มีเงินได้หลายประเภท) ซึ่งกำหนดยื่นภายในวันที่ 31 มีนาคมของปีถัดไป และการยื่นออนไลน์มักได้ขยายเวลาตามประกาศของกรมสรรพากรแต่ละปี กลับมาที่คุณต้น ถ้าไม่มีค่าลดหย่อนอื่นเพิ่ม ภาษีทั้งปีเท่ากับ 1,975 บาท ตรงกับที่บริษัทหักไว้พอดี จึงไม่ต้องจ่ายเพิ่มและไม่มีเงินคืน แต่ถ้าคุณต้นมีค่าลดหย่อนอื่น เช่น เบี้ยประกันชีวิต ภาษีที่คำนวณได้จะต่ำกว่า 1,975 บาท และได้เงินคืนส่วนต่าง SME ที่ออก 50 ทวิ ต้องนำส่งแบบไหน ภายในวันไหน ผู้จ่ายต้องนำส่งภาษีที่หักไว้ด้วยแบบ ภ.ง.ด. ตามประเภทผู้รับเงิน ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ตามประกาศกระทรวงการคลัง ลงวันที่ 24 กรกฎาคม 2544 และถ้ายื่นผ่านอินเทอร์เน็ต ขยายเวลาได้อีก 8 วัน ตัวเลขในหนังสือรับรองที่ออกให้ผู้รับเงินต้องตรงกับแบบที่นำส่งทุกบาท แบบ ใช้กับ กำหนดยื่น ภ.ง.ด.1 ภาษีที่หักจากเงินเดือนพนักงาน ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) ภ.ง.ด.1ก สรุปเงินเดือนและภาษีของพนักงานทั้งปี ภายในเดือนกุมภาพันธ์ของปีถัดไป (มาตรา 58) ภ.ง.ด.3 ภาษีที่หักจากเงินที่จ่ายให้บุคคลธรรมดา เช่น ฟรีแลนซ์ เจ้าของที่ให้เช่า ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) ภ.ง.ด.53 ภาษีที่หักจากเงินที่จ่ายให้นิติบุคคล ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) อ่านตารางนี้อย่างไร อัตราที่ต้องหักขึ้นกับประเภทการจ่าย อัตราที่ใช้บ่อย เช่น ค่าบริการและค่าจ้างทำของร้อยละ 3 ค่าเช่าร้อยละ 5 และค่าโฆษณาร้อยละ 2 รายละเอียดการกรอกแบบสำหรับผู้รับเงินที่เป็นบุคคลธรรมดาอ่านต่อได้ที่บทความ ภ.ง.ด.3 คืออะไร และความต่างของแบบนำส่งภาษีเงินเดือนอยู่ในบทความ ภ.ง.ด.1 และ ภ.ง.ด.1ก ต่างกันอย่างไร SME บันทึกบัญชีตอนหักภาษี ณ ที่จ่ายอย่างไร บันทึกภาษีที่หักไว้เป็นหนี้สินในบัญชีภาษีหัก ณ ที่จ่ายค้างจ่าย จนกว่าจะนำส่งกรมสรรพากร เพราะเงินส่วนนี้ไม่ใช่เงินของบริษัท แต่เป็นภาษีของผู้รับเงินที่บริษัทถือไว้แทน ตัวอย่าง: บริษัทคุณฝนจ่ายค่าเช่าออฟฟิศเดือนพฤศจิกายน 2569 จำนวน 25,000 บาท หักภาษีไว้ 1,250 บาท บัญชี เดบิต เครดิต ค่าเช่า 25,000 เงินฝากธนาคาร 23,750 ภาษีหัก ณ ที่จ่ายค้างจ่าย 1,250 เมื่อยื่น ภ.ง.ด.3 และนำส่งภาษีในเดือนธันวาคม ให้บันทึกเดบิตภาษีหัก ณ ที่จ่ายค้างจ่าย 1,250 บาท และเครดิตเงินฝากธนาคาร 1,250 บาท ยอดค้างจ่ายจะกลับเป็นศูนย์ ถ้าสิ้นเดือนไหนบัญชีนี้ยังมียอดค้าง แปลว่ามีภาษีที่ยังไม่ได้นำส่ง ควรเช็กก่อนครบกำหนดยื่นแบบ ส่วนกรณีบริษัทเป็นฝ่ายถูกหัก เช่น ลูกค้าหักค่าบริการของบริษัทไว้ 3% ให้บันทึกยอดที่ถูกหักเป็นสินทรัพย์ในบัญชีภาษีเงินได้ถูกหัก ณ ที่จ่าย แล้วนำไปใช้เครดิตตอนยื่นภาษีเงินได้นิติบุคคลหนังสือรับรองที่ลูกค้าออกให้คือหลักฐานของยอดนี้ ข้อควรรู้เพิ่มเติมเกี่ยวกับ 50 ทวิ จากประสบการณ์ ปัญหาเรื่องหนังสือรับรองส่วนใหญ่ไม่ได้มาจากการคำนวณภาษีผิด แต่มาจากข้อมูลผู้รับเงินไม่ครบตั้งแต่วันที่จ่ายเงิน สรุป – 50 ทวิ ต้องรู้จักอะไรบ้าง 50 ทวิ เป็นเอกสารที่ผู้จ่ายออกให้ตรงเวลาและตรงกับแบบ ภ.ง.ด. ส่วนผู้รับใช้ตัวเลขในนั้นยื่นภาษีและขอคืนเงิน ถ้าเริ่มจากวันนี้ ฝั่งผู้จ่ายลองเช็กรายชื่อพนักงานที่ลาออกระหว่างปี 2569 ว่าได้หนังสือรับรองครบทุกคนหรือยัง ส่วนฝั่งผู้รับ ลองถาม HR ตั้งแต่เดือนมกราคมว่าจะส่งหนังสือรับรองทางช่องทางไหน ช่วงต้นปีเป็นช่วงที่ต้องออกหนังสือรับรองให้พนักงานทุกคนพร้อมกัน ถ้าทำทีละใบด้วยมือมักใช้เวลาหลายวัน PEAK Payroll ส่งหนังสือรับรองการหักภาษี ณ ที่จ่ายให้พนักงานทางอีเมลได้จากหน้าสรุปจ่ายเงินเดือน ดูขั้นตอนได้ที่คู่มือส่งหนังสือรับรองใน PEAK – ทดลองใช้ PEAK ฟรี 30 วัน ติดตามความรู้เพิ่มเติมได้ที่บทความด้านบัญชี บทความด้านภาษี และบทความด้านธุรกิจ ของ PEAK แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับ 50 ทวิ เปลี่ยนงานกลางปี ได้ 50 ทวิ 2 บริษัท ต้องทำอย่างไร ต้องรวมทั้งสองใบตอนยื่นภาษี กรอกเงินได้และภาษีที่หักไว้ของทั้งสองบริษัทรวมกัน ถ้ายื่นแค่ใบเดียว เงินได้จะต่ำกว่าความจริง และอาจถูกเรียกเก็บภาษีเพิ่มภายหลัง ไม่มี 50 ทวิ ยื่นภาษีได้ไหม ยื่นได้ แต่ต้องรู้ยอดเงินได้และภาษีที่ถูกหักไว้ให้ตรงกับที่ผู้จ่ายนำส่ง ถ้ากรอกจากการเดา ข้อมูลอาจไม่ตรงกับแบบ ภ.ง.ด. ของผู้จ่าย และทำให้การขอคืนภาษีล่าช้า ทางที่ดีคือขอเอกสารจากผู้จ่ายก่อนยื่น ได้รับหนังสือรับรองเป็นไฟล์ PDF ใช้ได้ไหม ใช้ได้ในการกรอกตัวเลขยื่นภาษี เพราะข้อมูลที่ต้องใช้คือยอดเงินได้ ภาษีที่หัก และเงินสมทบกองทุน ไม่ว่าเอกสารจะเป็นกระดาษหรือไฟล์ ควรเก็บไฟล์ต้นฉบับไว้ในโฟลเดอร์แยกตามปีภาษี เพราะถ้ากรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี จะหาเจอได้ทันที ดอกเบี้ยเงินฝากกับเงินปันผลได้ 50 ทวิ ไหม ได้ ถ้าผู้จ่ายหักภาษีไว้ แบบฟอร์มหนังสือรับรองมีบรรทัดสำหรับดอกเบี้ยตามมาตรา 40(4)(ก) และเงินปันผลตามมาตรา 40(4)(ข) แยกไว้ ผู้รับขอจากธนาคารหรือบริษัทที่จ่ายได้ ผู้จ่ายเป็นบุคคลธรรมดา ต้องออก 50 ทวิ ไหม ต้องออกเมื่อมีหน้าที่หักภาษี ณ ที่จ่าย หน้าที่ออกหนังสือรับรองผูกกับการหักภาษี ไม่ได้ผูกกับว่าผู้จ่ายเป็นบริษัทหรือบุคคลธรรมดา ถ้าการจ่ายนั้นไม่มีหน้าที่หักภาษี ก็ไม่ต้องออก ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

16 ต.ค. 2026

PEAK Account

19 min

ค่าลิขสิทธิ์ คิดภาษีอย่างไร อัตราตามผู้รับเงิน ตัวอย่างคำนวณ บันทึกบัญชี และ VAT

ค่าลิขสิทธิ์ คืออะไร? และคิดภาษีอย่างไร? ค่าลิขสิทธิ์ หรือ Royalty Fee คือ เงินที่จ่ายเพื่อใช้ทรัพย์สินทางปัญญาของผู้อื่น เช่น ลิขสิทธิ์ซอฟต์แวร์ เครื่องหมายการค้า สูตรการผลิต หรือสิทธิแฟรนไชส์ ประมวลรัษฎากรจัดเงินก้อนนี้เป็นเงินได้ตามมาตรา 40(3) ผู้จ่ายจึงมีหน้าที่หักภาษี ณ ที่จ่ายก่อนจ่ายเงินทุกครั้ง อัตราที่ต้องหักไม่ได้มีตัวเลขเดียว ขึ้นกับว่าผู้รับเงินเป็นบุคคลธรรมดาหรือบริษัท และอยู่ในไทยหรือต่างประเทศ ความเข้าใจผิดที่พบบ่อยคือหัก 3% กับทุกคน ซึ่งถูกเฉพาะกรณีผู้รับเป็นบริษัทในไทย สำหรับเจ้าของธุรกิจ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้จะใช้ตัวอย่างของคุณเจน เจ้าของบริษัทร้านกาแฟ ที่จ่ายค่าสิทธิ 3 รายการ คือ ค่าสิทธิใช้สูตรเครื่องดื่มและแบรนด์ให้คุณโอ๊ตซึ่งเป็นบุคคลธรรมดา ค่าใช้ซอฟต์แวร์ขายหน้าร้านให้บริษัทในไทย และค่าใช้ซอฟต์แวร์จัดการสาขาให้บริษัทในญี่ปุ่น เงินได้มาตรา 40(3) ครอบคลุมอะไรบ้าง? มาตรา 40(3) ครอบคลุมค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์ หรือสิทธิอย่างอื่น ในทางปฏิบัติจึงรวมหลายรายการที่ SME จ่ายอยู่แล้วโดยไม่ได้เรียกชื่อแบบนี้ คำว่า “ค่าลิขสิทธิ์” กับ “ค่าสิทธิ” ในทางภาษีจึงอยู่ในเงินได้ประเภทเดียวกัน ไม่ต้องแยกอัตรา สิ่งที่ต้องแยกให้ชัดคือผู้รับเงินเป็นใคร ค่าลิขสิทธิ์หัก ณ ที่จ่ายกี่เปอร์เซ็นต์? อัตราขึ้นกับผู้รับเงิน 4 กลุ่ม ตามคู่มือภาษีสำหรับผู้ประกอบการ SME ของกรมสรรพากร ผู้รับเงิน อัตราหัก แบบที่ยื่น บุคคลธรรมดาผู้อยู่ในประเทศไทย อัตราก้าวหน้า 5–35% คำนวณตามมาตรา 50(1) ภ.ง.ด.2 บุคคลธรรมดาที่ไม่มีถิ่นที่อยู่ในไทย 15% ภ.ง.ด.2 บริษัทหรือห้างหุ้นส่วนนิติบุคคลในไทย 3% ภ.ง.ด.53 นิติบุคคลต่างประเทศที่ไม่ได้ประกอบกิจการในไทย 15% หรือตามอนุสัญญาภาษีซ้อน ภ.ง.ด.54 ทุกแบบต้องยื่นและนำส่งภาษีภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ถ้ายื่นผ่านอินเทอร์เน็ตได้ขยายเวลาอีก 8 วัน ถ้าผู้รับเป็นมูลนิธิหรือสมาคม อัตราหักเป็น 10% ตามคู่มือการหักภาษี ณ ที่จ่ายของกรมสรรพากร จ่ายให้บริษัทในไทย หัก 3% กรณีนี้ตรงไปตรงมาที่สุด หัก 3% จากยอดก่อน VAT ออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้ผู้รับ และยื่น ภ.ง.ด.53 ความต่างของแบบ ภ.ง.ด.3 กับ ภ.ง.ด.53 อ่านต่อได้ที่บทความ ภ.ง.ด.53 และ ภ.ง.ด.3 ต่างกันอย่างไร จ่ายให้บุคคลธรรมดาในไทย คำนวณตามอัตราก้าวหน้า ค่าลิขสิทธิ์ที่จ่ายให้บุคคลธรรมดาไม่ได้หักอัตราคงที่ แต่ต้องคำนวณเหมือนหักภาษีเงินเดือน คือประมาณเงินได้ทั้งปีจากผู้จ่ายรายนี้ หักค่าใช้จ่ายและค่าลดหย่อน คำนวณภาษีตามอัตราก้าวหน้า แล้วเฉลี่ยตามจำนวนครั้งที่จ่าย ค่าใช้จ่ายที่หักได้สำหรับค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์ หรือสิทธิอย่างอื่น คือ 50% แต่ไม่เกิน 100,000 บาท หรือหักตามจริง ตามหลักเกณฑ์การหักค่าใช้จ่ายของกรมสรรพากร ภาษีที่หักไว้ยื่นด้วยแบบ ภ.ง.ด.2 ไม่ใช่ ภ.ง.ด.3 จ่ายให้ต่างประเทศ หัก 15% Royalty ที่จ่ายให้นิติบุคคลต่างประเทศซึ่งไม่ได้ประกอบกิจการในไทย ต้องหักภาษี 15% ตามมาตรา 70 และยื่น ภ.ง.ด.54 รายละเอียดของแบบนี้อ่านต่อได้ที่บทความ ภ.ง.ด.54 คืออะไร อัตรา 15% ลดลงได้ถ้าไทยมีอนุสัญญาภาษีซ้อนกับประเทศผู้รับ และอนุสัญญานั้นกำหนดอัตราค่าสิทธิไว้ต่ำกว่า แต่ไม่ใช่ทุกประเทศ ตัวอย่างเช่น อนุสัญญาไทย-ญี่ปุ่น ข้อ 12 กำหนดภาษีค่าสิทธิไว้ไม่เกิน 15% บริษัทของคุณเจนจึงยังต้องหักเต็มอัตรา ควรเปิดข้อ “ค่าสิทธิ” ของอนุสัญญาประเทศนั้นทุกครั้งก่อนจ่าย ค่าลิขสิทธิ์ต้องเสีย VAT ด้วยหรือไม่? ต้องพิจารณา เพราะการให้ใช้สิทธิเป็นการให้บริการในระบบภาษีมูลค่าเพิ่ม ภาระ VAT แยกเป็น 2 กรณีตามที่อยู่ของผู้รับเงิน ผู้รับเงิน ใครรับผิดชอบ VAT ผู้จ่ายต้องทำอะไร อยู่ในไทยและจดทะเบียน VAT ผู้รับเงินออกใบกำกับภาษี จ่าย VAT 7% และใช้เป็นภาษีซื้อได้ อยู่ในไทยแต่ไม่ได้จด VAT ไม่มี VAT ไม่ต้องจ่าย VAT อยู่ต่างประเทศ ผู้จ่ายในไทยนำส่งแทน ยื่น ภ.พ.36 และนำส่ง VAT 7% กรณีต่างประเทศ ภาษีที่ชำระตาม ภ.พ.36 นำไปเป็นภาษีซื้อของเดือนภาษีที่ได้ชำระแล้ว ตามข้อหารือของกรมสรรพากร เพราะใบเสร็จของกรมสรรพากรใช้เป็นหลักฐานภาษีซื้อ ภาษีซื้อจึงเกิดในเดือนที่ชำระ ไม่ใช่เดือนที่จ่ายค่าสิทธิ ความต่างของ ภ.พ.36 กับ ภ.ง.ด.54 อ่านต่อได้ที่บทความ ภ.พ.36 คืออะไร ตัวอย่างการคำนวณหัก ณ ที่จ่ายค่าลิขสิทธิ์ทั้ง 3 กรณี กลับมาที่บริษัทของคุณเจน ซึ่งจดทะเบียน VAT แล้ว ในเดือนมกราคม 2570 มีรายการจ่ายค่าสิทธิ 3 รายการ กรณีที่ 1 จ่ายบริษัทในไทย ค่าใช้ซอฟต์แวร์ขายหน้าร้าน 100,000 บาท บวก VAT ผู้ขายจดทะเบียน VAT รายการ วิธีคำนวณ จำนวนเงิน (บาท) ค่าสิทธิก่อน VAT 100,000 VAT 7% 100,000 × 7% 7,000 หัก ณ ที่จ่าย 3% 100,000 × 3% 3,000 ยอดโอนให้ผู้รับ 100,000 + 7,000 − 3,000 104,000 คุณเจนยื่น ภ.ง.ด.53 นำส่ง 3,000 บาท และออกหนังสือรับรองการหักภาษีให้บริษัทผู้รับ กรณีที่ 2 จ่ายบุคคลธรรมดาในไทย ค่าสิทธิใช้สูตรเครื่องดื่มและแบรนด์ของคุณโอ๊ต เดือนละ 30,000 บาท ทั้งปี 360,000 บาท สมมติคุณโอ๊ตแจ้งใช้เฉพาะค่าลดหย่อนส่วนตัว และไม่ได้จด VAT รายการ วิธีคำนวณ จำนวนเงิน (บาท) เงินได้ทั้งปีจากบริษัทของคุณเจน 30,000 × 12 360,000 หักค่าใช้จ่าย 50% ไม่เกิน 100,000 360,000 × 50% = 180,000 ใช้เพดาน 100,000 หักค่าลดหย่อนส่วนตัว 60,000 เงินได้สุทธิ 360,000 − 100,000 − 60,000 200,000 ภาษีทั้งปี 150,000 แรกยกเว้น · 50,000 × 5% 2,500 หัก ณ ที่จ่ายต่อเดือน 2,500 ÷ 12 208.33 ยอดโอนให้คุณโอ๊ตต่อเดือน 30,000 − 208.33 29,791.67 ถ้าหัก 3% ตามที่เข้าใจผิด คุณเจนจะหักเดือนละ 900 บาท มากกว่าที่ควรเกือบ 4 เท่า และยื่นผิดแบบ ตัวเลขจริงของแต่ละรายขึ้นกับเงินได้และค่าลดหย่อนที่ผู้รับแจ้ง กรณีที่ 3 จ่ายบริษัทในญี่ปุ่น ค่าใช้ซอฟต์แวร์จัดการสาขา 500,000 บาท ผู้รับไม่ได้ประกอบกิจการในไทย รายการ วิธีคำนวณ จำนวนเงิน (บาท) ค่าสิทธิ 500,000 หัก ณ ที่จ่าย 15% (ภ.ง.ด.54) 500,000 × 15% 75,000 ยอดโอนไปญี่ปุ่น 500,000 − 75,000 425,000 VAT นำส่งแทน (ภ.พ.36) 500,000 × 7% 35,000 คุณเจนต้องยื่น 2 แบบภายในวันที่ 7 กุมภาพันธ์ 2570 คือ ภ.ง.ด.54 นำส่ง 75,000 บาท และ ภ.พ.36 นำส่ง 35,000 บาท ถ้ายื่นผ่านอินเทอร์เน็ตได้ขยายเวลาอีก 8 วัน แล้วนำ VAT 35,000 บาทไปเป็นภาษีซื้อในเดือนภาษีที่ชำระ บันทึกบัญชีค่าลิขสิทธิ์อย่างไร? บันทึกยอดค่าสิทธิเป็นค่าใช้จ่ายเต็มจำนวนก่อนหักภาษี และบันทึกภาษีที่หักไว้เป็นหนี้สินจนกว่าจะนำส่ง ตัวอย่างจากกรณีที่ 1 และ 3 ของคุณเจน วันจ่ายเงินกรณีที่ 1 (บริษัทในไทย) บัญชี เดบิต เครดิต ค่าสิทธิซอฟต์แวร์ 100,000 ภาษีซื้อ 7,000 เงินฝากธนาคาร 104,000 ภาษีหัก ณ ที่จ่ายค้างจ่าย 3,000 วันจ่ายเงินกรณีที่ 3 (บริษัทในญี่ปุ่น) บัญชี เดบิต เครดิต ค่าสิทธิซอฟต์แวร์ 500,000 เงินฝากธนาคาร 425,000 ภาษีหัก ณ ที่จ่ายค้างจ่าย 75,000 วันยื่น ภ.ง.ด.54 และ ภ.พ.36 บัญชี เดบิต เครดิต ภาษีหัก ณ ที่จ่ายค้างจ่าย 75,000 ภาษีซื้อ 35,000 เงินฝากธนาคาร 110,000 VAT ตาม ภ.พ.36 บันทึกเป็นภาษีซื้อในวันที่ชำระ เพราะเป็นวันที่ได้หลักฐานจากกรมสรรพากร ถ้าบันทึกตั้งแต่วันจ่ายค่าสิทธิ ภาษีซื้อในบัญชีจะไม่ตรงกับเดือนที่ใช้ใน ภ.พ.30 ขั้นตอนยื่นแบบภาษีเมื่อจ่ายค่าลิขสิทธิ์ อัตราหัก ณ ที่จ่ายของเงินได้ประเภทอื่นดูรวมได้ที่หน้า อัตราภาษีหัก ณ ที่จ่าย ของ PEAK ข้อควรรู้เพิ่มเติมเกี่ยวกับค่าลิขสิทธิ์ จากประสบการณ์ ปัญหาที่พบบ่อยของ SME ไม่ใช่การคำนวณ 15% ผิด แต่เป็นการลืมยื่น ภ.พ.36 เพราะคิดว่าหักภาษี ณ ที่จ่ายแล้วจบ สรุป – ค่าลิขสิทธิ์หัก ณ ที่จ่ายต้องจำอะไรบ้าง? ค่าลิขสิทธิ์ไม่มีอัตราหักเดียว ผู้จ่ายต้องเริ่มจากถามว่าผู้รับเป็นใคร แล้วเลือกอัตรา แบบที่ยื่น และภาระ VAT ให้ตรงกรณี ถ้าเริ่มจากวันนี้ ลองดึงรายการจ่ายค่าซอฟต์แวร์ ค่าแฟรนไชส์ และค่าใช้แบรนด์ของปีนี้ออกมา แล้วเช็กว่าผู้รับแต่ละรายถูกหักด้วยอัตราและแบบที่ถูกต้องหรือไม่ รายการค่าสิทธิมักจ่ายซ้ำทุกเดือนให้ผู้รับเดิม ถ้าต้องจำอัตราและแบบเองทุกครั้งจะพลาดง่าย โปรแกรมบัญชี PEAK ช่วยบันทึกค่าใช้จ่ายพร้อมภาษีหัก ณ ที่จ่าย และพิมพ์หนังสือรับรองการหักภาษีได้จากหน้าข้อมูลการชำระของเอกสารนั้น ดูขั้นตอนได้ที่คู่มือพิมพ์หนังสือรับรองหัก ณ ที่จ่ายใน PEAK ติดตามความรู้เพิ่มเติมได้ที่บทความด้านบัญชี บทความด้านภาษี และบทความด้านธุรกิจ ของ PEAK แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับค่าลิขสิทธิ์หัก ณ ที่จ่าย ค่าซอฟต์แวร์รายเดือนต้องหัก ณ ที่จ่ายทุกเดือนไหม? ต้องหักทุกครั้งที่จ่าย ถ้าจ่ายรายเดือนก็หักและยื่นแบบทุกเดือน เช่น จ่ายค่าใช้ซอฟต์แวร์ให้บริษัทในไทยเดือนละ 10,000 บาท ต้องหักเดือนละ 300 บาท และยื่น ภ.ง.ด.53 ทุกเดือน ลืมหักภาษี ณ ที่จ่ายค่าลิขสิทธิ์จะเกิดอะไรขึ้น? ผู้จ่ายต้องรับผิดร่วมกับผู้รับเงินในภาษีที่ไม่ได้หักตามมาตรา 54 และเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีที่ต้องนำส่งตามมาตรา 27 ถ้ายื่นแบบช้ายังมีเบี้ยปรับและค่าปรับเพิ่ม ค่าแฟรนไชส์ถือเป็นค่าลิขสิทธิ์ไหม? ถือเป็นค่าสิทธิตามมาตรา 40(3) ถ้าเป็นค่าตอบแทนการใช้แบรนด์ ระบบ หรือสูตร อัตราหักจึงเป็นไปตามผู้รับ คือ 3% ถ้าผู้รับเป็นบริษัทในไทย และคำนวณตามอัตราก้าวหน้าถ้าผู้รับเป็นบุคคลธรรมดา จ่ายค่าสิทธิให้มูลนิธิหรือสมาคมหักเท่าไร? หัก 10% และยื่น ภ.ง.ด.53 ยกเว้นมูลนิธิหรือสมาคมที่รัฐมนตรีประกาศกำหนดให้ได้รับยกเว้นตามมาตรา 47(7)(ข) ค่าลิขสิทธิ์กับค่าบริการหักภาษีต่างกันไหม? ถ้าผู้รับเป็นบริษัทในไทย ทั้งสองแบบหัก 3% เท่ากัน แต่ถ้าผู้รับเป็นบุคคลธรรมดาหรืออยู่ต่างประเทศ ประเภทเงินได้มีผลต่ออัตรา วิธีคำนวณ และแบบที่ยื่น จึงต้องดูสัญญาว่าจ่ายเพื่อใช้สิทธิหรือจ่ายเพื่อให้ทำงานให้ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

29 ก.ย. 2026

PEAK Account

14 min

ค.21 คืออะไร ได้รับหนังสือแจ้งคืนภาษีแล้ว ต้องทำอย่างไร

เปิดตู้จดหมายแล้วเจอซองจากกรมสรรพากร ข้างในเป็นเอกสารหัวมุมเขียนว่า ค.21 หลายคนตกใจคิดว่าโดนเรียกเก็บภาษีเพิ่ม ความจริงตรงกันข้าม เอกสารนี้แปลว่าคุณได้เงินคืน แค่ต้องนำหนังสือไปรับเงินเองที่ธนาคาร ในบทความนี้ จะมาไขข้อข้องใจเรื่องเอกสาร ค.21 รอบด้าน ค.21 คืออะไร ค.21 หรือหนังสือ ค.21 คือหนังสือแจ้งคืนเงินภาษีเงินได้บุคคลธรรมดา ที่กรมสรรพากรออกให้เมื่ออนุมัติคืนภาษีแล้ว แต่โอนเงินเข้าพร้อมเพย์ไม่ได้ จึงส่งหนังสือทางไปรษณีย์ตามที่อยู่ในแบบ ภ.ง.ด.90 หรือ 91 ให้นำไปรับเงินที่ธนาคาร (กรมสรรพากร) ถ้าคุณได้รับหนังสือนี้ แปลว่าการขอคืนภาษีของคุณผ่านการตรวจสอบแล้ว ไม่ต้องยื่นเอกสารเพิ่ม เหลือแค่ขั้นตอนไปรับเงิน ค.21 ต่างจาก ค.10 และ ค.20 อย่างไร ทั้งสามเป็นแบบของกรมสรรพากรที่เกี่ยวกับการคืนภาษี แต่ทำหน้าที่ต่างกัน ค.10 เป็นแบบคำร้องที่ผู้เสียภาษียื่นเพื่อขอคืน ส่วน ค.20 และ ค.21 เป็นหนังสือที่กรมสรรพากรส่งกลับมาหลังอนุมัติคืนแล้ว ต่างกันที่ ค.20 ใช้กับภาษีฝั่งธุรกิจ เช่น VAT ส่วน ค.21 ใช้กับภาษีเงินได้บุคคลธรรมดา แบบ ใครเป็นผู้ออก ใช้ทำอะไร ค.10 ผู้เสียภาษียื่นต่อกรมสรรพากร คำร้องขอคืนเงินภาษีอากร เช่น นิติบุคคลขอคืนภาษีที่ถูกหัก ณ ที่จ่าย ค.20 กรมสรรพากรส่งให้ผู้ประกอบการ แจ้งว่าอนุมัติคืนภาษีฝั่งธุรกิจแล้ว เช่น ภาษีมูลค่าเพิ่ม ค.21 กรมสรรพากรส่งให้ผู้เสียภาษีบุคคลธรรมดา แจ้งว่าอนุมัติคืนภาษีเงินได้บุคคลธรรมดาแล้ว ใช้รับเงินที่ธนาคาร กรณีขอคืน VAT แล้วถูกปฏิเสธ กรมสรรพากรจะส่งหนังสือ ค.30 แทน เจ้าของกิจการที่ต้องขอคืนภาษีในนามบริษัท ดูขั้นตอนได้ที่วิธีขอคืนภาษีนิติบุคคล ทำไมได้ ค.21 แทนเงินเข้าพร้อมเพย์ สาเหตุหลักคือผู้ขอคืนไม่ได้ผูกพร้อมเพย์กับเลขบัตรประจำตัวประชาชน กรมสรรพากรจึงโอนเงินเข้าบัญชีอัตโนมัติไม่ได้ และต้องส่งหนังสือแจ้งคืนให้ไปรับเงินแทน ปัจจุบันกรมสรรพากรคืนเงินภาษีได้ 3 ช่องทาง ขึ้นกับสถานะของผู้ขอคืน ช่องทาง ใครได้รับช่องทางนี้ โอนเข้าพร้อมเพย์ ผู้ที่ผูกพร้อมเพย์กับเลขบัตรประจำตัวประชาชน หนังสือ ค.21 รับเงินที่ธนาคารกรุงไทยหรือ ธ.ก.ส. ผู้ที่ไม่ได้ผูกพร้อมเพย์ด้วยเลขบัตรประจำตัวประชาชน เช็คคืนภาษี กรณีเฉพาะ เช่น คนต่างด้าว ห้างหุ้นส่วนสามัญ กองมรดก ข้อยกเว้นที่ควรรู้คือ ผู้ที่ได้เงินคืนเกิน 2 ล้านบาทรับได้เฉพาะช่องทางเข้าบัญชีเงินฝากธนาคาร (กรมสรรพากร ช่องทางรับเงินคืนภาษี) ได้รับ ค.21 แล้วต้องทำอย่างไร เมื่อได้รับหนังสือแจ้งคืน ให้นำหนังสือตัวจริงพร้อมบัตรประจำตัวประชาชนไปที่ธนาคารกรุงไทยหรือ ธ.ก.ส. เพื่อรับเงินคืนภาษี ขั้นตอนทั้งหมดใช้เวลาไม่นาน ก่อนไปให้ตรวจข้อมูลบนหนังสือให้ตรงกับบัตร และไม่ควรเก็บหนังสือไว้นาน เพราะถ้าหายต้องเสียเวลาขอฉบับใหม่ เช็กลิสต์เอกสาร ใช้เมื่อ หนังสือ ค.21 ตัวจริง ทุกกรณี บัตรประจำตัวประชาชนตัวจริง ผู้มีสัญชาติไทย บัตรที่ออกโดยกรมการปกครอง หรือหนังสือเดินทาง คนต่างด้าว บัตรประจำตัวผู้เสียภาษีอากร ถ้ามี ที่มา: กรมสรรพากร ช่องทางรับเงินคืนภาษี ค.21 แจ้งคืนภาษีทางไปรษณีย์ ใช้เวลากี่วัน ระยะเวลาแบ่งเป็น 2 ช่วง ช่วงแรกคือการพิจารณาคืนภาษี กรมสรรพากรระบุว่าคืนภายใน 3 เดือนนับจากวันรับเรื่อง ถ้าเอกสารชัดเจน ช่วงที่สองคือการส่งหนังสือทางไปรษณีย์หลังอนุมัติ ซึ่งขึ้นกับพื้นที่และการจัดส่ง ถ้าสถานะในระบบขึ้นว่าอนุมัติแล้วแต่รอนานยังไม่ได้รับ ควรติดต่อกรมสรรพากร วิธีเช็กว่าการขอคืนภาษีอยู่ขั้นไหน ขั้นตอนเช็กสถานะแบบละเอียด อ่านได้ที่เช็กสถานะคืนภาษีออนไลน์ ไม่ได้รับ ค.21 หรือทำหาย ต้องทำอย่างไร ถ้าระบบแจ้งว่าอนุมัติคืนภาษีและส่งหนังสือแล้ว แต่ไม่ได้รับ หรือได้รับแล้วทำหาย ชำรุด ให้ขอหนังสือแจ้งคืนฉบับใหม่ผ่านบริการของกรมสรรพากร ไม่ต้องยื่นขอคืนภาษีใหม่ทั้งหมด สาเหตุที่พบบ่อยของการไม่ได้รับคือที่อยู่ในแบบไม่ตรงกับที่อยู่ปัจจุบัน ถ้าต้องการเพียงสำเนาหนังสือแจ้งคืนไว้เป็นหลักฐาน ใช้แบบ ค.33 คำขอสำเนาหนังสือแจ้งคืนเงินภาษีอากร ดาวน์โหลดแบบทั้งสองได้ที่หน้าแบบฟอร์มของกรมสรรพากร ถ้าหนังสือเก่าเลยกำหนดรับเงินไปแล้ว ให้ใช้ขั้นตอนเดียวกันนี้ และสอบถาม 1161 ว่าต้องใช้เอกสารใดเพิ่ม ทำอย่างไรให้ครั้งหน้าได้เงินคืนเร็วโดยไม่ต้องรอ ค.21 วิธีที่ได้ผลที่สุดคือผูกพร้อมเพย์กับเลขบัตรประจำตัวประชาชนก่อนยื่นแบบ กรมสรรพากรจะโอนเงินคืนเข้าบัญชีที่ผูกไว้โดยตรง ไม่ต้องรอไปรษณีย์และไม่ต้องไปธนาคาร การยื่นแบบออนไลน์และส่งเอกสารประกอบครบตั้งแต่แรกช่วยให้การพิจารณาไม่สะดุด สรุป – ค.21 คือเงินของคุณที่รอให้ไปรับ ค.21 ไม่ใช่หนังสือเรียกเก็บภาษี แต่เป็นใบยืนยันว่ากรมสรรพากรอนุมัติคืนเงินให้คุณแล้ว สิ่งที่ต้องทำมีไม่มาก เจ้าของกิจการเก็บเอกสารภาษีให้พร้อมทุกปี PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ SME จัดการเอกสาร รายรับรายจ่าย และรายงานการเงินได้ครบในที่เดียว เอกสารรายได้และหนังสือรับรองการหักภาษี ณ ที่จ่ายอยู่เป็นระบบ พอถึงฤดูยื่นภาษีก็หยิบใช้ได้ทันที – ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ ค.21 เอกสาร ค.21 จากสรรพากรคืออะไร คือหนังสือแจ้งคืนเงินภาษีเงินได้บุคคลธรรมดา กรมสรรพากรส่งให้ผู้ที่ได้รับอนุมัติคืนภาษีแต่รับเงินผ่านพร้อมเพย์ไม่ได้ ใช้นำไปรับเงินที่ธนาคารกรุงไทยหรือ ธ.ก.ส. ได้ ค.21 แปลว่าต้องจ่ายภาษีเพิ่มไหม ไม่ใช่ หนังสือนี้แจ้งว่าคุณได้รับเงินคืน ถ้ากรมสรรพากรต้องการเรียกเก็บภาษีเพิ่ม จะใช้หนังสือแจ้งประเมินหรือหนังสือแจ้งให้ชำระภาษีซึ่งเป็นคนละฉบับ ไม่มีบัตรประชาชนตัวจริง ใช้สำเนาไปรับเงินได้ไหม ควรใช้ตัวจริง กรมสรรพากรระบุเอกสารที่ใช้รับเงินคือหนังสือแจ้งคืนและบัตรประจำตัวประชาชน ถ้าบัตรหมดอายุหรือหาย ควรทำบัตรใหม่ก่อนไปธนาคาร โทร 1161 เสียค่าโทรไหม ค่าโทรเป็นไปตามอัตราของผู้ให้บริการโทรศัพท์ที่ใช้ ถ้าไม่อยากเสียค่าโทร สอบถามผ่าน LINE ทางการของศูนย์สารนิเทศสรรพากร @rdintelligence ได้ ค.21 หายต้องยื่นขอคืนภาษีใหม่ไหม ไม่ต้อง การคืนภาษีอนุมัติแล้ว เพียงขอหนังสือแจ้งคืนฉบับใหม่ด้วยแบบ ค.39 ผ่านบริการของกรมสรรพากร หรือโทรสอบถาม 1161 ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ณ วันที่เผยแพร่ ขั้นตอนและช่องทางรับเงินคืนอาจเปลี่ยนตามประกาศของกรมสรรพากร ตรวจสอบข้อมูลล่าสุดได้ที่ rd.go.th หรือศูนย์สารนิเทศสรรพากร 1161 ข้อมูลคืนภาษีของคุณควรตรวจสอบผ่านเว็บไซต์กรมสรรพากรโดยตรงเท่านั้น ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

28 ก.ย. 2026

PEAK Account

17 min

ภาษีศุลกากร คืออะไร มีกี่ประเภท พร้อมวิธีคำนวณภาษีนำเข้า

ภาษีศุลกากรคือภาษีที่กรมศุลกากรเก็บจากสินค้าที่ข้ามพรมแดน ทั้งขาเข้าและขาออก สำหรับ SME ที่สั่งสินค้าจากต่างประเทศ ภาษีตัวนี้กระทบต้นทุนโดยตรง ถ้าคำนวณไม่ถูกตั้งแต่ก่อนสั่งซื้อ ราคาขายที่ตั้งไว้อาจไม่เหลือกำไร และตั้งแต่ 1 ม.ค. 2569 สินค้านำเข้าราคาต่ำก็ไม่ได้รับยกเว้นอากรแบบเดิมแล้ว ภาษีศุลกากร คืออะไร ภาษีศุลกากร หรือที่กฎหมายเรียกว่าอากรศุลกากร คือภาษีที่รัฐเก็บเมื่อมีการนำสินค้าเข้าหรือส่งสินค้าออกนอกราชอาณาจักร ผู้จัดเก็บคือกรมศุลกากร สังกัดกระทรวงการคลัง อัตราที่เก็บกำหนดตามพระราชกำหนดพิกัดอัตราศุลกากร พ.ศ. 2530 ซึ่งแยกอัตราตามชนิดของสินค้าแต่ละรายการ ภาษีศุลกากรมีบทบาทหลัก 3 อย่าง ศุลกากร คืออะไร และกรมศุลกากรเก็บภาษีอะไรบ้าง ศุลกากรคือหน่วยงานที่ดูแลการผ่านเข้าออกของสินค้าที่ด่านชายแดน ท่าเรือ และท่าอากาศยาน ในไทยคือกรมศุลกากร นอกจากเก็บอากรขาเข้าและอากรขาออกแล้ว กรมศุลกากรยังเก็บภาษีมูลค่าเพิ่ม ภาษีสรรพสามิต และภาษีเพื่อมหาดไทยของสินค้านำเข้าแทนหน่วยงานอื่นไปพร้อมกันในขั้นตอนเดียว ผู้นำเข้าจึงจ่ายภาษีทุกตัวครั้งเดียวตอนผ่านพิธีการ ภาษีศุลกากรมีกี่ประเภท ภาษีศุลกากรแบ่งตามทิศทางของสินค้าได้ 2 ประเภท คืออากรขาเข้าที่เก็บเมื่อนำสินค้าเข้ามาในไทย และอากรขาออกที่เก็บเมื่อส่งสินค้าออกไปต่างประเทศ ในทางปฏิบัติอากรขาเข้าคือภาษีที่ธุรกิจเจอบ่อยกว่ามาก เพราะอากรขาออกเก็บเฉพาะสินค้าไม่กี่รายการ ประเภท เก็บเมื่อ สินค้าที่ต้องเสีย อากรขาเข้า (Import Duty) นำสินค้าเข้ามาในไทย สินค้าเกือบทุกชนิด ยกเว้นรายการที่กฎหมายยกเว้น อากรขาออก (Export Duty) ส่งสินค้าออกนอกไทย เฉพาะบางรายการ เช่น ไม้ หนังดิบ อากรขาเข้า (Import Duty) อากรขาเข้าคือภาษีที่ผู้นำเข้าต้องจ่ายก่อนรับสินค้าออกจากด่าน คำนวณจากราคา CIF ซึ่งรวมราคาสินค้า ค่าประกันภัย และค่าขนส่งจนถึงไทย คูณด้วยอัตราอากรของพิกัดสินค้านั้น อัตรามีตั้งแต่ 0% ไปจนถึงหลายสิบเปอร์เซ็นต์ บางรายการเก็บตามปริมาณ เช่น ต่อกิโลกรัม หรือเก็บตามอัตราที่สูงกว่าระหว่างมูลค่ากับปริมาณ คำว่า duty tax หรือ import duty ที่เห็นในใบแจ้งค่าบริการของบริษัทขนส่ง หมายถึงอากรขาเข้าตัวนี้ รายละเอียดอัตราและตัวอย่างตามประเภทสินค้า อ่านเพิ่มเติมได้ที่ภาษีนำเข้า อัตราเท่าไร วิธีคำนวณ อากรขาออก อากรขาออกคืออากรที่เก็บเมื่อส่งสินค้าออกนอกประเทศ ปัจจุบันเก็บเฉพาะสินค้าบางรายการที่รัฐต้องการควบคุมการส่งออก ตามพิกัดอัตราอากรภาค 3 เช่น ไม้ส่งออกที่เก็บ 10% ของราคา FOB สินค้าส่งออกส่วนใหญ่จึงไม่มีอากรขาออก ภาษีตัวที่ผู้ส่งออกต้องใส่ใจจริง ๆ คือ VAT 0% ซึ่งมีเงื่อนไขเรื่องเอกสาร อ่านต่อได้ที่ภาษีส่งออก มีอะไรบ้าง นำเข้าสินค้าต้องเสียภาษีอะไรบ้าง การนำเข้าสินค้ามีภาษีได้สูงสุด 4 ตัว ได้แก่ อากรขาเข้า ภาษีสรรพสามิต ภาษีเพื่อมหาดไทย และภาษีมูลค่าเพิ่ม สินค้าทั่วไปมักเสียแค่อากรขาเข้ากับ VAT 7% ส่วนสรรพสามิตเกิดเฉพาะสินค้าในบัญชีของกรมสรรพสามิต เช่น รถยนต์ เครื่องดื่ม น้ำหอม ทุกตัวจ่ายรวมกันที่กรมศุลกากร ภาษี ฐานคำนวณ เสียเมื่อไร อากรขาเข้า ราคา CIF สินค้าเกือบทุกชนิด ภาษีสรรพสามิต ตามพิกัดอัตราภาษีสรรพสามิต สินค้าในบัญชีสรรพสามิตเท่านั้น ภาษีเพื่อมหาดไทย 10% ของภาษีสรรพสามิต เมื่อมีภาษีสรรพสามิต ภาษีมูลค่าเพิ่ม 7% CIF บวกอากรขาเข้า สรรพสามิต และภาษีอื่น สินค้าเกือบทุกชนิด ฐาน VAT ของสินค้านำเข้ากำหนดไว้ในประมวลรัษฎากร มาตรา 79/2 คือราคา CIF บวกอากรขาเข้า ภาษีสรรพสามิต และภาษีหรือค่าธรรมเนียมอื่นตามที่กำหนด (rd.go.th) VAT จึงคิดทับบนอากรอีกชั้นหนึ่ง ส่วนภาษีสรรพสามิตตามพระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 คำนวณตามมูลค่า ตามปริมาณ หรือทั้งสองแบบ แล้วแต่ชนิดสินค้า สูตรเก่าที่ยังเห็นในบทความหลายแห่งเป็นวิธีตามกฎหมายเดิม ก่อนนำเข้าสินค้ากลุ่มนี้ควรเช็กอัตรากับกรมสรรพสามิตหรือตัวแทนออกของ วิธีคำนวณภาษีศุลกากรขาเข้า พร้อมตัวอย่าง การคำนวณภาษีนำเข้ามี 3 ขั้น เริ่มจากหาราคา CIF เป็นเงินบาท จากนั้นคูณอัตราอากรขาเข้าตามพิกัดสินค้า แล้วนำ CIF บวกอากรมาคูณ 7% เป็น VAT ผลรวมของอากรและ VAT คือเงินที่ต้องจ่ายให้กรมศุลกากรก่อนรับของ ถ้ามีสรรพสามิตให้บวกเข้าฐาน VAT ด้วย ขั้นที่ 1 หาราคา CIF และพิกัดสินค้า ราคา CIF คือราคาสินค้า (Cost) บวกค่าประกันภัย (Insurance) และค่าขนส่ง (Freight) จนถึงด่านไทย แปลงเป็นเงินบาทด้วยอัตราแลกเปลี่ยนที่กรมศุลกากรประกาศ ถ้าซื้อแบบ FOB ต้องบวกค่าขนส่งและค่าประกันเองก่อนคำนวณ พิกัดสินค้า (HS Code) เป็นตัวกำหนดอัตราอากร เช็กได้ที่ระบบค้นหาพิกัดอัตราศุลกากร ของกรมศุลกากร ถ้าใส่พิกัดผิด อัตราอากรผิดทั้งหมด ขั้นที่ 2 ตัวอย่างการคำนวณ บริษัท ก จำกัด (ชื่อสมมุติ) นำเข้าอุปกรณ์ครัวจากต่างประเทศ ราคา CIF 100,000 บาท สมมุติอัตราอากรขาเข้า 10% และไม่อยู่ในบัญชีสรรพสามิต รายการ จำนวนเงิน ราคา CIF 100,000 บาท อากรขาเข้า 10% 10,000 บาท VAT 7% 7,700 บาท รวมจ่ายกรมศุลกากร 17,700 บาท ต้นทุนสินค้าที่ต้องบันทึกคือ 110,000 บาท (CIF บวกอากร) ส่วน VAT 7,700 บาท ถ้าบริษัทจด VAT นำไปเป็นภาษีซื้อได้ ไม่ต้องรวมในต้นทุน ขั้นที่ 3 นำ VAT นำเข้ามาเครดิตเป็นภาษีซื้อ ผู้นำเข้าที่จด VAT ใช้ใบเสร็จรับเงินของกรมศุลกากรเป็นหลักฐานภาษีซื้อ นำไปหักกับภาษีขายในแบบ ภ.พ.30 ของเดือนนั้นได้ วิธีบันทึกภาษีซื้อและภาษีขายอ่านได้ที่ภาษีซื้อ ภาษีขาย คืออะไร ส่วนค่าขนส่งและค่าออกของที่จ่ายให้ชิปปิ้ง ดูการบันทึกบัญชีค่าขนส่ง สินค้านำเข้าราคาไม่เกิน 1,500 บาท ต้องเสียภาษีไหม ต้องเสียแล้ว ตั้งแต่ 1 ม.ค. 2569 สินค้านำเข้าที่มีมูลค่าตั้งแต่ 1 บาทขึ้นไปต้องเสียทั้งอากรขาเข้าและ VAT 7% ตามประกาศกรมศุลกากร ที่ 219/2568 เดิมสินค้ามูลค่าไม่เกิน 1,500 บาทได้รับยกเว้นอากร และก่อนกลางปี 2567 ได้รับยกเว้น VAT ด้วย ข้อนี้กระทบร้านออนไลน์ที่สั่งสินค้าล็อตเล็กจากแพลตฟอร์มต่างประเทศมาขายต่อโดยตรง ต้นทุนต่อชิ้นจะสูงขึ้นทั้งจากอากรและ VAT ยังมีสินค้าบางประเภทที่ได้รับยกเว้นอากรตามภาค 4 ของพิกัดอัตราศุลกากร ควรตรวจสอบกับกรมศุลกากรหรือบริษัทขนส่งก่อนตั้งราคาขาย ลดภาษีศุลกากรได้อย่างไร ผู้นำเข้าลดอากรได้ถูกกฎหมายหลายทาง ที่ใช้บ่อยคือขอสิทธิลดอากรตามความตกลงการค้าเสรี (FTA) โดยแสดงหนังสือรับรองถิ่นกำเนิดสินค้า เช่น Form D สำหรับอาเซียน และ Form E สำหรับจีน นอกจากนี้ยังมีสิทธิประโยชน์ BOI เขตปลอดอากร และคลังสินค้าทัณฑ์บน วิธี เหมาะกับ สิ่งที่ต้องเตรียม สิทธิ FTA สินค้าจากประเทศคู่สัญญา หนังสือรับรองถิ่นกำเนิด (Form D, Form E ฯลฯ) BOI กิจการที่ได้รับส่งเสริมการลงทุน บัตรส่งเสริมและอนุมัติบัญชีวัตถุดิบ เขตปลอดอากร หรือคลังทัณฑ์บน ผลิตหรือพักสินค้าเพื่อส่งออก อนุมัติจากกรมศุลกากร คืนอากรเมื่อส่งออก นำเข้าวัตถุดิบมาผลิตแล้วส่งออก หลักฐานการนำเข้าและส่งออกตามเวลาที่กำหนด อัตรา FTA ของแต่ละสินค้าไม่เท่ากัน บางรายการเหลือ 0% บางรายการลดเพียงบางส่วน ให้เช็กในระบบพิกัดของกรมศุลกากรโดยเลือกความตกลงที่ใช้ ข้อผิดพลาดที่ทำให้จ่ายภาษีศุลกากรเกินหรือโดนปรับ ปัญหาที่พบบ่อยที่สุดคือสำแดงพิกัดหรือราคาไม่ถูกต้อง ซึ่งอาจถูกเรียกเก็บอากรเพิ่มพร้อมเบี้ยปรับ รองลงมาคือลืมรวมค่าขนส่งและค่าประกันในราคา CIF และไม่ได้นำ VAT นำเข้าไปเครดิตภาษีซื้อ ทำให้ต้นทุนสูงเกินจริงโดยไม่จำเป็น ข้อผิดพลาด ผลที่ตามมา ใช้พิกัดสินค้าผิด อัตราอากรผิด อาจถูกประเมินเพิ่มและปรับ สำแดงราคาต่ำกว่าจริง ถือเป็นความผิดตามกฎหมายศุลกากร คำนวณจากราคาสินค้าอย่างเดียว ไม่ใช่ CIF ตั้งงบภาษีต่ำไป ต้นทุนจริงสูงกว่าที่คิด ไม่ขอสิทธิ FTA ทั้งที่มีสิทธิ จ่ายอากรเต็มอัตรา รวม VAT นำเข้าเป็นต้นทุนสินค้า เสียสิทธิเครดิตภาษีซื้อ กำไรทางบัญชีต่ำไป สรุป ภาษีศุลกากรคือต้นทุนที่ต้องคำนวณก่อนสั่งซื้อ ภาษีศุลกากรแบ่งเป็นอากรขาเข้าและอากรขาออก ธุรกิจส่วนใหญ่เจอแค่อากรขาเข้าที่คิดจากราคา CIF แล้วมี VAT 7% คิดทับอีกชั้น สิ่งที่ควรทำก่อนนำเข้าคือ จัดการต้นทุนนำเข้าและภาษีซื้อด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ SME จัดการเอกสาร รายรับรายจ่าย และรายงานการเงินได้ครบในที่เดียว บันทึกต้นทุนนำเข้า แยก VAT นำเข้าเป็นภาษีซื้อ และออกรายงานภาษีซื้อสำหรับยื่น ภ.พ.30 ได้ในระบบเดียว – ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับภาษีศุลกากร ภาษีศุลกากร หมายถึงอะไร ภาษีศุลกากรหมายถึงอากรที่กรมศุลกากรเก็บจากสินค้าที่นำเข้าหรือส่งออกนอกราชอาณาจักร แบ่งเป็นอากรขาเข้าและอากรขาออก อัตรากำหนดตามพระราชกำหนดพิกัดอัตราศุลกากร พ.ศ. 2530 ภาษีศุลกากรกับภาษีนำเข้าต่างกันอย่างไร ภาษีศุลกากรเป็นคำรวมของอากรขาเข้าและอากรขาออก ส่วนคำว่าภาษีนำเข้าที่คนทั่วไปใช้ มักหมายถึงภาษีทั้งหมดที่จ่ายตอนนำเข้า ได้แก่ อากรขาเข้า VAT และสรรพสามิตถ้ามี ภาษีศุลกากรนำไปเป็นค่าใช้จ่ายได้ไหม อากรขาเข้าถือเป็นส่วนหนึ่งของต้นทุนสินค้า บันทึกรวมกับราคา CIF และทยอยเป็นค่าใช้จ่ายเมื่อขายสินค้าออกไป ส่วน VAT นำเข้าถ้าจด VAT ให้บันทึกเป็นภาษีซื้อ ไม่รวมในต้นทุน ซื้อของจากเว็บต่างประเทศมาใช้เอง ต้องเสียภาษีศุลกากรไหม ต้องเสีย ตั้งแต่ 1 ม.ค. 2569 สินค้านำเข้ามูลค่าตั้งแต่ 1 บาทขึ้นไปต้องเสียอากรขาเข้าและ VAT 7% ไม่ว่าจะซื้อมาใช้เองหรือขายต่อ เว้นแต่สินค้าที่อยู่ในรายการยกเว้นอากรตามกฎหมาย ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ณ วันที่เผยแพร่ อัตราอากรและหลักเกณฑ์อาจเปลี่ยนแปลงตามประกาศของกรมศุลกากร กรมสรรพากร และกรมสรรพสามิต ก่อนนำเข้าสินค้าจริงควรตรวจสอบพิกัดและอัตรากับหน่วยงานหรือตัวแทนออกของ และปรึกษาผู้สอบบัญชีสำหรับกรณีเฉพาะ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

28 ก.ย. 2026

PEAK Account

24 min

ภาษีส่งออก ส่งออกสินค้าต่างประเทศ เสียภาษีมูลค่าเพิ่มอย่างไร

ได้ออร์เดอร์จากลูกค้าต่างประเทศครั้งแรกเป็นเรื่องน่าตื่นเต้น แต่คำถามที่ตามมาทันทีคือต้องคิด VAT 7% เหมือนขายในประเทศหรือเปล่า และถ้าเอกสารไม่ครบจะเป็นอะไรไหม ความกังวลนี้เข้าใจได้ เพราะภาษีส่งออกเกี่ยวข้องกับหลายหน่วยงาน ผู้ประกอบการที่ส่งออกสินค้าไปต่างประเทศมีสิทธิ์เสีย VAT ในอัตรา 0% ไม่ต้องเก็บภาษีจากผู้ซื้อต่างชาติ แต่ยังนำภาษีซื้อมาขอคืนได้เต็มจำนวน สิทธิ์นี้ไม่ได้มาอัตโนมัติ ต้องมีเอกสารครบ ยื่นแบบถูกต้อง และเข้าเงื่อนไขที่สรรพากรกำหนด ถ้าเอกสารขาด อาจถูกเรียกเก็บ VAT 7% ย้อนหลังพร้อมเบี้ยปรับ ภาษีส่งออกคืออะไร ภาพรวมภาษีที่เกี่ยวข้องกับธุรกิจส่งออก ภาษีส่งออกไม่ได้เป็นภาษีตัวเดียว แต่หมายถึงภาษีทุกตัวที่ธุรกิจส่งออกต้องจัดการ หลักๆ มี 3 ประเภท คือภาษีมูลค่าเพิ่ม อากรขาออก และภาษีเงินได้นิติบุคคล แต่ละประเภทมีหน่วยงานรับผิดชอบและเงื่อนไขต่างกัน สำหรับผู้ส่งออก SME ส่วนใหญ่ ตัวที่ต้องจัดการจริงจังที่สุดคือ VAT 0% ประเภทภาษี หน่วยงาน อัตราสำหรับการส่งออก ภาษีมูลค่าเพิ่ม (VAT) กรมสรรพากร 0% และขอคืนภาษีซื้อได้ อากรขาออก กรมศุลกากร สินค้าส่วนใหญ่ 0% ภาษีเงินได้นิติบุคคล (CIT) กรมสรรพากร 20% ของกำไรสุทธิ ตามปกติ ภาษีมูลค่าเพิ่ม (VAT) สำหรับการส่งออก การส่งออกสินค้าไปนอกราชอาณาจักรใช้อัตรา VAT 0% ตามประมวลรัษฎากร มาตรา 80/1 (ตัวบทมาตรา 80 ถึง 82 กรมสรรพากร) ข้อดีคือผู้ส่งออกไม่ต้องเก็บ VAT จากลูกค้าต่างชาติ แต่ยังนำภาษีซื้อที่เกิดจากการซื้อวัตถุดิบหรือค่าใช้จ่ายในประเทศมาขอคืนได้ ภาษีศุลกากร (อากรขาออก) สินค้าส่งออกส่วนใหญ่ได้รับยกเว้นอากรขาออก มีเพียงสินค้าบางประเภท เช่น ไม้ หนังดิบ และแร่บางชนิดที่ต้องเสียอากร ตัวอย่างที่กรมศุลกากรยกไว้คือไม้ส่งออกที่เก็บอากร 10% ของราคา FOB เช็กพิกัดสินค้าของตัวเองได้ที่ระบบตีความพิกัดอัตราศุลกากร ส่วนรายละเอียดภาษีศุลกากรทั้งระบบ อ่านเพิ่มเติมได้ที่ทำธุรกิจนำเข้า-ส่งออก ต้องรู้จักภาษีศุลกากร ภาษีสรรพสามิตกับการส่งออก ภาษีสรรพสามิตเกี่ยวกับสินค้าเฉพาะกลุ่ม เช่น เครื่องดื่ม สุรา หรือน้ำมัน ถ้าส่งสินค้าเหล่านี้ออกนอกประเทศ กฎกระทรวงภายใต้ พ.ร.บ.ภาษีสรรพสามิต พ.ศ. 2560 ให้สิทธิ์ยกเว้นหรือคืนภาษีตามเงื่อนไขที่กำหนด (กฎกระทรวงการยกเว้นหรือคืนภาษีสำหรับสินค้าที่ส่งออก) ผู้ส่งออกต้องยื่นคำขอต่อกรมสรรพสามิตเอง สิทธิ์นี้ไม่ได้เกิดขึ้นอัตโนมัติ ภาษีเงินได้นิติบุคคล กำไรจากการส่งออกต้องนำมาคำนวณภาษีเงินได้นิติบุคคลตามปกติ อัตรา 20% ของกำไรสุทธิ ไม่ว่าจะขายในประเทศหรือส่งออก กำไรทุกบาทรวมเป็นฐานภาษีเดียวกัน ภาษีส่งออกต่างจากภาษีนำเข้าอย่างไร รายการ ส่งออก นำเข้า VAT 0% และขอคืนภาษีซื้อได้ 7% ของราคา CIF รวมอากรขาเข้า อากรศุลกากร ส่วนใหญ่ 0% 0-80% ตามพิกัดสินค้า เอกสารหลัก ใบขนสินค้าขาออก ใบขนสินค้าขาเข้า การส่งออกมีภาระภาษีเบากว่าการนำเข้าอย่างชัดเจน เพราะทั้ง VAT และอากรขาออกส่วนใหญ่เป็น 0% ส่วนภาษีเงินได้คิดจากกำไรสุทธิเหมือนกันทั้งสองฝั่ง ถ้าทำธุรกิจนำเข้าด้วย ดูรายละเอียดฝั่งขาเข้าได้ที่อัตราภาษีนำเข้า VAT อัตรา 0% สำหรับการส่งออก เงื่อนไขที่ต้องรู้ VAT อัตรา 0% คือหัวใจที่ทำให้ธุรกิจส่งออกได้เปรียบเรื่องภาษี ผู้ส่งออกไม่ต้องเก็บ VAT จากผู้ซื้อ และยังขอคืน VAT ที่จ่ายตอนซื้อวัตถุดิบได้ แต่สิทธิ์นี้ใช้ได้เฉพาะผู้ที่จด VAT แล้ว ส่งสินค้าออกจริง และมีเอกสารพิสูจน์ครบตามที่กรมสรรพากรกำหนด VAT 0% แตกต่างจากการยกเว้น VAT อย่างไร หลายคนสับสนระหว่าง VAT 0% กับการยกเว้น VAT ทั้งที่ผลต่างกันมาก รายการ VAT 0% (ส่งออก) ยกเว้น VAT ขอคืนภาษีซื้อ ขอคืนได้เต็มจำนวน ขอคืนไม่ได้ ยื่น ภ.พ.30 ต้องยื่นทุกเดือน ไม่ต้องยื่น ตัวอย่างกิจการ ส่งออกสินค้า โรงเรียนเอกชน สถานพยาบาล ข้อแตกต่างสำคัญที่สุดอยู่ที่การขอคืนภาษีซื้อ ผู้ส่งออกเรียก VAT ที่จ่ายตอนซื้อวัตถุดิบคืนได้ทั้งหมด แต่กิจการที่ยกเว้น VAT เรียกคืนไม่ได้เลย VAT ส่วนนั้นจึงกลายเป็นต้นทุนทันที ผู้ส่งออกที่รายได้ยังไม่ถึง 1.8 ล้านบาทต่อปีไม่ได้ถูกบังคับให้จด VAT แต่หลายรายเลือกจดเอง เพราะการส่งออกแทบไม่มีภาษีขาย แต่มีภาษีซื้อจากวัตถุดิบและค่าใช้จ่ายต่างๆ การจดจึงทำให้ขอคืนเงินส่วนนี้ได้ เงื่อนไขตามกฎหมายเพื่อรับสิทธิ์ VAT 0% กรมสรรพากรกำหนดเงื่อนไขไว้ชัดเจน ผู้ส่งออกต้องปฏิบัติตามเงื่อนไขหลักดังนี้ ถ้าขาดเงื่อนไขข้อใดข้อหนึ่ง สรรพากรมีสิทธิ์ปรับให้เสีย VAT 7% แทน 0% พร้อมเบี้ยปรับและเงินเพิ่ม รายละเอียดเอกสารแยกตามลักษณะการส่งออก 8 กรณีอยู่ในคำสั่งกรมสรรพากร (ป.97/2543) ส่งออกบริการไปต่างประเทศ ได้ VAT 0% ไหม ได้ ถ้าเป็นบริการที่ทำในประเทศไทยและลูกค้านำผลของบริการไปใช้ในต่างประเทศ ตามมาตรา 80/1 (2) ส่วนบริการที่ไปทำในต่างประเทศทั้งหมดอยู่นอกขอบเขต VAT ไทยตั้งแต่แรก กรณีที่พลาดบ่อยคือลูกค้าต่างชาติจ่ายเงิน แต่ใช้ผลงานในไทย ซึ่งไม่ได้อัตรา 0% ลักษณะบริการ ภาษีมูลค่าเพิ่ม ทำงานในไทย ลูกค้าใช้ผลงานในต่างประเทศ เช่น พัฒนาซอฟต์แวร์ให้บริษัทต่างชาติใช้งานในประเทศของตัวเอง อัตรา 0% ไปทำงานในต่างประเทศทั้งหมด เช่น ส่งทีมไปติดตั้งระบบที่ต่างประเทศ อยู่นอกขอบเขต VAT ไทย ลูกค้าอยู่ต่างประเทศ แต่ใช้บริการในไทย เช่น จัดงานสัมมนาในไทยให้บริษัทต่างชาติ อัตรา 7% ตามปกติ หลักฐานที่ควรเก็บคือสัญญาหรืออีเมลว่าจ้างที่ระบุว่านำผลงานไปใช้ที่ไหน และหลักฐานรับเงินจากต่างประเทศ ถ้างานก้ำกึ่ง เช่น ลูกค้าใช้ผลงานทั้งในไทยและต่างประเทศ ควรขอข้อหารือจากกรมสรรพากรก่อนออกเอกสาร บางประเทศหักภาษี ณ ที่จ่ายก่อนโอนเงินค่าบริการมาให้ ให้ขอหนังสือรับรองการหักภาษีจากลูกค้าเก็บไว้ทุกครั้ง เพราะอาจใช้เป็นเครดิตภาษีตามอนุสัญญาภาษีซ้อนระหว่างไทยกับประเทศนั้นได้ ควรให้ผู้สอบบัญชีตรวจเงื่อนไขของแต่ละประเทศ เอกสารหลักฐานสำคัญที่ต้องเตรียมเมื่อส่งออกสินค้า เอกสาร 3 ชุดหลักที่สรรพากรใช้ตรวจสอบว่าการส่งออกเกิดขึ้นจริง คือใบขนสินค้าขาออก เอกสารขายที่ออกให้ผู้ซื้อต่างประเทศ และหลักฐานการรับชำระเงินจากต่างประเทศ ข้อมูลในเอกสารทุกชุดต้องตรงกัน ทั้งชื่อผู้ซื้อ จำนวนสินค้า และมูลค่า ถ้าไม่ตรงกันจุดใดจุดหนึ่ง เจ้าหน้าที่อาจไม่ยอมรับว่าเป็นการส่งออก ใบขนสินค้าขาออก (Export Declaration) ใบขนสินค้าขาออกคือเอกสารที่แสดงว่าสินค้าผ่านพิธีการศุลกากรและส่งออกจริง ปัจจุบันยื่นผ่านระบบ e-Customs ของกรมศุลกากร สิ่งที่ต้องตรวจสอบคือสถานะต้องเป็นส่งออกสมบูรณ์ จึงจะใช้เป็นหลักฐาน VAT 0% ได้ เอกสารขายสำหรับการส่งออก ผู้ส่งออกต้องออกเอกสารขายให้ผู้ซื้อต่างประเทศทุกครั้งที่ส่งออก เช่น Commercial Invoice และระบุมูลค่าสินค้ากับอัตรา VAT 0% ไว้อย่างชัดเจน เอกสารนี้ต้องเก็บรักษาไว้อย่างน้อย 5 ปีตามที่กฎหมายกำหนด หลักฐานการรับชำระเงินจากต่างประเทศ (Credit Advice หรือ SWIFT Slip) เอกสารจากธนาคารที่ยืนยันว่าผู้ซื้อต่างประเทศโอนเงินค่าสินค้าเข้ามาจริง เช่น Credit Advice (หนังสือแจ้งเงินเข้า) หรือ SWIFT Slip เอกสารนี้ใช้พิสูจน์ว่าธุรกรรมส่งออกเกิดขึ้นจริงและเงินไหลเข้าประเทศไทย วิธีคำนวณภาษีมูลค่าเพิ่มสำหรับธุรกิจส่งออก พร้อมตัวอย่างจริง การคำนวณ VAT ส่งออกไม่ซับซ้อน ภาษีขายเป็นศูนย์ ภาษีซื้อทั้งหมดจึงกลายเป็นยอดที่ขอคืนได้ จุดที่ต้องระวังมีสองเรื่อง คือการแปลงมูลค่าเงินตราต่างประเทศเป็นเงินบาท และกรณีเอกสารไม่ครบ ซึ่งทำให้ยอดที่ควรได้คืนกลายเป็นภาษีที่ต้องจ่าย หลักการใช้อัตราแลกเปลี่ยนในการแปลงมูลค่าส่งออกเป็นเงินบาท มูลค่าส่งออกที่เป็นเงินตราต่างประเทศต้องแปลงเป็นเงินบาท โดยใช้อัตราแลกเปลี่ยน ณ วันที่ส่งออก (วันที่ออกใบขนสินค้า) ใช้อัตราอ้างอิงของธนาคารแห่งประเทศไทย หรืออัตราซื้อของธนาคารพาณิชย์ที่ผู้ส่งออกใช้บริการ ตัวอย่างการคำนวณ กรณีส่งออกถูกต้อง เอกสารครบ (ใช้สิทธิ์ VAT 0%) สมมุติบริษัท ก จำกัด (ชื่อสมมุติ) ส่งออกสินค้าไปสหรัฐฯ มูลค่า 10,000 USD อัตราแลกเปลี่ยน 35 บาทต่อ USD และซื้อวัตถุดิบในประเทศ 200,000 บาท (รวม VAT 7%) ขั้นที่ 1 แปลงมูลค่าส่งออกเป็นเงินบาท มูลค่าส่งออก = 10,000 USD × 35 = 350,000 บาท ภาษีขาย = 350,000 × 0% = 0 บาท ขั้นที่ 2 คำนวณภาษีซื้อที่ขอคืนได้ ค่าวัตถุดิบก่อน VAT = 200,000 ÷ 1.07 = 186,916 บาท ภาษีซื้อ = 200,000 – 186,916 = 13,084 บาท ขั้นที่ 3 สรุปผลลัพธ์ รายการ จำนวนเงิน ภาษีขาย 0 บาท ภาษีซื้อ 13,084 บาท ขอคืนจากสรรพากร 13,084 บาท ภาษีขายเป็น 0 แต่มีภาษีซื้อ 13,084 บาท ผู้ส่งออกจึงมีสิทธิ์ขอคืนเต็มจำนวนผ่านแบบ ภ.พ.30 (แบบยื่นภาษีมูลค่าเพิ่มรายเดือน) ตัวอย่างการคำนวณ กรณีเอกสารไม่ครบถ้วน (ต้องเสีย VAT 7%) ใช้ข้อมูลเดียวกัน แต่บริษัทไม่มีใบขนสินค้าขาออกหรือเอกสารไม่สมบูรณ์ สรรพากรจะถือเป็นการขายในประเทศที่ต้องเสีย VAT 7% ภาษีขาย = 350,000 × 7% = 24,500 บาท ภาษีที่ต้องจ่าย = 24,500 – 13,084 = 11,416 บาท รายการ จำนวนเงิน ภาษีที่ต้องจ่ายหลังหักภาษีซื้อ 11,416 บาท เบี้ยปรับและเงินเพิ่ม คิดเพิ่มตามจำนวนภาษีและระยะเวลาที่ล่าช้า จากที่ควรได้เงินคืน 13,084 บาท กลายเป็นต้องจ่าย 11,416 บาท ส่วนต่างรวม 24,500 บาท ยังไม่รวมเบี้ยปรับและเงินเพิ่ม ตัวเลขนี้คือเหตุผลที่ผู้ส่งออกต้องจริงจังกับเอกสาร ตัวอย่างการบันทึกบัญชีสำหรับธุรกิจส่งออก เมื่อส่งออกสินค้าแล้ว ต้องบันทึกบัญชีให้ถูกต้องด้วย ตัวอย่างด้านล่างใช้กรณีส่งออกข้างต้น มูลค่า 350,000 บาท บันทึกรายได้จากการส่งออก (VAT 0%) รายการ เดบิต เครดิต ลูกหนี้การค้าต่างประเทศ 350,000 รายได้จากการขายส่งออก 350,000 VAT เป็น 0% จึงไม่มียอดภาษีขายที่ต้องบันทึก บันทึกภาษีซื้อจากการซื้อวัตถุดิบ รายการ เดบิต เครดิต สินค้าคงเหลือ (วัตถุดิบ) 186,916 ภาษีซื้อ 13,084 เจ้าหนี้การค้า 200,000 บันทึกการขอคืน VAT ผ่าน ภ.พ.30 รายการ เดบิต เครดิต ลูกหนี้กรมสรรพากร 13,084 ภาษีซื้อ 13,084 ค่าขนส่งสินค้าไปต่างประเทศก็ต้องบันทึกให้ถูกหมวดเช่นกัน ดูแนวทางได้ที่วิธีบันทึกบัญชีค่าขนส่ง ขั้นตอนการยื่นภาษีและแบบฟอร์มสำหรับธุรกิจส่งออก ผู้ส่งออกที่จด VAT แล้วต้องยื่นแบบ ภ.พ.30 ทุกเดือน แม้เดือนนั้นจะไม่มีการขายก็ตาม เพราะการไม่ยื่นแบบมีค่าปรับแยกต่างหาก และเป็นช่องทางเดียวที่จะขอคืนภาษีซื้อได้ ขั้นตอนหลักคือลงรายงานภาษีขายและภาษีซื้อ คำนวณผลต่าง แล้วเลือกว่าจะรับคืนเป็นเงินสดหรือยกไปใช้เดือนถัดไป การลงรายงานภาษีขายและการยื่นแบบ ภ.พ.30 ปัญหาภาษีที่ผู้ส่งออก VAT 0% ต้องระวัง และวิธีป้องกัน ปัญหาที่ทำให้ผู้ส่งออกเสียสิทธิ์ VAT 0% ส่วนใหญ่ไม่ได้มาจากการตั้งใจเลี่ยงภาษี แต่มาจากเอกสารไม่ครบ ข้อมูลไม่ตรงกัน หรือเข้าใจเงื่อนไขผิด การรู้จุดเสี่ยงล่วงหน้าช่วยให้ไม่ต้องเสีย VAT 7% ย้อนหลังพร้อมเบี้ยปรับ ข้อผิดพลาด ผลเสีย วิธีป้องกัน ไม่เก็บใบขนสินค้าขาออก หรือสถานะไม่สมบูรณ์ ถูกเรียก VAT 7% ย้อนหลัง ตรวจสถานะใบขนใน e-Customs ทุกครั้งหลังส่งออก ไม่ลงรายงานภาษีขายเพราะคิดว่า VAT 0% ไม่ต้องทำอะไร ข้อมูลไม่ตรงกับใบขน ขอคืน VAT ไม่ได้ ออกเอกสารขายและลงรายงานภาษีขายอัตรา 0% ทุกครั้ง ใช้อัตราแลกเปลี่ยนผิดวัน มูลค่าส่งออกไม่ตรง ถูกปรับ ใช้อัตรา ณ วันที่ออกใบขนสินค้า และเก็บหลักฐานอ้างอิง ไม่มีหลักฐานรับเงินจากต่างประเทศ สรรพากรไม่เชื่อว่าส่งออกจริง เก็บ Credit Advice หรือ SWIFT Slip ทุกรายการ ขายให้ผู้ส่งออกรายอื่นในไทยแล้วคิด VAT 0% ถือเป็นการขายในประเทศ ต้องเสีย 7% คิด 0% เฉพาะเมื่อเป็นผู้ส่งออกเอง หรือเข้ากรณีที่ ป.97/2543 กำหนด ยื่น ภ.พ.30 ช้ากว่ากำหนด เสียเงินเพิ่ม 1.5% ต่อเดือน ตั้งเตือนให้ยื่นก่อนวันที่ 15 (กระดาษ) หรือ 23 (ออนไลน์) สรุป ภาษีส่งออกได้เปรียบ แต่สิทธิ์ขึ้นอยู่กับเอกสาร ธุรกิจส่งออกได้เปรียบเรื่องภาษีชัดเจน เพราะ VAT 0% ทำให้เรียก VAT ที่จ่ายไปคืนได้ทุกบาท และอากรขาออกส่วนใหญ่เป็นศูนย์ แต่สิทธิ์ทั้งหมดนี้ขึ้นอยู่กับเอกสาร ผู้ส่งออกที่เก็บเอกสารเป็นระบบตั้งแต่วันแรก ไม่เพียงได้สิทธิ์ครบ แต่ยังได้เงินคืนเร็วขึ้น ซึ่งหมายถึงเงินทุนหมุนเวียนที่กลับมาใช้ขยายธุรกิจได้ จัดการภาษีส่งออกให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ SME จัดการเอกสาร รายรับรายจ่าย และรายงานการเงินได้ครบในที่เดียว ลองใช้ PEAK จัดระบบเอกสารและบัญชีให้พร้อมสำหรับทุกออร์เดอร์ต่างประเทศ – ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อย เกี่ยวกับภาษีส่งออกสินค้าไปต่างประเทศ ภาษีส่งออกกี่เปอร์เซ็นต์ ภาษีมูลค่าเพิ่มของการส่งออกที่เข้าเงื่อนไขคือ 0% ส่วนอากรขาออกสินค้าส่วนใหญ่ไม่มี มีเฉพาะบางรายการที่อัตราแตกต่างกันตามพิกัด เช่น ไม้ส่งออกที่ 10% ของราคา FOB คำตอบจึงขึ้นอยู่กับประเภทสินค้า ควรเช็กพิกัดศุลกากรของสินค้าตัวเองก่อน ส่งออกสินค้าผ่านแพลตฟอร์มออนไลน์ เช่น Amazon หรือ Shopee Global ได้ VAT 0% ไหม ได้ ถ้ามีหลักฐานยืนยันว่าสินค้าถูกส่งออกนอกราชอาณาจักรจริง เช่น ใบขนสินค้าขาออก ใบตราส่งสินค้า (Bill of Lading หรือ Air Waybill) และหลักฐานการรับเงินจากต่างประเทศ แม้จะขายผ่านแพลตฟอร์มก็ต้องเก็บเอกสารเหล่านี้ให้ครบ มิฉะนั้นสรรพากรอาจปรับเป็น VAT 7% ส่งออกแล้วสินค้าถูกตีกลับ (Re-import) ต้องเสีย VAT อีกไหม สินค้าที่ส่งออกแล้วนำกลับเข้ามาอาจต้องเสียอากรขาเข้าและ VAT ขาเข้าใหม่ เว้นแต่เข้าเงื่อนไขยกเว้นตามกฎหมายศุลกากร เช่น ส่งกลับมาซ่อมแล้วส่งออกอีกครั้ง ต้องแจ้งเจ้าหน้าที่ศุลกากรทุกกรณีเพื่อใช้สิทธิ์ให้ถูกต้อง ผู้ส่งออกนำภาษีซื้อมาใช้ได้ภายในกี่เดือน ภาษีซื้อควรนำมาใช้ในเดือนภาษีที่ได้รับใบกำกับภาษี ถ้ามีเหตุจำเป็นที่ใช้ไม่ทันในเดือนนั้น ยังนำไปใช้ในเดือนถัดไปได้ แต่ไม่เกิน 6 เดือนนับจากเดือนที่ออกใบกำกับภาษี ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 4) ยิ่งยื่นเร็ว ยิ่งได้เงินคืนเร็ว ข้อมูลในบทความเป็นแนวทางทั่วไป ไม่ใช่คำปรึกษาทางภาษี กรณีมีรายละเอียดเฉพาะ ควรปรึกษาผู้สอบบัญชีหรือขอข้อหารือจากกรมสรรพากรงหมด ตัวอย่างเช่น รับจ้างพัฒนาซอฟต์แวร์ให้บริษัทต่างชาติที่ใช้งานในต่างประเทศ แต่ถ้าบริการถูกใช้ในไทยแม้แต่บางส่วน จะไม่เข้าเงื่อนไข VAT 0% ทั้งรายการ ต้องเสีย VAT 7% เต็มจำนวนแทน (ตามประมวลรัษฎากร มาตรา 80/1(2)) ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

26 ก.ย. 2026

PEAK Account

14 min

เงินบริจาค กลยุทธ์ CSR สร้างความน่าเชื่อถือ พร้อมลดหย่อนภาษีนิติบุคคล

เงินบริจาคไม่ได้เป็นแค่เรื่องของการทำบุญ แต่ยังถือเป็นกิจกรรม CSR ที่ธุรกิจ B2B สามารถใช้เพื่อการสร้างภาพลักษณ์ที่ดี และลดหย่อนภาษีได้อีก แต่ก็มีอีกหลายบริษัทบริจาคเงินทุกปีแต่ไม่เคยได้ใช้สิทธิลดหย่อนภาษี เพราะไม่รู้เงื่อนไขหรือเก็บเอกสารไม่ครบ บทความนี้รวมทุกเรื่องที่ผู้ประกอบการ SME ต้องรู้ ตั้งแต่ความหมาย ลดหย่อนภาษีนิติบุคคลได้แค่ไหน ไปจนถึงวิธีใช้เงินบริจาคเป็นเครื่องมือ CSR ที่คู่ค้า B2B มองเห็นได้ เงินบริจาคคืออะไร ทำไมธุรกิจต้องให้ความสำคัญ เงินบริจาค คือ เงินหรือทรัพย์สินที่บริษัทมอบให้แก่องค์กรสาธารณกุศล สถานศึกษา หรือหน่วยงานที่กฎหมายกำหนด โดยไม่ได้รับสิ่งตอบแทนทางการค้า สิ่งที่ผู้ประกอบการมักสับสน คือความแตกต่างระหว่างเงินบริจาคกับค่าใช้จ่ายส่งเสริมการขาย ค่าใช้จ่ายส่งเสริมการขายหักได้เต็มจำนวน เพราะมีเป้าหมายทางธุรกิจ เช่น สปอนเซอร์งานอีเวนต์เพื่อโปรโมทสินค้า ส่วนรายการบริจาคหักได้ตามเงื่อนไขที่ประมวลรัษฎากรกำหนดเท่านั้น ประเภทเงินบริจาค ที่ลดหย่อนภาษีนิติบุคคลได้ เงินบริจาคที่นิติบุคคลนำไปหักค่าใช้จ่ายทางภาษีได้ แบ่งเป็น 2 กลุ่มหลัก เงินบริจาคสาธารณกุศลทั่วไป ตามประมวลรัษฎากร มาตรา 65 ตรี (3) นิติบุคคลนำเงินบริจาคสาธารณกุศลมาหักเป็นค่าใช้จ่ายได้ไม่เกิน 2% ของกำไรสุทธิ ทั้งนี้ต้องบริจาคให้แก่องค์กรที่กฎหมายกำหนด เช่น วัด โรงพยาบาลรัฐ สภากาชาดไทย หรือมูลนิธิที่ได้รับการประกาศเป็นองค์กรสาธารณกุศล เงินบริจาคที่หักได้ 2 เท่า บางกรณี กฎหมายให้สิทธิหักค่าใช้จ่ายได้ 2 เท่าของจำนวนเงินที่บริจาคจริง ตามพระราชกฤษฎีกาที่เกี่ยวข้อง เช่น ประเภท สิทธิที่ได้ บริจาคด้านการศึกษา (สถานศึกษาที่กระทรวงศึกษาฯ กำหนด) หักได้ 2 เท่า บริจาคด้านกีฬา (การกีฬาแห่งประเทศไทย, สมาคมกีฬาที่ขึ้นทะเบียน) หักได้ 2 เท่า บริจาคผ่านระบบ e-Donation ของกรมสรรพากร ไม่ต้องเก็บใบเสร็จ (ระบบบันทึกอัตโนมัติ) สิทธิหัก 2 เท่ามักเป็นมาตรการที่มีกำหนดระยะเวลา ควรตรวจสอบกับกรมสรรพากรก่อนบริจาคทุกครั้ง CSR กับเงินบริจาค วิธีสร้างความน่าเชื่อถือให้คู่ค้า B2B มองเห็น ในโลกธุรกิจ B2B คู่ค้ารายใหญ่ไม่ได้ดูแค่ราคาหรือคุณภาพสินค้า แต่ยังประเมินว่าบริษัทที่จะร่วมงานด้วยมีความรับผิดชอบต่อสังคมมากแค่ไหน โดยเฉพาะบริษัทต่างชาติหรือบริษัทจดทะเบียนที่ต้องรายงาน ESG (สิ่งแวดล้อม สังคม ธรรมาภิบาล) การใช้เงินบริจาคเป็นส่วนหนึ่งของกลยุทธ์ CSR ไม่ใช่เรื่องของขนาดธุรกิจ แต่เป็นเรื่องของการวางแผนให้เป็นระบบ วิธีใช้เงินบริจาคเป็นกลยุทธ์ CSR ที่คู่ค้ามองเห็น สมมุติว่าบริษัท ก จำกัด (ชื่อสมมุติ) เป็นผู้ผลิตบรรจุภัณฑ์รายเล็ก บริจาคเงินสนับสนุนโครงการปลูกป่าต่อเนื่อง 3 ปี พร้อมทำรายงาน CSR ใส่เว็บไซต์ เมื่อเสนอราคาให้ห้างค้าปลีกรายใหญ่ ข้อมูล CSR กลายเป็นจุดเด่นที่ช่วยให้ได้รับเลือก เพราะห้างต้องรายงาน ESG ต่อผู้ถือหุ้น เงื่อนไขลดหย่อนภาษีนิติบุคคลจากเงินบริจาค อัตราการหักลดหย่อน เงื่อนไข อัตราที่หักได้ เพดาน บริจาคสาธารณกุศลทั่วไป 1 เท่าของเงินบริจาค ไม่เกิน 2% ของกำไรสุทธิ บริจาคด้านการศึกษา สาธารณสุข กีฬา (ตาม พ.ร.ฎ.) 2 เท่าของเงินบริจาค เพดานตาม พ.ร.ฎ. แต่ละฉบับ (ตรวจสอบกับกรมสรรพากร) วิธีคำนวณ สมมุติบริษัท ข จำกัด (ชื่อสมมุติ) มีกำไรสุทธิ 5,000,000 บาท บริจาคเงินให้มูลนิธิสาธารณกุศล 150,000 บาท เพดานที่หักได้ คือ 2% ของกำไรสุทธิ 5,000,000 บาท เท่ากับ 100,000 บาท แม้บริจาคจริง 150,000 บาท แต่หักเป็นค่าใช้จ่ายทางภาษีได้เพียง 100,000 บาท ส่วนเกิน 50,000 บาทเป็นค่าใช้จ่ายที่หักทางภาษีไม่ได้ (ค่าใช้จ่ายต้องห้าม) เอกสารที่ต้องเตรียม เอกสาร รายละเอียด ใบเสร็จรับเงินจากผู้รับบริจาค ต้องระบุชื่อผู้บริจาค จำนวนเงิน วันที่ ชัดเจน หลักฐาน e-Donation (ถ้าบริจาคผ่านระบบ) ตรวจสอบได้ที่เว็บกรมสรรพากร ไม่ต้องเก็บใบเสร็จ รายงานภาษีเงินได้นิติบุคคล (ภ.ง.ด.50) กรอกรายการเงินบริจาคในแบบภาษี วิธีบันทึกบัญชีเงินบริจาค สำหรับนิติบุคคล นักบัญชีจำนวนไม่น้อยที่มีคำถามเรื่องผังบัญชีสำหรับรายการบริจาค เพราะไม่ใช่ค่าใช้จ่ายปกติที่เกิดขึ้นบ่อย ผังบัญชีที่เกี่ยวข้อง เมื่อบริษัทบริจาคเงินสด ให้บันทึกรายการดังนี้ กรณีบริจาคเป็นทรัพย์สิน เช่น คอมพิวเตอร์ให้โรงเรียน ให้บันทึกด้วยมูลค่าตามบัญชี (Book Value) ของทรัพย์สินนั้น และเมื่อถึงสิ้นรอบบัญชี ต้องปรับปรุงค่าใช้จ่ายเงินบริจาคในงบกำไรขาดทุน โดยแยกเป็น 2 ส่วน ข้อมูลทั้งสองส่วนนี้ใช้กรอกแบบ ภ.ง.ด.50 (แบบแสดงรายการภาษีเงินได้นิติบุคคล) หากใช้โปรแกรมบัญชีออนไลน์ PEAK สามารถบันทึกรายการเงินบริจาคและจัดหมวดหมู่ค่าใช้จ่ายได้อย่างเป็นระบบ ทำให้การเตรียมข้อมูลสำหรับยื่นภาษีง่ายขึ้น ข้อควรระวัง เงินบริจาค ที่สรรพากรมักตรวจสอบ ประเด็นที่สรรพากรมักตรวจพบปัญหาเกี่ยวกับรายการบริจาคของนิติบุคคล มีอยู่หลายจุด สรุป เงินบริจาค ได้ทั้ง CSR และประหยัดภาษีนิติบุคคล การบริจาคที่วางแผนดี ให้ประโยชน์กับธุรกิจ 2 ทาง ทางแรกคือลดภาระภาษีนิติบุคคลได้ตามเงื่อนไขที่กฎหมายกำหนด ทางที่สองคือสร้างภาพลักษณ์ CSR ที่คู่ค้า B2B สามารถตรวจสอบและมองเห็นได้จริง สิ่งสำคัญคือเก็บเอกสารให้ครบ ตรวจสอบว่าองค์กรที่รับบริจาคอยู่ในรายชื่อที่กฎหมายกำหนด และบันทึกบัญชีให้ถูกต้องตั้งแต่วันที่บริจาค จัดการบัญชีเงินบริจาคและวางแผนภาษีให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วย SME บันทึกรายรับ-รายจ่าย จัดหมวดหมู่ค่าใช้จ่าย และเตรียมข้อมูลสำหรับยื่นภาษีนิติบุคคลได้ครบในที่เดียว ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อย เกี่ยวกับเงินบริจาค เงินบริจาคสาธารณกุศล คืออะไร แตกต่างจากเงินบริจาคทั่วไปอย่างไร เงินบริจาคสาธารณกุศล คือเงินที่บริจาคให้แก่องค์กรที่กระทรวงการคลังประกาศเป็นองค์กรสาธารณกุศล เช่น มูลนิธิ สมาคม โรงพยาบาลรัฐ เงินบริจาคประเภทนี้สามารถนำมาหักเป็นค่าใช้จ่ายทางภาษีได้ ส่วนเงินบริจาคทั่วไปที่ให้บุคคลหรือองค์กรที่ไม่ได้รับการประกาศ จะหักภาษีไม่ได้ เงินบริจาค หัก ณ ที่จ่ายหรือไม่ การบริจาคเงินให้มูลนิธิหรือองค์กรสาธารณกุศล ไม่ต้องหักภาษี ณ ที่จ่าย เพราะไม่ใช่การจ่ายค่าบริการหรือค่าจ้าง แต่เป็นการให้โดยไม่มีสิ่งตอบแทน บริจาคผ่านระบบ e-Donation ของกรมสรรพากร ดีอย่างไร ระบบ e-Donation เป็นช่องทางบริจาคอิเล็กทรอนิกส์ที่ข้อมูลจะส่งตรงไปยังกรมสรรพากรอัตโนมัติ ผู้บริจาคไม่ต้องเก็บใบเสร็จเป็นกระดาษ ลดความเสี่ยงที่เอกสารจะสูญหาย และสรรพากรสามารถตรวจสอบข้อมูลได้ทันที SME ขนาดเล็กทำ CSR ผ่านเงินบริจาคได้หรือไม่ ได้ ไม่ว่าธุรกิจจะเล็กหรือใหญ่ สิ่งสำคัญคือเลือกบริจาคให้ตรงกับตัวตนของธุรกิจ บันทึกกิจกรรมอย่างเป็นระบบ และทำต่อเนื่อง คู่ค้าจะมองเห็นความตั้งใจจริงมากกว่ายอดเงินที่บริจาค ข้อมูลในบทความนี้เป็นแนวทางทั่วไป ไม่ใช่คำปรึกษาทางกฎหมายหรือวิชาชีพ ควรปรึกษานักบัญชีหรือผู้เชี่ยวชาญด้านภาษีก่อนตัดสินใจ อ้างอิงข้อมูลจากประมวลรัษฎากร มาตรา 65 ตรี และพระราชกฤษฎีกาที่เกี่ยวข้อง ตรวจสอบรายละเอียดเพิ่มเติมได้ที่ กรมสรรพากร ที่รองรับการนำเข้า Bank Statement และจับคู่รายการให้โดยอัตโนมัติ รวมถึงแสดงรายการค้างจ่ายให้เห็นชัดเจน ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

23 ก.ย. 2026

PEAK Account

15 min

ภาษีที่ดินว่างเปล่า คำนวณอย่างไร พร้อมกลยุทธ์วางแผนให้คุ้มค่า

ผู้ประกอบการหลายคนซื้อที่ดินเตรียมไว้สำหรับโครงการในอนาคต แต่ที่ดินแปลงนั้นกลับกลายเป็นภาระภาษีที่เพิ่มขึ้นทุก 3 ปี จากภาษีที่ดินว่างเปล่า ซึ่งมีอัตราสูงกว่าภาษีที่ดินประเภทอื่น และยังเพิ่มขึ้นได้อีกหากปล่อยทิ้งไว้นาน บทความนี้จะอธิบายวิธีคำนวณภาษี พร้อมกลยุทธ์ที่ช่วยให้ผู้ประกอบการวางแผนจัดการได้อย่างคุ้มค่า ภาษีที่ดินว่างเปล่า คืออะไร ภาษีที่ดินว่างเปล่า คือ ภาษีที่ดินและสิ่งปลูกสร้างในอัตราพิเศษ ซึ่งจัดเก็บจากที่ดินที่เจ้าของไม่ได้นำมาใช้ประโยชน์ตามสมควรแก่สภาพ โดยกฎหมายกำหนดให้เสียภาษีในอัตราที่สูงกว่าที่ดินที่ใช้ประโยชน์ทั่วไป และอัตราจะเพิ่มขึ้นเรื่อย ๆ หากปล่อยว่างติดต่อกันหลายปี ภาษีนี้เริ่มจัดเก็บตั้งแต่ปี 2563 ตามกฎหมายภาษีที่ดินฯ ฉบับใหม่ ซึ่งมาแทนที่ภาษีบำรุงท้องที่และภาษีโรงเรือนฉบับเดิม โดยองค์กรปกครองส่วนท้องถิ่น หรือ อปท. (เทศบาล อบต. กรุงเทพมหานคร หรือเมืองพัทยา) เป็นผู้จัดเก็บ ที่ดินแบบไหนนับว่า ว่างเปล่า ที่ดินว่างเปล่า ตามกฎหมายหมายถึงที่ดินที่ไม่ได้ทำประโยชน์ตามสมควรแก่สภาพ ตัวอย่างเช่น ที่ดินที่ปลูกต้นไม้ ทำเกษตร หรือมีสิ่งปลูกสร้างที่ใช้งานจริง จะไม่ถือเป็นที่ดินว่างเปล่า และจะเสียภาษีในอัตราที่ต่ำกว่ามาก ใครมีหน้าที่เสียภาษีที่ดินว่างเปล่า เจ้าของกรรมสิทธิ์ในที่ดิน ณ วันที่ 1 มกราคมของปีภาษีนั้น ๆ เป็นผู้มีหน้าที่เสียภาษี ไม่ว่าจะเป็นบุคคลธรรมดาหรือนิติบุคคลก็ตาม กรณีที่ดินอยู่ในชื่อบริษัท ผู้มีอำนาจของบริษัทมีหน้าที่ดำเนินการชำระภาษีให้ถูกต้อง อัตราภาษีที่ดินว่างเปล่า เพิ่มขึ้นทุก 3 ปี อัตราภาษีที่ดินว่างเปล่าหรือไม่ได้ทำประโยชน์ เริ่มต้นที่ 0.3% ของราคาประเมินทุนทรัพย์ (ราคาประเมินจากกรมธนารักษ์) และจะเพิ่มขึ้น 0.3% ทุก 3 ปีที่ปล่อยว่างติดต่อกัน สูงสุดไม่เกิน 3% ช่วงปีที่ปล่อยว่างเปล่า อัตราภาษี ปีที่ 1-3 0.3% ปีที่ 4-6 0.6% ปีที่ 7-9 0.9% ปีที่ 10-12 1.2% ปีที่ 13 ขึ้นไป (เพิ่มทุก 3 ปี) เพิ่มอีก 0.3% ทุก 3 ปี สูงสุด 3% จะเห็นว่า ยิ่งปล่อยที่ดินว่างนาน ภาระภาษีจะทบเพิ่มขึ้นอย่างมีนัยสำคัญ ผู้ประกอบการที่ซื้อที่ดินเก็บไว้รอพัฒนาจึงควรมีแผนจัดการที่ชัดเจน เปรียบเทียบอัตราภาษีตามประเภทการใช้ที่ดิน เพื่อให้เห็นภาพชัดว่าที่ดินว่างเปล่าเสียภาษีสูงกว่าที่ดินประเภทอื่นอย่างไร ลองดูตารางเปรียบเทียบ ประเภทการใช้ที่ดิน อัตราภาษีสูงสุด เกษตรกรรม 0.15% ที่อยู่อาศัย (หลังหลัก) 0.03% (ยกเว้น 50 ล้านบาทแรก) ที่อยู่อาศัย (หลังอื่น) 0.10% พาณิชยกรรม หรืออื่น ๆ 1.20% ว่างเปล่า หรือไม่ได้ทำประโยชน์ 3.00% (เพิ่มทุก 3 ปี) ที่ดินว่างเปล่ามีเพดานภาษีสูงกว่าที่ดินเกษตรกรรมถึง 20 เท่า การวางแผนใช้ประโยชน์ในที่ดินจึงช่วยลดภาระภาษีได้อย่างมาก วิธีคำนวณภาษีที่ดินว่างเปล่า พร้อมตัวอย่าง สูตรคำนวณภาษีที่ดินว่างเปล่า คือ ราคาประเมินทุนทรัพย์ คูณด้วยอัตราภาษีตามช่วงปีที่ปล่อยว่าง (อัตราตามกฎหมายภาษีที่ดินฯ มาตรา 37 และ 43) ราคาประเมินสามารถตรวจสอบได้จากระบบค้นหาราคาประเมินที่ดินของกรมธนารักษ์ หรือสอบถามที่สำนักงานที่ดินในพื้นที่ ตัวอย่างคำนวณสำหรับผู้ประกอบการ ที่ดิน 5 ไร่ บริษัท สมาร์ทแลนด์ จำกัด (ชื่อสมมุติ) ซื้อที่ดินเปล่า 5 ไร่ ราคาประเมินรวม 10 ล้านบาท เพื่อรอพัฒนาเป็นคลังสินค้า แต่ยังไม่ได้เริ่มก่อสร้าง ภาษีที่ต้องจ่ายจะเพิ่มขึ้นตามตาราง ช่วงปี อัตราภาษี วิธีคำนวณ ภาษีต่อปี ภาษีรวมช่วง (3 ปี) ปีที่ 1-3 0.3% 10,000,000 x 0.3% 30,000 บาท 90,000 บาท ปีที่ 4-6 0.6% 10,000,000 x 0.6% 60,000 บาท 180,000 บาท ปีที่ 7-9 0.9% 10,000,000 x 0.9% 90,000 บาท 270,000 บาท รวม 9 ปี 540,000 บาท หากปลูกพืชยืนต้นบนที่ดินผืนเดียวกัน อัตราภาษีเกษตรกรรมเพียง 0.01-0.15% ภาษีรวม 9 ปีจะอยู่ที่ราว 3,000-45,000 บาท ต่างกับที่ดินว่างเปล่าหลายเท่าตัว กลยุทธ์วางแผนภาษีที่ดินว่างเปล่าให้คุ้มค่า ผู้ประกอบการที่ถือครองที่ดินรอพัฒนาไม่จำเป็นต้องแบกภาระภาษีอัตราสูงตลอด มีหลายวิธีที่ช่วยลดอัตราภาษีได้ตามกฎหมาย ทำประโยชน์ในที่ดิน เปลี่ยนประเภทการใช้งาน วิธีตรงไปตรงมาที่สุดคือการทำให้ที่ดินไม่เข้าเกณฑ์ที่ดินว่างเปล่า เช่น วางแผนพัฒนาโครงการภายใน 3 ปี สำหรับผู้ประกอบการที่ซื้อที่ดินเพื่อพัฒนาโครงการจริง ๆ การวางแผนให้เริ่มพัฒนาภายใน 3 ปีจะช่วยหลีกเลี่ยงอัตราภาษีที่เพิ่มขึ้นในช่วงถัดไป เมื่อเริ่มก่อสร้าง ที่ดินจะเปลี่ยนสถานะจากที่ดินว่างเปล่าเป็นประเภทอื่นที่มีอัตราภาษีต่ำกว่า กรณีที่มีที่ดินหลายแปลง ควรจัดลำดับการพัฒนาให้สอดคล้องกับระยะเวลาที่ถือครอง โดยพัฒนาแปลงที่ถือมานานก่อน เพื่อลดภาระภาษีรวม กำหนดชำระภาษีและขั้นตอนที่ต้องรู้ อปท. จะแจ้งประเมินภาษีให้เจ้าของที่ดินทราบภายในเดือนกุมภาพันธ์ของทุกปี ผู้เสียภาษีมีหน้าที่ชำระภาษีภายในเดือนเมษายน (ทั้งนี้อาจมีประกาศขยายเวลาเป็นรายปี ควรตรวจสอบกับ อปท. ในพื้นที่) ขั้นตอนหลัก ๆ ที่ต้องรู้ การบันทึกบัญชีภาษีที่ดินและสิ่งปลูกสร้างสำหรับนิติบุคคล สำหรับนิติบุคคล ภาษีที่ดินที่จ่ายไปสามารถนำมาบันทึกเป็นค่าใช้จ่ายทางบัญชีได้ ซึ่งช่วยลดกำไรสุทธิที่ต้องเสียภาษีเงินได้นิติบุคคล ตัวอย่างการบันทึกบัญชี เมื่อชำระภาษีที่ดิน 30,000 บาท รายการ เดบิต (Dr.) เครดิต (Cr.) ค่าภาษีที่ดินและสิ่งปลูกสร้าง (ค่าใช้จ่าย) 30,000 – เงินสด หรือ เงินฝากธนาคาร – 30,000 ตามมาตรฐานบัญชี TFRS for NPAEs ภาษีที่ดินจัดเป็นค่าใช้จ่ายในการดำเนินงาน ไม่ใช่ต้นทุนของที่ดิน เพราะเป็นภาษีที่เกิดขึ้นเป็นประจำทุกปี ไม่ได้เพิ่มมูลค่าให้สินทรัพย์ สรุป: วางแผนภาษีที่ดินว่างเปล่า เปลี่ยนภาระเป็นโอกาส ภาษีที่ดินว่างเปล่าไม่ใช่ภาษีคงที่ แต่เพิ่มขึ้นทุก 3 ปี ผู้ประกอบการที่ถือครองที่ดินรอพัฒนาจึงควรทำความเข้าใจอัตราภาษี คำนวณภาระล่วงหน้า และวางแผนใช้ประโยชน์ในที่ดินให้เหมาะสม ไม่ว่าจะเป็นการทำเกษตร ให้เช่า หรือเร่งพัฒนาโครงการตามกำหนด ล้วนช่วยลดภาระภาษีได้จริง สิ่งสำคัญคือการติดตามกำหนดชำระภาษีทุกปี และบันทึกค่าใช้จ่ายภาษีที่ดินในระบบบัญชีอย่างถูกต้อง เพื่อให้ข้อมูลทางการเงินของธุรกิจครบถ้วนและพร้อมสำหรับการตัดสินใจ จัดการบัญชีที่ดินและสินทรัพย์ให้เป็นระบบด้วย PEAK สำหรับผู้ประกอบการที่ต้องบริหารสินทรัพย์หลายรายการ ทั้งที่ดิน อาคาร และอุปกรณ์ PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้คุณบันทึกรายจ่ายภาษีที่ดิน คำนวณค่าเสื่อมราคาสินทรัพย์ และจัดทำรายงานการเงินได้ครบจบในที่เดียว ทดลองใช้ PEAK ฟรี คลิกที่ peakaccount.com คำถามที่พบบ่อย เกี่ยวกับภาษีที่ดินว่างเปล่า ที่ดินว่างเปล่าปล่อยให้คนอื่นเช่า ยังต้องเสียภาษีอัตราว่างเปล่าหรือไม่ ไม่ต้อง หากผู้เช่าใช้ประโยชน์จริง อปท. จะจัดประเภทที่ดินตามการใช้งานจริง เช่น ทำร้านค้าจัดเป็นพาณิชยกรรม ทำเกษตรจัดเป็นเกษตรกรรม ซึ่งล้วนมีอัตราภาษีต่ำกว่าที่ดินว่างเปล่า สิ่งที่ต้องระวังคือสัญญาเช่าควรระบุวัตถุประสงค์การใช้ที่ดินให้ชัดเจน เพื่อใช้เป็นหลักฐานยืนยันกับ อปท. บริษัทถือครองที่ดินเป็นสินทรัพย์ บันทึกภาษีที่ดินเป็นค่าใช้จ่ายได้หรือไม่ ได้ โดยบันทึกเป็นค่าใช้จ่ายในการดำเนินงาน ไม่ใช่ต้นทุนของที่ดิน ผู้ทำบัญชีควรแยกบันทึกให้ชัดเจนในแต่ละรอบบัญชี เพราะภาษีที่ดินเป็นรายจ่ายประจำปีที่ต้องจ่ายซ้ำทุกปี ไม่ใช่ค่าใช้จ่ายที่เกิดครั้งเดียว ภาษีที่ดินว่างเปล่าต่างจากภาษีบำรุงท้องที่อย่างไร ภาษีบำรุงท้องที่ถูกยกเลิกไปแล้ว ปัจจุบันเจ้าของที่ดินจ่ายเพียงภาษีที่ดินและสิ่งปลูกสร้างเท่านั้น ข้อแตกต่างสำคัญคือกฎหมายใหม่คิดภาษีจากราคาประเมินของกรมธนารักษ์ ไม่ใช่ราคาปานกลางแบบเดิม ทำให้ฐานภาษีสะท้อนมูลค่าที่ดินจริงมากขึ้น ข้อมูลในบทความนี้เป็นแนวทางทั่วไป ไม่ใช่คำปรึกษาทางกฎหมายหรือวิชาชีพ อัตราภาษีและเกณฑ์อาจเปลี่ยนแปลงตามประกาศของราชการ ควรปรึกษานักบัญชีหรือผู้เชี่ยวชาญด้านภาษีก่อนตัดสินใจ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

23 ก.ย. 2026

PEAK Account

11 min

ภาษีย้อนหลัง คืออะไร ความเสี่ยงที่คนทำธุรกิจ B2B ต้องรู้

ผู้ประกอบการ B2B หลายรายอาจเคยได้รับจดหมายจากสรรพากร ขอตรวจสอบภาษีย้อนหลัง เรื่องนี้เกิดขึ้นบ่อยกว่าที่คิด โดยเฉพาะธุรกิจที่ซื้อขายระหว่างนิติบุคคลจำนวนมา โดยมักมีต้นเหตุมาจากเอกสารไม่ครบ ใบกำกับภาษีไม่ตรง หรือมีรายจ่ายที่สรรพากรมองว่าไม่สมเหตุสมผล ในบทความนี้ จะมาอธิบายเรื่องภาษีย้อนหลังในมุมธุรกิจ B2B พร้อมแนวทางเตรียมตัวล่วงหน้า ภาษีย้อนหลังคืออะไร ภาษีย้อนหลัง หมายถึง ภาษีที่สรรพากรประเมินเพิ่มเติมจากการตรวจสอบการยื่นภาษีในอดีต เมื่อพบว่ายื่นไม่ถูกต้อง ยื่นขาดไป หรือไม่ได้ยื่นเลย โดยกรมสรรพากรมีอำนาจเรียกเก็บภาษีส่วนที่ขาดพร้อมเบี้ยปรับและเงินเพิ่ม สรรพากรตรวจสอบย้อนหลังได้กี่ปี อายุความในการประเมินภาษีย้อนหลังแบ่งออกเป็น 3 กรณีหลัก ขึ้นอยู่กับพฤติการณ์ของผู้เสียภาษี กรณียื่นแบบแล้วแต่ยื่นไม่ถูกต้อง (อายุความ 2 ปี) ถ้ายื่นแบบภาษีครบแล้ว แต่คำนวณผิดหรือแจ้งรายได้ไม่ครบ สรรพากรประเมินเพิ่มได้ภายใน 2 ปีนับจากวันยื่นแบบ (ตามมาตรา 19 ประมวลรัษฎากร) กรณีหลีกเลี่ยงหรือฉ้อโกงภาษี (อายุความ 5 ปี) ถ้ามีเหตุอันควรเชื่อว่าหลีกเลี่ยงภาษีโดยเจตนา เช่น ใช้ใบกำกับภาษีปลอมหรือแจ้งรายจ่ายเป็นเท็จ อายุความขยายเป็น 5 ปี (ตามมาตรา 20 ประมวลรัษฎากร) กรณีไม่ยื่นแบบเลย (อายุความ 10 ปี) ถ้าไม่ได้ยื่นแบบภาษีเลย สรรพากรสามารถเรียกเก็บภาษีย้อนหลังได้ไกลถึง 10 ปี นี่คือกรณีที่มีผลกระทบรุนแรงที่สุด กรณี อายุความ เงื่อนไข ยื่นแบบแล้ว แต่ไม่ถูกต้อง 2 ปี นับจากวันยื่นแบบ หลีกเลี่ยงหรือฉ้อโกง 5 ปี สรรพากรมีหลักฐานเจตนา ไม่ยื่นแบบเลย 10 ปี ไม่มีหลักฐานการยื่น ธุรกรรม B2B ที่สรรพากรมักเพ่งเล็ง ธุรกิจ B2B มีลักษณะเฉพาะที่ทำให้บางธุรกรรมเป็นเป้าหมายของการตรวจสอบมากกว่าธุรกิจ B2C โดยเฉพาะกรณีเหล่านี้ ใบกำกับภาษีที่มีปัญหา กรณีที่พบบ่อยคือ ใบกำกับภาษีปลอมหรือใบที่ออกโดยผู้ไม่มีสิทธิ์ หรือคู่ค้าอาจไม่ได้จดทะเบียน VAT ทำให้ใบกำกับภาษีไม่ถูกต้อง ตัวอย่างเช่น บริษัท ก จำกัด (ชื่อสมมุติ) สั่งซื้อวัตถุดิบจากบริษัท ข จำกัด (ชื่อสมมุติ) มูลค่า 500,000 บาท พร้อม VAT 35,000 บาท หากบริษัท ข ไม่ได้จดทะเบียน VAT จริง ใบกำกับภาษีนั้นถือเป็นใบปลอม บริษัท ก จึงไม่สามารถนำ VAT 35,000 บาทมาเครดิตภาษีซื้อได้ และอาจถูกประเมินภาษีย้อนหลังพร้อมเบี้ยปรับ การตั้งราคาระหว่างบริษัทที่เกี่ยวข้องกัน ธุรกิจที่มีบริษัทในเครือหรือผู้ถือหุ้นร่วมกัน ต้องระวังเรื่องราคาซื้อขายระหว่างกัน ที่หากราคาต่ำหรือสูงกว่าตลาดอย่างชัดเจน สรรพากรอาจปรับรายได้ตามราคาตลาด หลักการนี้เรียกว่า Transfer Pricing หรือการกำหนดราคาโอน ตัวอย่างเช่น บริษัท ค จำกัด (ชื่อสมมุติ) ขายสินค้าให้บริษัทในเครือราคาต้นทุน 100 บาท ทั้งที่ราคาตลาด 200 บาท สรรพากรอาจประเมินรายได้ใหม่ ทำให้ต้องจ่ายภาษีเพิ่ม รายจ่ายต้องห้ามที่มักถูกประเมินเพิ่ม สรรพากรมักตรวจสอบรายจ่ายที่นำมาหักจากรายได้ก่อนคำนวณภาษี โดยรายจ่ายที่มักเป็นประเด็น ได้แก่ รายจ่ายส่วนตัวที่ปนกับธุรกิจ รายจ่ายที่ไม่มีเอกสารรองรับเพียงพอ และรายจ่ายที่สูงผิดปกติเมื่อเทียบกับรายได้ เบี้ยปรับและเงินเพิ่มภาษีย้อนหลัง ต้องจ่ายเท่าไร ถ้าสรรพากรตรวจสอบแล้วพบว่าเสียภาษีขาดไป ผู้ประกอบการต้องจ่ายทั้งภาษีส่วนที่ขาด เบี้ยปรับ และเงินเพิ่ม เบี้ยปรับคำนวณจากภาษีที่ชำระขาดไป ถ้ายื่นเพิ่มเติมเองก่อนสรรพากรแจ้ง เบี้ยปรับอาจลดเหลือ 2-5% ของภาษีที่ขาด แต่ถ้าสรรพากรตรวจพบเอง อาจสูงถึง 1-2 เท่า เงินเพิ่มคิดในอัตรา 1.5% ต่อเดือนของภาษีที่ค้างชำระ นับตั้งแต่วันที่ครบกำหนดยื่นแบบจนถึงวันที่ชำระ ยิ่งปล่อยนานยิ่งเสียเงินเพิ่มมากขึ้น รายการ อัตรา เบี้ยปรับ (ยื่นเพิ่มเติมเอง) 2-5% ของภาษีที่ขาด เบี้ยปรับ (สรรพากรตรวจพบ) สูงสุด 1-2 เท่าของภาษีที่ขาด เงินเพิ่ม 1.5% ต่อเดือน (สูงสุดไม่เกินภาษีที่ค้าง) Checklist เตรียมเอกสารรับมือสรรพากรตรวจสอบ ผู้ประกอบการ B2B ควรเตรียมเอกสารเหล่านี้ให้พร้อมเสมอ ไม่ต้องรอให้ถูกตรวจก่อนค่อยหา เพราะตาม พ.ร.บ.การบัญชี พ.ศ. 2543 ต้องเก็บเอกสารไว้อย่างน้อย 5 ปี เอกสาร ทำไมต้องเตรียม ใบกำกับภาษีซื้อ-ขายทุกฉบับ เป็นหลักฐานสำคัญในการเครดิตภาษีซื้อและยื่น VAT สัญญาซื้อขายกับคู่ค้า B2B พิสูจน์ว่าธุรกรรมเกิดขึ้นจริงและราคาสมเหตุสมผล หลักฐานการรับ-จ่ายเงิน ยืนยันว่ามีการจ่ายเงินจริงตามเอกสาร รายงานภาษีซื้อ-ภาษีขายรายเดือน สรรพากรใช้ตรวจสอบยอด VAT ที่ยื่น งบการเงินและบัญชีแยกประเภท แสดงภาพรวมธุรกิจ รายได้ รายจ่าย กำไรขาดทุน เอกสารการจดทะเบียน VAT ของคู่ค้า ยืนยันว่าคู่ค้ามีสิทธิ์ออกใบกำกับภาษีจริง แนวทางป้องกันปัญหาภาษีย้อนหลังสำหรับธุรกิจ B2B การป้องกันดีกว่าการแก้ไข ผู้ประกอบการ B2B สามารถลดความเสี่ยงได้ โดยการตรวจสอบคู่ค้าก่อนทำธุรกรรม โดยเฉพาะรายใหม่ ควรตรวจว่าจดทะเบียน VAT จริงหรือไม่ผ่านเว็บไซต์ กรมสรรพากร เพื่อลดความเสี่ยง นอกจากนี้ ธุรกิจยังควรจัดเก็บเอกสารอย่างเป็นระบบตั้งแต่วันแรก ทั้งใบกำกับภาษี สัญญา และหลักฐานการจ่ายเงิน ควรเก็บเป็นดิจิทัลเพื่อค้นหาได้ง่าย ผ่านการใช้งาน PEAK โปรแกรมบัญชีออนไลน์ ช่วยจัดเก็บเอกสารบัญชีอย่างเป็นระบบและค้นหาได้ทันที การปรึกษานักบัญชีเป็นประจำ ยังช่วยให้มั่นใจว่ายื่นภาษีถูกต้องครบถ้วน หากธุรกิจพบข้อผิดพลาดในการยื่นภาษี การยื่นแบบเพิ่มเติมก่อนถูกค้นพบ จะช่วยลดเบี้ยปรับลงได้มาก สรุป เตรียมตัวให้พร้อม ลดความเสี่ยงภาษีย้อนหลัง ภาษีย้อนหลังไม่ใช่เรื่องไกลตัวสำหรับผู้ประกอบการ B2B สิ่งที่ลดความเสี่ยงได้มากที่สุดคือเก็บเอกสารให้ครบ ตรวจสอบคู่ค้า และยื่นภาษีถูกต้อง จัดการบัญชีและภาษีให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ SME จัดการเอกสาร ออกใบกำกับภาษี และทำรายงานภาษีครบในที่เดียว ลดความเสี่ยงจากเอกสารตกหล่น – ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อย เกี่ยวกับภาษีย้อนหลัง บุคคลธรรมดาถูกเรียกเก็บภาษีย้อนหลังต่างจากนิติบุคคลอย่างไร หลักอายุความเหมือนกัน (2, 5, 10 ปี) แต่นิติบุคคลมีภาระเพิ่มเรื่องงบการเงินและเอกสารบัญชีตาม พ.ร.บ.การบัญชี ทำให้สรรพากรมีข้อมูลตรวจสอบมากกว่า บุคคลธรรมดามักถูกตรวจจากข้อมูลรายได้ที่ถูกหักภาษี ณ ที่จ่ายไว้แล้ว ถ้าสรรพากรตรวจแล้วพบว่าเสียภาษีเกินไป ขอคืนได้หรือไม่ ได้ ผู้เสียภาษีมีสิทธิ์ยื่นคำร้องขอคืนภาษีที่ชำระเกินได้ภายใน 3 ปีนับจากวันที่ครบกำหนดยื่นแบบ โดยยื่นคำร้อง ค.10 ที่สำนักงานสรรพากรพื้นที่ มีวิธีลดเบี้ยปรับภาษีย้อนหลังได้หรือไม่ ทางที่ดีที่สุดคือยื่นแบบเพิ่มเติมเองก่อนสรรพากรแจ้งประเมิน เบี้ยปรับจะลดเหลือ 2-5% แทนที่จะสูงถึง 1-2 เท่า นอกจากนี้ การชำระภาษีค้างภายในกำหนดจะหยุดเงินเพิ่ม 1.5% ต่อเดือนได้ทันที บทความนี้เป็นข้อมูลทั่วไปเพื่อการศึกษา ไม่ใช่คำปรึกษาทางกฎหมายหรือวิชาชีพ ควรปรึกษานักบัญชีหรือสรรพากรพื้นที่สำหรับกรณีเฉพาะของธุรกิจคุณ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

15 ก.ย. 2026

PEAK Account

12 min

อนุสัญญาภาษีซ้อน สิ่งที่เจ้าของกิจการต้องรู้เมื่อจ่ายเงินต่างประเทศ

เจ้าของกิจการที่จ่ายค่าบริการ ค่าสิทธิ หรือเงินปันผลให้บริษัทต่างประเทศ มักเจอปัญหาถูกเก็บภาษีซ้ำทั้งในไทยและประเทศปลายทาง อนุสัญญาภาษีซ้อน (DTA) คือข้อตกลงระหว่าง 2 ประเทศที่ช่วยลดหรือยกเว้นภาษีซ้ำนี้ได้ อนุสัญญาภาษีซ้อน คืออะไร อนุสัญญาภาษีซ้อน คือข้อตกลงระหว่างรัฐบาล 2 ประเทศ เพื่อป้องกันไม่ให้ถูกเก็บภาษีซ้ำจากรายได้ก้อนเดียวกัน ชื่อภาษาอังกฤษคือ Double Tax Agreement (DTA) สมมุติว่าบริษัทไทยจ้างบริษัทญี่ปุ่นออกแบบระบบ ค่าจ้าง 1 ล้านบาท เงินก้อนนี้อาจถูกเก็บภาษีทั้งในไทยและญี่ปุ่น อนุสัญญาภาษีซ้อนเข้ามาช่วยกำหนดว่าประเทศไหนเก็บภาษีอะไร หรือจำกัดเพดานอัตราภาษีไว้ หลักการสำคัญที่ควรรู้ อนุสัญญาภาษีซ้อนใช้ 2 วิธีหลักในการป้องกันภาษีซ้ำ สิ่งสำคัญคืออนุสัญญามีผลเหนือกว่ากฎหมายภาษีภายในประเทศ ถ้าอนุสัญญากำหนดอัตราภาษีต่ำกว่าที่กฎหมายไทยกำหนด ผู้เสียภาษีมีสิทธิ์ใช้อัตราที่ต่ำกว่าได้ อ้างอิง กรมสรรพากร ประเทศที่ไทยมีอนุสัญญาภาษีซ้อน ปัจจุบันไทยมีอนุสัญญาภาษีซ้อนกับ 61 ประเทศทั่วโลก ครอบคลุมคู่ค้าสำคัญทั้งในเอเชีย ยุโรป และอเมริกา (รายชื่อเต็มจากกรมสรรพากร) ประเทศที่ SME ไทยทำธุรกิจด้วยบ่อยที่สุด ได้แก่ ญี่ปุ่น สหรัฐอเมริกา จีน สิงคโปร์ ฮ่องกง เกาหลีใต้ สหราชอาณาจักร เยอรมนี ออสเตรเลีย และอินเดีย ตารางอัตราเพดานภาษีประเทศยอดนิยม อนุสัญญาแต่ละประเทศกำหนดเพดานอัตราภาษีไว้ไม่เท่ากัน ตารางด้านล่างสรุปอัตราสำหรับประเทศที่ SME ไทยทำธุรกิจด้วยมากที่สุด ประเทศ เงินปันผล ดอกเบี้ย ค่าสิทธิ ญี่ปุ่น 15% (หรือ 20%) 25% 15% สหรัฐอเมริกา 10% (หรือ 15%) 10% (หรือ 15%) 5% (หรือ 8%) จีน 15% (หรือ 20%) 10% 15% สิงคโปร์ 10% 10% (หรือ 15%) 5% (หรือ 10%) ฮ่องกง 10% 10% (หรือ 15%) 5% (หรือ 10%) เกาหลีใต้ 10% (หรือ 20%) 10% (หรือ 15%) 5% (หรือ 10%) (อัตราที่แตกต่างกันขึ้นอยู่กับเงื่อนไข เช่น สัดส่วนการถือหุ้น หรือประเภทค่าสิทธิ ตรวจสอบรายละเอียดจากตารางเพดานอัตราภาษีของกรมสรรพากร) ประเทศที่ไม่มีอนุสัญญากับไทย เช่น ไต้หวัน บราซิล และอาร์เจนตินา การจ่ายเงินไปประเทศเหล่านี้ต้องใช้อัตราหัก ณ ที่จ่ายตามกฎหมายไทยเต็มจำนวน ไม่สามารถใช้อัตราเพดานที่ต่ำกว่าได้ ภาษีประเภทใดบ้างที่อนุสัญญาคุ้มครอง อนุสัญญาภาษีซ้อนครอบคลุมรายได้ 4 ประเภทหลักที่ SME ไทยมักเกี่ยวข้อง ประเภทรายได้ ตัวอย่างสถานการณ์ ประมวลรัษฎากรไทย เงินปันผล (Dividends) ลงทุนในบริษัทต่างชาติแล้วได้ปันผล หัก 10% ดอกเบี้ย (Interest) กู้เงินจากธนาคารต่างประเทศ หัก 15% ค่าสิทธิ (Royalties) ใช้ลิขสิทธิ์ซอฟต์แวร์ เครื่องหมายการค้า สิทธิบัตร หัก 15% ค่าบริการ (Service Fees) จ้างที่ปรึกษา วิศวกร โปรแกรมเมอร์ต่างชาติ หัก 15% ถ้ามีอนุสัญญาภาษีซ้อน อัตราภาษีหัก ณ ที่จ่ายอาจลดลงเหลือ 5-10% แทน ขึ้นอยู่กับข้อตกลงกับแต่ละประเทศ วิธีใช้สิทธิ์อนุสัญญาภาษีซ้อน (ขั้นตอนปฏิบัติ) การใช้สิทธิ์ไม่ได้เกิดขึ้นอัตโนมัติ ผู้จ่ายเงินต้องทำเอง ขั้นตอนมีดังนี้ เอกสารที่ต้องเตรียม ตัวอย่างคำนวณภาษี (Case Study) กรณีจ่ายค่าสิทธิให้บริษัทญี่ปุ่น บริษัท ก จำกัด (ชื่อสมมุติ) จ่ายค่าลิขสิทธิ์ซอฟต์แวร์ให้บริษัทญี่ปุ่น 500,000 บาท เปรียบเทียบกรณีใช้สิทธิ์อนุสัญญา กับไม่ใช้สิทธิ์ รายการ ไม่ใช้สิทธิ์อนุสัญญา ใช้สิทธิ์อนุสัญญา ค่าลิขสิทธิ์ 500,000 บาท 500,000 บาท อัตราหัก ณ ที่จ่าย 15% (อัตราปกติ) 15% (อนุสัญญาไทย-ญี่ปุ่น) ภาษีหัก ณ ที่จ่าย 500,000 × 15% = 75,000 บาท 500,000 × 15% = 75,000 บาท กรณีนี้อัตราอนุสัญญาเท่ากับอัตราปกติ จึงไม่ได้ประโยชน์เพิ่ม กรณีจ่ายค่าสิทธิให้บริษัทสิงคโปร์ บริษัท ข จำกัด (ชื่อสมมุติ) จ่ายค่าลิขสิทธิ์ซอฟต์แวร์ให้บริษัทสิงคโปร์ 500,000 บาท รายการ ไม่ใช้สิทธิ์อนุสัญญา ใช้สิทธิ์อนุสัญญา ค่าลิขสิทธิ์ 500,000 บาท 500,000 บาท อัตราหัก ณ ที่จ่าย 15% (อัตราปกติ) 10% (อนุสัญญาไทย-สิงคโปร์) ภาษีหัก ณ ที่จ่าย 500,000 × 15% = 75,000 บาท 500,000 × 10% = 50,000 บาท ประหยัดภาษี 25,000 บาท กรณีนี้ใช้สิทธิ์อนุสัญญาช่วยลดภาษีหัก ณ ที่จ่ายลง 25,000 บาท เงินที่ประหยัดได้นี้ทำให้บริษัทคู่ค้าได้รับเงินมากขึ้น ช่วยให้การเจรจาต่อรองค่าบริการเป็นไปได้ง่ายกว่า ข้อควรระวังในการใช้สิทธิ์อนุสัญญาภาษีซ้อน ถ้าใช้อัตราอนุสัญญาโดยไม่มีเอกสาร Certificate of Residence มายืนยัน กรมสรรพากรอาจปฏิเสธและเรียกเก็บภาษีเพิ่มพร้อมเบี้ยปรับ เงินเพิ่มอีก 1.5% ต่อเดือน นอกจากนี้ เจ้าของกิจการควรระวังเรื่องเหล่านี้ สรุป: อนุสัญญาภาษีซ้อน สิ่งที่เจ้าของกิจการต้องทำ จัดการบัญชีและภาษีธุรกิจให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ช่วยเจ้าของกิจการออกหนังสือรับรองหัก ณ ที่จ่าย (50 ทวิ) บันทึกรายการจ่ายเงินต่างประเทศ และติดตามกำหนดยื่นภาษีได้ในที่เดียว ลดโอกาสยื่นล่าช้าหรือคำนวณผิดพลาด ทดลองใช้ PEAK ฟรี 30 วัน คำถามที่พบบ่อย เกี่ยวกับอนุสัญญาภาษีซ้อน ถ้าไม่มีอนุสัญญากับประเทศนั้น ต้องทำอย่างไร ต้องหักภาษี ณ ที่จ่ายตามอัตราปกติของกฎหมายไทย (เช่น 15% สำหรับค่าสิทธิ) ผู้รับเงินต่างประเทศอาจนำภาษีที่ถูกหักไปขอเครดิตในประเทศตัวเอง ขึ้นอยู่กับกฎหมายของประเทศนั้น Certificate of Residence ขอจากไหน ให้บริษัทคู่ค้าต่างประเทศขอจากหน่วยงานจัดเก็บภาษีของประเทศนั้น เช่น ญี่ปุ่นขอจาก National Tax Agency สิงคโปร์ขอจาก IRAS โดยเอกสารต้องระบุว่าบริษัทมีถิ่นที่อยู่ทางภาษีในประเทศนั้นจริง ยื่น ภ.ง.ด.54 กับ ภ.พ.36 ต่างกันอย่างไร แบบ ภ.ง.ด.54 (แบบยื่นภาษีหัก ณ ที่จ่ายสำหรับการจ่ายเงินให้ต่างประเทศ) ใช้สำหรับนำส่งภาษีหัก ณ ที่จ่าย ส่วนแบบ ภ.พ.36 (แบบยื่น VAT กรณีจ่ายค่าบริการให้บริษัทต่างประเทศ) ใช้สำหรับนำส่ง VAT เมื่อจ่ายค่าบริการต่างประเทศ ทั้ง 2 แบบอาจต้องยื่นพร้อมกัน อ่านรายละเอียดเพิ่มเติมจากบทความ ภงด.54 กับ ภ.พ.36 ต่างกันอย่างไร ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก

15 ก.ย. 2026

PEAK Account

13 min

ภาษีสรรพสามิต คืออะไร สินค้าที่ต้องเสีย อัตราและวิธีคำนวณ

เจ้าของกิจการหลายคนเคยเห็นคำว่า ภาษีสรรพสามิต บนฉลากสินค้าหรือในข่าวปรับราคาน้ำมัน แต่ยังไม่แน่ใจว่ามันต่างจาก VAT ยังไง และเกี่ยวข้องกับธุรกิจตัวเองไหม ภาษีสรรพสามิต คืออะไร (Excise Tax) ภาษีสรรพสามิต (Excise Tax) คือภาษีทางอ้อมที่รัฐเก็บจากสินค้าและบริการบางประเภทเป็นการเฉพาะ เช่น น้ำมัน สุรา บุหรี่ รถยนต์ เครื่องดื่มที่มีน้ำตาล เป้าหมายหลักมี 2 ข้อ คือสร้างรายได้ให้รัฐ และควบคุมการบริโภคสินค้าที่อาจกระทบสุขภาพหรือสิ่งแวดล้อม จัดเก็บโดยกรมสรรพสามิต กระทรวงการคลัง ภาษีสรรพสามิต ต่างจาก VAT อย่างไร คนจำนวนมากสับสนระหว่างภาษีสรรพสามิตกับภาษีมูลค่าเพิ่ม (VAT) แม้ทั้งสองจะเป็นภาษีทางอ้อมเหมือนกัน แต่มีจุดต่างชัดเจน เปรียบเทียบ ภาษีสรรพสามิต VAT (ภาษีมูลค่าเพิ่ม) เก็บจากสินค้าอะไร เฉพาะสินค้าที่กำหนดในกฎหมาย เช่น น้ำมัน สุรา รถยนต์ สินค้าและบริการเกือบทุกชนิด อัตรา ต่างกันตามประเภทสินค้า (ตั้งแต่ 0% ถึงกว่า 50%) อัตราเดียว 7% หน่วยงานจัดเก็บ กรมสรรพสามิต กรมสรรพากร จุดจัดเก็บ ณ โรงงานผลิตหรือด่านศุลกากร (กรณีนำเข้า) ทุกขั้นตอนการซื้อขาย สินค้าบางอย่าง เช่น เบียร์ ต้องเสียทั้งภาษีสรรพสามิตและ VAT ซึ่ง VAT จะคำนวณจากราคาที่รวมภาษีสรรพสามิตแล้วอีกทอดหนึ่ง ใครมีหน้าที่เสียภาษีสรรพสามิต ผู้ที่ต้องเสียภาษีสรรพสามิตไม่ใช่ผู้บริโภค แต่เป็นผู้ประกอบการที่อยู่ต้นทางของสินค้า ได้แก่ แม้ผู้ประกอบการจะเป็นคนจ่ายภาษีให้รัฐ แต่ในทางปฏิบัติ ภาระภาษีมักถูกบวกเข้าไปในราคาสินค้า ผู้บริโภคจึงเป็นผู้แบกรับต้นทุนจริงในท้ายที่สุด สินค้าและบริการที่ต้องเสียภาษีสรรพสามิต มีอะไรบ้าง สินค้าและบริการที่ต้องเสียภาษีแบ่งเป็นหมวดหลัก หมวด สินค้า/บริการ น้ำมันและผลิตภัณฑ์น้ำมัน เบนซิน ดีเซล ก๊าซ LPG NGV น้ำมันหล่อลื่น (รายได้สรรพสามิตสูงสุด) เครื่องดื่ม เบียร์ ไวน์ สุรา น้ำอัดลม ชาเขียว กาแฟกระป๋อง เครื่องดื่มชูกำลัง (น้ำตาลสูง = ภาษีสูงกว่า) ยาสูบ บุหรี่ ซิการ์ ยาเส้น บุหรี่ไฟฟ้า (อัตราภาษีสูงที่สุดกลุ่มหนึ่ง) รถยนต์และยานพาหนะ รถยนต์นั่ง รถกระบะ มอเตอร์ไซค์ รถ ATV รถ EV (ได้อัตราพิเศษ) สินค้าและบริการอื่น แบตเตอรี่ เครื่องปรับอากาศ น้ำหอม เครื่องสำอาง สนามกอล์ฟ ไนท์คลับ เรือยอทช์ อัตราภาษีสรรพสามิต แต่ละประเภทสินค้า อัตราภาษีสรรพสามิตแตกต่างกันตามประเภทสินค้าและวิธีคำนวณ สรุปอัตราหลักได้ดังนี้ ประเภทสินค้า อัตราตามมูลค่า (%) อัตราตามปริมาณ น้ำมันเบนซิน 6.50 บาท/ลิตร น้ำมันดีเซล 6.44 บาท/ลิตร (ปรับลดเหลือ ~1.01 ช่วงมาตรการรัฐ) เบียร์ 22% 430 บาท/ลิตรแอลกอฮอล์บริสุทธิ์ สุราขาว 2% 155 บาท/ลิตรแอลกอฮอล์บริสุทธิ์ บุหรี่ 40% 1.20 บาท/มวน น้ำอัดลม 14% 1 บาท/ลิตร (ปรับเพิ่มตามปริมาณน้ำตาล) รถยนต์นั่ง (เครื่อง > 3,000cc) 40% รถยนต์นั่ง EV 2% (มาตรการส่งเสริม ถึง 31 ธ.ค. 2568) เครื่องปรับอากาศ 10% สนามกอล์ฟ 10% ของรายรับ อ้างอิง กฎกระทรวงกำหนดพิกัดอัตราภาษีสรรพสามิต และ พิกัดอัตราสรรพสามิต อัตราบางรายการอาจปรับเปลี่ยนตามมาตรการรัฐ วิธีคำนวณภาษีสรรพสามิต (สูตรและตัวอย่าง) การคำนวณภาษีสรรพสามิตมี 2 วิธี แล้วใช้ตัวเลขที่สูงกว่า การคำนวณตามมูลค่า (Ad Valorem) คิดจากราคาขายส่ง ณ โรงงานหรือราคา CIF (กรณีนำเข้า) ตามสูตร ภาษีสรรพสามิต = ราคาขายส่งหรือราคา CIF × อัตราภาษีตามมูลค่า การคำนวณตามปริมาณ (Specific Rate) คิดจากจำนวนหน่วยสินค้า เช่น ลิตร กิโลกรัม มวน ตามสูตร ภาษีสรรพสามิต = ปริมาณสินค้า × อัตราภาษีต่อหน่วย ตัวอย่างการคำนวณจริง กรณีน้ำอัดลม สมมติบริษัท ก จำกัด (ชื่อสมมุติ) ผลิตน้ำอัดลม 10,000 ลิตร ราคาขายส่ง ณ โรงงานลิตรละ 15 บาท ขั้นที่ 1 คำนวณตามมูลค่า (Ad Valorem) รายการ วิธีคำนวณ จำนวนเงิน ราคาขายส่งรวม 10,000 × 15 150,000 บาท ภาษีตามมูลค่า 150,000 × 14% 21,000 บาท ขั้นที่ 2 คำนวณตามปริมาณ (Specific) รายการ วิธีคำนวณ จำนวนเงิน ปริมาณผลิต 10,000 ลิตร ภาษีตามปริมาณ 10,000 × 1 บาท/ลิตร 10,000 บาท ขั้นที่ 3 เปรียบเทียบ รายการ จำนวนเงิน ตามมูลค่า 21,000 บาท ตามปริมาณ 10,000 บาท ต้องจ่ายจริง (ตัวที่สูงกว่า) 21,000 บาท กฎหมายกำหนดให้ใช้ตัวเลขที่สูงกว่าระหว่าง 2 วิธี ดังนั้นบริษัท ก จำกัด ต้องเสียภาษีสรรพสามิต 21,000 บาท ข้อยกเว้นและกรณีที่ได้ลดหย่อนภาษีสรรพสามิต สินค้าบางประเภทได้รับยกเว้นหรือลดอัตราภาษีสรรพสามิต เช่น อ้างอิง กรมสรรพสามิต ภาษีสรรพสามิต เกี่ยวข้องกับ SME อย่างไร เจ้าของกิจการส่วนใหญ่ไม่ได้เสียภาษีสรรพสามิตโดยตรง เพราะภาษีนี้เก็บจากผู้ผลิตหรือผู้นำเข้าสินค้าเฉพาะประเภท แต่ถ้าธุรกิจอยู่ในอุตสาหกรรมที่เกี่ยวข้อง เช่น ผลิตเครื่องดื่ม แปรรูปสุรา นำเข้ารถยนต์ หรือประกอบธุรกิจสถานบันเทิง มีหน้าที่จดทะเบียนสรรพสามิต ยื่นแบบ และชำระภาษีตามกำหนด ต้องวางแผนต้นทุนให้ครอบคลุมภาษีนี้ตั้งแต่ขั้นกำหนดราคาขาย สำหรับเจ้าของกิจการทั่วไปที่ซื้อสินค้ามาขายต่อ ภาษีสรรพสามิตถูกบวกอยู่ในราคาต้นทุนสินค้าแล้ว สิ่งที่ต้องจัดการ คือบันทึกต้นทุนให้ถูกต้อง เพื่อคำนวณกำไรและภาษีเงินได้นิติบุคคลได้แม่นยำ สรุป: ภาษีสรรพสามิต สิ่งที่ต้องจำ ภาษีสรรพสามิตเป็นภาษีที่เก็บจากสินค้าเฉพาะประเภทตั้งแต่ต้นทาง เจ้าของกิจการที่อยู่ในอุตสาหกรรมที่เกี่ยวข้องต้องจัดการเรื่องนี้ให้ถูกต้อง ส่วนเจ้าของกิจการทั่วไปแม้ไม่ได้จ่ายภาษีนี้โดยตรง แต่ควรเข้าใจว่ามันส่งผลต่อราคาต้นทุนสินค้า สิ่งที่ควรทำต่อ จัดการบัญชีธุรกิจให้เป็นระบบด้วย PEAK PEAK ช่วยเจ้าของกิจการบันทึกรายรับรายจ่าย ออกเอกสาร จัดการภาษีได้ครบจากที่เดียว ทดลองใช้ PEAK ฟรี 30 วัน คำถามที่พบบ่อย เกี่ยวกับภาษีสรรพสามิต ภาษีสรรพสามิต ภาษาอังกฤษคืออะไร ภาษีสรรพสามิตในภาษาอังกฤษเรียกว่า “Excise Tax” หรือ “Excise Duty” เป็นคำที่ใช้ทั่วโลก ไม่ใช่เฉพาะในประเทศไทย ภาษีสรรพสามิต คำนวณจากอะไร คำนวณจาก 2 ฐาน คือ มูลค่า (ราคาขาย ณ โรงงานหรือราคานำเข้า) กับปริมาณ (จำนวนลิตร มวน กิโลกรัม) แล้วใช้ยอดที่สูงกว่าเป็นภาษีที่ต้องจ่าย ตัวอย่างตัวเลขดูได้ในหัวข้อวิธีคำนวณด้านบน ภาษีสรรพสามิต จ่ายที่ไหน จ่ายออนไลน์ได้ไหม ผู้ประกอบการสามารถยื่นแบบและชำระภาษีสรรพสามิตผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพสามิตได้ที่ excise.go.th หรือยื่นด้วยตัวเองที่สำนักงานสรรพสามิตพื้นที่ที่สถานประกอบการตั้งอยู่ ผู้บริโภคต้องจ่ายภาษีสรรพสามิตเองไหม ตามกฎหมาย ผู้ผลิตหรือผู้นำเข้าเป็นผู้จ่ายภาษีให้รัฐ แต่ในความเป็นจริง ภาระภาษีถูกรวมอยู่ในราคาสินค้าแล้ว เช่น เวลาซื้อเบียร์ 1 ขวด ราคาที่จ่ายมีภาษีสรรพสามิตบวกอยู่โดยที่ผู้ซื้อไม่ต้องไปยื่นแบบเอง เปิดร้านขายเหล้า-บุหรี่ ต้องเสียภาษีสรรพสามิตไหม ร้านค้าปลีกที่ซื้อสินค้ามาขายต่อ ไม่ต้องเสียภาษีสรรพสามิตเอง เพราะโรงงานหรือผู้นำเข้าจ่ายไปแล้วก่อนสินค้าจะมาถึงร้าน แต่ร้านค้ายังต้องมี “ใบอนุญาตขายสุรา” หรือ “ใบอนุญาตขายยาสูบ” ตามกฎหมาย ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
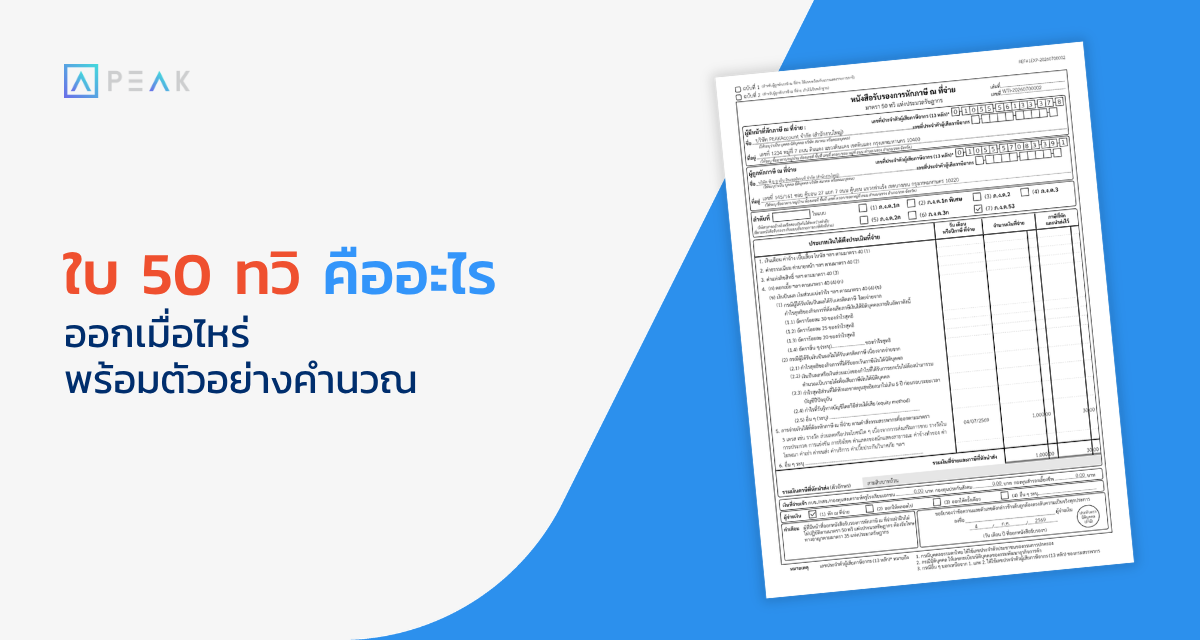
14 ก.ย. 2026

PEAK Account

13 min

ฐานภาษี คืออะไร ตารางอัตราภาษีเงินได้ที่เจ้าของกิจการต้องรู้

เจ้าของกิจการหลายคนเจอคำว่า ฐานภาษี ตอนยื่นภาษี แต่ยังไม่แน่ใจว่าหมายถึงอะไร ใช้ตัวเลขไหนมาคำนวณ ถ้าเข้าใจตรงนี้จะวางแผนภาษีได้ถูกต้องตั้งแต่ต้น ฐานภาษี คืออะไร ทำไมต้องรู้ก่อนคำนวณภาษี ฐานภาษี คือจำนวนเงินหรือมูลค่าที่ใช้เป็นตัวตั้งต้นในการคำนวณภาษี พูดง่ายๆ คือ ตัวเลขที่เอาไปคูณกับอัตราภาษี แล้วจะได้เงินภาษีที่ต้องจ่าย ถ้าเปรียบเทียบ ฐานภาษีเหมือน น้ำหนักที่ชั่งได้ ส่วนอัตราภาษีเหมือน ราคาต่อกิโล เอาสองตัวคูณกันก็จะได้ ราคาที่ต้องจ่าย ถ้าฐานภาษีผิด ภาษีที่คำนวณออกมาก็ผิดตามไปด้วย เหตุผลที่ต้องรู้เรื่องนี้ เพราะภาษีแต่ละประเภทใช้ฐานคำนวณต่างกัน ภาษีเงินได้บุคคลธรรมดาใช้ เงินได้สุทธิ ภาษีนิติบุคคลใช้ กำไรสุทธิ และ VAT ใช้ ยอดขาย ถ้าเข้าใจตั้งแต่ต้นว่าตัวเลขที่ต้องใช้คืออะไร จะวางแผนภาษีได้ถูกต้อง ประเภทของฐานภาษีที่ผู้เสียภาษีต้องรู้ ภาษีในไทยที่คนทำธุรกิจเจอบ่อย แบ่งฐานในการคำนวณได้ 3 ประเภทหลัก ประเภทภาษี ฐานภาษีที่ใช้ ใครเกี่ยวข้อง ภาษีเงินได้บุคคลธรรมดา เงินได้สุทธิ (รายได้ – ค่าใช้จ่าย – ค่าลดหย่อน) พนักงานเงินเดือน ฟรีแลนซ์ เจ้าของกิจการที่ยังไม่จดบริษัท ภาษีเงินได้นิติบุคคล กำไรสุทธิ (รายได้ – ค่าใช้จ่าย ตามหลักบัญชี) บริษัทจำกัด ห้างหุ้นส่วนจำกัดที่จดทะเบียน ภาษีมูลค่าเพิ่ม (VAT) ยอดขายสินค้าหรือบริการ ธุรกิจที่จด VAT (รายได้เกิน 1.8 ล้านบาทต่อปี) ฐานภาษีจากเงินได้สุทธิ (ภาษีเงินได้บุคคลธรรมดา) สำหรับคนทั่วไปและฟรีแลนซ์ ฐานภาษี คือ เงินได้สุทธิ ซึ่งคำนวณจาก รายได้ทั้งปี หักค่าใช้จ่าย หักค่าลดหย่อนส่วนตัว แล้วจึงเอาเงินได้สุทธิที่เหลือไปเทียบกับตารางอัตราภาษีแบบขั้นบันได ฐานภาษีจากกำไรสุทธิ (ภาษีเงินได้นิติบุคคล) สำหรับบริษัทจำกัดและห้างหุ้นส่วนที่จดทะเบียนเป็นนิติบุคคล ฐานภาษี คือ กำไรสุทธิ ซึ่งคำนวณจากรายได้หักค่าใช้จ่ายตามหลักบัญชี แล้วปรับปรุงตามเงื่อนไขทางภาษี เช่น ค่าใช้จ่ายบางรายการที่กฎหมายไม่ให้หัก ฐานภาษีจากยอดรายรับ (VAT) ภาษีมูลค่าเพิ่ม (VAT) ใช้ฐานคำนวณต่างจากภาษีเงินได้ ตัวเลขที่ใช้คือ มูลค่าของสินค้าหรือบริการ ที่ขาย โดยคิดอัตรา 7% จากราคาขาย ธุรกิจที่มีรายได้เกิน 1.8 ล้านบาทต่อปีต้องจด VAT และเก็บภาษีนี้จากลูกค้า ถ้าต้องการรายละเอียดเรื่อง VAT เพิ่มเติม อ่านได้ที่บทความภาษีธุรกิจเฉพาะของ PEAK ตารางอัตราภาษีเงินได้บุคคลธรรมดา 2569 อัตราภาษีเงินได้บุคคลธรรมดาใช้ระบบ “ขั้นบันได” หมายความว่ายิ่งมีเงินได้สุทธิสูง ส่วนที่เกินจะถูกเก็บภาษีอัตราสูงขึ้น ไม่ได้เก็บอัตราเดียวทั้งก้อน เงินได้สุทธิ (บาทต่อปี) อัตราภาษี ภาษีสูงสุดในขั้นนี้ ภาษีสะสม 0 – 150,000 ยกเว้น 0 บาท 0 บาท 150,001 – 300,000 5% 7,500 บาท 7,500 บาท 300,001 – 500,000 10% 20,000 บาท 27,500 บาท 500,001 – 750,000 15% 37,500 บาท 65,000 บาท 750,001 – 1,000,000 20% 50,000 บาท 115,000 บาท 1,000,001 – 2,000,000 25% 250,000 บาท 365,000 บาท 2,000,001 – 5,000,000 30% 900,000 บาท 1,265,000 บาท มากกว่า 5,000,000 35% – – อ้างอิง กรมสรรพากร ตารางอัตราภาษีเงินได้นิติบุคคล 2569 บริษัทจำกัดและห้างหุ้นส่วนนิติบุคคลเสียภาษีจากกำไรสุทธิ โดย SME ที่ทุนจดทะเบียนไม่เกิน 5 ล้านบาทและรายได้ไม่เกิน 30 ล้านบาทต่อปี จะได้สิทธิอัตราพิเศษ กำไรสุทธิ (บาทต่อปี) อัตราภาษี SME อัตราภาษีทั่วไป 0 – 300,000 ยกเว้น 20% 300,001 – 3,000,000 15% 20% มากกว่า 3,000,000 20% 20% อ้างอิง กรมสรรพากร SME ที่เข้าเงื่อนไขจะประหยัดภาษีได้มาก เช่น กำไร 2 ล้านบาท SME เสียภาษีแค่ 255,000 บาท ขณะที่บริษัทใหญ่เสีย 400,000 บาท วิธีคำนวณภาษีจากฐานภาษี พร้อมตัวอย่างจริง ตัวอย่างคำนวณภาษีเงินได้บุคคลธรรมดา สมมุติ คุณเป็นพนักงานเงินเดือน 40,000 บาทต่อเดือน ขั้นที่ 1 หาเงินได้สุทธิ (ฐานภาษี) รายการ วิธีคำนวณ จำนวนเงิน รายได้ทั้งปี 40,000 × 12 เดือน 480,000 บาท หัก ค่าใช้จ่าย 50% (สูงสุด 100,000) 100,000 บาท หัก ค่าลดหย่อนส่วนตัว 60,000 บาท หัก ประกันสังคม (ตามเพดานปัจจุบัน) ≈ 750 × 12 เดือน 9,000 บาท เงินได้สุทธิ (ฐานภาษี) 480,000 – 100,000 – 60,000 – 9,000 311,000 บาท ขั้นที่ 2 คำนวณภาษีตามขั้นบันได ขั้นเงินได้สุทธิ อัตรา คำนวณ ภาษี 0 – 150,000 ยกเว้น 0 บาท 150,001 – 300,000 5% 150,000 × 5% 7,500 บาท 300,001 – 311,000 10% 11,000 × 10% 1,100 บาท รวมภาษีที่ต้องจ่าย 8,600 บาท เงินเดือน 40,000 บาทต่อเดือน เสียภาษีปีละประมาณ 8,600 บาท หรือเดือนละไม่ถึง 720 บาท ตัวอย่างคำนวณภาษีเงินได้นิติบุคคล (SME) สมมุติ บริษัท ก จำกัด (ชื่อสมมุติ) เป็น SME มีกำไรสุทธิ 2,000,000 บาท ขั้นกำไรสุทธิ อัตราภาษี คำนวณ ภาษี 0 – 300,000 ยกเว้น 0 บาท 300,001 – 2,000,000 15% 1,700,000 × 15% 255,000 บาท รวมภาษีที่ต้องจ่าย 255,000 บาท ถ้าบริษัทนี้ไม่ใช่ SME จะเสียภาษี 2,000,000 × 20% = 400,000 บาท แปลว่า SME ประหยัดภาษีได้ 145,000 บาท ฐานภาษี SME ต่างจากบริษัทใหญ่อย่างไร หลายคนสงสัยว่าตัวเลขที่ใช้คำนวณภาษีของ SME กับบริษัทใหญ่ต่างกันไหม คำตอบคือ ใช้ตัวเลขเดียวกัน คือ กำไรสุทธิ แต่สิ่งที่ต่างคืออัตราที่นำไปคูณ SME ที่เข้าเงื่อนไข (ดูตารางด้านบน) ได้สิทธิจ่ายถูกกว่ามาก จากตัวอย่างก่อนหน้า กำไร 2 ล้านบาท ประหยัดได้ถึง 145,000 บาท นี่คือเหตุผลที่เจ้าของกิจการหลายคนเลือกจดเป็นบริษัทแทนทำธุรกิจในชื่อบุคคลธรรมดา การตัดสินใจเรื่องนี้ควรปรึกษานักบัญชีเพื่อวางแผนภาษีให้เหมาะกับธุรกิจ เทคนิคลดฐานภาษีอย่างถูกกฎหมาย สำหรับเจ้าของกิจการ การ ลดฐานภาษี ไม่ได้หมายความว่าหนีภาษี แต่คือการใช้สิทธิที่กฎหมายให้อย่างเต็มที่ เทคนิคที่นิยมใช้ ได้แก่ สรุป: ฐานภาษีเข้าใจง่าย แค่รู้ว่าตัวเองอยู่ประเภทไหน เรื่องนี้ไม่ซับซ้อนอย่างที่คิด แค่จำ 3 ขั้นตอน จัดการภาษีให้ง่ายขึ้นด้วย PEAK PEAK ช่วยเจ้าของกิจการเห็นกำไรสุทธิแบบ real-time คำนวณภาษีหัก ณ ที่จ่าย ออกใบกำกับภาษี และยื่นภาษีออนไลน์ได้จากระบบ ทดลองใช้ PEAK ฟรี 30 วัน คำถามที่พบบ่อยเกี่ยวกับฐานภาษี เงินเดือนเท่าไหร่ถึงเริ่มเสียภาษี ถ้ามีรายได้จากเงินเดือนอย่างเดียว หักค่าใช้จ่าย 100,000 บาท หักค่าลดหย่อนส่วนตัว 60,000 บาท แปลว่าเงินเดือนที่เริ่มมีภาษี คือรายได้เกิน 310,000 บาทต่อปี หรือประมาณเดือนละ 26,000 บาทขึ้นไป (คำนวณเฉพาะกรณีไม่มีค่าลดหย่อนอื่น) ฐานภาษีกับเงินได้สุทธิต่างกันไหม ฐานภาษีเป็นคำกว้าง หมายถึง “ตัวเลขที่ใช้คำนวณภาษี” ส่วนเงินได้สุทธิเป็นฐานภาษีเฉพาะกรณีภาษีเงินได้บุคคลธรรมดา ภาษีอื่นใช้ฐานต่างกัน เช่น นิติบุคคลใช้กำไรสุทธิ VAT ใช้ยอดขาย ฟรีแลนซ์ต้องใช้ฐานภาษีแบบไหน ฟรีแลนซ์ที่ยังไม่จดบริษัทใช้ฐานภาษีแบบ เงินได้สุทธิ เหมือนพนักงานเงินเดือน แต่หักค่าใช้จ่ายได้ 2 แบบ คือ หักแบบเหมา (40-60% ตามประเภทเงินได้) หรือหักตามจริง (ต้องมีเอกสาร) เลือกแบบที่ทำให้เงินได้สุทธิต่ำกว่า จะเสียภาษีน้อยกว่า ถ้า SME โตจนเกินเงื่อนไข จะเสียภาษีเพิ่มเท่าไหร่ ถ้ารายได้เกิน 30 ล้านบาทต่อปี หรือทุนจดทะเบียนเกิน 5 ล้านบาท จะหลุดจากสิทธิ SME ทันที ต้องจ่ายภาษี 20% ตั้งแต่บาทแรกของกำไร ไม่มีขั้นยกเว้นอีก เจ้าของกิจการควรติดตามตัวเลขรายได้ใกล้ชิดตอนใกล้ถึงเกณฑ์ PEAK ช่วยเรื่องฐานภาษีได้ยังไง PEAK ช่วยบันทึกรายได้และค่าใช้จ่ายอย่างเป็นระบบ ทำให้เห็นกำไรสุทธิ (ฐานภาษีนิติบุคคล) ได้แบบ real-time ไม่ต้องรอปิดงบ ช่วยลดโอกาสคำนวณผิดและหักค่าใช้จ่ายตกหล่นได้ผล ถ้าน้อยกว่า แปลว่าต้องปรับ จากนั้นค่อยเจาะลึก KPI อื่นที่อธิบายไว้ในบทความ เช่น ต้นทุนต่อลูกค้า ผลตอบแทนต่อเงินโฆษณาธรรมดา ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
21 ต.ค. 2026

PEAK Account

26 min

ลดหย่อนภาษี 2 เท่า ผ่าน e-Donation สรุปวิธีคำนวณและบันทึกบัญชี

เงินบริจาค นิติบุคคล คืออะไร และสำคัญอย่างไร เงินบริจาค นิติบุคคล (Corporate Donation) คือเงินหรือทรัพย์สินที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลมอบให้องค์กรสาธารณกุศล สถานศึกษา หน่วยงานกีฬา หรือหน่วยงานที่กฎหมายกำหนด โดยไม่ได้รับสิ่งตอบแทนทางการค้า เงินบริจาคของนิติบุคคลสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้อธิบายเงินบริจาค นิติบุคคลผ่านตัวอย่างบริษัท ซันวิศว์ ซัพพลาย จำกัด (ชื่อสมมุติ) ผู้ผลิตชิ้นส่วนอุตสาหกรรมส่งโรงงาน มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 5,000,000 บาท และเสียภาษีเงินได้นิติบุคคลอัตรา 20% เงินบริจาคต่างจากค่าส่งเสริมการขายอย่างไร จุดที่ฝ่ายบัญชีสับสนบ่อยคือการแยกเงินบริจาคออกจากค่าใช้จ่ายส่งเสริมการขาย เพราะผลทางภาษีต่างกันมาก รายการ ลักษณะ ผลทางภาษี เงินบริจาค ให้โดยไม่มีสิ่งตอบแทนทางการค้า หักได้ภายในเพดานที่กฎหมายกำหนด ค่าส่งเสริมการขาย / สปอนเซอร์ ได้พื้นที่โฆษณา โลโก้ หรือสิทธิประโยชน์ทางการค้ากลับมา หักเป็นรายจ่ายปกติได้เต็มจำนวน ถ้าเกี่ยวกับการหารายได้และมีหลักฐาน ถ้าบริษัทซันวิศว์สนับสนุนงานแข่งขันหุ่นยนต์ของมหาวิทยาลัยแล้วได้ติดโลโก้และออกบูธ รายการนี้ใกล้เคียงค่าส่งเสริมการขายมากกว่าเงินบริจาค ต้องมีสัญญาหรือหนังสือตกลงสิทธิประโยชน์ประกอบ เงินบริจาคนิติบุคคล หักรายจ่ายได้กี่ประเภท เงินบริจาค นิติบุคคลที่นำมาหักรายจ่ายทางภาษีได้ แบ่งเป็น 3 กลุ่มตามเพดานที่กฎหมายกำหนด กลุ่ม หักได้ เพดาน กฎหมาย บริจาคเพื่อการกุศลสาธารณะหรือสาธารณประโยชน์ 1 เท่า ไม่เกิน 2% ของกำไรสุทธิ ป.รัษฎากร ม.65 ตรี (3) บริจาคเพื่อการศึกษาหรือการกีฬา (ทั่วไป) 1 เท่า ไม่เกิน 2% ของกำไรสุทธิ ป.รัษฎากร ม.65 ตรี (3) บริจาคผ่าน e-Donation ให้ผู้รับตาม พ.ร.ฎ. เฉพาะ 2 เท่า รวมแล้วไม่เกิน 10% ของกำไรสุทธิ พ.ร.ฎ. ฉบับที่ 806, 809, 810 (พ.ศ. 2569) กำไรสุทธิที่ใช้คำนวณเพดาน คือกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศลและรายจ่ายเพื่อการศึกษาหรือการกีฬา ตามคำสั่งกรมสรรพากร ที่ ป.52/2537 บริจาคเพื่อการกุศลสาธารณะ หักได้ไม่เกิน 2% ของกำไรสุทธิ มาตรา 65 ตรี (3) แห่งประมวลรัษฎากร ให้นิติบุคคลหักรายจ่ายเพื่อการกุศลสาธารณะหรือเพื่อการสาธารณประโยชน์ได้ในส่วนที่ไม่เกิน 2% ของกำไรสุทธิ ผู้รับต้องเป็นองค์กรที่อธิบดีกรมสรรพากรประกาศกำหนด เช่น วัด สภากาชาดไทย โรงพยาบาลของรัฐ และมูลนิธิหรือสมาคมที่ได้รับประกาศเป็นองค์การสาธารณกุศล ควรตรวจรายชื่อบนเว็บไซต์กรมสรรพากรก่อนโอนเงินทุกครั้ง ผู้รับแบบไหนที่บริจาคแล้วหักรายจ่ายไม่ได้ เงินบริจาคจะหักรายจ่ายทางภาษีไม่ได้เลยในกรณีต่อไปนี้ กรณีช่วยเหลือพนักงาน ให้พิจารณาจัดเป็นสวัสดิการพนักงานตามระเบียบบริษัทแทน ซึ่งมีหลักเกณฑ์ทางภาษีต่างจากเงินบริจาค บริจาคเพื่อการศึกษาหรือการกีฬา หักได้ไม่เกิน 2% ของกำไรสุทธิ มาตรา 65 ตรี (3) แยกเพดานรายจ่ายเพื่อการศึกษาหรือการกีฬาไว้อีก 2% ต่างหาก บริษัทที่บริจาคทั้ง 2 กลุ่มจึงหักได้รวมสูงสุดราว 4% ของกำไรสุทธิ กรณีบริจาคทั้ง 2 กลุ่มในปีเดียวกัน คำสั่ง ป.52/2537 กำหนดวิธีคำนวณเพดานแต่ละกลุ่มจากกำไรสุทธิก่อนหักรายจ่ายทั้ง 2 รายการ ควรให้ผู้ทำบัญชีคำนวณตามสูตรในคำสั่งนี้ตอนปิดงบ บริจาคที่หักได้ 2 เท่า ผ่านระบบ e-Donation เงินบริจาค ลดหย่อนภาษี 2 เท่า นิติบุคคลปี 2569 มาจาก พ.ร.ฎ. 3 ฉบับ ซึ่งทางภาษีคือการหักรายจ่ายได้ 2 เท่าของเงินหรือทรัพย์สินที่บริจาค และทั้งหมดต้องบริจาคผ่านระบบ e-Donation ของกรมสรรพากร พ.ร.ฎ. ผู้รับบริจาค ประกาศราชกิจจานุเบกษา ช่วงเวลาที่ได้สิทธิ ฉบับที่ 806 (แก้ไข พ.ร.ฎ. ฉบับที่ 795) สภากาชาดไทย และมูลนิธิด้านการแพทย์และสาธารณสุขตามรายชื่อที่กำหนด รวม 9 มูลนิธิที่เพิ่มใหม่ 28 ก.ย. 2569 ตามวันที่ พ.ร.ฎ. กำหนด ถึง 31 ธ.ค. 2570 ฉบับที่ 809 สถานศึกษาของรัฐ โรงเรียนเอกชนในระบบ สถาบันอุดมศึกษาเอกชน และสถาบันที่กำหนด 12 ต.ค. 2569 1 ม.ค. 2568 ถึง 31 ธ.ค. 2570 ฉบับที่ 810 การกีฬาแห่งประเทศไทย คณะกรรมการกีฬาจังหวัด สมาคมกีฬาจังหวัด สมาคมกีฬาแห่งประเทศไทย กองทุนพัฒนาการกีฬาแห่งชาติ และกรมพลศึกษา 12 ต.ค. 2569 1 ม.ค. 2568 ถึง 31 ธ.ค. 2570 ตามมติคณะรัฐมนตรีที่อนุมัติร่าง พ.ร.ฎ. เหล่านี้ เงินบริจาคที่หัก 2 เท่า เมื่อรวมกับรายจ่ายเพื่อการกุศลสาธารณะ การศึกษา และการกีฬาแล้ว ต้องไม่เกิน 10% ของกำไรสุทธิก่อนหักรายจ่ายเหล่านั้น (กรุงเทพธุรกิจ) รายชื่อ พ.ร.ฎ. ทั้ง 3 ฉบับดูได้ที่หน้ารวมพระราชกฤษฎีกาของกรมสรรพากร ก่อนบริจาคให้ตรวจว่าผู้รับอยู่ในรายชื่อและเข้าร่วมระบบ e-Donation แล้ว เพราะโอนเงินตรงหรือจ่ายเช็คจะไม่ได้สิทธิ 2 เท่า e-Donation คืออะไร นิติบุคคลบริจาคผ่านระบบอย่างไร e-Donation คือระบบบริจาคอิเล็กทรอนิกส์ของกรมสรรพากร หน่วยรับบริจาคเป็นผู้บันทึกข้อมูลการบริจาคเข้าระบบ แล้วข้อมูลส่งตรงไปที่กรมสรรพากร ผู้บริจาคไม่ต้องใช้ใบเสร็จกระดาษเป็นหลักฐาน สำหรับนิติบุคคล หน่วยรับบริจาคจะบันทึกเลขประจำตัวผู้เสียภาษี 13 หลักของบริษัท ชื่อ วันที่ และจำนวนเงินหรือมูลค่าทรัพย์สิน ตามคำถามคำตอบระบบ e-Donation ของกรมสรรพากร ช่องทาง QR ของธนาคารส่งข้อมูลเฉพาะการบริจาคของบุคคลธรรมดา บริษัทจึงควรบริจาคผ่านหน่วยรับบริจาคโดยตรงและแจ้งเลขผู้เสียภาษีทุกครั้ง e-Donation ต่างจากใบเสร็จกระดาษอย่างไร ประเด็น ใบเสร็จหรือใบอนุโมทนาบัตร e-Donation หลักฐาน เอกสารกระดาษจากผู้รับ ข้อมูลในระบบกรมสรรพากร สิทธิ 2 เท่าตาม พ.ร.ฎ. 2569 ไม่ได้ ได้ ถ้าผู้รับอยู่ในรายชื่อ ความเสี่ยงเอกสารหาย มี ต่ำ ตรวจย้อนได้ในระบบ การตรวจยอดก่อนปิดงบ รวบรวมใบเสร็จเอง เข้าระบบตรวจรายการได้ บริษัทที่บริจาคเป็นประจำจึงควรเลือกผู้รับที่อยู่ในระบบ e-Donation เป็นหลัก แม้จะเป็นการบริจาคที่หักได้ 1 เท่า เพราะหลักฐานตรวจสอบง่ายกว่า ขั้นตอนบริจาคผ่าน e-Donation สำหรับบริษัท หน่วยรับบริจาคไม่อยู่ในระบบ e-Donation ทำอย่างไร ถ้าผู้รับเป็นองค์การสาธารณกุศลที่ยังไม่เข้าระบบ บริษัทยังใช้สิทธิหัก 1 เท่าตาม ม.65 ตรี (3) ได้ โดยเก็บใบเสร็จรับเงินที่ระบุชื่อบริษัท จำนวนเงิน และวันที่ให้ครบ แต่จะใช้สิทธิ 2 เท่าตาม พ.ร.ฎ. ไม่ได้ เพราะสิทธินี้ผูกกับการบริจาคผ่านระบบเท่านั้น ตรวจสอบเงินบริจาคผ่าน e-Donation อย่างไร เข้าเว็บไซต์กรมสรรพากร เลือกบริการอิเล็กทรอนิกส์ ระบบบริจาคอิเล็กทรอนิกส์ (e-Donation) ส่วนสำหรับผู้บริจาค แล้วเข้าสู่ระบบด้วยบัญชีผู้ใช้ระบบออนไลน์ของกรมสรรพากรของบริษัท หน้าจอจะแสดงวันที่ ชื่อผู้รับ จำนวนเงิน และช่องทางการบริจาค ถ้ายอดไม่ขึ้นภายในช่วงที่หน่วยรับบริจาคแจ้ง ให้ติดต่อหน่วยรับบริจาคให้บันทึกข้อมูลก่อนปิดงบ เพราะยอดที่ไม่อยู่ในระบบจะใช้สิทธิ 2 เท่าไม่ได้ บริจาคสิ่งของแทนเงิน หักรายจ่ายได้ไหม ได้ เงินบริจาค นิติบุคคลในรูปทรัพย์สินแทนเงินสดหักรายจ่ายได้ภายใต้เพดานเดียวกับเงินสด ส่วน พ.ร.ฎ. ที่ให้สิทธิ 2 เท่าครอบคลุมทั้งการบริจาคเงินและทรัพย์สิน มูลค่าที่นำมาหักรายจ่ายใช้มูลค่าต้นทุนของทรัพย์สินที่บริจาค ตามข้อหารือกรมสรรพากร กค 0702/4708 ตัวอย่าง บริษัทซันวิศว์ซื้อชุดเครื่องมือช่างใหม่ 30,000 บาท มอบให้วิทยาลัยเทคนิคของรัฐผ่านระบบ e-Donation มูลค่าที่ใช้คือ 30,000 บาท และเข้าเงื่อนไขหัก 2 เท่าเป็น 60,000 บาท ภายใต้เพดาน 10% หลักฐานที่ต้องเก็บคือใบกำกับภาษีหรือใบเสร็จตอนซื้อทรัพย์สิน และข้อมูลการรับบริจาคจากหน่วยรับ ถ้าเป็นสินค้าของกิจการที่จด VAT ควรปรึกษาผู้ทำบัญชีเรื่องภาษีมูลค่าเพิ่มของการบริจาคสินค้าด้วย ตัวอย่างคำนวณเงินบริจาค นิติบุคคล ปี 2569 บริษัท ซันวิศว์ ซัพพลาย จำกัด มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 5,000,000 บาท บริจาค 2 รายการ ขั้นที่ 1 คำนวณเพดาน รายการ วิธีคำนวณ จำนวนเงิน กำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล ตามงบ 5,000,000 บาท เพดานบริจาคทั่วไป 2% 5,000,000 × 2% 100,000 บาท เพดานรวมกรณี 2 เท่า 10% 5,000,000 × 10% 500,000 บาท ขั้นที่ 2 คำนวณรายจ่ายที่หักได้ รายการ วิธีคำนวณ หักได้ วัด 100,000 ไม่เกินเพดาน 100,000 100,000 บาท มหาวิทยาลัยของรัฐ (e-Donation) 200,000 × 2 400,000 บาท รวม 100,000 + 400,000 500,000 บาท (เท่าเพดาน 10% พอดี) ขั้นที่ 3 ภาษีที่ประหยัดได้ รายการ วิธีคำนวณ จำนวนเงิน เงินที่บริจาคจริง 100,000 + 200,000 300,000 บาท รายจ่ายที่หักได้ จากขั้นที่ 2 500,000 บาท ภาษีที่ลดลง 500,000 × 20% 100,000 บาท ต้นทุนสุทธิของการบริจาค 300,000 – 100,000 200,000 บาท ถ้าบริษัทซันวิศว์บริจาควัด 150,000 บาทแทน ส่วนที่หักได้ยังเป็น 100,000 บาท ส่วนเกิน 50,000 บาทเป็นรายจ่ายต้องห้าม ต้องบวกกลับใน ภ.ง.ด.50 และยกไปหักปีถัดไปไม่ได้ ถ้าบริจาคมหาวิทยาลัยด้วยการโอนเงินตรงโดยไม่ผ่าน e-Donation ยอด 200,000 บาทจะกลับไปอยู่ในกลุ่มการศึกษาทั่วไป หักได้ 1 เท่าภายในเพดาน 2% เท่านั้น กรณีบริษัท SME กำไรน้อย เพดานจะแคบลง สมมุติลูกค้ารายหนึ่งของบริษัทซันวิศว์ คือบริษัท รุ่งโรจน์ แพ็คกิ้ง จำกัด (ชื่อสมมุติ) โรงงานบรรจุภัณฑ์ขนาดเล็ก มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 1,000,000 บาท และต้องการบริจาคโรงเรียนรัฐผ่าน e-Donation 80,000 บาท รายการ วิธีคำนวณ จำนวนเงิน เพดานรวม 10% 1,000,000 × 10% 100,000 บาท หัก 2 เท่า 80,000 × 2 160,000 บาท หักได้จริง ไม่เกินเพดาน 100,000 บาท บริษัทรุ่งโรจน์จ่ายจริง 80,000 บาท แต่ใช้สิทธิ 2 เท่าได้แค่ 100,000 บาท ถ้าบริจาคเพียง 50,000 บาท จะหักได้ 100,000 บาทเท่ากัน เงินบริจาค นิติบุคคลที่กำไรไม่สูงจึงควรคำนวณเพดานก่อนกำหนดยอดบริจาค เงินบริจาคกับ CSR ที่คู่ค้า B2B มองเห็น ลูกค้าองค์กรขนาดใหญ่ โดยเฉพาะบริษัทจดทะเบียนและบริษัทต่างชาติ ต้องรายงานด้าน ESG (สิ่งแวดล้อม สังคม ธรรมาภิบาล) และหลายรายประเมินซัพพลายเออร์จากกิจกรรมเพื่อสังคมด้วย วิธีทำให้เงินบริจาคเป็น CSR ที่คู่ค้าเห็นได้จริงมี 3 ข้อ เอกสารเงินบริจาค นิติบุคคลที่ต้องเก็บ เอกสารที่ใช้ขอสิทธิขึ้นกับช่องทางและประเภทผู้รับ ควรเก็บไว้คู่กับใบสำคัญจ่ายทุกรายการ กรณี เอกสารหลัก เอกสารประกอบ บริจาคเงินผ่าน e-Donation ข้อมูลรายการในระบบ e-Donation หลักฐานการโอนเงิน · หนังสือรับเงินบริจาคถ้าขอจากผู้รับ บริจาคเงินแบบทั่วไป ใบเสร็จรับเงินหรือใบอนุโมทนาบัตรที่ระบุชื่อบริษัท จำนวนเงิน วันที่ หลักฐานการโอนเงิน · ประกาศรายชื่อองค์การสาธารณกุศลของผู้รับ บริจาคทรัพย์สิน หนังสือรับมอบทรัพย์สินจากผู้รับ หรือข้อมูลใน e-Donation ใบกำกับภาษีหรือใบเสร็จตอนซื้อทรัพย์สิน เพื่อยืนยันมูลค่าต้นทุน ปิดงบปลายปี ตารางสรุปเงินบริจาคทั้งปี แยกตามกลุ่มเพดาน กระดาษทำการคำนวณเพดาน 2% และ 10% ข้อมูลจาก e-Donation และตารางสรุปนี้ใช้ประกอบการกรอก ภ.ง.ด.50 และใช้ชี้แจงเมื่อเจ้าหน้าที่ขอตรวจ ควรสแกนเอกสารกระดาษเก็บเป็นไฟล์ด้วย วิธีบันทึกบัญชีเงินบริจาค นิติบุคคล เงินบริจาค นิติบุคคลบันทึกเป็นค่าใช้จ่ายทางบัญชีด้วยจำนวนจริงที่จ่าย ส่วนสิทธิ 2 เท่าและการบวกกลับส่วนเกินเพดานเป็นรายการปรับปรุงทางภาษีตอนกรอก ภ.ง.ด.50 ไม่ได้บันทึกในสมุดบัญชี กรณีบริจาคเงิน 300,000 บาท รายการ เดบิต เครดิต ค่าใช้จ่ายเงินบริจาค 300,000 เงินฝากธนาคาร 300,000 กรณีบริจาคเครื่องมือช่างที่ซื้อมา 30,000 บาท รายการ เดบิต เครดิต ค่าใช้จ่ายเงินบริจาค 30,000 เงินฝากธนาคาร (ค่าซื้อเครื่องมือ) 30,000 ตอนปิดงบ ให้แยกเงินบริจาคทั้งปีเป็น 3 ส่วน คือส่วนที่หักได้ 1 เท่า ส่วนที่หักเพิ่มได้อีก 1 เท่าตาม พ.ร.ฎ. และส่วนเกินเพดานที่ต้องบวกกลับ แล้วนำตัวเลขไปกรอกในแบบ ภ.ง.ด.50 ส่วนเกินเพดานที่บวกกลับมีลักษณะเดียวกับค่าใช้จ่ายต้องห้ามทางภาษีรายการอื่น ควรตั้งผังบัญชีเงินบริจาคแยกจากค่าใช้จ่ายทั่วไปตั้งแต่ต้นปีเพื่อดึงยอดได้ง่าย ข้อควรรู้เพิ่มเติม สรุป – เงินบริจาค นิติบุคคลต้องจำอะไรบ้าง บริจาคเพื่อการกุศลสาธารณะหักได้ไม่เกิน 2% และบริจาคเพื่อการศึกษาหรือกีฬาหักได้อีกไม่เกิน 2% ของกำไรสุทธิก่อนหักรายจ่ายเหล่านี้ บริจาคผ่าน e-Donation ให้ผู้รับตาม พ.ร.ฎ. ฉบับที่ 806, 809, 810 หักได้ 2 เท่า รวมแล้วไม่เกิน 10% ของกำไรสุทธิ ใช้ได้ถึง 31 ธ.ค. 2570 ส่วนเกินเพดานเป็นรายจ่ายต้องห้ามและยกไปปีถัดไปไม่ได้ สิทธิ 2 เท่าปรับใน ภ.ง.ด.50 ส่วนสมุดบัญชีบันทึกตามจำนวนที่จ่ายจริง เริ่มได้วันนี้ด้วยการประมาณการกำไรสุทธิปี 2569 แล้วคูณ 10% เพื่อดูว่าบริษัทบริจาคผ่าน e-Donation ได้สูงสุดเท่าไหร่ก่อนชนเพดาน จัดการบัญชีเงินบริจาคให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยบันทึกรายจ่ายเงินบริจาคแยกผังบัญชีตั้งแต่ต้นปี ดูยอดสะสมเทียบกับกำไรได้ตลอด และปิดงบได้ครบในที่เดียว – ทดลองใช้ PEAK ฟรี 30 วัน อ่านต่อเรื่องรายจ่ายอื่นที่ช่วยลดภาษีได้ที่ ลดหย่อนภาษีนิติบุคคล ครบทุกรายการ และวิธีคำนวณภาษีเงินได้นิติบุคคล ในหมวดภาษีของ PEAK แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับเงินบริจาค นิติบุคคล บริจาควัดผ่าน e-Donation ได้หัก 2 เท่าไหม โดยทั่วไปไม่ได้ วัดอยู่ในกลุ่มบริจาคเพื่อการกุศลสาธารณะ หักได้ 1 เท่าไม่เกิน 2% ของกำไรสุทธิ แม้จะบริจาคผ่าน e-Donation ก็ตาม สิทธิ 2 เท่าใช้กับผู้รับที่ พ.ร.ฎ. กำหนดไว้เท่านั้น บริจาคโรงพยาบาลรัฐ ได้หัก 2 เท่าไหม ถ้าบริจาคให้โรงพยาบาลของรัฐโดยตรง จัดเป็นบริจาคเพื่อการกุศลสาธารณะ หักได้ 1 เท่าไม่เกิน 2% ของกำไรสุทธิ ถ้าบริจาคผ่าน e-Donation ให้สภากาชาดไทยหรือมูลนิธิด้านการแพทย์ที่อยู่ในรายชื่อตาม พ.ร.ฎ. ฉบับที่ 806 จะหักได้ 2 เท่าภายในเพดาน 10% เงินบริจาคส่วนที่เกินเพดาน ยกไปหักปีถัดไปได้ไหม ไม่ได้ ส่วนที่เกินเพดาน 2% หรือ 10% เป็นรายจ่ายต้องห้ามของปีนั้น ต้องบวกกลับตอนคำนวณภาษีและยกไปรอบบัญชีถัดไปไม่ได้ e-Donation คืออะไร นิติบุคคลใช้ได้ไหม e-Donation คือระบบบริจาคอิเล็กทรอนิกส์ของกรมสรรพากรที่หน่วยรับบริจาคบันทึกข้อมูลส่งตรงถึงกรมสรรพากร นิติบุคคลใช้ได้ โดยแจ้งเลขประจำตัวผู้เสียภาษี 13 หลักของบริษัทให้หน่วยรับบริจาคบันทึกทุกครั้ง บริษัทบริจาคเงิน ต้องหักภาษี ณ ที่จ่ายไหม ไม่ต้อง เงินบริจาคเป็นการให้โดยไม่มีสิ่งตอบแทน ไม่ใช่ค่าบริการหรือค่าจ้างที่อยู่ในหน้าที่หักภาษี ณ ที่จ่าย e-Donation นิติบุคคลตรวจสอบยอดได้ที่ไหน ตรวจได้ในระบบ e-Donation บนเว็บไซต์กรมสรรพากร ส่วนสำหรับผู้บริจาค โดยเข้าสู่ระบบด้วยบัญชีผู้ใช้ระบบออนไลน์ของกรมสรรพากรของบริษัท หน้าจอแสดงวันที่ ผู้รับ และจำนวนเงินที่หน่วยรับบริจาคบันทึกไว้ เงินบริจาคเป็นค่าใช้จ่ายของบริษัทได้ไหม ได้ทางบัญชีเต็มจำนวน แต่ทางภาษีหักได้ภายในเพดานที่กฎหมายกำหนดเท่านั้น ส่วนที่เกินเพดานถูกบวกกลับตอนคำนวณภาษีเงินได้นิติบุคคล ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
21 ต.ค. 2026

PEAK Account

26 min

50 ทวิ (หนังสือรับรองการหักภาษี ณ ที่จ่าย) คืออะไร ตัวอย่าง วิธีอ่าน และหน้าที่ของผู้ออก

50 ทวิ คืออะไร และสำคัญอย่างไร 50 ทวิ คือ หนังสือรับรองการหักภาษี ณ ที่จ่าย ที่ผู้จ่ายเงินออกให้ผู้รับเงิน เพื่อยืนยันว่าได้หักภาษีเงินได้ไว้เท่าไร และนำส่งกรมสรรพากรแล้ว ชื่อเรียกมาจากประมวลรัษฎากร มาตรา 50 ทวิ ที่กำหนดหน้าที่ออกหนังสือนี้ คนทั่วไปเรียกสั้น ๆ ว่าใบ 50 ทวิ ใบทวิ 50 หรือใบหัก ณ ที่จ่าย เอกสารใบเดียวมีคนเกี่ยวข้อง 2 ฝั่ง ฝั่งผู้รับเงิน เช่น พนักงาน ฟรีแลนซ์ หรือเจ้าของที่ให้เช่า ใช้หนังสือรับรองเป็นหลักฐานว่าภาษีบางส่วนถูกจ่ายล่วงหน้าไปแล้ว ส่วนฝั่งผู้จ่ายเงิน เช่น บริษัทที่จ้างพนักงานหรือจ้างฟรีแลนซ์ มีหน้าที่ออกให้ครบและตรงเวลา สำหรับเจ้าของธุรกิจและพนักงาน เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ทำไมได้ 50 ทวิ 2 ฉบับ และต้องเก็บฉบับไหน ได้ 2 ฉบับเพราะแบบฟอร์มของกรมสรรพากรกำหนดให้มีข้อความตรงกัน 2 ฉบับ แต่ละฉบับใช้ต่างกัน ตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 62) ทั้งสองฉบับเป็นของผู้รับเงิน ผู้จ่ายไม่ได้เก็บฉบับใดไว้เอง ในทางปฏิบัติ ถ้ายื่นภาษีออนไลน์ระบบไม่ได้ให้แนบตัวกระดาษ ผู้รับเงินจึงเก็บไว้ทั้งสองฉบับ เผื่อกรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี ถ้าได้มาแค่ฉบับเดียว ให้ขอฉบับที่ขาดจากผู้จ่ายตั้งแต่ตอนรับเอกสาร ใครต้องออก 50 ทวิ และต้องออกเมื่อไร ผู้ที่ต้องออกคือผู้จ่ายเงินที่มีหน้าที่หักภาษี ณ ที่จ่าย ไม่ว่าจะเป็นบริษัท ห้างหุ้นส่วน หรือบุคคลธรรมดาที่มีหน้าที่หัก กำหนดเวลาออกขึ้นกับประเภทเงินได้ ประเภทเงินได้ ตัวอย่าง ต้องออก 50 ทวิ เมื่อไร เงินเดือน ค่าจ้าง โบนัส (มาตรา 40(1)) เงินเดือนพนักงานประจำ ภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับแต่วันที่พนักงานออกจากงานระหว่างปี ค่าบริการ ค่าจ้างทำของ ค่าเช่า ค่าโฆษณา จ้างฟรีแลนซ์ เช่าออฟฟิศ จ้างบริษัทอื่น ออกให้ทุกครั้งที่จ่ายเงินและหักภาษี กำหนดของเงินเดือนอ้างอิงจากข้อหารือของกรมสรรพากร ที่ กค 0706/5749 ซึ่งตอบเรื่องการออกหนังสือรับรองให้พนักงานที่ออกระหว่างปี จุดที่ผู้ประกอบการพลาดบ่อยคือรอออกพร้อมพนักงานคนอื่นในเดือนกุมภาพันธ์ ทั้งที่พนักงานลาออกไปตั้งแต่กลางปี และต้องได้เอกสารภายใน 1 เดือน สมมติคุณฝนเป็นเจ้าของสตูดิโอออกแบบในรูปบริษัท ในปีภาษี 2569 บริษัทของคุณฝนต้องออกหนังสือรับรองอย่างน้อย 3 แบบ ตัวอย่าง 50 ทวิ เงินเดือน อ่านทีละช่องอย่างไร ตัวอย่าง 50 ทวิ เงินเดือนประกอบด้วย 5 ส่วนหลัก คือ ข้อมูลผู้จ่าย ข้อมูลผู้รับ ลำดับที่ในแบบ ภ.ง.ด. ตารางเงินได้กับภาษีที่หัก และเงินที่จ่ายเข้ากองทุน ช่องทั้งหมดอ้างอิงจากแบบฟอร์ม 50 ทวิ ของกรมสรรพากร สมมติคุณต้นเป็นพนักงานกราฟิกของคุณฝน ได้เงินเดือน 30,000 บาท ทั้งปี 2569 ไม่มีโบนัส และไม่มีค่าลดหย่อนอื่นนอกจากค่าลดหย่อนส่วนตัวกับเงินสมทบประกันสังคม บริษัทคำนวณภาษีทั้งปีไว้ดังนี้ บริษัทจึงหักภาษีจากเงินเดือนคุณต้นรวมทั้งปี 1,975 บาท และนำส่งผ่านแบบ ภ.ง.ด.1 ทุกเดือน หน้าตาหนังสือรับรองที่คุณต้นได้รับจะเป็นแบบนี้ ช่องในหนังสือรับรอง สิ่งที่กรอก อ่านอย่างไร ผู้มีหน้าที่หักภาษี ณ ที่จ่าย ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี 13 หลัก ของบริษัทคุณฝน ต้องตรงกับบริษัทที่จ่ายเงินเดือนจริง ผู้ถูกหักภาษี ณ ที่จ่าย ชื่อ ที่อยู่ เลขประจำตัวประชาชน ของคุณต้น ถ้าเลขผิด ข้อมูลจะไม่ผูกกับคุณต้นในระบบของกรมสรรพากร ลำดับที่ในแบบ ติ๊ก ภ.ง.ด.1ก บอกว่าบริษัทสรุปเงินได้ของคุณต้นไว้ในแบบ ภ.ง.ด.1ก ประเภทเงินได้ ข้อ 1. เงินเดือน ค่าจ้าง ฯลฯ ตามมาตรา 40(1) เงินเดือนทั้งหมดอยู่บรรทัดนี้ วันเดือนหรือปีภาษีที่จ่าย ปี 2569 ฉบับเงินเดือนมักใส่เป็นปีภาษี จำนวนเงินที่จ่าย 360,000.00 ตัวเลขที่ต้องกรอกเป็นเงินได้ตอนยื่นภาษี ภาษีที่หักและนำส่งไว้ 1,975.00 ตัวเลขที่นำไปหักออกจากภาษีที่ต้องจ่าย กองทุนประกันสังคม 10,500.00 ใช้กรอกเป็นค่าลดหย่อน ผู้จ่ายเงิน (1) หัก ณ ที่จ่าย ภาษีถูกหักจากเงินเดือนของคุณต้นเอง จุดที่มักถูกมองข้ามคือช่องกองทุนประกันสังคมและกองทุนสำรองเลี้ยงชีพ หลายคนกรอกแค่เงินได้กับภาษีที่หัก แล้วลืมใส่ค่าลดหย่อนจากสองช่องนี้ ทำให้เสียภาษีมากกว่าที่ควร ทำไมยอดเงินได้ในหนังสือรับรองไม่เท่ากับเงินเดือนที่คำนวณเอง สาเหตุที่พบบ่อยมี 3 อย่าง คือ เงินที่จ่ายคร่อมปี เงินได้ที่ไม่ต้องรวมคำนวณภาษี และการเริ่มงานหรือออกงานกลางปี หนังสือรับรองแสดงเงินที่บริษัทจ่ายจริงในปีภาษีนั้น ไม่ใช่เงินเดือนคูณ 12 ถ้าตัวเลขต่างจากที่คาดและหาเหตุผลไม่ได้ ให้ถาม HR หรือฝ่ายบัญชีก่อนยื่นภาษี เพราะตัวเลขที่ยื่นต้องตรงกับที่บริษัทนำส่งไว้ ตัวอย่างหนังสือรับรองค่าจ้างฟรีแลนซ์และค่าเช่าเป็นอย่างไร สองกรณีนี้ใช้แบบฟอร์มเดียวกัน ต่างกันที่บรรทัดประเภทเงินได้และลำดับที่ในแบบ ภ.ง.ด. ซึ่งเป็นแบบ ภ.ง.ด.3 เพราะผู้รับเงินเป็นบุคคลธรรมดา ค่าเช่าที่ต้องออกทุกเดือนรวมแล้ว 12 ใบต่อปี ถ้าเจ้าของออฟฟิศต้องใช้ยื่นภาษี เขาต้องรวมจากทั้ง 12 ใบเอง การบันทึกเลขที่เล่มและเลขที่ใบเรียงกันตั้งแต่ต้นปีช่วยให้ตามเอกสารย้อนหลังได้ง่าย ใบ 50 ทวิ (ใบหัก ณ ที่จ่าย) ขอได้ที่ไหน ถ้าหายหรือบริษัทไม่ออกให้ทำอย่างไร ขอได้จากผู้จ่ายเงินเท่านั้น คือบริษัทนายจ้างหรือผู้ว่าจ้างที่หักภาษีไว้ เพราะหนังสือรับรองเป็นเอกสารที่ผู้จ่ายออก ไม่ใช่เอกสารที่กรมสรรพากรออกให้ สถานการณ์ ควรทำอย่างไร ยังไม่ได้รับ ติดต่อ HR หรือฝ่ายบัญชีของผู้จ่าย หลายบริษัทส่งเป็นไฟล์ PDF ทางอีเมลหรือแอป HR ได้รับแล้วแต่ทำหาย ขอให้ผู้จ่ายออกใบแทน ผู้จ่ายมีข้อมูลเดิมอยู่เพราะต้องยื่นแบบ ภ.ง.ด. ไว้แล้ว บริษัทไม่ยอมออกให้ แจ้งผู้จ่ายเป็นลายลักษณ์อักษรว่าเป็นหน้าที่ตามมาตรา 50 ทวิ ถ้ายังไม่ได้ ติดต่อสำนักงานสรรพากรพื้นที่ บริษัทปิดกิจการแล้ว ติดต่อสำนักงานสรรพากรพื้นที่เพื่อสอบถามข้อมูลการหักภาษีที่บริษัทเคยนำส่ง คำว่า “ขอใบทวิ 50 ออนไลน์” ในทางปฏิบัติจึงหมายถึงขอไฟล์จากบริษัท ไม่ใช่ดาวน์โหลดจากเว็บกรมสรรพากร ส่วนแบบฟอร์มเปล่าที่เห็นบนเว็บกรมสรรพากรเป็นแบบให้ผู้จ่ายกรอก ผู้รับเงินกรอกเองไม่ได้ ผู้รับเงินใช้ 50 ทวิ ยื่นภาษีอย่างไร ใช้ตัวเลขในหนังสือรับรอง กรอกแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาประจำปี ผู้รับเงินไม่ได้ “ยื่น 50 ทวิ” ให้กรมสรรพากร หนังสือรับรองเป็นข้อมูลสำหรับยื่นแบบ ภ.ง.ด.91 (แบบยื่นภาษีสำหรับผู้มีเงินเดือนอย่างเดียว) หรือ ภ.ง.ด.90 (ผู้มีเงินได้หลายประเภท) ซึ่งกำหนดยื่นภายในวันที่ 31 มีนาคมของปีถัดไป และการยื่นออนไลน์มักได้ขยายเวลาตามประกาศของกรมสรรพากรแต่ละปี กลับมาที่คุณต้น ถ้าไม่มีค่าลดหย่อนอื่นเพิ่ม ภาษีทั้งปีเท่ากับ 1,975 บาท ตรงกับที่บริษัทหักไว้พอดี จึงไม่ต้องจ่ายเพิ่มและไม่มีเงินคืน แต่ถ้าคุณต้นมีค่าลดหย่อนอื่น เช่น เบี้ยประกันชีวิต ภาษีที่คำนวณได้จะต่ำกว่า 1,975 บาท และได้เงินคืนส่วนต่าง SME ที่ออก 50 ทวิ ต้องนำส่งแบบไหน ภายในวันไหน ผู้จ่ายต้องนำส่งภาษีที่หักไว้ด้วยแบบ ภ.ง.ด. ตามประเภทผู้รับเงิน ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ตามประกาศกระทรวงการคลัง ลงวันที่ 24 กรกฎาคม 2544 และถ้ายื่นผ่านอินเทอร์เน็ต ขยายเวลาได้อีก 8 วัน ตัวเลขในหนังสือรับรองที่ออกให้ผู้รับเงินต้องตรงกับแบบที่นำส่งทุกบาท แบบ ใช้กับ กำหนดยื่น ภ.ง.ด.1 ภาษีที่หักจากเงินเดือนพนักงาน ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) ภ.ง.ด.1ก สรุปเงินเดือนและภาษีของพนักงานทั้งปี ภายในเดือนกุมภาพันธ์ของปีถัดไป (มาตรา 58) ภ.ง.ด.3 ภาษีที่หักจากเงินที่จ่ายให้บุคคลธรรมดา เช่น ฟรีแลนซ์ เจ้าของที่ให้เช่า ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) ภ.ง.ด.53 ภาษีที่หักจากเงินที่จ่ายให้นิติบุคคล ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) อ่านตารางนี้อย่างไร อัตราที่ต้องหักขึ้นกับประเภทการจ่าย อัตราที่ใช้บ่อย เช่น ค่าบริการและค่าจ้างทำของร้อยละ 3 ค่าเช่าร้อยละ 5 และค่าโฆษณาร้อยละ 2 รายละเอียดการกรอกแบบสำหรับผู้รับเงินที่เป็นบุคคลธรรมดาอ่านต่อได้ที่บทความ ภ.ง.ด.3 คืออะไร และความต่างของแบบนำส่งภาษีเงินเดือนอยู่ในบทความ ภ.ง.ด.1 และ ภ.ง.ด.1ก ต่างกันอย่างไร SME บันทึกบัญชีตอนหักภาษี ณ ที่จ่ายอย่างไร บันทึกภาษีที่หักไว้เป็นหนี้สินในบัญชีภาษีหัก ณ ที่จ่ายค้างจ่าย จนกว่าจะนำส่งกรมสรรพากร เพราะเงินส่วนนี้ไม่ใช่เงินของบริษัท แต่เป็นภาษีของผู้รับเงินที่บริษัทถือไว้แทน ตัวอย่าง: บริษัทคุณฝนจ่ายค่าเช่าออฟฟิศเดือนพฤศจิกายน 2569 จำนวน 25,000 บาท หักภาษีไว้ 1,250 บาท บัญชี เดบิต เครดิต ค่าเช่า 25,000 เงินฝากธนาคาร 23,750 ภาษีหัก ณ ที่จ่ายค้างจ่าย 1,250 เมื่อยื่น ภ.ง.ด.3 และนำส่งภาษีในเดือนธันวาคม ให้บันทึกเดบิตภาษีหัก ณ ที่จ่ายค้างจ่าย 1,250 บาท และเครดิตเงินฝากธนาคาร 1,250 บาท ยอดค้างจ่ายจะกลับเป็นศูนย์ ถ้าสิ้นเดือนไหนบัญชีนี้ยังมียอดค้าง แปลว่ามีภาษีที่ยังไม่ได้นำส่ง ควรเช็กก่อนครบกำหนดยื่นแบบ ส่วนกรณีบริษัทเป็นฝ่ายถูกหัก เช่น ลูกค้าหักค่าบริการของบริษัทไว้ 3% ให้บันทึกยอดที่ถูกหักเป็นสินทรัพย์ในบัญชีภาษีเงินได้ถูกหัก ณ ที่จ่าย แล้วนำไปใช้เครดิตตอนยื่นภาษีเงินได้นิติบุคคลหนังสือรับรองที่ลูกค้าออกให้คือหลักฐานของยอดนี้ ข้อควรรู้เพิ่มเติมเกี่ยวกับ 50 ทวิ จากประสบการณ์ ปัญหาเรื่องหนังสือรับรองส่วนใหญ่ไม่ได้มาจากการคำนวณภาษีผิด แต่มาจากข้อมูลผู้รับเงินไม่ครบตั้งแต่วันที่จ่ายเงิน สรุป – 50 ทวิ ต้องรู้จักอะไรบ้าง 50 ทวิ เป็นเอกสารที่ผู้จ่ายออกให้ตรงเวลาและตรงกับแบบ ภ.ง.ด. ส่วนผู้รับใช้ตัวเลขในนั้นยื่นภาษีและขอคืนเงิน ถ้าเริ่มจากวันนี้ ฝั่งผู้จ่ายลองเช็กรายชื่อพนักงานที่ลาออกระหว่างปี 2569 ว่าได้หนังสือรับรองครบทุกคนหรือยัง ส่วนฝั่งผู้รับ ลองถาม HR ตั้งแต่เดือนมกราคมว่าจะส่งหนังสือรับรองทางช่องทางไหน ช่วงต้นปีเป็นช่วงที่ต้องออกหนังสือรับรองให้พนักงานทุกคนพร้อมกัน ถ้าทำทีละใบด้วยมือมักใช้เวลาหลายวัน PEAK Payroll ส่งหนังสือรับรองการหักภาษี ณ ที่จ่ายให้พนักงานทางอีเมลได้จากหน้าสรุปจ่ายเงินเดือน ดูขั้นตอนได้ที่คู่มือส่งหนังสือรับรองใน PEAK – ทดลองใช้ PEAK ฟรี 30 วัน ติดตามความรู้เพิ่มเติมได้ที่บทความด้านบัญชี บทความด้านภาษี และบทความด้านธุรกิจ ของ PEAK แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับ 50 ทวิ เปลี่ยนงานกลางปี ได้ 50 ทวิ 2 บริษัท ต้องทำอย่างไร ต้องรวมทั้งสองใบตอนยื่นภาษี กรอกเงินได้และภาษีที่หักไว้ของทั้งสองบริษัทรวมกัน ถ้ายื่นแค่ใบเดียว เงินได้จะต่ำกว่าความจริง และอาจถูกเรียกเก็บภาษีเพิ่มภายหลัง ไม่มี 50 ทวิ ยื่นภาษีได้ไหม ยื่นได้ แต่ต้องรู้ยอดเงินได้และภาษีที่ถูกหักไว้ให้ตรงกับที่ผู้จ่ายนำส่ง ถ้ากรอกจากการเดา ข้อมูลอาจไม่ตรงกับแบบ ภ.ง.ด. ของผู้จ่าย และทำให้การขอคืนภาษีล่าช้า ทางที่ดีคือขอเอกสารจากผู้จ่ายก่อนยื่น ได้รับหนังสือรับรองเป็นไฟล์ PDF ใช้ได้ไหม ใช้ได้ในการกรอกตัวเลขยื่นภาษี เพราะข้อมูลที่ต้องใช้คือยอดเงินได้ ภาษีที่หัก และเงินสมทบกองทุน ไม่ว่าเอกสารจะเป็นกระดาษหรือไฟล์ ควรเก็บไฟล์ต้นฉบับไว้ในโฟลเดอร์แยกตามปีภาษี เพราะถ้ากรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี จะหาเจอได้ทันที ดอกเบี้ยเงินฝากกับเงินปันผลได้ 50 ทวิ ไหม ได้ ถ้าผู้จ่ายหักภาษีไว้ แบบฟอร์มหนังสือรับรองมีบรรทัดสำหรับดอกเบี้ยตามมาตรา 40(4)(ก) และเงินปันผลตามมาตรา 40(4)(ข) แยกไว้ ผู้รับขอจากธนาคารหรือบริษัทที่จ่ายได้ ผู้จ่ายเป็นบุคคลธรรมดา ต้องออก 50 ทวิ ไหม ต้องออกเมื่อมีหน้าที่หักภาษี ณ ที่จ่าย หน้าที่ออกหนังสือรับรองผูกกับการหักภาษี ไม่ได้ผูกกับว่าผู้จ่ายเป็นบริษัทหรือบุคคลธรรมดา ถ้าการจ่ายนั้นไม่มีหน้าที่หักภาษี ก็ไม่ต้องออก ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
16 ต.ค. 2026

PEAK Account

19 min

ค่าลิขสิทธิ์ คิดภาษีอย่างไร อัตราตามผู้รับเงิน ตัวอย่างคำนวณ บันทึกบัญชี และ VAT

ค่าลิขสิทธิ์ คืออะไร? และคิดภาษีอย่างไร? ค่าลิขสิทธิ์ หรือ Royalty Fee คือ เงินที่จ่ายเพื่อใช้ทรัพย์สินทางปัญญาของผู้อื่น เช่น ลิขสิทธิ์ซอฟต์แวร์ เครื่องหมายการค้า สูตรการผลิต หรือสิทธิแฟรนไชส์ ประมวลรัษฎากรจัดเงินก้อนนี้เป็นเงินได้ตามมาตรา 40(3) ผู้จ่ายจึงมีหน้าที่หักภาษี ณ ที่จ่ายก่อนจ่ายเงินทุกครั้ง อัตราที่ต้องหักไม่ได้มีตัวเลขเดียว ขึ้นกับว่าผู้รับเงินเป็นบุคคลธรรมดาหรือบริษัท และอยู่ในไทยหรือต่างประเทศ ความเข้าใจผิดที่พบบ่อยคือหัก 3% กับทุกคน ซึ่งถูกเฉพาะกรณีผู้รับเป็นบริษัทในไทย สำหรับเจ้าของธุรกิจ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้จะใช้ตัวอย่างของคุณเจน เจ้าของบริษัทร้านกาแฟ ที่จ่ายค่าสิทธิ 3 รายการ คือ ค่าสิทธิใช้สูตรเครื่องดื่มและแบรนด์ให้คุณโอ๊ตซึ่งเป็นบุคคลธรรมดา ค่าใช้ซอฟต์แวร์ขายหน้าร้านให้บริษัทในไทย และค่าใช้ซอฟต์แวร์จัดการสาขาให้บริษัทในญี่ปุ่น เงินได้มาตรา 40(3) ครอบคลุมอะไรบ้าง? มาตรา 40(3) ครอบคลุมค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์ หรือสิทธิอย่างอื่น ในทางปฏิบัติจึงรวมหลายรายการที่ SME จ่ายอยู่แล้วโดยไม่ได้เรียกชื่อแบบนี้ คำว่า “ค่าลิขสิทธิ์” กับ “ค่าสิทธิ” ในทางภาษีจึงอยู่ในเงินได้ประเภทเดียวกัน ไม่ต้องแยกอัตรา สิ่งที่ต้องแยกให้ชัดคือผู้รับเงินเป็นใคร ค่าลิขสิทธิ์หัก ณ ที่จ่ายกี่เปอร์เซ็นต์? อัตราขึ้นกับผู้รับเงิน 4 กลุ่ม ตามคู่มือภาษีสำหรับผู้ประกอบการ SME ของกรมสรรพากร ผู้รับเงิน อัตราหัก แบบที่ยื่น บุคคลธรรมดาผู้อยู่ในประเทศไทย อัตราก้าวหน้า 5–35% คำนวณตามมาตรา 50(1) ภ.ง.ด.2 บุคคลธรรมดาที่ไม่มีถิ่นที่อยู่ในไทย 15% ภ.ง.ด.2 บริษัทหรือห้างหุ้นส่วนนิติบุคคลในไทย 3% ภ.ง.ด.53 นิติบุคคลต่างประเทศที่ไม่ได้ประกอบกิจการในไทย 15% หรือตามอนุสัญญาภาษีซ้อน ภ.ง.ด.54 ทุกแบบต้องยื่นและนำส่งภาษีภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ถ้ายื่นผ่านอินเทอร์เน็ตได้ขยายเวลาอีก 8 วัน ถ้าผู้รับเป็นมูลนิธิหรือสมาคม อัตราหักเป็น 10% ตามคู่มือการหักภาษี ณ ที่จ่ายของกรมสรรพากร จ่ายให้บริษัทในไทย หัก 3% กรณีนี้ตรงไปตรงมาที่สุด หัก 3% จากยอดก่อน VAT ออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้ผู้รับ และยื่น ภ.ง.ด.53 ความต่างของแบบ ภ.ง.ด.3 กับ ภ.ง.ด.53 อ่านต่อได้ที่บทความ ภ.ง.ด.53 และ ภ.ง.ด.3 ต่างกันอย่างไร จ่ายให้บุคคลธรรมดาในไทย คำนวณตามอัตราก้าวหน้า ค่าลิขสิทธิ์ที่จ่ายให้บุคคลธรรมดาไม่ได้หักอัตราคงที่ แต่ต้องคำนวณเหมือนหักภาษีเงินเดือน คือประมาณเงินได้ทั้งปีจากผู้จ่ายรายนี้ หักค่าใช้จ่ายและค่าลดหย่อน คำนวณภาษีตามอัตราก้าวหน้า แล้วเฉลี่ยตามจำนวนครั้งที่จ่าย ค่าใช้จ่ายที่หักได้สำหรับค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์ หรือสิทธิอย่างอื่น คือ 50% แต่ไม่เกิน 100,000 บาท หรือหักตามจริง ตามหลักเกณฑ์การหักค่าใช้จ่ายของกรมสรรพากร ภาษีที่หักไว้ยื่นด้วยแบบ ภ.ง.ด.2 ไม่ใช่ ภ.ง.ด.3 จ่ายให้ต่างประเทศ หัก 15% Royalty ที่จ่ายให้นิติบุคคลต่างประเทศซึ่งไม่ได้ประกอบกิจการในไทย ต้องหักภาษี 15% ตามมาตรา 70 และยื่น ภ.ง.ด.54 รายละเอียดของแบบนี้อ่านต่อได้ที่บทความ ภ.ง.ด.54 คืออะไร อัตรา 15% ลดลงได้ถ้าไทยมีอนุสัญญาภาษีซ้อนกับประเทศผู้รับ และอนุสัญญานั้นกำหนดอัตราค่าสิทธิไว้ต่ำกว่า แต่ไม่ใช่ทุกประเทศ ตัวอย่างเช่น อนุสัญญาไทย-ญี่ปุ่น ข้อ 12 กำหนดภาษีค่าสิทธิไว้ไม่เกิน 15% บริษัทของคุณเจนจึงยังต้องหักเต็มอัตรา ควรเปิดข้อ “ค่าสิทธิ” ของอนุสัญญาประเทศนั้นทุกครั้งก่อนจ่าย ค่าลิขสิทธิ์ต้องเสีย VAT ด้วยหรือไม่? ต้องพิจารณา เพราะการให้ใช้สิทธิเป็นการให้บริการในระบบภาษีมูลค่าเพิ่ม ภาระ VAT แยกเป็น 2 กรณีตามที่อยู่ของผู้รับเงิน ผู้รับเงิน ใครรับผิดชอบ VAT ผู้จ่ายต้องทำอะไร อยู่ในไทยและจดทะเบียน VAT ผู้รับเงินออกใบกำกับภาษี จ่าย VAT 7% และใช้เป็นภาษีซื้อได้ อยู่ในไทยแต่ไม่ได้จด VAT ไม่มี VAT ไม่ต้องจ่าย VAT อยู่ต่างประเทศ ผู้จ่ายในไทยนำส่งแทน ยื่น ภ.พ.36 และนำส่ง VAT 7% กรณีต่างประเทศ ภาษีที่ชำระตาม ภ.พ.36 นำไปเป็นภาษีซื้อของเดือนภาษีที่ได้ชำระแล้ว ตามข้อหารือของกรมสรรพากร เพราะใบเสร็จของกรมสรรพากรใช้เป็นหลักฐานภาษีซื้อ ภาษีซื้อจึงเกิดในเดือนที่ชำระ ไม่ใช่เดือนที่จ่ายค่าสิทธิ ความต่างของ ภ.พ.36 กับ ภ.ง.ด.54 อ่านต่อได้ที่บทความ ภ.พ.36 คืออะไร ตัวอย่างการคำนวณหัก ณ ที่จ่ายค่าลิขสิทธิ์ทั้ง 3 กรณี กลับมาที่บริษัทของคุณเจน ซึ่งจดทะเบียน VAT แล้ว ในเดือนมกราคม 2570 มีรายการจ่ายค่าสิทธิ 3 รายการ กรณีที่ 1 จ่ายบริษัทในไทย ค่าใช้ซอฟต์แวร์ขายหน้าร้าน 100,000 บาท บวก VAT ผู้ขายจดทะเบียน VAT รายการ วิธีคำนวณ จำนวนเงิน (บาท) ค่าสิทธิก่อน VAT 100,000 VAT 7% 100,000 × 7% 7,000 หัก ณ ที่จ่าย 3% 100,000 × 3% 3,000 ยอดโอนให้ผู้รับ 100,000 + 7,000 − 3,000 104,000 คุณเจนยื่น ภ.ง.ด.53 นำส่ง 3,000 บาท และออกหนังสือรับรองการหักภาษีให้บริษัทผู้รับ กรณีที่ 2 จ่ายบุคคลธรรมดาในไทย ค่าสิทธิใช้สูตรเครื่องดื่มและแบรนด์ของคุณโอ๊ต เดือนละ 30,000 บาท ทั้งปี 360,000 บาท สมมติคุณโอ๊ตแจ้งใช้เฉพาะค่าลดหย่อนส่วนตัว และไม่ได้จด VAT รายการ วิธีคำนวณ จำนวนเงิน (บาท) เงินได้ทั้งปีจากบริษัทของคุณเจน 30,000 × 12 360,000 หักค่าใช้จ่าย 50% ไม่เกิน 100,000 360,000 × 50% = 180,000 ใช้เพดาน 100,000 หักค่าลดหย่อนส่วนตัว 60,000 เงินได้สุทธิ 360,000 − 100,000 − 60,000 200,000 ภาษีทั้งปี 150,000 แรกยกเว้น · 50,000 × 5% 2,500 หัก ณ ที่จ่ายต่อเดือน 2,500 ÷ 12 208.33 ยอดโอนให้คุณโอ๊ตต่อเดือน 30,000 − 208.33 29,791.67 ถ้าหัก 3% ตามที่เข้าใจผิด คุณเจนจะหักเดือนละ 900 บาท มากกว่าที่ควรเกือบ 4 เท่า และยื่นผิดแบบ ตัวเลขจริงของแต่ละรายขึ้นกับเงินได้และค่าลดหย่อนที่ผู้รับแจ้ง กรณีที่ 3 จ่ายบริษัทในญี่ปุ่น ค่าใช้ซอฟต์แวร์จัดการสาขา 500,000 บาท ผู้รับไม่ได้ประกอบกิจการในไทย รายการ วิธีคำนวณ จำนวนเงิน (บาท) ค่าสิทธิ 500,000 หัก ณ ที่จ่าย 15% (ภ.ง.ด.54) 500,000 × 15% 75,000 ยอดโอนไปญี่ปุ่น 500,000 − 75,000 425,000 VAT นำส่งแทน (ภ.พ.36) 500,000 × 7% 35,000 คุณเจนต้องยื่น 2 แบบภายในวันที่ 7 กุมภาพันธ์ 2570 คือ ภ.ง.ด.54 นำส่ง 75,000 บาท และ ภ.พ.36 นำส่ง 35,000 บาท ถ้ายื่นผ่านอินเทอร์เน็ตได้ขยายเวลาอีก 8 วัน แล้วนำ VAT 35,000 บาทไปเป็นภาษีซื้อในเดือนภาษีที่ชำระ บันทึกบัญชีค่าลิขสิทธิ์อย่างไร? บันทึกยอดค่าสิทธิเป็นค่าใช้จ่ายเต็มจำนวนก่อนหักภาษี และบันทึกภาษีที่หักไว้เป็นหนี้สินจนกว่าจะนำส่ง ตัวอย่างจากกรณีที่ 1 และ 3 ของคุณเจน วันจ่ายเงินกรณีที่ 1 (บริษัทในไทย) บัญชี เดบิต เครดิต ค่าสิทธิซอฟต์แวร์ 100,000 ภาษีซื้อ 7,000 เงินฝากธนาคาร 104,000 ภาษีหัก ณ ที่จ่ายค้างจ่าย 3,000 วันจ่ายเงินกรณีที่ 3 (บริษัทในญี่ปุ่น) บัญชี เดบิต เครดิต ค่าสิทธิซอฟต์แวร์ 500,000 เงินฝากธนาคาร 425,000 ภาษีหัก ณ ที่จ่ายค้างจ่าย 75,000 วันยื่น ภ.ง.ด.54 และ ภ.พ.36 บัญชี เดบิต เครดิต ภาษีหัก ณ ที่จ่ายค้างจ่าย 75,000 ภาษีซื้อ 35,000 เงินฝากธนาคาร 110,000 VAT ตาม ภ.พ.36 บันทึกเป็นภาษีซื้อในวันที่ชำระ เพราะเป็นวันที่ได้หลักฐานจากกรมสรรพากร ถ้าบันทึกตั้งแต่วันจ่ายค่าสิทธิ ภาษีซื้อในบัญชีจะไม่ตรงกับเดือนที่ใช้ใน ภ.พ.30 ขั้นตอนยื่นแบบภาษีเมื่อจ่ายค่าลิขสิทธิ์ อัตราหัก ณ ที่จ่ายของเงินได้ประเภทอื่นดูรวมได้ที่หน้า อัตราภาษีหัก ณ ที่จ่าย ของ PEAK ข้อควรรู้เพิ่มเติมเกี่ยวกับค่าลิขสิทธิ์ จากประสบการณ์ ปัญหาที่พบบ่อยของ SME ไม่ใช่การคำนวณ 15% ผิด แต่เป็นการลืมยื่น ภ.พ.36 เพราะคิดว่าหักภาษี ณ ที่จ่ายแล้วจบ สรุป – ค่าลิขสิทธิ์หัก ณ ที่จ่ายต้องจำอะไรบ้าง? ค่าลิขสิทธิ์ไม่มีอัตราหักเดียว ผู้จ่ายต้องเริ่มจากถามว่าผู้รับเป็นใคร แล้วเลือกอัตรา แบบที่ยื่น และภาระ VAT ให้ตรงกรณี ถ้าเริ่มจากวันนี้ ลองดึงรายการจ่ายค่าซอฟต์แวร์ ค่าแฟรนไชส์ และค่าใช้แบรนด์ของปีนี้ออกมา แล้วเช็กว่าผู้รับแต่ละรายถูกหักด้วยอัตราและแบบที่ถูกต้องหรือไม่ รายการค่าสิทธิมักจ่ายซ้ำทุกเดือนให้ผู้รับเดิม ถ้าต้องจำอัตราและแบบเองทุกครั้งจะพลาดง่าย โปรแกรมบัญชี PEAK ช่วยบันทึกค่าใช้จ่ายพร้อมภาษีหัก ณ ที่จ่าย และพิมพ์หนังสือรับรองการหักภาษีได้จากหน้าข้อมูลการชำระของเอกสารนั้น ดูขั้นตอนได้ที่คู่มือพิมพ์หนังสือรับรองหัก ณ ที่จ่ายใน PEAK ติดตามความรู้เพิ่มเติมได้ที่บทความด้านบัญชี บทความด้านภาษี และบทความด้านธุรกิจ ของ PEAK แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับค่าลิขสิทธิ์หัก ณ ที่จ่าย ค่าซอฟต์แวร์รายเดือนต้องหัก ณ ที่จ่ายทุกเดือนไหม? ต้องหักทุกครั้งที่จ่าย ถ้าจ่ายรายเดือนก็หักและยื่นแบบทุกเดือน เช่น จ่ายค่าใช้ซอฟต์แวร์ให้บริษัทในไทยเดือนละ 10,000 บาท ต้องหักเดือนละ 300 บาท และยื่น ภ.ง.ด.53 ทุกเดือน ลืมหักภาษี ณ ที่จ่ายค่าลิขสิทธิ์จะเกิดอะไรขึ้น? ผู้จ่ายต้องรับผิดร่วมกับผู้รับเงินในภาษีที่ไม่ได้หักตามมาตรา 54 และเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีที่ต้องนำส่งตามมาตรา 27 ถ้ายื่นแบบช้ายังมีเบี้ยปรับและค่าปรับเพิ่ม ค่าแฟรนไชส์ถือเป็นค่าลิขสิทธิ์ไหม? ถือเป็นค่าสิทธิตามมาตรา 40(3) ถ้าเป็นค่าตอบแทนการใช้แบรนด์ ระบบ หรือสูตร อัตราหักจึงเป็นไปตามผู้รับ คือ 3% ถ้าผู้รับเป็นบริษัทในไทย และคำนวณตามอัตราก้าวหน้าถ้าผู้รับเป็นบุคคลธรรมดา จ่ายค่าสิทธิให้มูลนิธิหรือสมาคมหักเท่าไร? หัก 10% และยื่น ภ.ง.ด.53 ยกเว้นมูลนิธิหรือสมาคมที่รัฐมนตรีประกาศกำหนดให้ได้รับยกเว้นตามมาตรา 47(7)(ข) ค่าลิขสิทธิ์กับค่าบริการหักภาษีต่างกันไหม? ถ้าผู้รับเป็นบริษัทในไทย ทั้งสองแบบหัก 3% เท่ากัน แต่ถ้าผู้รับเป็นบุคคลธรรมดาหรืออยู่ต่างประเทศ ประเภทเงินได้มีผลต่ออัตรา วิธีคำนวณ และแบบที่ยื่น จึงต้องดูสัญญาว่าจ่ายเพื่อใช้สิทธิหรือจ่ายเพื่อให้ทำงานให้ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
29 ก.ย. 2026

PEAK Account

14 min

ค.21 คืออะไร ได้รับหนังสือแจ้งคืนภาษีแล้ว ต้องทำอย่างไร

เปิดตู้จดหมายแล้วเจอซองจากกรมสรรพากร ข้างในเป็นเอกสารหัวมุมเขียนว่า ค.21 หลายคนตกใจคิดว่าโดนเรียกเก็บภาษีเพิ่ม ความจริงตรงกันข้าม เอกสารนี้แปลว่าคุณได้เงินคืน แค่ต้องนำหนังสือไปรับเงินเองที่ธนาคาร ในบทความนี้ จะมาไขข้อข้องใจเรื่องเอกสาร ค.21 รอบด้าน ค.21 คืออะไร ค.21 หรือหนังสือ ค.21 คือหนังสือแจ้งคืนเงินภาษีเงินได้บุคคลธรรมดา ที่กรมสรรพากรออกให้เมื่ออนุมัติคืนภาษีแล้ว แต่โอนเงินเข้าพร้อมเพย์ไม่ได้ จึงส่งหนังสือทางไปรษณีย์ตามที่อยู่ในแบบ ภ.ง.ด.90 หรือ 91 ให้นำไปรับเงินที่ธนาคาร (กรมสรรพากร) ถ้าคุณได้รับหนังสือนี้ แปลว่าการขอคืนภาษีของคุณผ่านการตรวจสอบแล้ว ไม่ต้องยื่นเอกสารเพิ่ม เหลือแค่ขั้นตอนไปรับเงิน ค.21 ต่างจาก ค.10 และ ค.20 อย่างไร ทั้งสามเป็นแบบของกรมสรรพากรที่เกี่ยวกับการคืนภาษี แต่ทำหน้าที่ต่างกัน ค.10 เป็นแบบคำร้องที่ผู้เสียภาษียื่นเพื่อขอคืน ส่วน ค.20 และ ค.21 เป็นหนังสือที่กรมสรรพากรส่งกลับมาหลังอนุมัติคืนแล้ว ต่างกันที่ ค.20 ใช้กับภาษีฝั่งธุรกิจ เช่น VAT ส่วน ค.21 ใช้กับภาษีเงินได้บุคคลธรรมดา แบบ ใครเป็นผู้ออก ใช้ทำอะไร ค.10 ผู้เสียภาษียื่นต่อกรมสรรพากร คำร้องขอคืนเงินภาษีอากร เช่น นิติบุคคลขอคืนภาษีที่ถูกหัก ณ ที่จ่าย ค.20 กรมสรรพากรส่งให้ผู้ประกอบการ แจ้งว่าอนุมัติคืนภาษีฝั่งธุรกิจแล้ว เช่น ภาษีมูลค่าเพิ่ม ค.21 กรมสรรพากรส่งให้ผู้เสียภาษีบุคคลธรรมดา แจ้งว่าอนุมัติคืนภาษีเงินได้บุคคลธรรมดาแล้ว ใช้รับเงินที่ธนาคาร กรณีขอคืน VAT แล้วถูกปฏิเสธ กรมสรรพากรจะส่งหนังสือ ค.30 แทน เจ้าของกิจการที่ต้องขอคืนภาษีในนามบริษัท ดูขั้นตอนได้ที่วิธีขอคืนภาษีนิติบุคคล ทำไมได้ ค.21 แทนเงินเข้าพร้อมเพย์ สาเหตุหลักคือผู้ขอคืนไม่ได้ผูกพร้อมเพย์กับเลขบัตรประจำตัวประชาชน กรมสรรพากรจึงโอนเงินเข้าบัญชีอัตโนมัติไม่ได้ และต้องส่งหนังสือแจ้งคืนให้ไปรับเงินแทน ปัจจุบันกรมสรรพากรคืนเงินภาษีได้ 3 ช่องทาง ขึ้นกับสถานะของผู้ขอคืน ช่องทาง ใครได้รับช่องทางนี้ โอนเข้าพร้อมเพย์ ผู้ที่ผูกพร้อมเพย์กับเลขบัตรประจำตัวประชาชน หนังสือ ค.21 รับเงินที่ธนาคารกรุงไทยหรือ ธ.ก.ส. ผู้ที่ไม่ได้ผูกพร้อมเพย์ด้วยเลขบัตรประจำตัวประชาชน เช็คคืนภาษี กรณีเฉพาะ เช่น คนต่างด้าว ห้างหุ้นส่วนสามัญ กองมรดก ข้อยกเว้นที่ควรรู้คือ ผู้ที่ได้เงินคืนเกิน 2 ล้านบาทรับได้เฉพาะช่องทางเข้าบัญชีเงินฝากธนาคาร (กรมสรรพากร ช่องทางรับเงินคืนภาษี) ได้รับ ค.21 แล้วต้องทำอย่างไร เมื่อได้รับหนังสือแจ้งคืน ให้นำหนังสือตัวจริงพร้อมบัตรประจำตัวประชาชนไปที่ธนาคารกรุงไทยหรือ ธ.ก.ส. เพื่อรับเงินคืนภาษี ขั้นตอนทั้งหมดใช้เวลาไม่นาน ก่อนไปให้ตรวจข้อมูลบนหนังสือให้ตรงกับบัตร และไม่ควรเก็บหนังสือไว้นาน เพราะถ้าหายต้องเสียเวลาขอฉบับใหม่ เช็กลิสต์เอกสาร ใช้เมื่อ หนังสือ ค.21 ตัวจริง ทุกกรณี บัตรประจำตัวประชาชนตัวจริง ผู้มีสัญชาติไทย บัตรที่ออกโดยกรมการปกครอง หรือหนังสือเดินทาง คนต่างด้าว บัตรประจำตัวผู้เสียภาษีอากร ถ้ามี ที่มา: กรมสรรพากร ช่องทางรับเงินคืนภาษี ค.21 แจ้งคืนภาษีทางไปรษณีย์ ใช้เวลากี่วัน ระยะเวลาแบ่งเป็น 2 ช่วง ช่วงแรกคือการพิจารณาคืนภาษี กรมสรรพากรระบุว่าคืนภายใน 3 เดือนนับจากวันรับเรื่อง ถ้าเอกสารชัดเจน ช่วงที่สองคือการส่งหนังสือทางไปรษณีย์หลังอนุมัติ ซึ่งขึ้นกับพื้นที่และการจัดส่ง ถ้าสถานะในระบบขึ้นว่าอนุมัติแล้วแต่รอนานยังไม่ได้รับ ควรติดต่อกรมสรรพากร วิธีเช็กว่าการขอคืนภาษีอยู่ขั้นไหน ขั้นตอนเช็กสถานะแบบละเอียด อ่านได้ที่เช็กสถานะคืนภาษีออนไลน์ ไม่ได้รับ ค.21 หรือทำหาย ต้องทำอย่างไร ถ้าระบบแจ้งว่าอนุมัติคืนภาษีและส่งหนังสือแล้ว แต่ไม่ได้รับ หรือได้รับแล้วทำหาย ชำรุด ให้ขอหนังสือแจ้งคืนฉบับใหม่ผ่านบริการของกรมสรรพากร ไม่ต้องยื่นขอคืนภาษีใหม่ทั้งหมด สาเหตุที่พบบ่อยของการไม่ได้รับคือที่อยู่ในแบบไม่ตรงกับที่อยู่ปัจจุบัน ถ้าต้องการเพียงสำเนาหนังสือแจ้งคืนไว้เป็นหลักฐาน ใช้แบบ ค.33 คำขอสำเนาหนังสือแจ้งคืนเงินภาษีอากร ดาวน์โหลดแบบทั้งสองได้ที่หน้าแบบฟอร์มของกรมสรรพากร ถ้าหนังสือเก่าเลยกำหนดรับเงินไปแล้ว ให้ใช้ขั้นตอนเดียวกันนี้ และสอบถาม 1161 ว่าต้องใช้เอกสารใดเพิ่ม ทำอย่างไรให้ครั้งหน้าได้เงินคืนเร็วโดยไม่ต้องรอ ค.21 วิธีที่ได้ผลที่สุดคือผูกพร้อมเพย์กับเลขบัตรประจำตัวประชาชนก่อนยื่นแบบ กรมสรรพากรจะโอนเงินคืนเข้าบัญชีที่ผูกไว้โดยตรง ไม่ต้องรอไปรษณีย์และไม่ต้องไปธนาคาร การยื่นแบบออนไลน์และส่งเอกสารประกอบครบตั้งแต่แรกช่วยให้การพิจารณาไม่สะดุด สรุป – ค.21 คือเงินของคุณที่รอให้ไปรับ ค.21 ไม่ใช่หนังสือเรียกเก็บภาษี แต่เป็นใบยืนยันว่ากรมสรรพากรอนุมัติคืนเงินให้คุณแล้ว สิ่งที่ต้องทำมีไม่มาก เจ้าของกิจการเก็บเอกสารภาษีให้พร้อมทุกปี PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ SME จัดการเอกสาร รายรับรายจ่าย และรายงานการเงินได้ครบในที่เดียว เอกสารรายได้และหนังสือรับรองการหักภาษี ณ ที่จ่ายอยู่เป็นระบบ พอถึงฤดูยื่นภาษีก็หยิบใช้ได้ทันที – ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ ค.21 เอกสาร ค.21 จากสรรพากรคืออะไร คือหนังสือแจ้งคืนเงินภาษีเงินได้บุคคลธรรมดา กรมสรรพากรส่งให้ผู้ที่ได้รับอนุมัติคืนภาษีแต่รับเงินผ่านพร้อมเพย์ไม่ได้ ใช้นำไปรับเงินที่ธนาคารกรุงไทยหรือ ธ.ก.ส. ได้ ค.21 แปลว่าต้องจ่ายภาษีเพิ่มไหม ไม่ใช่ หนังสือนี้แจ้งว่าคุณได้รับเงินคืน ถ้ากรมสรรพากรต้องการเรียกเก็บภาษีเพิ่ม จะใช้หนังสือแจ้งประเมินหรือหนังสือแจ้งให้ชำระภาษีซึ่งเป็นคนละฉบับ ไม่มีบัตรประชาชนตัวจริง ใช้สำเนาไปรับเงินได้ไหม ควรใช้ตัวจริง กรมสรรพากรระบุเอกสารที่ใช้รับเงินคือหนังสือแจ้งคืนและบัตรประจำตัวประชาชน ถ้าบัตรหมดอายุหรือหาย ควรทำบัตรใหม่ก่อนไปธนาคาร โทร 1161 เสียค่าโทรไหม ค่าโทรเป็นไปตามอัตราของผู้ให้บริการโทรศัพท์ที่ใช้ ถ้าไม่อยากเสียค่าโทร สอบถามผ่าน LINE ทางการของศูนย์สารนิเทศสรรพากร @rdintelligence ได้ ค.21 หายต้องยื่นขอคืนภาษีใหม่ไหม ไม่ต้อง การคืนภาษีอนุมัติแล้ว เพียงขอหนังสือแจ้งคืนฉบับใหม่ด้วยแบบ ค.39 ผ่านบริการของกรมสรรพากร หรือโทรสอบถาม 1161 ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ณ วันที่เผยแพร่ ขั้นตอนและช่องทางรับเงินคืนอาจเปลี่ยนตามประกาศของกรมสรรพากร ตรวจสอบข้อมูลล่าสุดได้ที่ rd.go.th หรือศูนย์สารนิเทศสรรพากร 1161 ข้อมูลคืนภาษีของคุณควรตรวจสอบผ่านเว็บไซต์กรมสรรพากรโดยตรงเท่านั้น ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
28 ก.ย. 2026

PEAK Account

17 min

ภาษีศุลกากร คืออะไร มีกี่ประเภท พร้อมวิธีคำนวณภาษีนำเข้า

ภาษีศุลกากรคือภาษีที่กรมศุลกากรเก็บจากสินค้าที่ข้ามพรมแดน ทั้งขาเข้าและขาออก สำหรับ SME ที่สั่งสินค้าจากต่างประเทศ ภาษีตัวนี้กระทบต้นทุนโดยตรง ถ้าคำนวณไม่ถูกตั้งแต่ก่อนสั่งซื้อ ราคาขายที่ตั้งไว้อาจไม่เหลือกำไร และตั้งแต่ 1 ม.ค. 2569 สินค้านำเข้าราคาต่ำก็ไม่ได้รับยกเว้นอากรแบบเดิมแล้ว ภาษีศุลกากร คืออะไร ภาษีศุลกากร หรือที่กฎหมายเรียกว่าอากรศุลกากร คือภาษีที่รัฐเก็บเมื่อมีการนำสินค้าเข้าหรือส่งสินค้าออกนอกราชอาณาจักร ผู้จัดเก็บคือกรมศุลกากร สังกัดกระทรวงการคลัง อัตราที่เก็บกำหนดตามพระราชกำหนดพิกัดอัตราศุลกากร พ.ศ. 2530 ซึ่งแยกอัตราตามชนิดของสินค้าแต่ละรายการ ภาษีศุลกากรมีบทบาทหลัก 3 อย่าง ศุลกากร คืออะไร และกรมศุลกากรเก็บภาษีอะไรบ้าง ศุลกากรคือหน่วยงานที่ดูแลการผ่านเข้าออกของสินค้าที่ด่านชายแดน ท่าเรือ และท่าอากาศยาน ในไทยคือกรมศุลกากร นอกจากเก็บอากรขาเข้าและอากรขาออกแล้ว กรมศุลกากรยังเก็บภาษีมูลค่าเพิ่ม ภาษีสรรพสามิต และภาษีเพื่อมหาดไทยของสินค้านำเข้าแทนหน่วยงานอื่นไปพร้อมกันในขั้นตอนเดียว ผู้นำเข้าจึงจ่ายภาษีทุกตัวครั้งเดียวตอนผ่านพิธีการ ภาษีศุลกากรมีกี่ประเภท ภาษีศุลกากรแบ่งตามทิศทางของสินค้าได้ 2 ประเภท คืออากรขาเข้าที่เก็บเมื่อนำสินค้าเข้ามาในไทย และอากรขาออกที่เก็บเมื่อส่งสินค้าออกไปต่างประเทศ ในทางปฏิบัติอากรขาเข้าคือภาษีที่ธุรกิจเจอบ่อยกว่ามาก เพราะอากรขาออกเก็บเฉพาะสินค้าไม่กี่รายการ ประเภท เก็บเมื่อ สินค้าที่ต้องเสีย อากรขาเข้า (Import Duty) นำสินค้าเข้ามาในไทย สินค้าเกือบทุกชนิด ยกเว้นรายการที่กฎหมายยกเว้น อากรขาออก (Export Duty) ส่งสินค้าออกนอกไทย เฉพาะบางรายการ เช่น ไม้ หนังดิบ อากรขาเข้า (Import Duty) อากรขาเข้าคือภาษีที่ผู้นำเข้าต้องจ่ายก่อนรับสินค้าออกจากด่าน คำนวณจากราคา CIF ซึ่งรวมราคาสินค้า ค่าประกันภัย และค่าขนส่งจนถึงไทย คูณด้วยอัตราอากรของพิกัดสินค้านั้น อัตรามีตั้งแต่ 0% ไปจนถึงหลายสิบเปอร์เซ็นต์ บางรายการเก็บตามปริมาณ เช่น ต่อกิโลกรัม หรือเก็บตามอัตราที่สูงกว่าระหว่างมูลค่ากับปริมาณ คำว่า duty tax หรือ import duty ที่เห็นในใบแจ้งค่าบริการของบริษัทขนส่ง หมายถึงอากรขาเข้าตัวนี้ รายละเอียดอัตราและตัวอย่างตามประเภทสินค้า อ่านเพิ่มเติมได้ที่ภาษีนำเข้า อัตราเท่าไร วิธีคำนวณ อากรขาออก อากรขาออกคืออากรที่เก็บเมื่อส่งสินค้าออกนอกประเทศ ปัจจุบันเก็บเฉพาะสินค้าบางรายการที่รัฐต้องการควบคุมการส่งออก ตามพิกัดอัตราอากรภาค 3 เช่น ไม้ส่งออกที่เก็บ 10% ของราคา FOB สินค้าส่งออกส่วนใหญ่จึงไม่มีอากรขาออก ภาษีตัวที่ผู้ส่งออกต้องใส่ใจจริง ๆ คือ VAT 0% ซึ่งมีเงื่อนไขเรื่องเอกสาร อ่านต่อได้ที่ภาษีส่งออก มีอะไรบ้าง นำเข้าสินค้าต้องเสียภาษีอะไรบ้าง การนำเข้าสินค้ามีภาษีได้สูงสุด 4 ตัว ได้แก่ อากรขาเข้า ภาษีสรรพสามิต ภาษีเพื่อมหาดไทย และภาษีมูลค่าเพิ่ม สินค้าทั่วไปมักเสียแค่อากรขาเข้ากับ VAT 7% ส่วนสรรพสามิตเกิดเฉพาะสินค้าในบัญชีของกรมสรรพสามิต เช่น รถยนต์ เครื่องดื่ม น้ำหอม ทุกตัวจ่ายรวมกันที่กรมศุลกากร ภาษี ฐานคำนวณ เสียเมื่อไร อากรขาเข้า ราคา CIF สินค้าเกือบทุกชนิด ภาษีสรรพสามิต ตามพิกัดอัตราภาษีสรรพสามิต สินค้าในบัญชีสรรพสามิตเท่านั้น ภาษีเพื่อมหาดไทย 10% ของภาษีสรรพสามิต เมื่อมีภาษีสรรพสามิต ภาษีมูลค่าเพิ่ม 7% CIF บวกอากรขาเข้า สรรพสามิต และภาษีอื่น สินค้าเกือบทุกชนิด ฐาน VAT ของสินค้านำเข้ากำหนดไว้ในประมวลรัษฎากร มาตรา 79/2 คือราคา CIF บวกอากรขาเข้า ภาษีสรรพสามิต และภาษีหรือค่าธรรมเนียมอื่นตามที่กำหนด (rd.go.th) VAT จึงคิดทับบนอากรอีกชั้นหนึ่ง ส่วนภาษีสรรพสามิตตามพระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 คำนวณตามมูลค่า ตามปริมาณ หรือทั้งสองแบบ แล้วแต่ชนิดสินค้า สูตรเก่าที่ยังเห็นในบทความหลายแห่งเป็นวิธีตามกฎหมายเดิม ก่อนนำเข้าสินค้ากลุ่มนี้ควรเช็กอัตรากับกรมสรรพสามิตหรือตัวแทนออกของ วิธีคำนวณภาษีศุลกากรขาเข้า พร้อมตัวอย่าง การคำนวณภาษีนำเข้ามี 3 ขั้น เริ่มจากหาราคา CIF เป็นเงินบาท จากนั้นคูณอัตราอากรขาเข้าตามพิกัดสินค้า แล้วนำ CIF บวกอากรมาคูณ 7% เป็น VAT ผลรวมของอากรและ VAT คือเงินที่ต้องจ่ายให้กรมศุลกากรก่อนรับของ ถ้ามีสรรพสามิตให้บวกเข้าฐาน VAT ด้วย ขั้นที่ 1 หาราคา CIF และพิกัดสินค้า ราคา CIF คือราคาสินค้า (Cost) บวกค่าประกันภัย (Insurance) และค่าขนส่ง (Freight) จนถึงด่านไทย แปลงเป็นเงินบาทด้วยอัตราแลกเปลี่ยนที่กรมศุลกากรประกาศ ถ้าซื้อแบบ FOB ต้องบวกค่าขนส่งและค่าประกันเองก่อนคำนวณ พิกัดสินค้า (HS Code) เป็นตัวกำหนดอัตราอากร เช็กได้ที่ระบบค้นหาพิกัดอัตราศุลกากร ของกรมศุลกากร ถ้าใส่พิกัดผิด อัตราอากรผิดทั้งหมด ขั้นที่ 2 ตัวอย่างการคำนวณ บริษัท ก จำกัด (ชื่อสมมุติ) นำเข้าอุปกรณ์ครัวจากต่างประเทศ ราคา CIF 100,000 บาท สมมุติอัตราอากรขาเข้า 10% และไม่อยู่ในบัญชีสรรพสามิต รายการ จำนวนเงิน ราคา CIF 100,000 บาท อากรขาเข้า 10% 10,000 บาท VAT 7% 7,700 บาท รวมจ่ายกรมศุลกากร 17,700 บาท ต้นทุนสินค้าที่ต้องบันทึกคือ 110,000 บาท (CIF บวกอากร) ส่วน VAT 7,700 บาท ถ้าบริษัทจด VAT นำไปเป็นภาษีซื้อได้ ไม่ต้องรวมในต้นทุน ขั้นที่ 3 นำ VAT นำเข้ามาเครดิตเป็นภาษีซื้อ ผู้นำเข้าที่จด VAT ใช้ใบเสร็จรับเงินของกรมศุลกากรเป็นหลักฐานภาษีซื้อ นำไปหักกับภาษีขายในแบบ ภ.พ.30 ของเดือนนั้นได้ วิธีบันทึกภาษีซื้อและภาษีขายอ่านได้ที่ภาษีซื้อ ภาษีขาย คืออะไร ส่วนค่าขนส่งและค่าออกของที่จ่ายให้ชิปปิ้ง ดูการบันทึกบัญชีค่าขนส่ง สินค้านำเข้าราคาไม่เกิน 1,500 บาท ต้องเสียภาษีไหม ต้องเสียแล้ว ตั้งแต่ 1 ม.ค. 2569 สินค้านำเข้าที่มีมูลค่าตั้งแต่ 1 บาทขึ้นไปต้องเสียทั้งอากรขาเข้าและ VAT 7% ตามประกาศกรมศุลกากร ที่ 219/2568 เดิมสินค้ามูลค่าไม่เกิน 1,500 บาทได้รับยกเว้นอากร และก่อนกลางปี 2567 ได้รับยกเว้น VAT ด้วย ข้อนี้กระทบร้านออนไลน์ที่สั่งสินค้าล็อตเล็กจากแพลตฟอร์มต่างประเทศมาขายต่อโดยตรง ต้นทุนต่อชิ้นจะสูงขึ้นทั้งจากอากรและ VAT ยังมีสินค้าบางประเภทที่ได้รับยกเว้นอากรตามภาค 4 ของพิกัดอัตราศุลกากร ควรตรวจสอบกับกรมศุลกากรหรือบริษัทขนส่งก่อนตั้งราคาขาย ลดภาษีศุลกากรได้อย่างไร ผู้นำเข้าลดอากรได้ถูกกฎหมายหลายทาง ที่ใช้บ่อยคือขอสิทธิลดอากรตามความตกลงการค้าเสรี (FTA) โดยแสดงหนังสือรับรองถิ่นกำเนิดสินค้า เช่น Form D สำหรับอาเซียน และ Form E สำหรับจีน นอกจากนี้ยังมีสิทธิประโยชน์ BOI เขตปลอดอากร และคลังสินค้าทัณฑ์บน วิธี เหมาะกับ สิ่งที่ต้องเตรียม สิทธิ FTA สินค้าจากประเทศคู่สัญญา หนังสือรับรองถิ่นกำเนิด (Form D, Form E ฯลฯ) BOI กิจการที่ได้รับส่งเสริมการลงทุน บัตรส่งเสริมและอนุมัติบัญชีวัตถุดิบ เขตปลอดอากร หรือคลังทัณฑ์บน ผลิตหรือพักสินค้าเพื่อส่งออก อนุมัติจากกรมศุลกากร คืนอากรเมื่อส่งออก นำเข้าวัตถุดิบมาผลิตแล้วส่งออก หลักฐานการนำเข้าและส่งออกตามเวลาที่กำหนด อัตรา FTA ของแต่ละสินค้าไม่เท่ากัน บางรายการเหลือ 0% บางรายการลดเพียงบางส่วน ให้เช็กในระบบพิกัดของกรมศุลกากรโดยเลือกความตกลงที่ใช้ ข้อผิดพลาดที่ทำให้จ่ายภาษีศุลกากรเกินหรือโดนปรับ ปัญหาที่พบบ่อยที่สุดคือสำแดงพิกัดหรือราคาไม่ถูกต้อง ซึ่งอาจถูกเรียกเก็บอากรเพิ่มพร้อมเบี้ยปรับ รองลงมาคือลืมรวมค่าขนส่งและค่าประกันในราคา CIF และไม่ได้นำ VAT นำเข้าไปเครดิตภาษีซื้อ ทำให้ต้นทุนสูงเกินจริงโดยไม่จำเป็น ข้อผิดพลาด ผลที่ตามมา ใช้พิกัดสินค้าผิด อัตราอากรผิด อาจถูกประเมินเพิ่มและปรับ สำแดงราคาต่ำกว่าจริง ถือเป็นความผิดตามกฎหมายศุลกากร คำนวณจากราคาสินค้าอย่างเดียว ไม่ใช่ CIF ตั้งงบภาษีต่ำไป ต้นทุนจริงสูงกว่าที่คิด ไม่ขอสิทธิ FTA ทั้งที่มีสิทธิ จ่ายอากรเต็มอัตรา รวม VAT นำเข้าเป็นต้นทุนสินค้า เสียสิทธิเครดิตภาษีซื้อ กำไรทางบัญชีต่ำไป สรุป ภาษีศุลกากรคือต้นทุนที่ต้องคำนวณก่อนสั่งซื้อ ภาษีศุลกากรแบ่งเป็นอากรขาเข้าและอากรขาออก ธุรกิจส่วนใหญ่เจอแค่อากรขาเข้าที่คิดจากราคา CIF แล้วมี VAT 7% คิดทับอีกชั้น สิ่งที่ควรทำก่อนนำเข้าคือ จัดการต้นทุนนำเข้าและภาษีซื้อด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ SME จัดการเอกสาร รายรับรายจ่าย และรายงานการเงินได้ครบในที่เดียว บันทึกต้นทุนนำเข้า แยก VAT นำเข้าเป็นภาษีซื้อ และออกรายงานภาษีซื้อสำหรับยื่น ภ.พ.30 ได้ในระบบเดียว – ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับภาษีศุลกากร ภาษีศุลกากร หมายถึงอะไร ภาษีศุลกากรหมายถึงอากรที่กรมศุลกากรเก็บจากสินค้าที่นำเข้าหรือส่งออกนอกราชอาณาจักร แบ่งเป็นอากรขาเข้าและอากรขาออก อัตรากำหนดตามพระราชกำหนดพิกัดอัตราศุลกากร พ.ศ. 2530 ภาษีศุลกากรกับภาษีนำเข้าต่างกันอย่างไร ภาษีศุลกากรเป็นคำรวมของอากรขาเข้าและอากรขาออก ส่วนคำว่าภาษีนำเข้าที่คนทั่วไปใช้ มักหมายถึงภาษีทั้งหมดที่จ่ายตอนนำเข้า ได้แก่ อากรขาเข้า VAT และสรรพสามิตถ้ามี ภาษีศุลกากรนำไปเป็นค่าใช้จ่ายได้ไหม อากรขาเข้าถือเป็นส่วนหนึ่งของต้นทุนสินค้า บันทึกรวมกับราคา CIF และทยอยเป็นค่าใช้จ่ายเมื่อขายสินค้าออกไป ส่วน VAT นำเข้าถ้าจด VAT ให้บันทึกเป็นภาษีซื้อ ไม่รวมในต้นทุน ซื้อของจากเว็บต่างประเทศมาใช้เอง ต้องเสียภาษีศุลกากรไหม ต้องเสีย ตั้งแต่ 1 ม.ค. 2569 สินค้านำเข้ามูลค่าตั้งแต่ 1 บาทขึ้นไปต้องเสียอากรขาเข้าและ VAT 7% ไม่ว่าจะซื้อมาใช้เองหรือขายต่อ เว้นแต่สินค้าที่อยู่ในรายการยกเว้นอากรตามกฎหมาย ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ณ วันที่เผยแพร่ อัตราอากรและหลักเกณฑ์อาจเปลี่ยนแปลงตามประกาศของกรมศุลกากร กรมสรรพากร และกรมสรรพสามิต ก่อนนำเข้าสินค้าจริงควรตรวจสอบพิกัดและอัตรากับหน่วยงานหรือตัวแทนออกของ และปรึกษาผู้สอบบัญชีสำหรับกรณีเฉพาะ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
28 ก.ย. 2026

PEAK Account

24 min

ภาษีส่งออก ส่งออกสินค้าต่างประเทศ เสียภาษีมูลค่าเพิ่มอย่างไร

ได้ออร์เดอร์จากลูกค้าต่างประเทศครั้งแรกเป็นเรื่องน่าตื่นเต้น แต่คำถามที่ตามมาทันทีคือต้องคิด VAT 7% เหมือนขายในประเทศหรือเปล่า และถ้าเอกสารไม่ครบจะเป็นอะไรไหม ความกังวลนี้เข้าใจได้ เพราะภาษีส่งออกเกี่ยวข้องกับหลายหน่วยงาน ผู้ประกอบการที่ส่งออกสินค้าไปต่างประเทศมีสิทธิ์เสีย VAT ในอัตรา 0% ไม่ต้องเก็บภาษีจากผู้ซื้อต่างชาติ แต่ยังนำภาษีซื้อมาขอคืนได้เต็มจำนวน สิทธิ์นี้ไม่ได้มาอัตโนมัติ ต้องมีเอกสารครบ ยื่นแบบถูกต้อง และเข้าเงื่อนไขที่สรรพากรกำหนด ถ้าเอกสารขาด อาจถูกเรียกเก็บ VAT 7% ย้อนหลังพร้อมเบี้ยปรับ ภาษีส่งออกคืออะไร ภาพรวมภาษีที่เกี่ยวข้องกับธุรกิจส่งออก ภาษีส่งออกไม่ได้เป็นภาษีตัวเดียว แต่หมายถึงภาษีทุกตัวที่ธุรกิจส่งออกต้องจัดการ หลักๆ มี 3 ประเภท คือภาษีมูลค่าเพิ่ม อากรขาออก และภาษีเงินได้นิติบุคคล แต่ละประเภทมีหน่วยงานรับผิดชอบและเงื่อนไขต่างกัน สำหรับผู้ส่งออก SME ส่วนใหญ่ ตัวที่ต้องจัดการจริงจังที่สุดคือ VAT 0% ประเภทภาษี หน่วยงาน อัตราสำหรับการส่งออก ภาษีมูลค่าเพิ่ม (VAT) กรมสรรพากร 0% และขอคืนภาษีซื้อได้ อากรขาออก กรมศุลกากร สินค้าส่วนใหญ่ 0% ภาษีเงินได้นิติบุคคล (CIT) กรมสรรพากร 20% ของกำไรสุทธิ ตามปกติ ภาษีมูลค่าเพิ่ม (VAT) สำหรับการส่งออก การส่งออกสินค้าไปนอกราชอาณาจักรใช้อัตรา VAT 0% ตามประมวลรัษฎากร มาตรา 80/1 (ตัวบทมาตรา 80 ถึง 82 กรมสรรพากร) ข้อดีคือผู้ส่งออกไม่ต้องเก็บ VAT จากลูกค้าต่างชาติ แต่ยังนำภาษีซื้อที่เกิดจากการซื้อวัตถุดิบหรือค่าใช้จ่ายในประเทศมาขอคืนได้ ภาษีศุลกากร (อากรขาออก) สินค้าส่งออกส่วนใหญ่ได้รับยกเว้นอากรขาออก มีเพียงสินค้าบางประเภท เช่น ไม้ หนังดิบ และแร่บางชนิดที่ต้องเสียอากร ตัวอย่างที่กรมศุลกากรยกไว้คือไม้ส่งออกที่เก็บอากร 10% ของราคา FOB เช็กพิกัดสินค้าของตัวเองได้ที่ระบบตีความพิกัดอัตราศุลกากร ส่วนรายละเอียดภาษีศุลกากรทั้งระบบ อ่านเพิ่มเติมได้ที่ทำธุรกิจนำเข้า-ส่งออก ต้องรู้จักภาษีศุลกากร ภาษีสรรพสามิตกับการส่งออก ภาษีสรรพสามิตเกี่ยวกับสินค้าเฉพาะกลุ่ม เช่น เครื่องดื่ม สุรา หรือน้ำมัน ถ้าส่งสินค้าเหล่านี้ออกนอกประเทศ กฎกระทรวงภายใต้ พ.ร.บ.ภาษีสรรพสามิต พ.ศ. 2560 ให้สิทธิ์ยกเว้นหรือคืนภาษีตามเงื่อนไขที่กำหนด (กฎกระทรวงการยกเว้นหรือคืนภาษีสำหรับสินค้าที่ส่งออก) ผู้ส่งออกต้องยื่นคำขอต่อกรมสรรพสามิตเอง สิทธิ์นี้ไม่ได้เกิดขึ้นอัตโนมัติ ภาษีเงินได้นิติบุคคล กำไรจากการส่งออกต้องนำมาคำนวณภาษีเงินได้นิติบุคคลตามปกติ อัตรา 20% ของกำไรสุทธิ ไม่ว่าจะขายในประเทศหรือส่งออก กำไรทุกบาทรวมเป็นฐานภาษีเดียวกัน ภาษีส่งออกต่างจากภาษีนำเข้าอย่างไร รายการ ส่งออก นำเข้า VAT 0% และขอคืนภาษีซื้อได้ 7% ของราคา CIF รวมอากรขาเข้า อากรศุลกากร ส่วนใหญ่ 0% 0-80% ตามพิกัดสินค้า เอกสารหลัก ใบขนสินค้าขาออก ใบขนสินค้าขาเข้า การส่งออกมีภาระภาษีเบากว่าการนำเข้าอย่างชัดเจน เพราะทั้ง VAT และอากรขาออกส่วนใหญ่เป็น 0% ส่วนภาษีเงินได้คิดจากกำไรสุทธิเหมือนกันทั้งสองฝั่ง ถ้าทำธุรกิจนำเข้าด้วย ดูรายละเอียดฝั่งขาเข้าได้ที่อัตราภาษีนำเข้า VAT อัตรา 0% สำหรับการส่งออก เงื่อนไขที่ต้องรู้ VAT อัตรา 0% คือหัวใจที่ทำให้ธุรกิจส่งออกได้เปรียบเรื่องภาษี ผู้ส่งออกไม่ต้องเก็บ VAT จากผู้ซื้อ และยังขอคืน VAT ที่จ่ายตอนซื้อวัตถุดิบได้ แต่สิทธิ์นี้ใช้ได้เฉพาะผู้ที่จด VAT แล้ว ส่งสินค้าออกจริง และมีเอกสารพิสูจน์ครบตามที่กรมสรรพากรกำหนด VAT 0% แตกต่างจากการยกเว้น VAT อย่างไร หลายคนสับสนระหว่าง VAT 0% กับการยกเว้น VAT ทั้งที่ผลต่างกันมาก รายการ VAT 0% (ส่งออก) ยกเว้น VAT ขอคืนภาษีซื้อ ขอคืนได้เต็มจำนวน ขอคืนไม่ได้ ยื่น ภ.พ.30 ต้องยื่นทุกเดือน ไม่ต้องยื่น ตัวอย่างกิจการ ส่งออกสินค้า โรงเรียนเอกชน สถานพยาบาล ข้อแตกต่างสำคัญที่สุดอยู่ที่การขอคืนภาษีซื้อ ผู้ส่งออกเรียก VAT ที่จ่ายตอนซื้อวัตถุดิบคืนได้ทั้งหมด แต่กิจการที่ยกเว้น VAT เรียกคืนไม่ได้เลย VAT ส่วนนั้นจึงกลายเป็นต้นทุนทันที ผู้ส่งออกที่รายได้ยังไม่ถึง 1.8 ล้านบาทต่อปีไม่ได้ถูกบังคับให้จด VAT แต่หลายรายเลือกจดเอง เพราะการส่งออกแทบไม่มีภาษีขาย แต่มีภาษีซื้อจากวัตถุดิบและค่าใช้จ่ายต่างๆ การจดจึงทำให้ขอคืนเงินส่วนนี้ได้ เงื่อนไขตามกฎหมายเพื่อรับสิทธิ์ VAT 0% กรมสรรพากรกำหนดเงื่อนไขไว้ชัดเจน ผู้ส่งออกต้องปฏิบัติตามเงื่อนไขหลักดังนี้ ถ้าขาดเงื่อนไขข้อใดข้อหนึ่ง สรรพากรมีสิทธิ์ปรับให้เสีย VAT 7% แทน 0% พร้อมเบี้ยปรับและเงินเพิ่ม รายละเอียดเอกสารแยกตามลักษณะการส่งออก 8 กรณีอยู่ในคำสั่งกรมสรรพากร (ป.97/2543) ส่งออกบริการไปต่างประเทศ ได้ VAT 0% ไหม ได้ ถ้าเป็นบริการที่ทำในประเทศไทยและลูกค้านำผลของบริการไปใช้ในต่างประเทศ ตามมาตรา 80/1 (2) ส่วนบริการที่ไปทำในต่างประเทศทั้งหมดอยู่นอกขอบเขต VAT ไทยตั้งแต่แรก กรณีที่พลาดบ่อยคือลูกค้าต่างชาติจ่ายเงิน แต่ใช้ผลงานในไทย ซึ่งไม่ได้อัตรา 0% ลักษณะบริการ ภาษีมูลค่าเพิ่ม ทำงานในไทย ลูกค้าใช้ผลงานในต่างประเทศ เช่น พัฒนาซอฟต์แวร์ให้บริษัทต่างชาติใช้งานในประเทศของตัวเอง อัตรา 0% ไปทำงานในต่างประเทศทั้งหมด เช่น ส่งทีมไปติดตั้งระบบที่ต่างประเทศ อยู่นอกขอบเขต VAT ไทย ลูกค้าอยู่ต่างประเทศ แต่ใช้บริการในไทย เช่น จัดงานสัมมนาในไทยให้บริษัทต่างชาติ อัตรา 7% ตามปกติ หลักฐานที่ควรเก็บคือสัญญาหรืออีเมลว่าจ้างที่ระบุว่านำผลงานไปใช้ที่ไหน และหลักฐานรับเงินจากต่างประเทศ ถ้างานก้ำกึ่ง เช่น ลูกค้าใช้ผลงานทั้งในไทยและต่างประเทศ ควรขอข้อหารือจากกรมสรรพากรก่อนออกเอกสาร บางประเทศหักภาษี ณ ที่จ่ายก่อนโอนเงินค่าบริการมาให้ ให้ขอหนังสือรับรองการหักภาษีจากลูกค้าเก็บไว้ทุกครั้ง เพราะอาจใช้เป็นเครดิตภาษีตามอนุสัญญาภาษีซ้อนระหว่างไทยกับประเทศนั้นได้ ควรให้ผู้สอบบัญชีตรวจเงื่อนไขของแต่ละประเทศ เอกสารหลักฐานสำคัญที่ต้องเตรียมเมื่อส่งออกสินค้า เอกสาร 3 ชุดหลักที่สรรพากรใช้ตรวจสอบว่าการส่งออกเกิดขึ้นจริง คือใบขนสินค้าขาออก เอกสารขายที่ออกให้ผู้ซื้อต่างประเทศ และหลักฐานการรับชำระเงินจากต่างประเทศ ข้อมูลในเอกสารทุกชุดต้องตรงกัน ทั้งชื่อผู้ซื้อ จำนวนสินค้า และมูลค่า ถ้าไม่ตรงกันจุดใดจุดหนึ่ง เจ้าหน้าที่อาจไม่ยอมรับว่าเป็นการส่งออก ใบขนสินค้าขาออก (Export Declaration) ใบขนสินค้าขาออกคือเอกสารที่แสดงว่าสินค้าผ่านพิธีการศุลกากรและส่งออกจริง ปัจจุบันยื่นผ่านระบบ e-Customs ของกรมศุลกากร สิ่งที่ต้องตรวจสอบคือสถานะต้องเป็นส่งออกสมบูรณ์ จึงจะใช้เป็นหลักฐาน VAT 0% ได้ เอกสารขายสำหรับการส่งออก ผู้ส่งออกต้องออกเอกสารขายให้ผู้ซื้อต่างประเทศทุกครั้งที่ส่งออก เช่น Commercial Invoice และระบุมูลค่าสินค้ากับอัตรา VAT 0% ไว้อย่างชัดเจน เอกสารนี้ต้องเก็บรักษาไว้อย่างน้อย 5 ปีตามที่กฎหมายกำหนด หลักฐานการรับชำระเงินจากต่างประเทศ (Credit Advice หรือ SWIFT Slip) เอกสารจากธนาคารที่ยืนยันว่าผู้ซื้อต่างประเทศโอนเงินค่าสินค้าเข้ามาจริง เช่น Credit Advice (หนังสือแจ้งเงินเข้า) หรือ SWIFT Slip เอกสารนี้ใช้พิสูจน์ว่าธุรกรรมส่งออกเกิดขึ้นจริงและเงินไหลเข้าประเทศไทย วิธีคำนวณภาษีมูลค่าเพิ่มสำหรับธุรกิจส่งออก พร้อมตัวอย่างจริง การคำนวณ VAT ส่งออกไม่ซับซ้อน ภาษีขายเป็นศูนย์ ภาษีซื้อทั้งหมดจึงกลายเป็นยอดที่ขอคืนได้ จุดที่ต้องระวังมีสองเรื่อง คือการแปลงมูลค่าเงินตราต่างประเทศเป็นเงินบาท และกรณีเอกสารไม่ครบ ซึ่งทำให้ยอดที่ควรได้คืนกลายเป็นภาษีที่ต้องจ่าย หลักการใช้อัตราแลกเปลี่ยนในการแปลงมูลค่าส่งออกเป็นเงินบาท มูลค่าส่งออกที่เป็นเงินตราต่างประเทศต้องแปลงเป็นเงินบาท โดยใช้อัตราแลกเปลี่ยน ณ วันที่ส่งออก (วันที่ออกใบขนสินค้า) ใช้อัตราอ้างอิงของธนาคารแห่งประเทศไทย หรืออัตราซื้อของธนาคารพาณิชย์ที่ผู้ส่งออกใช้บริการ ตัวอย่างการคำนวณ กรณีส่งออกถูกต้อง เอกสารครบ (ใช้สิทธิ์ VAT 0%) สมมุติบริษัท ก จำกัด (ชื่อสมมุติ) ส่งออกสินค้าไปสหรัฐฯ มูลค่า 10,000 USD อัตราแลกเปลี่ยน 35 บาทต่อ USD และซื้อวัตถุดิบในประเทศ 200,000 บาท (รวม VAT 7%) ขั้นที่ 1 แปลงมูลค่าส่งออกเป็นเงินบาท มูลค่าส่งออก = 10,000 USD × 35 = 350,000 บาท ภาษีขาย = 350,000 × 0% = 0 บาท ขั้นที่ 2 คำนวณภาษีซื้อที่ขอคืนได้ ค่าวัตถุดิบก่อน VAT = 200,000 ÷ 1.07 = 186,916 บาท ภาษีซื้อ = 200,000 – 186,916 = 13,084 บาท ขั้นที่ 3 สรุปผลลัพธ์ รายการ จำนวนเงิน ภาษีขาย 0 บาท ภาษีซื้อ 13,084 บาท ขอคืนจากสรรพากร 13,084 บาท ภาษีขายเป็น 0 แต่มีภาษีซื้อ 13,084 บาท ผู้ส่งออกจึงมีสิทธิ์ขอคืนเต็มจำนวนผ่านแบบ ภ.พ.30 (แบบยื่นภาษีมูลค่าเพิ่มรายเดือน) ตัวอย่างการคำนวณ กรณีเอกสารไม่ครบถ้วน (ต้องเสีย VAT 7%) ใช้ข้อมูลเดียวกัน แต่บริษัทไม่มีใบขนสินค้าขาออกหรือเอกสารไม่สมบูรณ์ สรรพากรจะถือเป็นการขายในประเทศที่ต้องเสีย VAT 7% ภาษีขาย = 350,000 × 7% = 24,500 บาท ภาษีที่ต้องจ่าย = 24,500 – 13,084 = 11,416 บาท รายการ จำนวนเงิน ภาษีที่ต้องจ่ายหลังหักภาษีซื้อ 11,416 บาท เบี้ยปรับและเงินเพิ่ม คิดเพิ่มตามจำนวนภาษีและระยะเวลาที่ล่าช้า จากที่ควรได้เงินคืน 13,084 บาท กลายเป็นต้องจ่าย 11,416 บาท ส่วนต่างรวม 24,500 บาท ยังไม่รวมเบี้ยปรับและเงินเพิ่ม ตัวเลขนี้คือเหตุผลที่ผู้ส่งออกต้องจริงจังกับเอกสาร ตัวอย่างการบันทึกบัญชีสำหรับธุรกิจส่งออก เมื่อส่งออกสินค้าแล้ว ต้องบันทึกบัญชีให้ถูกต้องด้วย ตัวอย่างด้านล่างใช้กรณีส่งออกข้างต้น มูลค่า 350,000 บาท บันทึกรายได้จากการส่งออก (VAT 0%) รายการ เดบิต เครดิต ลูกหนี้การค้าต่างประเทศ 350,000 รายได้จากการขายส่งออก 350,000 VAT เป็น 0% จึงไม่มียอดภาษีขายที่ต้องบันทึก บันทึกภาษีซื้อจากการซื้อวัตถุดิบ รายการ เดบิต เครดิต สินค้าคงเหลือ (วัตถุดิบ) 186,916 ภาษีซื้อ 13,084 เจ้าหนี้การค้า 200,000 บันทึกการขอคืน VAT ผ่าน ภ.พ.30 รายการ เดบิต เครดิต ลูกหนี้กรมสรรพากร 13,084 ภาษีซื้อ 13,084 ค่าขนส่งสินค้าไปต่างประเทศก็ต้องบันทึกให้ถูกหมวดเช่นกัน ดูแนวทางได้ที่วิธีบันทึกบัญชีค่าขนส่ง ขั้นตอนการยื่นภาษีและแบบฟอร์มสำหรับธุรกิจส่งออก ผู้ส่งออกที่จด VAT แล้วต้องยื่นแบบ ภ.พ.30 ทุกเดือน แม้เดือนนั้นจะไม่มีการขายก็ตาม เพราะการไม่ยื่นแบบมีค่าปรับแยกต่างหาก และเป็นช่องทางเดียวที่จะขอคืนภาษีซื้อได้ ขั้นตอนหลักคือลงรายงานภาษีขายและภาษีซื้อ คำนวณผลต่าง แล้วเลือกว่าจะรับคืนเป็นเงินสดหรือยกไปใช้เดือนถัดไป การลงรายงานภาษีขายและการยื่นแบบ ภ.พ.30 ปัญหาภาษีที่ผู้ส่งออก VAT 0% ต้องระวัง และวิธีป้องกัน ปัญหาที่ทำให้ผู้ส่งออกเสียสิทธิ์ VAT 0% ส่วนใหญ่ไม่ได้มาจากการตั้งใจเลี่ยงภาษี แต่มาจากเอกสารไม่ครบ ข้อมูลไม่ตรงกัน หรือเข้าใจเงื่อนไขผิด การรู้จุดเสี่ยงล่วงหน้าช่วยให้ไม่ต้องเสีย VAT 7% ย้อนหลังพร้อมเบี้ยปรับ ข้อผิดพลาด ผลเสีย วิธีป้องกัน ไม่เก็บใบขนสินค้าขาออก หรือสถานะไม่สมบูรณ์ ถูกเรียก VAT 7% ย้อนหลัง ตรวจสถานะใบขนใน e-Customs ทุกครั้งหลังส่งออก ไม่ลงรายงานภาษีขายเพราะคิดว่า VAT 0% ไม่ต้องทำอะไร ข้อมูลไม่ตรงกับใบขน ขอคืน VAT ไม่ได้ ออกเอกสารขายและลงรายงานภาษีขายอัตรา 0% ทุกครั้ง ใช้อัตราแลกเปลี่ยนผิดวัน มูลค่าส่งออกไม่ตรง ถูกปรับ ใช้อัตรา ณ วันที่ออกใบขนสินค้า และเก็บหลักฐานอ้างอิง ไม่มีหลักฐานรับเงินจากต่างประเทศ สรรพากรไม่เชื่อว่าส่งออกจริง เก็บ Credit Advice หรือ SWIFT Slip ทุกรายการ ขายให้ผู้ส่งออกรายอื่นในไทยแล้วคิด VAT 0% ถือเป็นการขายในประเทศ ต้องเสีย 7% คิด 0% เฉพาะเมื่อเป็นผู้ส่งออกเอง หรือเข้ากรณีที่ ป.97/2543 กำหนด ยื่น ภ.พ.30 ช้ากว่ากำหนด เสียเงินเพิ่ม 1.5% ต่อเดือน ตั้งเตือนให้ยื่นก่อนวันที่ 15 (กระดาษ) หรือ 23 (ออนไลน์) สรุป ภาษีส่งออกได้เปรียบ แต่สิทธิ์ขึ้นอยู่กับเอกสาร ธุรกิจส่งออกได้เปรียบเรื่องภาษีชัดเจน เพราะ VAT 0% ทำให้เรียก VAT ที่จ่ายไปคืนได้ทุกบาท และอากรขาออกส่วนใหญ่เป็นศูนย์ แต่สิทธิ์ทั้งหมดนี้ขึ้นอยู่กับเอกสาร ผู้ส่งออกที่เก็บเอกสารเป็นระบบตั้งแต่วันแรก ไม่เพียงได้สิทธิ์ครบ แต่ยังได้เงินคืนเร็วขึ้น ซึ่งหมายถึงเงินทุนหมุนเวียนที่กลับมาใช้ขยายธุรกิจได้ จัดการภาษีส่งออกให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ SME จัดการเอกสาร รายรับรายจ่าย และรายงานการเงินได้ครบในที่เดียว ลองใช้ PEAK จัดระบบเอกสารและบัญชีให้พร้อมสำหรับทุกออร์เดอร์ต่างประเทศ – ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อย เกี่ยวกับภาษีส่งออกสินค้าไปต่างประเทศ ภาษีส่งออกกี่เปอร์เซ็นต์ ภาษีมูลค่าเพิ่มของการส่งออกที่เข้าเงื่อนไขคือ 0% ส่วนอากรขาออกสินค้าส่วนใหญ่ไม่มี มีเฉพาะบางรายการที่อัตราแตกต่างกันตามพิกัด เช่น ไม้ส่งออกที่ 10% ของราคา FOB คำตอบจึงขึ้นอยู่กับประเภทสินค้า ควรเช็กพิกัดศุลกากรของสินค้าตัวเองก่อน ส่งออกสินค้าผ่านแพลตฟอร์มออนไลน์ เช่น Amazon หรือ Shopee Global ได้ VAT 0% ไหม ได้ ถ้ามีหลักฐานยืนยันว่าสินค้าถูกส่งออกนอกราชอาณาจักรจริง เช่น ใบขนสินค้าขาออก ใบตราส่งสินค้า (Bill of Lading หรือ Air Waybill) และหลักฐานการรับเงินจากต่างประเทศ แม้จะขายผ่านแพลตฟอร์มก็ต้องเก็บเอกสารเหล่านี้ให้ครบ มิฉะนั้นสรรพากรอาจปรับเป็น VAT 7% ส่งออกแล้วสินค้าถูกตีกลับ (Re-import) ต้องเสีย VAT อีกไหม สินค้าที่ส่งออกแล้วนำกลับเข้ามาอาจต้องเสียอากรขาเข้าและ VAT ขาเข้าใหม่ เว้นแต่เข้าเงื่อนไขยกเว้นตามกฎหมายศุลกากร เช่น ส่งกลับมาซ่อมแล้วส่งออกอีกครั้ง ต้องแจ้งเจ้าหน้าที่ศุลกากรทุกกรณีเพื่อใช้สิทธิ์ให้ถูกต้อง ผู้ส่งออกนำภาษีซื้อมาใช้ได้ภายในกี่เดือน ภาษีซื้อควรนำมาใช้ในเดือนภาษีที่ได้รับใบกำกับภาษี ถ้ามีเหตุจำเป็นที่ใช้ไม่ทันในเดือนนั้น ยังนำไปใช้ในเดือนถัดไปได้ แต่ไม่เกิน 6 เดือนนับจากเดือนที่ออกใบกำกับภาษี ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 4) ยิ่งยื่นเร็ว ยิ่งได้เงินคืนเร็ว ข้อมูลในบทความเป็นแนวทางทั่วไป ไม่ใช่คำปรึกษาทางภาษี กรณีมีรายละเอียดเฉพาะ ควรปรึกษาผู้สอบบัญชีหรือขอข้อหารือจากกรมสรรพากรงหมด ตัวอย่างเช่น รับจ้างพัฒนาซอฟต์แวร์ให้บริษัทต่างชาติที่ใช้งานในต่างประเทศ แต่ถ้าบริการถูกใช้ในไทยแม้แต่บางส่วน จะไม่เข้าเงื่อนไข VAT 0% ทั้งรายการ ต้องเสีย VAT 7% เต็มจำนวนแทน (ตามประมวลรัษฎากร มาตรา 80/1(2)) ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก