
ทุกปีช่วงเดือนกรกฎาคมถึงสิงหาคม นิติบุคคลต้องเตรียมยื่น ภ.ง.ด.51 ซึ่งเป็นภาษีที่หลายคนมองข้ามจนเสียค่าปรับโดยไม่จำเป็น บทความนี้สรุปทุกเรื่องที่ต้องรู้ ตั้งแต่วิธีคำนวณ กำหนดยื่น ขั้นตอนยื่นออนไลน์ ไปจนถึงเรื่อง “ประมาณการต่ำไป” ที่ทำให้ถูกเรียกเงินเพิ่มได้
ภ.ง.ด.51 คืออะไร
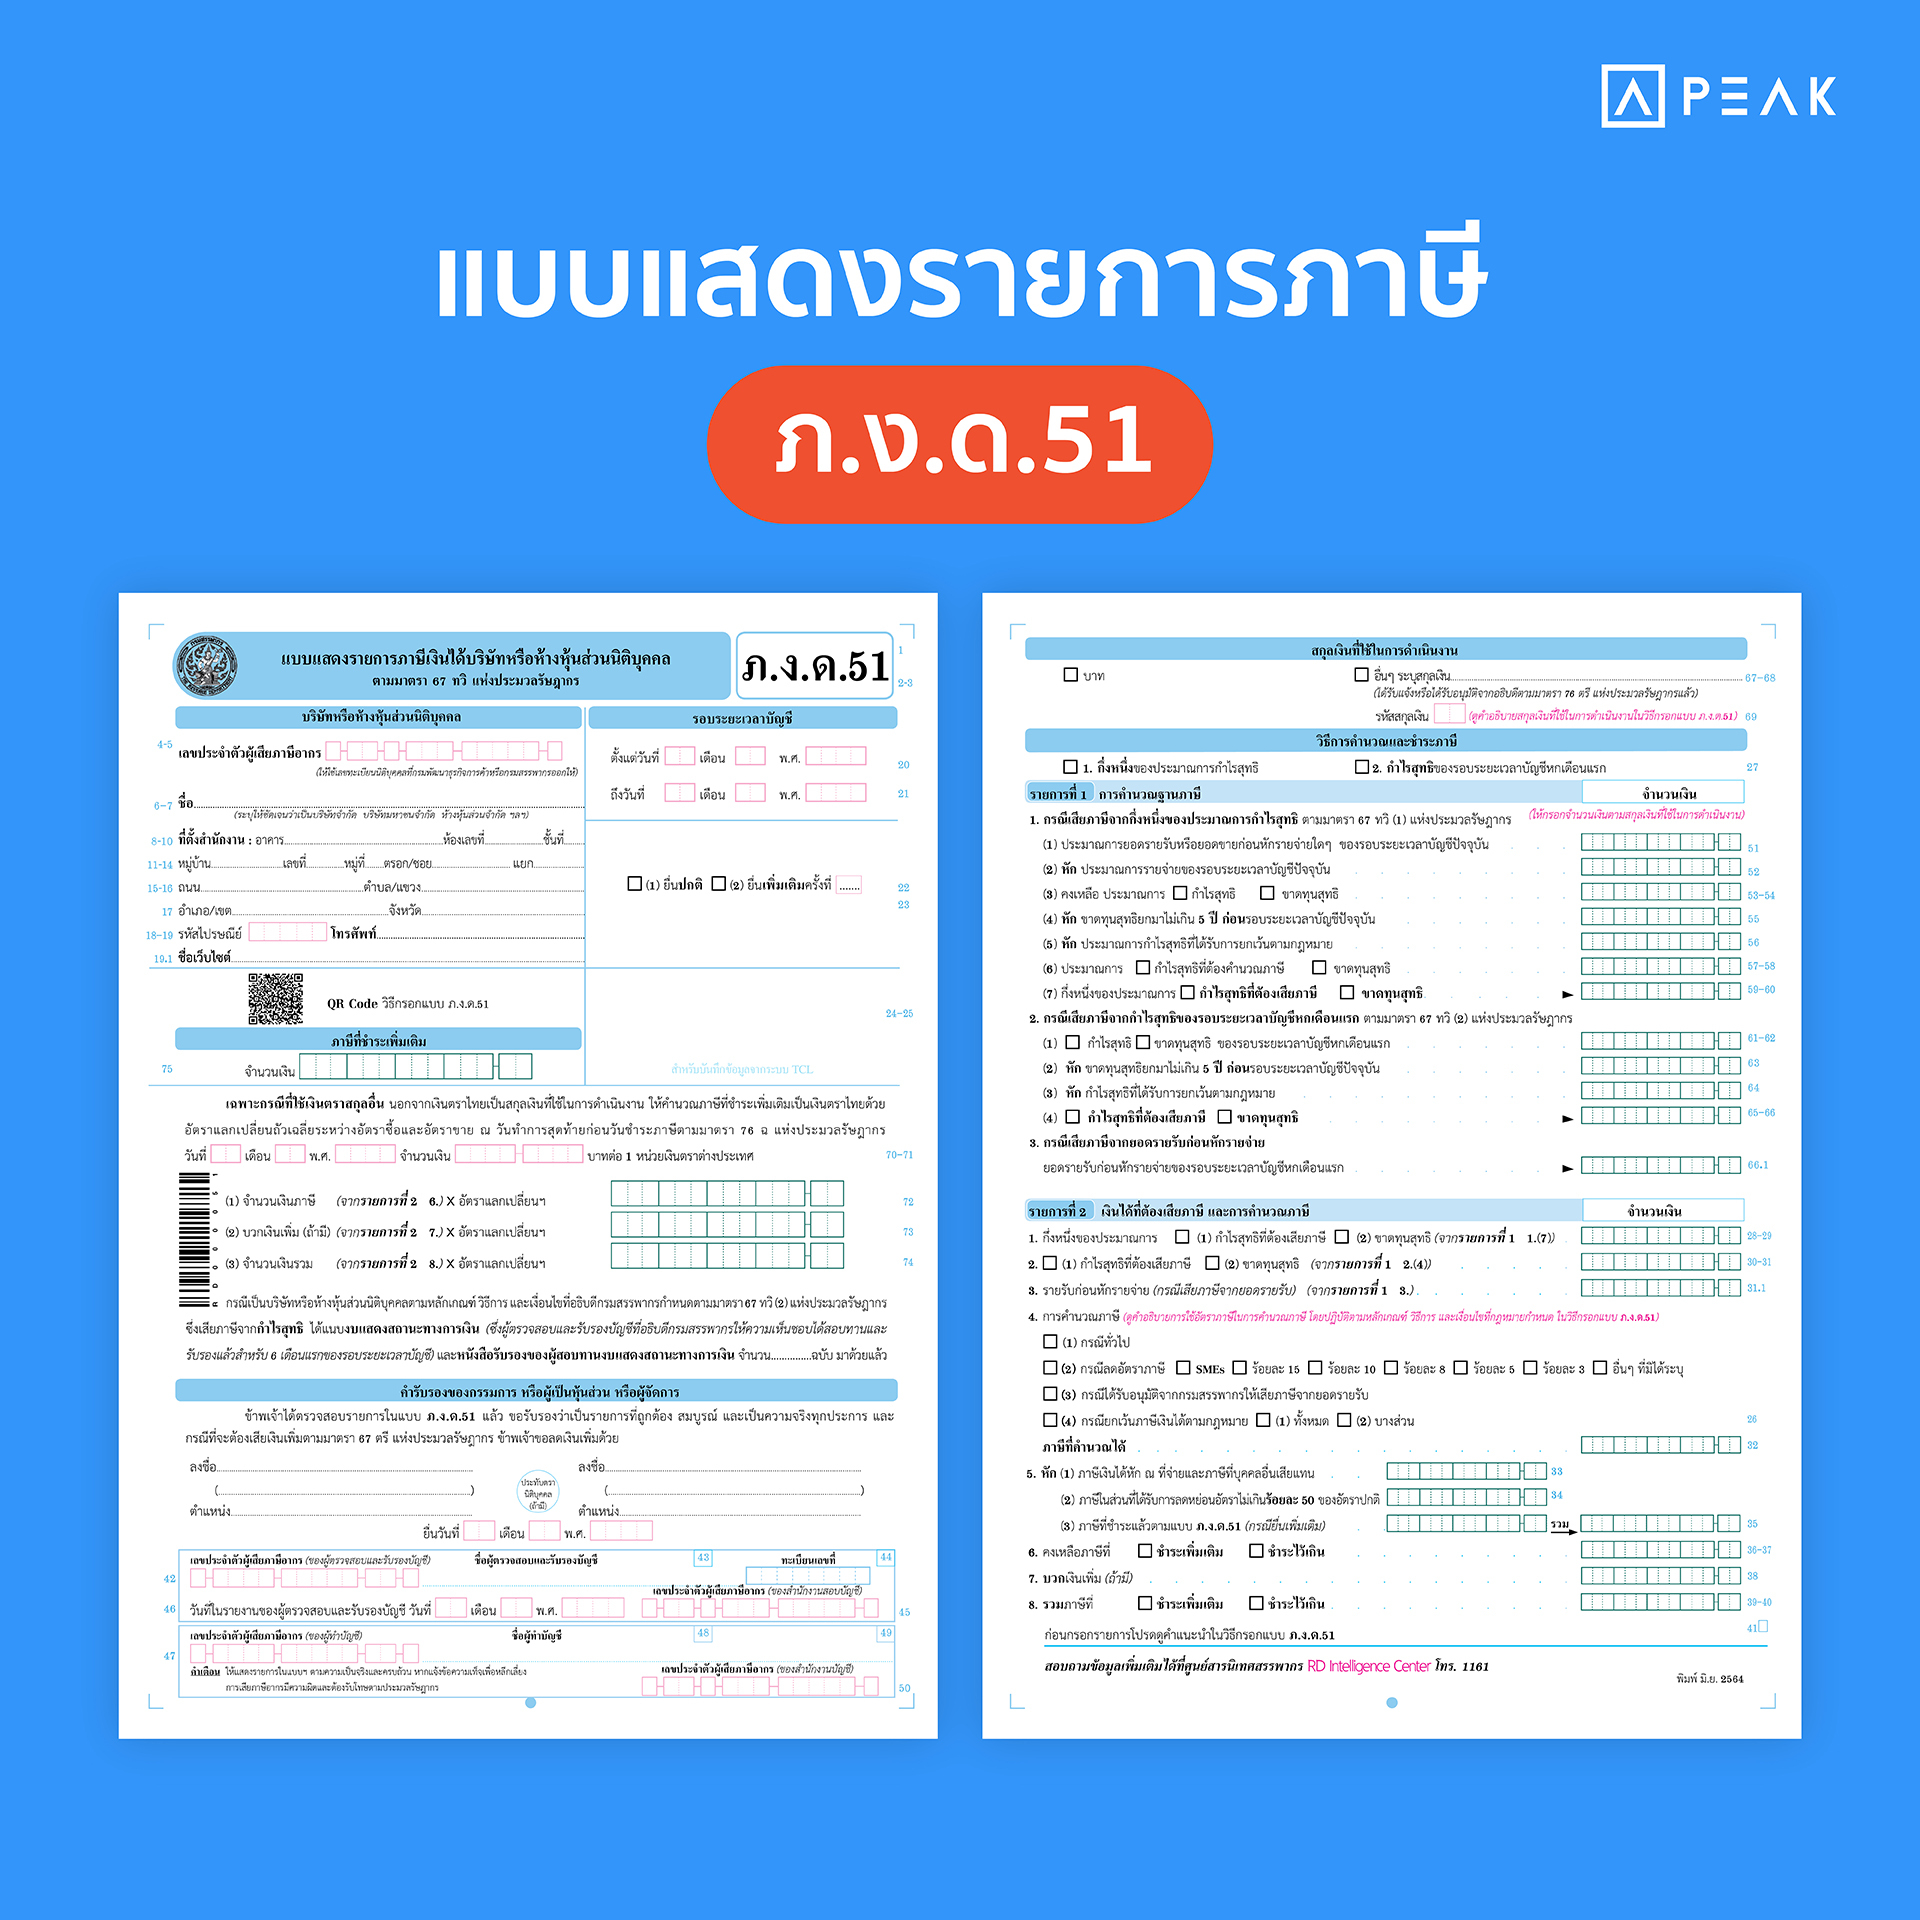
แบบ ภ.ง.ด.51 (แบบยื่นภาษีเงินได้นิติบุคคลครึ่งปี) คือแบบแสดงรายการที่นิติบุคคลต้องใช้ยื่นภาษีเงินได้นิติบุคคลสำหรับรอบ 6 เดือนแรกของรอบระยะเวลาบัญชี โดยเป็นการ “ประมาณการ” กำไรสุทธิทั้งปีแล้วคำนวณภาษีจ่ายล่วงหน้าครึ่งหนึ่ง ตามมาตรา 67 ทวิ แห่งประมวลรัษฎากร (กฎหมายภาษีหลักของไทย) (ข้อมูลจากกรมสรรพากร)
พูดง่ายๆ คือรัฐต้องการให้ธุรกิจจ่ายภาษีเป็นงวด ไม่ใช่รอจ่ายทีเดียวตอนสิ้นปี ถ้าบริษัทมีกำไร ยิ่งยื่นถูกต้องตั้งแต่ครึ่งปีแรก ตอนปิดงบสิ้นปี (ภ.ง.ด.50) ก็จะจัดการง่ายขึ้นมาก
ใครต้องยื่น ภ.ง.ด.51 บ้าง
นิติบุคคลที่ต้องยื่น ภ.ง.ด.51 ได้แก่
- บริษัทจำกัด และบริษัทมหาชนจำกัด
- ห้างหุ้นส่วนจำกัด และห้างหุ้นส่วนสามัญนิติบุคคล
- มูลนิธิและสมาคมที่ประกอบกิจการมีรายได้
- กิจการร่วมค้า (Joint Venture)
ข้อยกเว้นสำคัญคือ บริษัทที่เพิ่งจดทะเบียนและรอบบัญชีแรกไม่ถึง 12 เดือน อาจไม่ต้องยื่น ภ.ง.ด.51 ในปีแรก (ข้อมูลจากกรมสรรพากร) ส่วนบริษัทที่ขาดทุนก็ยังต้องยื่นแบบเช่นกัน แม้จะไม่ต้องจ่ายภาษี
กำหนดการยื่นแบบ และวิธีการยื่น
กฎหมายกำหนดให้ยื่นภายใน 2 เดือนนับจากวันสุดท้ายของรอบ 6 เดือนแรก สำหรับรอบบัญชีมกราคมถึงธันวาคม 2569 กำหนดเวลาเป็นดังนี้
| ช่องทาง | กำหนดยื่น |
|---|---|
| ยื่นกระดาษ (สำนักงานสรรพากร) | ภายใน 31 สิงหาคม 2569 |
| ยื่นออนไลน์ผ่าน e-Filing | ภายใน 8 กันยายน 2569 (ขยาย 8 วัน) |
ถ้ารอบบัญชีไม่ตรงปีปฏิทิน เช่น เมษายนถึงมีนาคม ให้นับจากวันสุดท้ายของเดือนที่ 6 แล้วบวก 2 เดือน
เคล็ดลับ: ยื่นออนไลน์ได้เวลาเพิ่ม 8 วัน แถมสะดวกกว่า ไม่ต้องเดินทาง แนะนำให้ใช้ช่องทางนี้
เอกสารที่ต้องใช้ประกอบการยื่นแบบ
สำหรับการยื่น ภ.ง.ด.51 โดยทั่วไปไม่จำเป็นต้องยื่นเอกสารเพิ่มเติม แต่ในบางกรณีอาจต้องมีการยื่นเอกสารอื่น ๆ ประกอบเพื่อเป็นข้อมูลเพิ่มเติมในการคำนวณภาษี ซึ่งเอกสารที่อาจใช้ยื่นเพิ่มเติมได้มีทั้งหมด 4 ส่วนด้วยกัน ประกอบไปด้วย
แบบ ภ.ง.ด.51
เป็นแบบเอกสารที่สามารถดาวน์โหลดได้จากเว็บไซต์กรมสรรพากร ซึ่งในเอกสารผู้ประกอบการสามารถกรอกข้อมูลของบริษัท รอบระยะเวลาบัญชี รูปแบบการยื่น และภาษีที่ชำระเพิ่มเติมได้เลย
งบกำไรขาดทุนประมาณการ
การยื่นภ.ง.ด.51 ของบริษัทนิติบุคคลโดยทั่วไปจำเป็นต้องมีการประมาณการกำไรสุทธิเพื่อใช้ในการคำนวณกำไรสุทธิสำหรับคิดภาษี 50% ที่ต้องชำระในรอบครึ่งปี ซึ่งงบกำไรขาดทุนนี้จะใช้เป็นงบของทั้งรอบระยะเวลาบัญชี โดยใช้เป็นเอกสารประกอบการคำนวณภาษีที่ต้องชำระครึ่งปีนั่นเอง
เอกสารแสดงรายได้-ค่าใช้จ่ายที่ใช้ในการคำนวณ
อีกหนึ่งเอกสารที่สามารถใช้ยื่นประกอบเพื่อเป็นข้อมูลเพิ่มเติมในการคำนวณภาษีครึ่งปีได้ ซึ่งเอกสารนี้ก็สามารถจัดทำเป็นรูปแบบรายงานแสดงรายได้ และค่าใช้จ่ายทั้งหมดที่นำมาใช้ในการคำนวณกำไรขาดทุนของบริษัท
รายการปรับปรุงกำไรทางภาษี (ถ้ามี)
หากธุรกิจมีการปรับเพิ่มหรือปรับลดตัวเลขกำไรสุทธิในงบการเงินจำเป็นต้องมีการทำรายการปรับปรุงกำไรทางภาษีเพื่อยื่นเพิ่มเติมเป็นหลักฐาน นอกจากนี้การปรับปรุงกำไรทางภาษีให้ถูกต้องจะช่วยให้ธุรกิจเสียภาษีตามจริง ไม่ต้องเสียภาษีเยอะเกินความจำเป็น
ทั้งนี้ในกรณีที่เป็นบริษัทนิติบุคคลประเภทที่จำเป็นต้องยื่นภาษีจากกำไรสุทธิจริงรอบ 6 เดือนแรก เช่น บริษัทที่อยู่ในตลาดหลักทรัพย์ หรือบริษัทเงินทุน จำเป็นต้องแนบงบการเงิน และไม่ต้องแนบหนังสือรับรองการหักภาษี ณ ที่จ่าย
วิธีคำนวณภาษีครึ่งปี แบบเข้าใจง่าย
สำหรับการคำนวณภาษีครึ่งปี ขอยกตัวอย่างเป็นรูปแบบบริษัทนิติบุคคลทั่วไป ที่จะต้องทำการประมาณการรายได้และค่าใช้จ่าย หรือเรียกว่าการทำงบกำไรขาดทุนประมาณการของทั้งรอบระยะเวลาบัญชีเพื่อนำมาคำนวณภาษี 50% ที่ต้องชำระในรอบครึ่งปีนี้
วิธีการประมาณการรายได้และค่าใช้จ่ายครึ่งปี
ขั้นตอนการคำนวณตามจริงแล้วทำได้ไม่ยาก โดยแบ่งออกเป็น 3 ขั้นตอนการคำนวณ โดยมีสูตรการคำนวณดังนี้
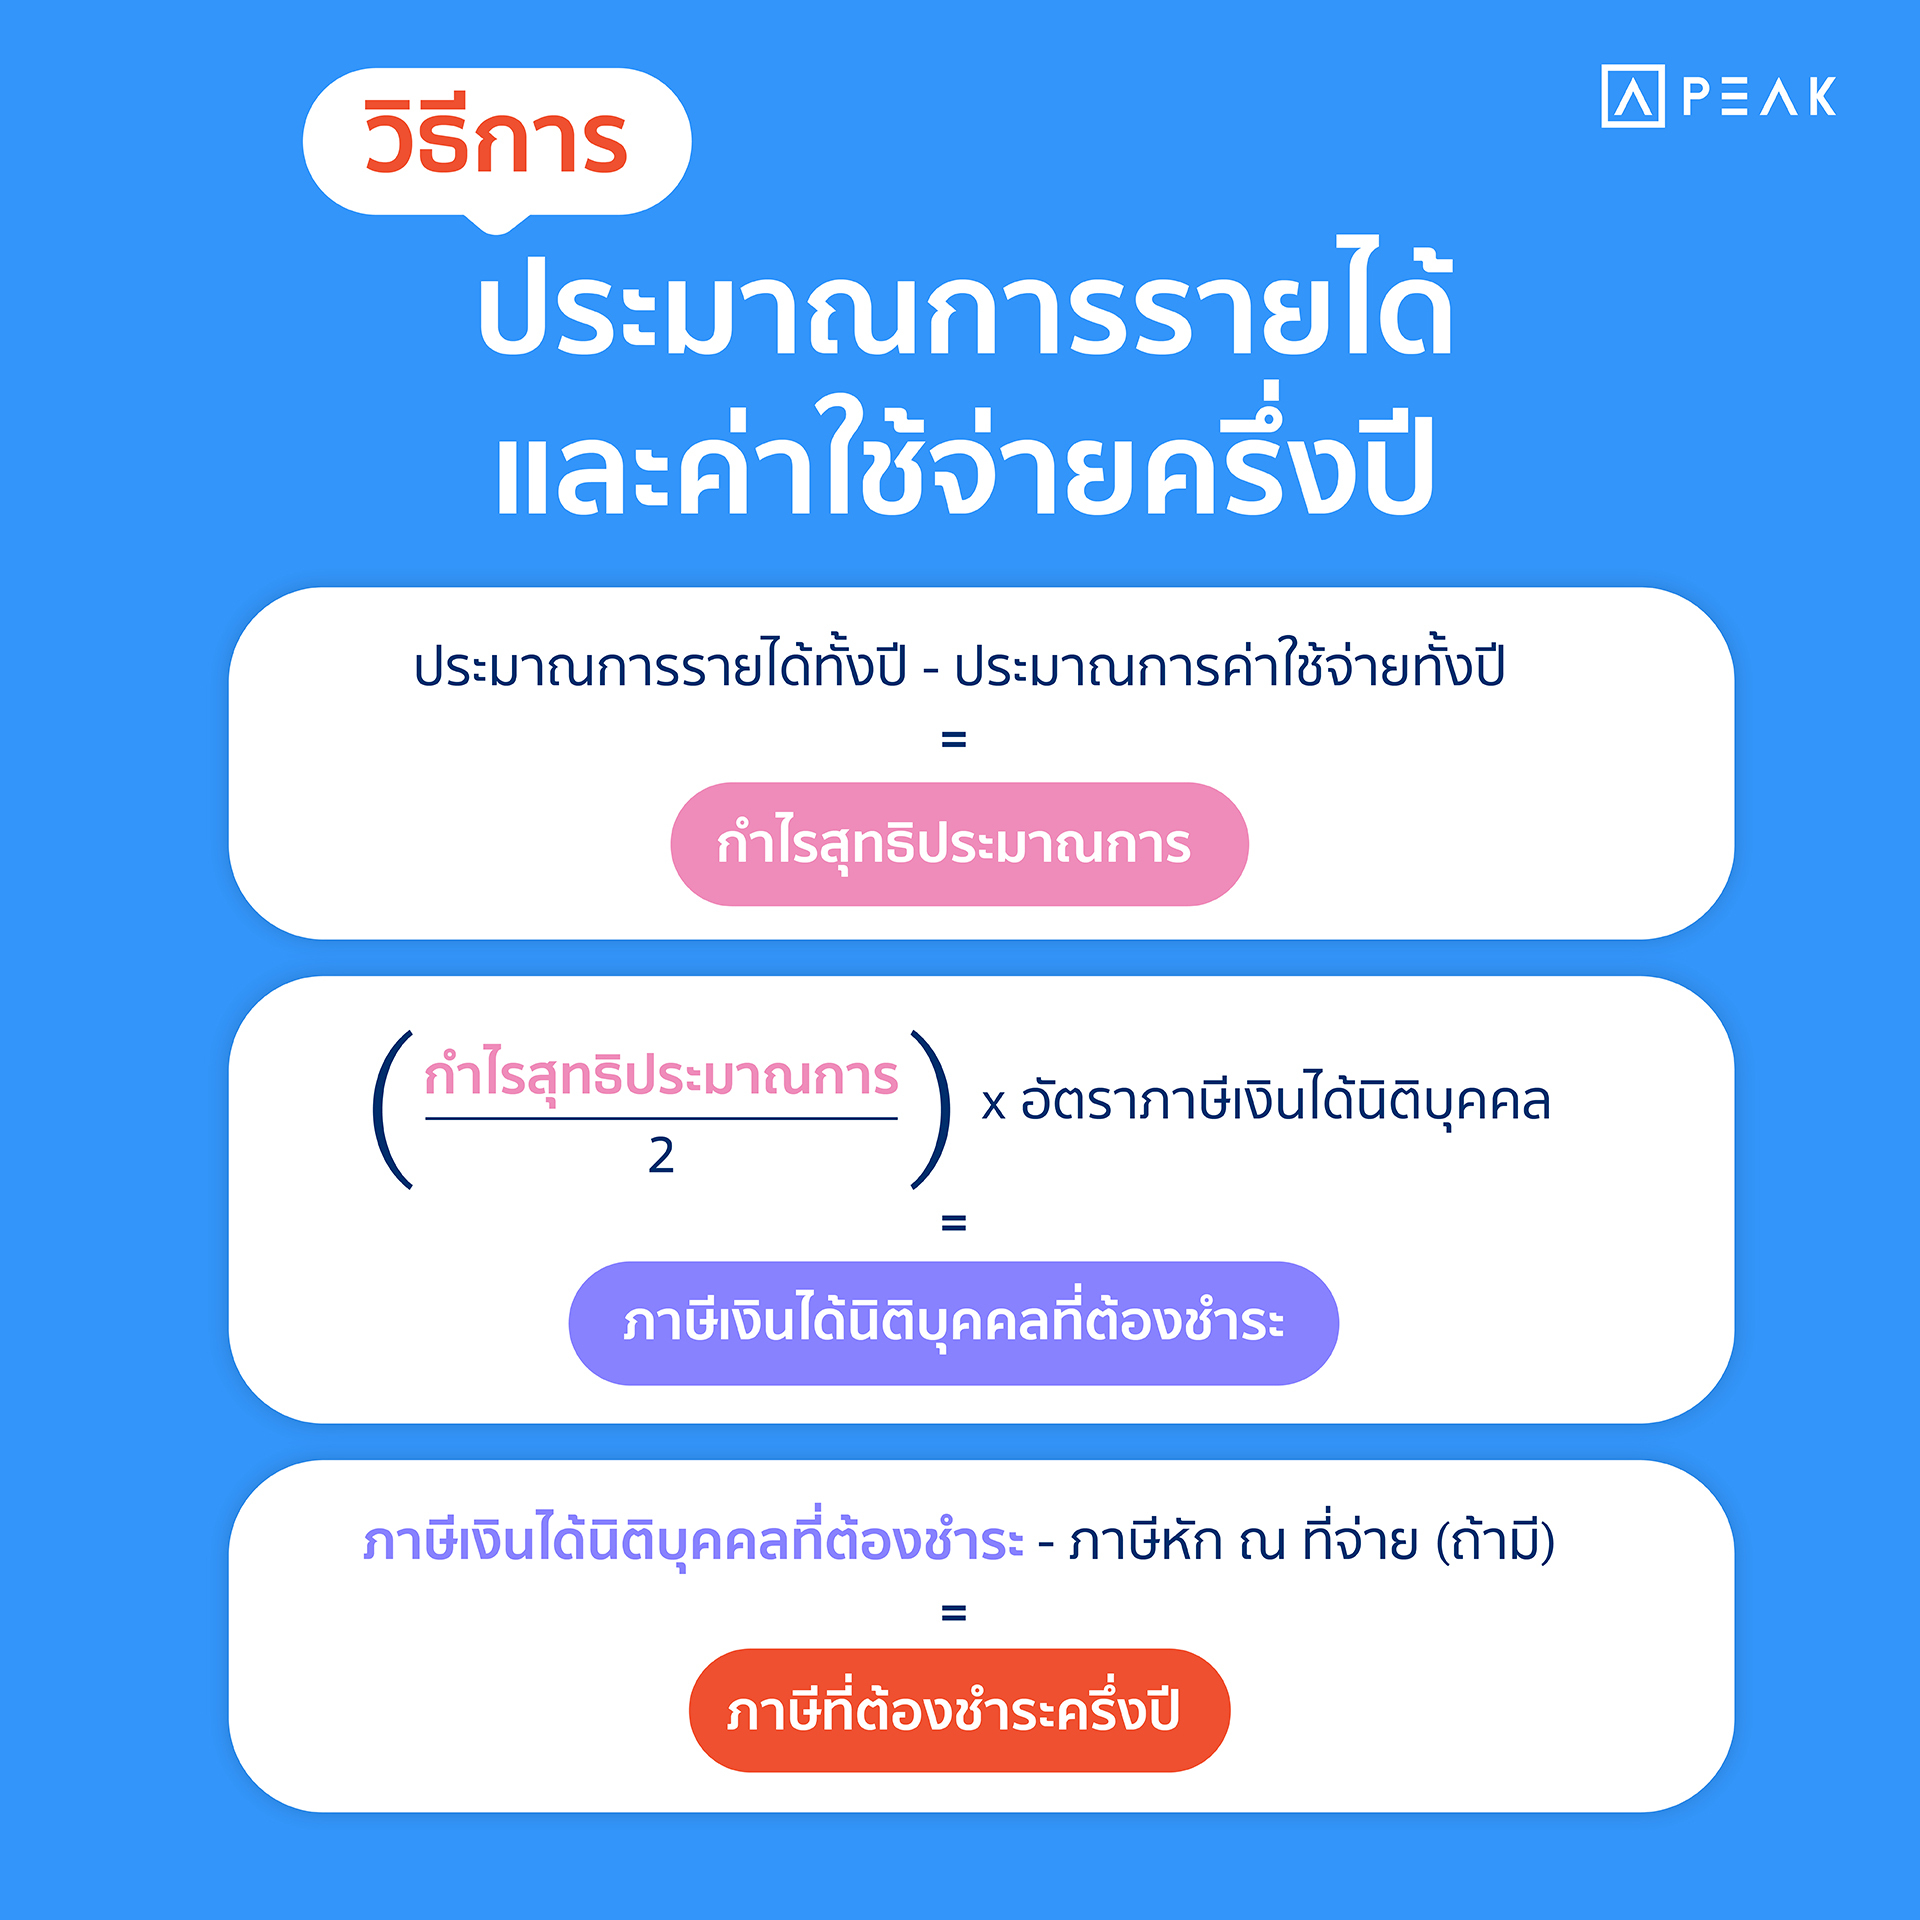
- รายได้ทั้งปี* – ต้นทุนขายและค่าใช้จ่าย** = กำไรสุทธิประมาณการ
- (กำไรสุทธิประมาณการ / 2) x อัตราภาษีเงินได้นิติบุคคล = ภาษีเงินได้นิติบุคคลที่ต้องชำระ
- ภาษีเงินได้นิติบุคคลที่ต้องชำระ – ภาษีหัก ณ ที่จ่าย (ถ้ามี) = ภาษีที่ต้องชำระ
*รายได้ทั้งปี คือ รายได้จริงครึ่งปีแรก + รายได้ประมาณการครึ่งปีหลัง
**ต้นทุนขายและค่าใช้จ่าย คือ ค่าใช้จ่ายที่เกิดขึ้นจริงครึ่งปีแรก + ค่าใช้จ่ายประมาณการของครึ่งปีหลังโดยอัตราภาษีเงินได้นิติบุคคลจะคำนวณจากกำไรของบริษัท ถ้าเป็นกิจการ SME จะมีอัตราเริ่มต้นตั้งแต่ 0% – 20% แต่ถ้าเป็นกิจการทั่วไปจะเสีย 20% ไม่ว่าจะมีกำไรเท่าไหร่ก็ตาม
ตัวอย่างการคำนวณประมาณการกำไรสุทธิครึ่งปี
บริษัท A เป็นนิติบุคคล มีรายได้และค่าใช้จ่ายในครึ่งปีแรกเท่ากับ 500,000 บาท และ 100,000 บาท ตามลำดับ โดยคาดการณ์ว่าครึ่งปีหลังจะมีรายได้และค่าใช้จ่ายเท่าเดิม และมีภาษี หัก ณ ที่จ่าย 5,000 บาท สามารถคำนวณภาษีครึ่งปี (ภ.ง.ด. 51) ที่ต้องชำระได้ดังนี้
แทนสูตรตามแต่ละขั้นได้ดังนี้
- 1,000,000 – 200,000 = 800,000
- 800,000/2 x 20% = 80,000
- 80,000 – 5,000 = 75,000
ดังนั้นบริษัท A จำเป็นต้องชำระภาษีในรอบแรกเป็นจำนวนเงิน 75,000 บาทนั่นเอง
วิธียื่น ภ.ง.ด.51 ออนไลน์ผ่าน e-Filing ทีละขั้นตอน
ยื่นออนไลน์สะดวกกว่ายื่นกระดาษ แถมได้ขยายเวลาเพิ่ม 8 วัน ขั้นตอนมีดังนี้
- เข้าเว็บไซต์ e-Filing กรมสรรพากร แล้วล็อกอินด้วย Username และ Password ของนิติบุคคล
- เลือกเมนู “ยื่นแบบ” แล้วเลือก “ภ.ง.ด.51”
- กรอกข้อมูลรอบระยะเวลาบัญชี และเลือกวิธีคำนวณ (ประมาณการกำไร หรือกำไรจริง 6 เดือน)
- กรอกจำนวนกำไรสุทธิที่ประมาณการ และภาษีที่คำนวณได้
- กรอกภาษีที่ถูกหัก ณ ที่จ่ายที่ต้องการเครดิต
- ตรวจสอบข้อมูลทั้งหมดแล้วกดยืนยันส่งแบบ
- ชำระภาษี (ถ้ามี) ผ่านช่องทางที่ระบบแสดง เช่น โอนผ่านธนาคาร หรือบัตรเครดิต
- พิมพ์ใบเสร็จเก็บไว้เป็นหลักฐาน
ถ้ายังไม่มี Username สำหรับ e-Filing ให้สมัครผ่านเว็บกรมสรรพากรก่อน โดยใช้เลขทะเบียนนิติบุคคล 13 หลัก
บทลงโทษที่ต้องรู้หากประมาณการผิดพลาด หรือยื่นล่าช้า
การชำระภาษีครึ่งปีของนิติบุคคล หากประมาณการกำไรสุทธิต่ำเกินไป หรือยื่นล่าช้า ก็จะมีบทลงโทษพอสมควรเลยทีเดียว เพราะหากธุรกิจประมาณการกำไรสุทธิขาดเกินไปมากกว่า 25% ของกำไรสุทธิที่เกิดขึ้นจริง โดยไม่มีเหตุอันสมควร จำเป็นต้องเสียค่าปรับเพิ่ม 20% จากจำนวนภาษีที่ชำระขาด แต่การประมาณการกำไรสุทธิสูงเกินไป ไม่ถือว่าเป็นความผิดจึงไม่ต้องเสียค่าปรับ
คำแนะนำเพื่อไม่ให้เสียค่าปรับ 20% ผู้ประกอบการควรทำการประมาณการกำไรสุทธิและยื่นภาษีครึ่งปีให้ไม่น้อยกว่ากึ่งหนึ่งของภาษีเงินได้นิติบุคคลที่ได้ยื่นไว้ในรอบปีที่แล้ว
ยกตัวอย่างเช่น
หากประมาณการกำไรสุทธิ 500,000 บาท แต่กำไรสุทธิจริงสูงถึง 1,000,000 บาท ซึ่งนับเป็น 50% ก็จะต้องเสียค่าปรับเพิ่ม
หากประมาณการกำไรสุทธิ 749,000 บาท แต่กำไรสุทธิจริง 1,000,000 บาท คำนวณเป็น 25.1% ต้องเสียค่าปรับ (เกิน 25% เพียง 0.1% ก็เข้าข่ายต้องเสียค่าปรับ)
แต่ถ้าประมาณการกำไรสุทธิ 800,000 บาท มีกำไรสุทธิจริง 1,000,000 บาท นับเป็น 20% ซึ่งยังอยู่ในเกณฑ์ และไม่จำเป็นต้องเสียค่าปรับ
ในส่วนของการยื่นล่าช้าจะมีค่าปรับฉบับละ 2,000 บาทและเสียเงินเพิ่มเป็นดอกเบี้ย 1.5% ต่อเดือนของภาษีที่ต้องชำระ
(ข้อมูลจากกรมสรรพากร มาตรา 67 ทวิ, มาตรา 67 ตรี และมาตรา 27 ประมวลรัษฎากร)
ค่าปรับอาญาอาจดูไม่มาก แต่เงินเพิ่ม 1.5% ต่อเดือนสะสมได้เร็ว ยิ่งยื่นช้านานยิ่งเสียมาก จึงควรยื่นตามกำหนดเสมอ
การชำระภาษีและสิทธิ์ในการขอคืน
วิธีการชำระภาษีครึ่งปีของนิติบุคคลด้วย ภ.ง.ด.51 สามารถชำระพร้อมการยื่นแบบได้เลย และจำเป็นต้องชำระจำนวนเต็มในครั้งเดียวไม่สามารถผ่อนได้ ซึ่งช่องทางการชำระประกอบไปด้วย 8 ช่องทางดังนี้
- e-Payment
- Mobile Bangkok
- Internet Bangkok
- ATM on Internet
- Internet Credit Card
- Counter Service
- Tele Banking
- Tax Smart Card
ในกรณีที่ผู้ประกอบการได้ชำระภาษีเกิน ไม่สามารถขอคืนเป็นเงินสดได้ทันที แต่สามารถเปลี่ยนเป็นเครดิตภาษีสำหรับใช้ในรอบภาษีถัดไปได้
ภ.ง.ด.50 กับ ภ.ง.ด.51 ต่างกันอย่างไร
ผู้ประกอบการหลายคนสับสนระหว่างแบบ ภ.ง.ด.50 กับ ภ.ง.ด.51 อ่านรายละเอียดเพิ่มได้ในบทความภาษีเงินได้นิติบุคคล ภ.ง.ด.50 สรุปครบ ส่วนความแตกต่างหลักสรุปได้ดังนี้
| รายการ | ภ.ง.ด.51 (ครึ่งปี) | ภ.ง.ด.50 (ประจำปี) |
|---|---|---|
| ช่วงเวลา | 6 เดือนแรกของรอบบัญชี | ทั้งรอบบัญชี (12 เดือน) |
| วิธีคำนวณ | ประมาณการกำไรทั้งปี | ใช้กำไรจริงจากงบการเงิน |
| กำหนดยื่น | ภายใน 2 เดือนหลังครึ่งปีแรก | ภายใน 150 วันหลังสิ้นรอบบัญชี |
| เอกสารแนบ | ข้อมูลประมาณการ | งบการเงินที่ผู้สอบบัญชีรับรอง |
| กฎหมาย | มาตรา 67 ทวิ | มาตรา 68 ประมวลรัษฎากร |
สรุป: เตรียมยื่น ภ.ง.ด.51 ให้พร้อมก่อน deadline
สิ่งที่ต้องทำ
- ประมาณการกำไรสุทธิทั้งปีโดยอ้างอิงตัวเลขจริง 6 เดือนแรก เพื่อลดความเสี่ยงถูกเรียกเงินเพิ่ม
- ยื่นผ่าน e-Filing ภายใน 8 กันยายน 2569 เพื่อได้เวลาเพิ่ม 8 วัน
- รวบรวมหนังสือรับรองหัก ณ ที่จ่าย (50 ทวิ) ให้ครบก่อนยื่น
- บันทึกข้อมูลการยื่นไว้สำหรับเทียบกับ ภ.ง.ด.50 ตอนสิ้นปี
จัดการภาษีนิติบุคคลให้ง่ายขึ้นด้วย PEAK
PEAK โปรแกรมบัญชีออนไลน์ช่วยให้คุณดูข้อมูลรายได้และค่าใช้จ่ายแบบ real-time สรุปกำไรขาดทุน 6 เดือนแรกได้ทันที ไม่ต้องรอปิดงบ ช่วยให้ประมาณการ ภ.ง.ด.51 ได้แม่นยำขึ้นและลดความเสี่ยงเรื่องเงินเพิ่ม ทดลองใช้ PEAK ฟรี
คำถามที่พบบ่อย เกี่ยวกับ ภ.ง.ด.51
บริษัทที่ขาดทุนต้องยื่น ภ.ง.ด.51 ไหม
ต้องยื่นแบบเหมือนกัน แม้จะไม่ต้องจ่ายภาษี เพราะการยื่นเป็นหน้าที่ตามกฎหมาย ถ้าไม่ยื่นจะถูกค่าปรับไม่เกิน 2,000 บาท กรอกกำไรสุทธิเป็น 0 แล้วส่งแบบได้เลย
ยื่น ภ.ง.ด.51 แล้วพบว่าประมาณการผิด แก้ไขได้ไหม
ได้ โดยยื่นแบบเพิ่มเติมภายในกำหนดเวลา ถ้าพบว่าจ่ายภาษีไว้น้อยไปก็ชำระเพิ่มได้ทันที ยิ่งแก้ไขเร็วยิ่งลดภาระเงินเพิ่มที่อาจเกิดขึ้น
ดาวน์โหลดแบบฟอร์ม ภ.ง.ด.51 ได้ที่ไหน
ดาวน์โหลดได้จากเว็บกรมสรรพากร ในหมวด “ดาวน์โหลดแบบแสดงรายการ” หรือจะยื่นผ่าน e-Filing โดยตรงก็ได้ ไม่ต้องดาวน์โหลดแบบฟอร์มแยก
อัตราภาษีนิติบุคคลสำหรับ SME คำนวณ ภ.ง.ด.51 ยังไง
SME ที่ทุนชำระแล้วไม่เกิน 5 ล้านบาทและรายได้ไม่เกิน 30 ล้านบาท ได้สิทธิอัตราภาษีขั้นบันได กำไรสุทธิ 300,000 บาทแรกยกเว้นภาษี ส่วนที่เกิน 300,000 ถึง 3 ล้านบาทเสียภาษี 15% ส่วนที่เกิน 3 ล้านบาทเสียภาษี 20% ใช้อัตรานี้คำนวณจากกำไรครึ่งปี (กำไรประมาณการหาร 2) (ข้อมูลจากกรมสรรพากร)
ถ้าจ่ายภาษี ภ.ง.ด.51 เกินจริง ขอคืนได้ไหม
ได้ ตอนยื่น ภ.ง.ด.50 ประจำปี ถ้าภาษีที่จ่ายตาม ภ.ง.ด.51 รวมกับภาษีหัก ณ ที่จ่ายมากกว่าภาษีจริงทั้งปี ส่วนเกินสามารถขอคืนภายใน 3 ปีนับจากวันสุดท้ายของกำหนดยื่น ภ.ง.ด.50
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาท
คลิก https://www.peakaccount.com (ไม่มีค่าใช้จ่าย)
PEAK Call Center : 1485
LINE : @peakaccount
สอบถามเพิ่มเติม คลิก https://m.me/peakengine
About Author
