Table of Contents

คลังความรู้บัญชี ภาษี และโปรแกรมบัญชีออนไลน์

ติดตามข้อมูลข่าวสาร บทความน่ารู้ด้านบัญชี ภาษี การเงิน และธุรกิจที่เป็นประโยชน์ สำหรับผู้ประกอบการและนักบัญชี

ทั้งหมด

บัญชี

ภาษี

ธุรกิจ

การใช้งานโปรแกรม

ข่าวสาร

ล่าสุด

30 Oct 2026

PEAK Account

6 min

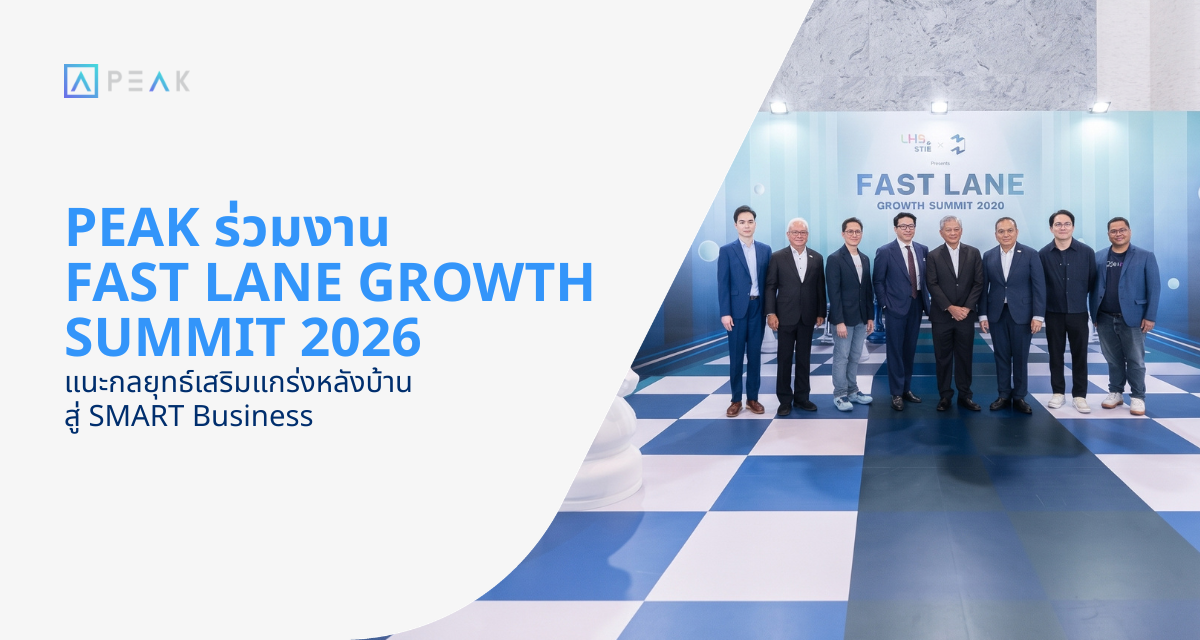
PEAK ร่วมงาน FAST LANE GROWTH SUMMIT 2026

ภายในงานสัมมนา FAST LANE GROWTH SUMMIT 2026 ซึ่งจัดขึ้นโดยความร่วมมือระหว่าง LH Bank และ Mission To The Moon เมื่อวันที่ 28 ตุลาคม 2569 คุณภีม เพชรเกตุ ประธานเจ้าหน้าที่บริหารและผู้ก่อตั้ง PEAK Account ได้ร่วมขึ้นเวทีแบ่งปันวิสัยทัศน์ในหัวข้อ “The Infrastructure Behind Smart SMEs” เพื่อชี้ให้เห็นถึงความสำคัญของการนำเทคโนโลยีมาปรับใช้ในระบบโครงสร้างพื้นฐานของงานหลังบ้านสำหรับธุรกิจยุคใหม่ ปัญหาคลาสสิกของ SME เมื่อธุรกิจเจอภาวะขายดีแต่หลังบ้านพัง คุณภีมได้ชี้ให้เห็นถึงปัญหาสำคัญที่ผู้ประกอบการ SME ไทยมักต้องเผชิญ นั่นคือภาวะ “ขายดีแต่หลังบ้านพัง” เมื่อยอดขายและจำนวนธุรกรรมเติบโตอย่างก้าวกระโดด แต่กระบวนการทำงานด้านเอกสารและบัญชีแบบดั้งเดิมกลับไม่สามารถรองรับปริมาณงานที่เพิ่มขึ้นตามความเติบโตขององค์กรได้ ผลกระทบที่ตามมาจากการที่ระบบหลังบ้านไม่พร้อม คือความจำเป็นที่ต้องเพิ่มจำนวนบุคลากรเพื่อจัดการเอกสาร นำไปสู่ต้นทุนการดำเนินงานที่พุ่งสูงขึ้นอย่างต่อเนื่อง ทั้งยังเพิ่มความเสี่ยงที่จะเกิดความผิดพลาดจากการทำงานของมนุษย์ (Human Error) จนในที่สุด งานหลังบ้านที่เคยเป็นเพียงส่วนสนับสนุนได้กลายมาเป็นคอขวดที่ฉุดรั้งการเติบโตของทั้งองค์กร พลิกเกมธุรกิจด้วย Micro-Automation เริ่มต้นง่าย เห็นผลจริง แนวคิด Micro-Automation หรือการนำระบบอัตโนมัติขนาดเล็กมาปรับใช้ในจุดที่เกิดการทำงานซ้ำซ้อน จึงเป็นคำตอบสำคัญที่ช่วยให้องค์กรทุกขนาดสามารถเริ่มต้นทรานส์ฟอร์มได้ทันที โดยไม่จำเป็นต้องลงทุนด้วยงบประมาณมหาศาล ตัวอย่างการใช้งานจริงที่เห็นภาพชัดเจน คือฟังก์ชันการค้นหาชื่อและที่อยู่คู่ค้าอัตโนมัติด้วยเลขประจำตัวผู้เสียภาษี 13 หลักในโปรแกรมบัญชี PEAK ซึ่งเชื่อมต่อและดึงข้อมูลจากกรมสรรพากรโดยตรง ช่วยตัดภาระของพนักงานในการพิมพ์ชื่อและที่อยู่บริษัทด้วยตนเอง แม้จะดูเป็นขั้นตอนเล็กๆ แต่เมื่อคำนวณจากปริมาณเอกสารที่หมุนเวียนในระบบ PEAK มากกว่า 7 ล้านใบต่อเดือน การลดขั้นตอนเพียงจุดนี้จุดเดียว สามารถช่วยขจัดความผิดพลาดในการออกเอกสาร ลดการทำงานซ้ำซ้อน ประหยัดทั้งเวลา และลดต้นทุนการดำเนินงานของธุรกิจได้อย่างมหาศาล บริการตรวจเช็กสุขภาพหลังบ้าน Back-Office Health Check เพื่อ SME ไทย นอกจากการบรรยายวิสัยทัศน์แล้ว ภายในงานยังมีการเปิดพื้นที่ให้คำปรึกษาด้านการวางระบบบัญชีดิจิทัลและการตรวจเช็กสุขภาพหลังบ้าน (Back-Office Health Check) โดยทีมงานผู้เชี่ยวชาญจาก PEAK แก่ผู้ประกอบการ SME อย่างใกล้ชิด เพื่อร่วมเป็นส่วนหนึ่งในการขับเคลื่อนภาคธุรกิจไทย ให้สามารถเปลี่ยนระบบงานหลังบ้านจากที่เป็นภาระฉุดรั้ง ให้กลายเป็นฐานส่งจรวดที่พร้อมรองรับการเติบโตอย่างมั่นคงและยั่งยืน ภายใต้แนวคิด PEAK, Building SMART Business เปลี่ยนระบบหลังบ้านให้เป็นฐานส่งจรวดสู่ SMART Business การเติบโตของธุรกิจ SME อย่างยั่งยืนไม่ได้ขึ้นอยู่กับยอดขายเพียงอย่างเดียว แต่ต้องอาศัยโครงสร้างพื้นฐานของงานหลังบ้านที่แข็งแกร่งและมีประสิทธิภาพ การนำแนวคิด Micro-Automation มาปรับใช้กับงานเอกสารและบัญชี จะช่วยปลดล็อกภาระงานซ้ำซ้อน ลดต้นทุน และป้องกันข้อผิดพลาด เพื่อให้ธุรกิจพร้อมทะยานสู่การเติบโตได้อย่างเต็มศักยภาพ เริ่มต้นวางรากฐานระบบบัญชีดิจิทัลและลดขั้นตอนเอกสารหลังบ้านตั้งแต่วันนี้ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

30 Oct 2026

PEAK Account

12 min

6 ไอเดียธุรกิจที่น่าสนใจ ในปี 2570 พร้อมหลักการบัญชีที่ต้องรู้

เชื่อว่ามนุษย์เงินเดือนหลายคนคงไม่อยากเป็นลูกจ้างไปตลอดชีวิต การลุกขึ้นมาเริ่มต้นทำธุรกิจส่วนตัว จึงเป็นความฝันที่หลายคนอยากทำให้สำเร็จ แต่คำถามยอดฮิตที่ตามมาคือ แล้วจะลงทุนอะไรดี เพื่อให้คุณเลือกเส้นทางที่ใช่ ทั้งตรงกับแพชชั่นและตอบโจทย์ตลาดที่พร้อมจะเปลี่ยนแปลงอยู่เสมอ วันนี้ OfficeMate ร่วมกับ PEAK โปรแกรมบัญชีออนไลน์ จะพาคุณมาอัปเดต 6 ไอเดียธุรกิจที่น่าสนใจในปี 2570 พร้อมทริคทางบัญชีง่าย ๆ ที่ใครก็ทำได้มาฝากกัน 6 ธุรกิจที่น่าสนใจ ปี 2570 มีอะไรบ้าง ปี 2570 เป็นปีที่เทรนด์สุขภาพมาแรง พฤติกรรมของผู้บริโภคให้ความสนใจกับการดูแลสุขภาพกาย และสุขภาพใจมากขึ้น ไม่ว่าจะเป็นการออกกำลังกาย การเรียนรู้สิ่งใหม่ ๆ ส่วนด้านความรักสวยรักงาม และธุรกิจที่เกี่ยวข้องกับเทรนด์แฟชั่นยังคงได้รับความนิยมอยู่เสมอ 1. ธุรกิจอาหารและเครื่องดื่ม เหมาะสำหรับคนที่ชื่นชอบการทำอาหาร ธุรกิจอาหารเป็นจุดเริ่มต้นของใครหลายคน เพราะไม่ต้องใช้ต้นทุนสูง ไม่ว่าจะเป็นการขายหน้าบ้าน ขายในตลาดนัด งานเทศกาล หรือรับออเดอร์ผ่านแอปเดลิเวอรี ตลอดจนต่อยอดไปเป็นหน้าร้านของตนเองได้ 2. ธุรกิจขายของออนไลน์ (เสื้อผ้า แฟชั่น และของแต่งบ้าน) เหมาะกับคนที่มีรสนิยมหรือรักการแต่งตัว ใช้สมาร์ตโฟนเครื่องเดียวก็เริ่มเปิดร้านบนแอปฯ อีคอมเมิร์ซ หรือโซเชียลมีเดียได้เลยโดยไม่ต้องสต๊อกของเยอะ 3. ทำแบรนด์สุขภาพ อาหารเสริม และสกินแคร์ เทรนด์สุขภาพและการดูแลตัวเองยังคงมาแรงในปี 2570 ปัจจุบันคุณไม่จำเป็นต้องมีโรงงานเอง เพราะสามารถจ้างโรงงาน (OEM) ผลิตและติดแบรนด์ของคุณได้เลย หน้าที่หลักของคุณคือการลุยทำการตลาดอย่างเดียว 4. ธุรกิจแฟรนไชส์ (Franchise) หากคุณไม่อยากเริ่มจากศูนย์ ธุรกิจแฟรนไชส์คือคำตอบ เพราะเจ้าของแบรนด์มีระบบงาน วิธีการ ดำเนินงาน และการตลาดมาให้พร้อม ยิ่งแบรนด์ดัง ยิ่งการันตีฐานลูกค้าได้มาก เช่น แฟรนไชส์ OfficeMate Plus ที่มีสินค้าพร้อมขายมากกว่า 100,000 รายการ 5. ธุรกิจคอร์สออนไลน์ หรือการทำฟรีแลนซ์ หากคุณมีความรู้เฉพาะทาง เช่น ออกแบบ ทำบัญชี หรือภาษาต่างประเทศ นี่คือธุรกิจที่ต้นทุนต่ำมาก อัดคลิปเพียงครั้งเดียวแต่สร้างรายได้ต่อเนื่อง (Passive Income) หรือจะรับสอนตัวต่อตัวก็ทำได้ 6. ธุรกิจสุขภาพและการออกกำลังกาย เหมาะกับเทรนเนอร์ ครูสอนโยคะ หรือคนที่รักการออกกำลังกาย เริ่มต้นได้จากการสอนแบบตัวต่อตัวตามสวนสาธารณะ แล้วค่อยขยับขยายไปเช่าสตูดิโอเล็ก ๆ เป็นของตัวเอง หรืออาจทำเป็นคอร์สออนไลน์ก็ได้ เลือกธุรกิจที่น่าสนใจให้เหมาะกับตัวเองอย่างไร แต่ละคนมีความถนัดแต่ละด้านแตกต่างกันไป แต่มีปัจจัย 4 ข้อที่จะตอบได้ว่าธุรกิจที่กำลังคิดอยู่นั้น เหมาะกับเราหรือไม่ ใครที่มองหาธุรกิจที่น่าสนใจ ลงทุนน้อย ให้ดูแบบที่ไม่ต้องมีหน้าร้าน ไม่ต้องสต๊อกของเยอะ แต่ทุนน้อยไม่ได้แปลว่าเสี่ยงน้อย เพราะเวลาและแรงที่ใส่ไปก็เป็นต้นทุนเหมือนกัน แต่ถ้ายังเลือกไม่ถูก ว่าจะขายอาหาร ทำแบรนด์ของตัวเอง ซื้อแฟรนไชส์ หรือเปิดร้านออนไลน์ ลองอ่านไอเดียเริ่มธุรกิจ 4 แบบจาก OfficeMate อาจจุดไฟให้คุณกล้าเริ่มธุรกิจแรกของตนเอง 3 เรื่องโครงสร้างธุรกิจที่ควรวางแผนตั้งแต่วันแรก (หมายเหตุ: ข้อมูลนี้จัดทำขึ้นเพื่อให้ความรู้เบื้องต้น ควรตรวจสอบระเบียบใบอนุญาตกับหน่วยงานที่เกี่ยวข้อง และปรึกษาผู้ทำบัญชีเพื่อการวางแผนภาษีที่ถูกต้อง) สรุป – เลือกธุรกิจที่น่าสนใจได้แล้ว เริ่มต้นอย่างไรให้ไม่สะดุด การเริ่มต้นธุรกิจในปี 2570 ไม่ได้ขึ้นอยู่กับไอเดียเพียงอย่างเดียว แต่ขึ้นอยู่กับการบริหารจัดการที่เป็นระบบตั้งแต่วันแรก หลายคนมักพลาดตรงที่เริ่มขายทันทีโดยไม่ได้คำนวณต้นทุน หรือไม่เข้าใจโครงสร้างธุรกิจของตนเอง การเริ่มต้นที่ดีจึงไม่ใช่แค่การลุยทำการตลาด แต่คือการเตรียมพร้อมทั้งโครงสร้างต้นทุน วินัยทางบัญชี และการเลือกใช้เครื่องมือทุ่นแรงที่ถูกต้องตั้งแต่วันแรก เพื่อให้คุณมองเห็นทิศทางกระแสเงินสดที่ชัดเจน และมีเวลาโฟกัสกับการพัฒนาธุรกิจได้อย่างมั่นใจ จดรายรับรายจ่ายของธุรกิจแรกด้วย PEAK พอเริ่มมีออเดอร์ งานที่ตามมาคือออกเอกสารให้ลูกค้าและเก็บรายรับรายจ่ายให้ครบ PEAK โปรแกรมบัญชีออนไลน์ ช่วยออกใบเสนอราคาและใบเสร็จรับเงิน และเชื่อมต่อข้อมูลร้านค้าออนไลน์เพื่อลงบัญชีโดยไม่ต้องคีย์ซ้ำ – ทดลองใช้ PEAK ฟรี 30 วัน นอกจากนี้ ด้วยความร่วมมือระหว่าง PEAK x OfficeMate ให้คุณเลือกช้อปอุปกรณ์สำนักงาน, อุปกรณ์ไอที หรือเฟอร์นิเจอร์ ได้ครบวงจร ไม่ว่าจะเป็นโต๊ะทำงาน, เก้าอี้สุขภาพ หรือสินค้าเพื่อธุรกิจอื่นๆ ก็สั่งสะดวกผ่านระบบ OFM พร้อมรับใบกำกับภาษีที่ถูกต้องเพื่อนำมาบันทึกรายจ่ายในระบบ PEAK ได้ทันที ช่วยให้การบริหารจัดการเอกสารเป็นเรื่องง่ายและรวดเร็ว ติดตาม OfficeMate ได้ที่ช่องทาง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

29 Oct 2026

PEAK Account

18 min

กองทุนเงินทดแทน 2570 อัตราเงินสมทบใหม่ลดเท่าไร นายจ้างต้องรู้

นายจ้างหลายคนเคยสงสัยว่าเงินสมทบกองทุนเงินทดแทนที่จ่ายอยู่ทุกปี ปีนี้ต้องจ่ายเท่าเดิมหรือเปล่า โดยเฉพาะเจ้าของกิจการ SME ที่ต้องบริหารต้นทุนให้คุ้มทุกบาท ข่าวดีคือ ตั้งแต่เดือนมกราคม 2570 เป็นต้นไป ภาครัฐปรับลดอัตราเงินสมทบกองทุนเงินทดแทนลง พร้อมเพิ่มส่วนลดค่าประสบการณ์ (Experience Rate) จากเดิมสูงสุด 50% เป็น 70% ซึ่งหมายความว่ากิจการที่ดูแลความปลอดภัยดี จะประหยัดต้นทุนได้มากขึ้นกว่าเดิม บทความนี้จะพาไปดูตั้งแต่กองทุนเงินทดแทนคืออะไร อัตราใหม่เป็นเท่าไร วิธีคำนวณ และสิ่งที่นายจ้างต้องเตรียมตัว กองทุนเงินทดแทน คืออะไร กองทุนเงินทดแทนคือกองทุนที่จัดตั้งขึ้นตามพระราชบัญญัติเงินทดแทน พ.ศ. 2537 เพื่อคุ้มครองลูกจ้างที่ประสบอันตราย เจ็บป่วย ทุพพลภาพ หรือเสียชีวิตจากการทำงาน โดยนายจ้างเป็นฝ่ายจ่ายเงินสมทบเข้ากองทุนฝ่ายเดียว ลูกจ้างไม่ต้องจ่าย กองทุนนี้อยู่ภายใต้การดูแลของสำนักงานประกันสังคม (สปส.) และทำหน้าที่จ่ายเงินทดแทนให้ลูกจ้างเมื่อเกิดเหตุจากการทำงาน ไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าทดแทนรายได้ที่ขาดหาย หรือค่าทำศพ กองทุนเงินทดแทน กับ กองทุนประกันสังคม ต่างกันอย่างไร หลายคนสับสนระหว่างสองกองทุนนี้ สรุปสั้น ๆ คือ กองทุนเงินทดแทนคุ้มครองเฉพาะกรณีที่เกิดจากการทำงาน ส่วนกองทุนประกันสังคมคุ้มครองกรณีทั่วไปนอกเหนือจากงาน รายการ กองทุนเงินทดแทน กองทุนประกันสังคม ผู้จ่ายเงินสมทบ นายจ้างฝ่ายเดียว นายจ้าง ลูกจ้าง และรัฐร่วมกัน คุ้มครองกรณี เจ็บป่วย บาดเจ็บ หรือเสียชีวิตจากการทำงาน เจ็บป่วยทั่วไป คลอดบุตร ว่างงาน ชราภาพ กฎหมาย พ.ร.บ.เงินทดแทน พ.ศ. 2537 พ.ร.บ.ประกันสังคม พ.ศ. 2533 เมื่อลูกจ้างบาดเจ็บจากการทำงาน ให้ใช้สิทธิกองทุนเงินทดแทนก่อน ส่วนเจ็บป่วยจากสาเหตุอื่นให้ใช้สิทธิประกันสังคม กิจการแบบไหนมีหน้าที่ต้องจ่ายเงินสมทบ นายจ้างที่มีลูกจ้างตั้งแต่ 1 คนขึ้นไป มีหน้าที่ขึ้นทะเบียนกองทุนเงินทดแทนภายใน 30 วันนับจากวันที่มีลูกจ้าง และจ่ายเงินสมทบเป็นรายปี โดยอัตราเงินสมทบจะแตกต่างกันตามประเภทกิจการ เพราะแต่ละอุตสาหกรรมมีความเสี่ยงต่อการเกิดอุบัติเหตุไม่เท่ากัน ตัวอย่างเช่น กิจการประเภทสำนักงาน จะจ่ายในอัตราที่ต่ำกว่ากิจการประเภทก่อสร้างหรือเหมืองแร่ เพราะความเสี่ยงต่ำกว่า อัตราเงินสมทบกองทุนเงินทดแทน ปี 2570 ปรับลดลงเท่าไร สำนักงานประกันสังคมประกาศปรับลดอัตราเงินสมทบกองทุนเงินทดแทน มีผลตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป โดยปรับลดในกลุ่มกิจการจำนวน 452 รหัสกิจการ จากทั้งหมด 1,091 รหัส ช่วยลดต้นทุนให้นายจ้างกว่า 344,521 แห่ง (ประมาณ 75% ของนายจ้างทั้งหมด) รวมกว่า 1,700 ล้านบาทต่อปี ทั้งนี้ไม่มีนายจ้างรายใดที่ต้องจ่ายเงินสมทบเพิ่มขึ้นจากการปรับโครงสร้างนี้ เปรียบเทียบอัตราเงินสมทบเดิม vs อัตราใหม่ปี 2570 ประเภทกิจการ อัตราเดิม (ต่อค่าจ้าง) อัตราใหม่ปี 2570 ลดลง สำนักงาน ธนาคาร ค้าปลีก 0.2% [อัตราใหม่] [x%] โรงงานอุตสาหกรรมทั่วไป 0.4% – 0.7% [อัตราใหม่] [x%] ก่อสร้าง 0.7% – 1.0% [อัตราใหม่] [x%] หมายเหตุ: ตารางนี้เป็นตัวอย่างเบื้องต้น อัตราจริงแบ่งตามรหัสประเภทกิจการ สามารถตรวจสอบอัตราของกิจการตัวเองได้ที่ระบบ WCF Platform ของ สปส. ทำไมภาครัฐจึงปรับลดอัตราเงินสมทบในปีนี้ สปส. ปรับลดอัตราเงินสมทบให้ตรงกับระดับความเสี่ยงในปัจจุบันของแต่ละประเภทกิจการ เมื่อสถิติการเกิดอุบัติเหตุในภาพรวมลดลง อัตราเงินสมทบก็ถูกปรับลดตาม นอกจากนี้ยังเป็นมาตรการลดภาระต้นทุนให้ภาคธุรกิจ โดยเฉพาะ SME โดยไม่กระทบต่อสิทธิประโยชน์ของลูกจ้าง ลูกจ้างยังคงได้รับความคุ้มครองค่ารักษาพยาบาลและเงินทดแทนเต็ม 100% ตามกฎหมายเดิม อัตราค่าประสบการณ์ (Experience Rate) คืออะไร อัตราค่าประสบการณ์คือกลไกที่ สปส. ใช้ปรับอัตราเงินสมทบของแต่ละกิจการ ตามประวัติการเกิดอุบัติเหตุจริง ถ้ากิจการมีประวัติความปลอดภัยดี ก็จะได้ส่วนลดจากอัตราฐาน แต่ถ้ามีอุบัติเหตุเกิดขึ้นบ่อย อาจถูกปรับเพิ่มอัตรา พูดง่าย ๆ คือ กิจการที่ดูแลพนักงานดี จ่ายน้อยลง กิจการที่มีอุบัติเหตุบ่อย จ่ายมากขึ้น เงื่อนไขการได้รับส่วนลดค่าประสบการณ์ สปส. ใช้ อัตราส่วนการสูญเสีย (Loss Ratio) เป็นตัววัดหลัก คำนวณจากสถิติการเกิดอุบัติเหตุหรือการยื่นขอเบิกเงินทดแทนในสถานประกอบการนั้น ๆ เทียบกับเงินสมทบที่จ่ายเข้ามา ถ้ากิจการมี Loss Ratio ต่ำ (อุบัติเหตุน้อย เบิกเงินทดแทนน้อย) จะได้รับส่วนลดจากอัตราฐาน แต่ถ้า Loss Ratio สูง อาจถูกปรับเพิ่มอัตราจากฐานได้เช่นกัน เงื่อนไขการได้รับส่วนลดค่าประสบการณ์ (ส่งเงินสมทบครบ 4 ปีขึ้นไป) ในช่วง 4 ปีแรก นายจ้างจะจ่ายเงินสมทบในอัตราเงินสมทบหลัก ตามระดับความเสี่ยงของประเภทกิจการ ซึ่งอยู่ระหว่าง 0.2% ถึง 1.0% ของค่าจ้าง ตั้งแต่ปีที่ 5 เป็นต้นไป สปส. จะนำอัตราส่วนการสูญเสีย (Loss Ratio) มาคำนวณปรับอัตราเพิ่มขึ้นหรือลดลงจากอัตราฐาน กิจการที่เพิ่งจดทะเบียนใหม่จะยังไม่ได้รับส่วนลดนี้ ต้องจ่ายตามอัตราหลักจนครบ 4 ปีก่อน ดังนั้น ยิ่งดูแลความปลอดภัยตั้งแต่เนิ่น ๆ ยิ่งมีโอกาสได้ส่วนลดสูงเมื่อครบกำหนด ส่วนลดใหม่สูงสุด 70% ใครได้ประโยชน์บ้าง การปรับปรุงในปี 2570 เพิ่มเพดานส่วนลดค่าประสบการณ์จากเดิมสูงสุด 50% เป็น 70% ของอัตราเงินสมทบฐาน สำหรับสถานประกอบการที่มีสถิติอุบัติเหตุหรือเจ็บป่วยจากการทำงานต่ำ กิจการที่ได้ประโยชน์มากที่สุดคือกิจการที่ สำหรับ SME ที่มีพนักงาน 10-50 คน ส่วนลดนี้อาจช่วยประหยัดต้นทุนได้หลักพันถึงหลักหมื่นบาทต่อปี ขึ้นอยู่กับประเภทกิจการและจำนวนพนักงาน วิธีตรวจสอบอัตราค่าประสบการณ์ประจำปีของกิจการ นายจ้างสามารถตรวจสอบอัตราค่าประสบการณ์ของกิจการตัวเองได้ผ่านช่องทางต่อไปนี้ เงินสมทบกองทุนเงินทดแทน มีวิธีคำนวณอย่างไร เงินสมทบกองทุนเงินทดแทนคำนวณจากค่าจ้างรวมของลูกจ้างทุกคนในรอบปี คูณด้วยอัตราเงินสมทบของประเภทกิจการนั้น สูตร: เงินสมทบ = ค่าจ้างรวมทั้งปี x อัตราเงินสมทบ (%) ทั้งนี้ ค่าจ้างที่ใช้คำนวณมีเพดานสูงสุดที่ 240,000 บาทต่อคนต่อปี (เฉลี่ยเดือนละ 20,000 บาท) ถ้าลูกจ้างคนใดได้เงินเดือนมากกว่า 20,000 บาท ก็คำนวณที่ 20,000 บาทเป็นเพดาน ตัวอย่างการคำนวณเงินสมทบตามอัตราใหม่ปี 2570 สมมติบริษัท ก จำกัด (ชื่อสมมุติ) เป็นกิจการประเภทสำนักงาน มีพนักงาน 10 คน เงินเดือนคนละ 18,000 บาท ถ้าบริษัทนี้ส่งเงินสมทบมาครบ 4 ปี และมีประวัติความปลอดภัยดี อาจได้รับส่วนลดค่าประสบการณ์สูงสุด 70% ทำให้จ่ายจริงเหลือเพียง 4,320 x 30% = 1,296 บาทต่อปี นายจ้างต้องเตรียมตัวอย่างไร เมื่ออัตราเงินสมทบเปลี่ยน เมื่ออัตราเงินสมทบปรับเปลี่ยน นายจ้างควรดำเนินการดังนี้ แบบฟอร์มและขั้นตอนที่เกี่ยวข้อง (กท.20ก, กท.25ค, กท.26ก) แบบฟอร์มที่นายจ้างต้องรู้จักมี 3 แบบหลัก วิธีบันทึกบัญชีเงินสมทบกองทุนเงินทดแทนสำหรับ SME เงินสมทบกองทุนเงินทดแทนถือเป็นค่าใช้จ่ายในการดำเนินงานของกิจการ และนำมาหักเป็นค่าใช้จ่ายทางภาษีได้ วิธีบันทึกบัญชีทำได้ดังนี้ เมื่อจ่ายเงินสมทบ ให้บันทึก สำหรับกิจการที่ใช้โปรแกรมบัญชีออนไลน์ PEAK สามารถบันทึกรายจ่ายประเภทนี้ผ่านระบบ PEAK Payroll ได้ โดยระบบจะจัดหมวดหมู่ค่าใช้จ่ายให้อัตโนมัติ ช่วยลดข้อผิดพลาดและประหยัดเวลาในการจัดทำงบการเงิน สิทธิประโยชน์ที่ลูกจ้างได้รับจากกองทุนเงินทดแทน มีอะไรบ้าง แม้นายจ้างเป็นฝ่ายจ่ายเงินสมทบ แต่สิทธิประโยชน์จะตกอยู่กับลูกจ้างเมื่อประสบเหตุจากการทำงาน สิทธิหลัก ได้แก่ สรุป อัตราเงินสมทบลดลง นายจ้างควรเช็คสิทธิ์ทุกต้นปี การปรับลดอัตราเงินสมทบกองทุนเงินทดแทนปี 2570 เป็นข่าวดีสำหรับนายจ้าง SME สิ่งที่ควรทำตอนนี้คือ จัดการบัญชีเงินเดือนและเงินสมทบให้ง่ายขึ้นด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยจัดการรายจ่ายเงินเดือน เงินสมทบประกันสังคม และกองทุนเงินทดแทนได้ครบในที่เดียว พร้อมออกรายงานการเงินอัตโนมัติ ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อย เกี่ยวกับกองทุนเงินทดแทน กองทุนเงินทดแทนต้องจ่ายเมื่อไร นายจ้างต้องจ่ายเงินสมทบเป็นรายปี โดยงวดแรก จ่ายภายใน 30 วันนับจากวันที่มีลูกจ้าง งวดต่อ ๆ ไป จ่ายภายในเดือนมกราคมของทุกปี ถ้าจ่ายล่าช้าจะต้องเสียเงินเพิ่มตามที่กฎหมายกำหนด ลูกจ้างเจ็บจากการทำงาน ต้องแจ้งภายในกี่วัน นายจ้างต้องแจ้งการประสบอันตรายของลูกจ้างต่อ สปส. ภายใน 15 วันนับจากวันที่ทราบเหตุ โดยใช้แบบ กท.16 กิจการใหม่ยังไม่ครบ 4 ปี จะได้ส่วนลดค่าประสบการณ์ไหม ยังไม่ได้ กิจการที่ส่งเงินสมทบไม่ครบตามระยะเวลาที่กำหนดจะจ่ายตามอัตราฐานของประเภทกิจการนั้น ๆ ไปก่อน เมื่อครบกำหนดแล้ว สปส. จะพิจารณาปรับอัตราตามประวัติความปลอดภัยของกิจการ เงินสมทบกองทุนเงินทดแทน นำไปลดหย่อนภาษีได้ไหม เงินสมทบกองทุนเงินทดแทนถือเป็นค่าใช้จ่ายในการดำเนินงาน สามารถนำมาหักเป็นค่าใช้จ่ายทางภาษีเงินได้นิติบุคคลได้ตามจริง ไม่ใช่การลดหย่อน แต่เป็นค่าใช้จ่ายที่หักได้ในการคำนวณกำไรสุทธิ หมายเหตุ: ข้อมูลอัตราเงินสมทบในบทความนี้อ้างอิงจากประกาศกระทรวงแรงงาน ณ วันที่เผยแพร่ ควรตรวจสอบข้อมูลล่าสุดกับสำนักงานประกันสังคมก่อนนำไปใช้อ้างอิง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก

อ่านบทความเพิ่มเติม

บัญชี

ความรู้และข้อมูลเกี่ยวกับบัญชี

อ่านบทความเพิ่มเติม

28 Oct 2026

PEAK Account

24 min

บัญชีลูกหนี้ คืออะไร อยู่หมวดไหน พร้อมตัวอย่างการบันทึกบัญชี

บัญชีลูกหนี้ คืออะไร และสำคัญอย่างไร บัญชีลูกหนี้ (Accounts Receivable หรือ AR) คือ บัญชีที่บันทึกสิทธิเรียกร้องเงินที่กิจการมีต่อลูกค้า จากการขายสินค้าหรือให้บริการเป็นเงินเชื่อ ส่งของหรือทำงานให้แล้ว แต่เงินจะเข้าตามเครดิตที่ตกลงกันไว้ มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) บทที่ 7 ให้ความหมายว่า ลูกหนี้คือสิทธิที่กิจการจะได้รับเงินสดหรือทรัพยากรอื่นเมื่อถึงกำหนดชำระ บริษัทจำกัดส่วนใหญ่ในไทยใช้มาตรฐานนี้ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน บทความนี้ใช้ตัวอย่างเดียวตลอดเรื่อง คือ บริษัท อุดรไฟฟ้าซัพพลาย จำกัด (ชื่อสมมุติ) ขายส่งสายไฟและอุปกรณ์ไฟฟ้าให้ผู้รับเหมา จดทะเบียนภาษีมูลค่าเพิ่ม และให้เครดิตลูกค้า 30 วัน Account Receivable ย่อมาจากอะไร ภาษาอังกฤษใช้คำไหน Account Receivable คือ คำภาษาอังกฤษของบัญชีลูกหนี้ เขียนย่อว่า AR ในงบการเงินมักใช้ Accounts Receivable หรือ Trade Receivables สำหรับลูกหนี้การค้า ส่วน Other Receivables คือลูกหนี้อื่น คำว่า Receivable แปลตรงตัวว่า “ที่จะได้รับ” ใครอ่านงบภาษาอังกฤษหรือคุยกับคู่ค้าต่างประเทศ ดูคำคู่กันเพิ่มได้ที่ ศัพท์บัญชีภาษาอังกฤษ ลูกหนี้การค้า หมายถึงอะไร ต่างจากลูกหนี้อื่นอย่างไร ลูกหนี้การค้า หมายถึง ลูกหนี้ที่เกิดจากการขายสินค้าหรือให้บริการตามปกติของกิจการ ซึ่งส่งใบแจ้งหนี้แล้วหรือมีข้อตกลงเป็นทางการ รวมถึงลูกหนี้ในรูปตั๋วเงินรับ (NPAEs ย่อหน้า 7.1.1) ลูกหนี้อื่น คือ ลูกหนี้ที่ไม่ได้มาจากการค้าขายหลัก เช่น เงินให้กรรมการหรือพนักงานกู้ยืม (ย่อหน้า 7.1.2) สองกลุ่มนี้ต้องแยกบัญชีกัน เพราะใช้วิเคราะห์ต่างกัน หัวข้อ ลูกหนี้การค้า ลูกหนี้อื่น ที่มา ขายสินค้า ให้บริการ เงินให้กู้ยืม เงินทดรองจ่าย รายได้อื่นค้างรับ เอกสาร ใบแจ้งหนี้ ใบกำกับภาษี ตั๋วเงินรับ สัญญากู้ยืม บันทึกอนุมัติ ใช้วิเคราะห์ อัตราหมุนเวียน อายุหนี้ ความเสี่ยงรายการกับบุคคลเกี่ยวข้อง ตัวอย่างอุดรไฟฟ้าซัพพลาย ผู้รับเหมาซื้อสายไฟเครดิต 30 วัน ให้กรรมการกู้ยืม 300,000 บาท ถ้าอุดรไฟฟ้าซัพพลายรวมเงินให้กรรมการกู้ 300,000 บาทไว้ในลูกหนี้การค้า อัตราหมุนเวียนจะดูช้ากว่าความจริง ส่วนการแบ่งลูกหนี้ตามมุมกฎหมายและการทวงถาม ดูต่อได้ที่ ประเภทของลูกหนี้ ลูกหนี้การค้า อยู่หมวดไหนในงบการเงิน ลูกหนี้การค้าอยู่หมวดสินทรัพย์ และส่วนใหญ่จัดเป็นสินทรัพย์หมุนเวียน เพราะคาดว่าจะได้รับเงินภายในรอบการดำเนินงานปกติหรือภายใน 12 เดือน ตามเกณฑ์ NPAEs ย่อหน้า 4.8.1 เลขผังบัญชีจึงมักขึ้นต้นด้วยหมวด 1 NPAEs ย่อหน้า 4.9.3 กำหนดให้ “ลูกหนี้การค้าและลูกหนี้อื่น” เป็นรายการขั้นต่ำที่ต้องแสดงในงบแสดงฐานะการเงิน และย่อหน้า 7.3 ให้แสดงด้วยมูลค่าที่จะได้รับ หลังหักค่าเผื่อหนี้สงสัยจะสูญ ในงบปลายปีของอุดรไฟฟ้าซัพพลาย ยอดค้างรับจากผู้รับเหมาแสดงในสินทรัพย์หมุนเวียน ส่วนเงินให้กรรมการกู้ 300,000 บาทแสดงเป็นลูกหนี้อื่นแยกบรรทัด ผู้อ่านงบจึงเห็นว่าเงินค้างรับมาจากการค้าขายเท่าไร ลูกหนี้ที่ไม่ได้เกิดจากการค้าตามปกติและครบกำหนดเกิน 12 เดือน เช่น เงินให้กู้ยืมระยะยาว จัดเป็นสินทรัพย์ไม่หมุนเวียน ส่วนลูกหนี้การค้าที่ผ่อนชำระยาว ผู้ทำบัญชีพิจารณาจากรอบการดำเนินงานของกิจการ ดูหลักแบ่งหมวดเพิ่มเติมได้ที่ สินทรัพย์หมุนเวียน บัญชีลูกหนี้ ทำอะไรบ้างในแต่ละเดือน งานของบัญชีลูกหนี้มี 5 อย่างหลัก ตั้งแต่ออกเอกสารเรียกเก็บเงินจนถึงรายงานยอดค้างให้ผู้บริหาร กิจการเล็กอาจให้คนเดียวทำทั้งหมด ส่วนกิจการที่ลูกค้าเยอะมักมีผู้ทำบัญชีลูกหนี้แยก จุดที่มักพลาดคือรับเงินโอนแล้วไม่รู้ว่าเป็นของใบไหน ยอดค้างรายตัวจึงเพี้ยน ใส่เลขที่ใน ใบแจ้งหนี้ และขอให้ลูกค้าอ้างเลขนั้นตอนโอน จะจับคู่ได้เร็วขึ้นมาก ตัวอย่างบันทึกบัญชีลูกหนี้ ตั้งแต่ขายเชื่อจนรับเงิน ทำอย่างไร บันทึก 2 ครั้ง คือวันขายเชื่อกับวันรับเงิน วันขายให้ลูกหนี้การค้าเพิ่มด้วยยอดรวมภาษีมูลค่าเพิ่ม ส่วนวันรับเงินให้ลูกหนี้ลดลงเท่ากับเงินที่ได้รับ สมมติวันที่ 5 พฤศจิกายน 2569 อุดรไฟฟ้าซัพพลายขายสายไฟให้ผู้รับเหมา 1 ราย ราคา 100,000 บาท ภาษีขาย 7,000 บาท รวม 107,000 บาท ครบกำหนด 30 วัน และลูกค้าโอนเงินครบวันที่ 5 ธันวาคม 2569 วันที่ รายการ เดบิต (บาท) เครดิต (บาท) 5 พ.ย. 2569 ลูกหนี้การค้า 107,000 ขาย 100,000 ภาษีขาย 7,000 5 ธ.ค. 2569 เงินฝากธนาคาร 107,000 ลูกหนี้การค้า 107,000 ภาษีขายเกิดตั้งแต่วันส่งมอบสินค้า แม้ยังไม่ได้รับเงิน (ประมวลรัษฎากร มาตรา 78 (1)) ภาษีขาย 7,000 บาทจึงอยู่ในแบบ ภ.พ.30 เดือนพฤศจิกายน ถ้าลูกค้าจ่ายช้ากว่าวันยื่นแบบ กิจการต้องใช้เงินของตัวเองนำส่งภาษีก้อนนี้ไปก่อน นี่คือเหตุผลหนึ่งที่การให้เครดิตยาวกินสภาพคล่อง ลูกค้าคืนสินค้าหรือได้ส่วนลด บันทึกอย่างไร ลดลูกหนี้ตามยอดที่ออกใบลดหนี้ และลดภาษีขายส่วนนั้นไปพร้อมกัน ห้ามลดยอดลูกหนี้เฉย ๆ โดยไม่มีเอกสาร เพราะยอดภาษีขายในรายงานจะไม่ตรงกับบัญชี สมมติผู้รับเหมาคืนสายไฟชำรุดราคา 10,000 บาท อุดรไฟฟ้าซัพพลายออกใบลดหนี้ 10,700 บาท บันทึก เดบิต รับคืนสินค้า 10,000 บาท และภาษีขาย 700 บาท เครดิต ลูกหนี้การค้า 10,700 บาท ยอดที่ลูกค้าต้องจ่ายเหลือ 96,300 บาท Aging ลูกหนี้ คืออะไร ใช้ประเมินความเสี่ยงอย่างไร Aging ลูกหนี้ คือ การวิเคราะห์อายุลูกหนี้ (Aging Analysis) โดยแบ่งยอดค้างตามจำนวนวันที่เลยกำหนด แล้วดูว่ายอดก้อนใหญ่อยู่ช่วงไหน ยิ่งค้างนาน โอกาสเก็บได้ยิ่งลดลง รายงานนี้เรียกว่ารายงานอายุลูกหนี้ (Aging Report) คำว่า Aging แปลว่า อายุ ในงานบัญชีหมายถึงอายุของยอดที่ลูกค้ายังค้างชำระ นับจากวันครบกำหนดตามใบแจ้งหนี้ ณ 31 ธันวาคม 2569 อุดรไฟฟ้าซัพพลายมียอดลูกหนี้ค้างรับ 2,400,000 บาท แบ่งได้ดังนี้ อายุหนี้ ยอดค้าง (บาท) สัดส่วน สิ่งที่ควรทำ ยังไม่ถึงกำหนด 1,500,000 62.50% ส่งใบแจ้งหนี้ตรงรอบ เลยกำหนด 1 ถึง 30 วัน 500,000 20.83% โทรหรือส่งข้อความเตือน เลยกำหนด 31 ถึง 60 วัน 200,000 8.33% ส่งหนังสือทวงถาม พักเครดิตใหม่ เลยกำหนด 61 ถึง 90 วัน 120,000 5.00% นัดคุยแผนผ่อนชำระ เลยกำหนดเกิน 90 วัน 80,000 3.33% ผู้ทำบัญชีประเมินค่าเผื่อ ทวงถามเป็นลายลักษณ์อักษร รวม 2,400,000 100% ยอดที่เลยกำหนดเกิน 60 วันรวม 200,000 บาท หรือร้อยละ 8.33 ของลูกหนี้ทั้งหมด ตัวเลขนี้ควรเทียบกับเดือนก่อน ถ้าสัดส่วนสูงขึ้นทุกเดือน แปลว่าการเก็บเงินเริ่มมีปัญหา แม้ยอดขายยังโตอยู่ ใน PEAK เปิดรายงานอายุลูกหนี้ได้ที่เมนูผู้ติดต่อ → ดูภาพรวม → พิมพ์รายงาน แล้วเลือกรายงานอายุลูกหนี้ ระบุวันที่ที่ต้องการดูยอด และกรองตามกลุ่มผู้ติดต่อได้ ตามวิธีพิมพ์รายงานอายุลูกหนี้ใน PEAK ไฟล์รายงานดาวน์โหลดหรือส่งทางอีเมลได้ อุดรไฟฟ้าซัพพลายดึงรายงานนี้ทุกสิ้นเดือน แล้วส่งรายชื่อลูกค้าที่เลยกำหนดเกิน 30 วันให้ทีมขายโทรตามก่อนรับคำสั่งซื้อใหม่ ดูพฤติกรรมการจ่ายของลูกค้าแต่ละรายอย่างไร ดูประวัติว่าลูกค้าจ่ายตรงกำหนดหรือช้ากี่วันโดยเฉลี่ยในช่วง 6 ถึง 12 เดือน ลูกค้าที่ช้าซ้ำหลายรอบควรปรับเงื่อนไขก่อนรับคำสั่งซื้อใหม่ เช่น ในตัวอย่าง ยอด 80,000 บาทที่ค้างเกิน 90 วันมาจากผู้รับเหมารายเดียว อุดรไฟฟ้าซัพพลายจึงพักวงเงินรายนี้ไว้ก่อน หลักการตั้งวงเงินและนับวันครบกำหนดอ่านต่อได้ที่ เครดิตเทอม อัตราหมุนเวียนลูกหนี้การค้า คำนวณอย่างไร อัตราหมุนเวียนลูกหนี้การค้า (Account Receivable Turnover) คำนวณจากยอดขายเชื่อสุทธิหารด้วยลูกหนี้การค้าเฉลี่ย บอกว่าในหนึ่งปีกิจการเก็บเงินจากลูกหนี้ได้กี่รอบ อัตราหมุนเวียน = ยอดขายเชื่อสุทธิ ÷ ((ลูกหนี้ต้นปี + ลูกหนี้ปลายปี) ÷ 2) ระยะเวลาเก็บหนี้เฉลี่ย = 365 ÷ อัตราหมุนเวียน อุดรไฟฟ้าซัพพลายมียอดขายเชื่อสุทธิทั้งปี 18,000,000 บาท ลูกหนี้ต้นปี 2,000,000 บาท ปลายปี 2,400,000 บาท ลูกหนี้เฉลี่ยจึงเท่ากับ 2,200,000 บาท กิจการให้เครดิต 30 วัน แต่เก็บเงินจริงเฉลี่ย 44.6 วัน ช้ากว่าเงื่อนไขราว 15 วัน ไม่มีค่ามาตรฐานตายตัวว่ากี่รอบถึงดี ให้เทียบกับเครดิตเทอมของตัวเองและแนวโน้มปีก่อน ตัวชี้วัดคู่กันนี้อธิบายละเอียดใน ระยะเวลาเก็บหนี้ (DSO) ค่าเผื่อหนี้สงสัยจะสูญ ทำให้ยอดลูกหนี้ในงบเปลี่ยนอย่างไร ค่าเผื่อหนี้สงสัยจะสูญทำให้ยอดลูกหนี้ในงบลดลงเหลือมูลค่าที่คาดว่าจะเก็บได้ โดยแสดงเป็นรายการหักจากลูกหนี้การค้า และรับรู้หนี้สงสัยจะสูญเป็นค่าใช้จ่ายในงบกำไรขาดทุน (NPAEs ย่อหน้า 7.3 และ 7.6) NPAEs ย่อหน้า 7.5 ให้ประมาณได้ 3 วิธี คือ ร้อยละของยอดขายเชื่อสุทธิ ร้อยละตามอายุลูกหนี้ และพิจารณาลูกหนี้แต่ละราย กิจการเลือกวิธีที่เหมาะกับข้อมูลของตัวเองและใช้ให้สม่ำเสมอ อุดรไฟฟ้าซัพพลายให้ผู้ทำบัญชีพิจารณาผู้รับเหมาที่ค้าง 80,000 บาทเป็นรายตัว แล้วประเมินว่าน่าจะเก็บไม่ได้ร้อยละ 75 ค่าเผื่อจึงเท่ากับ 60,000 บาท งบแสดงลูกหนี้ 2,400,000 บาท หักค่าเผื่อ 60,000 บาท สุทธิ 2,340,000 บาท ถ้าใช้วิธีร้อยละตามอายุลูกหนี้แทน และสมมติอัตราตามช่วงอายุในตารางด้านบน ค่าเผื่อจะสูงกว่าวิธีรายตัว เพราะตั้งเผื่อทุกช่วงอายุ ไม่ใช่เฉพาะรายที่มีปัญหา 1,500,000 × 1% + 500,000 × 3% + 200,000 × 10% + 120,000 × 30% + 80,000 × 50% = 15,000 + 15,000 + 20,000 + 36,000 + 40,000 = 126,000 บาท (อัตราเป็นตัวเลขสมมติ) ทางภาษี ค่าเผื่อหนี้สงสัยจะสูญเป็นเงินสำรองที่ห้ามนำมาหักเป็นรายจ่าย (ประมวลรัษฎากร มาตรา 65 ตรี (1)) ต้องบวกกลับตอนคำนวณกำไรสุทธิ ขั้นตอนบันทึกและตัวอย่างครบทุกวิธีอยู่ใน วิธีตั้งค่าเผื่อหนี้สงสัยจะสูญ บัญชี AR กับบัญชี AP ต่างกันอย่างไร AR คือเงินที่ลูกค้าค้างกิจการ เป็นสินทรัพย์ ส่วน AP (Accounts Payable) คือเงินที่กิจการค้างผู้ขาย เป็นหนี้สิน สองบัญชีนี้เป็นภาพสะท้อนกัน ใบแจ้งหนี้ใบเดียวเป็น AR ของผู้ขายและเป็น AP ของผู้ซื้อ หัวข้อ AR (ลูกหนี้) AP (เจ้าหนี้) ความหมาย เงินที่จะได้รับจากลูกค้า เงินที่ต้องจ่ายให้ผู้ขาย หมวดในงบ สินทรัพย์หมุนเวียน หนี้สินหมุนเวียน เกิดจาก ขายเชื่อ ซื้อเชื่อ เป้าหมายจัดการ เก็บให้เร็วตามกำหนด จ่ายตรงกำหนด ไม่เร็วเกินจำเป็น ตัวชี้วัด อัตราหมุนเวียนลูกหนี้ DSO อัตราหมุนเวียนเจ้าหนี้ DPO ถ้าอุดรไฟฟ้าซัพพลายเก็บเงินลูกค้าเฉลี่ย 44.6 วัน แต่ต้องจ่ายผู้ผลิตสายไฟภายใน 30 วัน ช่องว่างราว 15 วันคือเงินที่ต้องหามาหมุนเอง ฝั่งเจ้าหนี้อ่านต่อได้ที่ บัญชีเจ้าหนี้ (Account Payable) ข้อควรรู้เกี่ยวกับบัญชีลูกหนี้ สรุป บัญชีลูกหนี้ เริ่มจากตรงไหนดี เริ่มวันนี้ด้วยการดึงยอดลูกหนี้รายตัว ณ สิ้นเดือนล่าสุด แบ่งเป็น 5 ช่วงอายุหนี้ แล้วเลือกลูกค้า 3 รายที่ค้างนานที่สุดมาโทรตามภายในสัปดาห์นี้ ติดตามลูกหนี้รายตัวและอายุหนี้ด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยเก็บและติดตามข้อมูลลูกค้า ประวัติการซื้อขาย และระยะเวลาเฉลี่ยที่ลูกค้าชำระเงิน ส่วนรายงานอายุลูกหนี้ที่พิมพ์ได้จากเมนูผู้ติดต่อ ช่วยให้เจ้าของกิจการและผู้ทำบัญชีดูยอดค้างชุดเดียวกันก่อนตัดสินใจตามเงิน และจัดยอดลูกหนี้ให้พร้อมก่อนปิดงบปลายปี ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องบัญชีและการเงินเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับบัญชีลูกหนี้ หนี้สงสัยจะสูญกับหนี้สูญต่างกันอย่างไร ต่างกันที่ความแน่นอน หนี้สงสัยจะสูญเป็นการประมาณว่าอาจเก็บไม่ได้ จึงตั้งค่าเผื่อไว้ก่อนโดยลูกหนี้ยังอยู่ในบัญชี ส่วนหนี้สูญคือหนี้ที่ติดตามครบแล้วเก็บไม่ได้จริง จึงตัดออกจากบัญชีลูกหนี้ (NPAEs ย่อหน้า 7.7) ทางภาษี การตัดหนี้สูญเป็นรายจ่ายต้องทำตามหลักเกณฑ์ในกฎกระทรวง ฉบับที่ 186 เช่น มีหลักฐานการทวงถาม รายละเอียดอ่านได้ที่ หนี้สูญทางภาษี ควรทำรายงานอายุลูกหนี้บ่อยแค่ไหน อย่างน้อยเดือนละ 1 ครั้ง ตอนปิดบัญชีสิ้นเดือน กิจการที่มีลูกค้าเยอะหรือให้เครดิตยาวควรดูทุกสัปดาห์ และควรดูละเอียดเป็นพิเศษก่อนปิดงบปลายปี เพราะเป็นข้อมูลที่ใช้ประเมินค่าเผื่อหนี้สงสัยจะสูญ ลูกค้าไม่กี่ราย ต้องตั้งค่าเผื่อหนี้สงสัยจะสูญไหม ต้องพิจารณา ถ้ามีลูกหนี้ที่อาจเก็บไม่ได้ ไม่ว่าลูกค้าจะมีกี่ราย กิจการที่ลูกค้าน้อยมักใช้วิธีพิจารณาลูกหนี้แต่ละรายตาม NPAEs ย่อหน้า 7.5 เพราะได้ตัวเลขใกล้ความจริงกว่าการใช้อัตราร้อยละรวม ตั๋วเงินรับนับเป็นลูกหนี้การค้าไหม นับ ถ้าตั๋วเงินรับนั้นเกิดจากการขายสินค้าหรือให้บริการ NPAEs ย่อหน้า 7.1.1 ระบุว่าลูกหนี้การค้ารวมถึงลูกหนี้ในรูปตั๋วเงินรับ ในทางปฏิบัติมักแยกบัญชีย่อยไว้เพื่อติดตามวันครบกำหนดของตั๋วแต่ละใบ ลูกค้าหักภาษี ณ ที่จ่ายไว้ บันทึกลูกหนี้อย่างไร ตัดลูกหนี้เต็มยอดใบแจ้งหนี้ แล้วบันทึกส่วนที่ถูกหักเป็นภาษีเงินได้ถูกหัก ณ ที่จ่าย ซึ่งเป็นสินทรัพย์ เกิดกับค่าบริการ ไม่ใช่การขายสินค้า สมมติอุดรไฟฟ้าซัพพลายรับงานติดตั้ง 50,000 บาท ภาษีขาย 3,500 บาท ลูกค้าหักร้อยละ 3 ของค่าบริการ 1,500 บาท แล้วโอน 52,000 บาท บันทึก เดบิต เงินฝากธนาคาร 52,000 บาท และภาษีถูกหัก ณ ที่จ่าย 1,500 บาท เครดิต ลูกหนี้การค้า 53,500 บาท ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
28 Oct 2026

PEAK Account

22 min

TFRS คืออะไร สรุปมาตรฐานรายงานทางการเงินไทย PAEs NPAEs

TFRS คืออะไร และสำคัญอย่างไร TFRS (Thai Financial Reporting Standards) คือ มาตรฐานการรายงานทางการเงินของไทย ที่สภาวิชาชีพบัญชีกำหนดให้กิจการใช้จัดทำงบการเงิน เช่น รับรู้รายได้เมื่อไร วัดมูลค่าสินทรัพย์อย่างไร และต้องเปิดเผยข้อมูลอะไรในหมายเหตุ สภาวิชาชีพบัญชีมีอำนาจกำหนดมาตรฐานตามพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 มาตรา 7 (3) และมาตรา 34 มาตรฐานแต่ละฉบับใช้บังคับได้เมื่อได้รับความเห็นชอบและประกาศในราชกิจจานุเบกษาแล้ว เรื่องนี้สำคัญอย่างน้อย 3 ด้าน บทความนี้ใช้ตัวอย่างเดียวตลอดเรื่อง คือ บริษัท ระยองพลาสติกโมลด์ จำกัด (ชื่อสมมุติ) ผลิตชิ้นส่วนพลาสติกส่งผู้ผลิตชิ้นส่วนยานยนต์ รายได้ปีละ 80 ล้านบาท และกำลังคิดว่าจะเข้าตลาดหลักทรัพย์ในอีก 3 ปี ใครเป็นผู้ออก และมาตรฐานมีผลบังคับอย่างไร ผู้ออกคือสภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ (TFAC) ผ่านคณะกรรมการกำหนดมาตรฐานการบัญชี โดยปรับเนื้อหาให้เป็นไปตามมาตรฐานสากล (IFRS) ที่ออกโดย International Accounting Standards Board (IASB) ขั้นตอนคือเผยแพร่ร่าง รับฟังความคิดเห็น ให้คณะกรรมการกำกับดูแลการประกอบวิชาชีพบัญชีเห็นชอบ แล้วประกาศในราชกิจจานุเบกษา ตัวอย่างเช่น มาตรฐานสำหรับกิจการ NPAEs ฉบับปัจจุบันออกตามประกาศสภาวิชาชีพบัญชีที่ 48/2565 ชุด TFRS ประกอบด้วยมาตรฐานการบัญชีอะไรบ้าง ชุดมาตรฐานที่สภาวิชาชีพบัญชีเผยแพร่มี 5 ส่วน คือ กรอบแนวคิด มาตรฐานการบัญชี (TAS) มาตรฐานการรายงานทางการเงิน การตีความมาตรฐานการบัญชี (TSIC) และการตีความมาตรฐานการรายงานทางการเงิน (TFRIC) คำว่า TFRS จึงใช้เรียกทั้งชุดและใช้เป็นชื่อฉบับด้วย ส่วนของชุดมาตรฐาน ความหมาย ตัวอย่างในฉบับปรับปรุง 2568 กรอบแนวคิด (Framework) หลักพื้นฐานของการจัดทำงบ กรอบแนวคิดสำหรับการรายงานทางการเงิน TAS มาตรฐานการบัญชี TAS 1 การนำเสนองบการเงิน · TAS 2 สินค้าคงเหลือ · TAS 16 ที่ดิน อาคารและอุปกรณ์ TFRS (ฉบับ) มาตรฐานการรายงานทางการเงิน TFRS 9 เครื่องมือทางการเงิน · TFRS 15 รายได้ · TFRS 16 สัญญาเช่า TSIC การตีความมาตรฐานการบัญชี TSIC 32 สินทรัพย์ไม่มีตัวตน ต้นทุนเว็บไซต์ TFRIC การตีความมาตรฐานการรายงานทางการเงิน TFRIC 23 ความไม่แน่นอนเกี่ยวกับวิธีการทางภาษีเงินได้ ฉบับปรับปรุง 2568 มีมาตรฐานการบัญชี (TAS) อยู่ 25 ฉบับ ตั้งแต่ TAS 1 ถึง TAS 41 ใช้ร่วมกับฉบับ TFRS 1 ถึง 17 ชุดนี้คือชุดเต็มที่กิจการ PAEs ต้องใช้ TAS คืออะไร ยังใช้อยู่ไหม ยังใช้อยู่ TAS (Thai Accounting Standards) คือ มาตรฐานการบัญชีที่ตั้งเลขตามมาตรฐานการบัญชีระหว่างประเทศ (IAS) เดิม เช่น TAS 2 สินค้าคงเหลือ และ TAS 16 ที่ดิน อาคารและอุปกรณ์ ยังเป็นส่วนหนึ่งของชุดฉบับปรับปรุง 2568 ส่วน TFRS ย่อมาจาก Thai Financial Reporting Standards บางฉบับจะถูกแทนในอนาคต เช่น TAS 1 การนำเสนองบการเงิน จะถูกแทนด้วยมาตรฐานฉบับใหม่เรื่องการแสดงรายการในงบ ตามร่างที่กำหนดให้มีผลปี 2571 คำย่อเหล่านี้และคำศัพท์อื่นดูเพิ่มได้ที่ ศัพท์บัญชีภาษาอังกฤษ TFRS ต่างจาก IFRS อย่างไร IFRS คือ มาตรฐานการรายงานทางการเงินระหว่างประเทศ ย่อมาจาก International Financial Reporting Standards ออกโดย IASB ส่วนมาตรฐานไทยคือฉบับที่สภาวิชาชีพบัญชีนำ IFRS มาปรับเป็นภาษาไทยและประกาศใช้ในประเทศ เนื้อหาหลักจึงตรงกัน แต่ใช้บังคับได้เฉพาะในไทย หัวข้อ IFRS มาตรฐานไทย (ชุดเต็ม) ผู้ออก IASB สภาวิชาชีพบัญชี ภาษา อังกฤษ (ต้นฉบับ) ไทย การบังคับใช้ แต่ละประเทศเลือกนำไปใช้ บังคับเมื่อประกาศในราชกิจจานุเบกษา การปรับปรุง ออกฉบับรวมเล่มทุกปี ปรับตามฉบับรวมเล่ม โดยวันมีผลในไทยอาจช้ากว่า ชุดสำหรับกิจการเล็ก IFRS for SMEs มาตรฐานสำหรับกิจการ NPAEs (ฉบับของไทยเอง) หน้ามาตรฐานบนเว็บสภาวิชาชีพบัญชีระบุว่า ฉบับปรับปรุง 2568 ปรับตาม IFRS ฉบับรวมเล่มปี 2025 และฉบับปรับปรุง 2569 ปรับตามฉบับรวมเล่มปี 2026 จึงเห็นได้ว่าไทยปรับตามสากลเป็นรอบปี กิจการไหนใช้ TFRS for PAEs กิจการไหนใช้ NPAEs กิจการที่มีส่วนได้เสียสาธารณะ (PAEs) ต้องใช้ชุดเต็ม ส่วนกิจการที่ไม่มีส่วนได้เสียสาธารณะ (NPAEs) ใช้มาตรฐานที่ทำมาเฉพาะ ซึ่งสั้นกว่าและเรียบง่ายกว่า บริษัทจำกัดและห้างหุ้นส่วนจดทะเบียนส่วนใหญ่อยู่ในกลุ่มหลัง มาตรฐานสำหรับกิจการ NPAEs ย่อหน้า 2.2 กำหนดว่า กิจการที่ไม่ใช่ NPAEs คือกิจการ 4 กลุ่มนี้ ระยองพลาสติกโมลด์เป็นบริษัทจำกัด ไม่มีหุ้นซื้อขายต่อประชาชน และไม่ได้ดูแลเงินของคนอื่น จึงเป็น NPAEs กิจการกลุ่มนี้ยังเลือกใช้ชุดเต็มได้ถ้าใช้ทุกฉบับอย่างสม่ำเสมอ (ย่อหน้า 2.4) ส่วนรายละเอียดและตารางเทียบสองชุดอยู่ใน TFRS for NPAEs ถ้าเตรียมเข้าตลาดหลักทรัพย์ ต้องเปลี่ยนมาตรฐานเมื่อไร ต้องเปลี่ยนตั้งแต่เริ่มยื่นงบต่อสำนักงาน ก.ล.ต. เพื่อเสนอขายหุ้น เพราะ NPAEs ย่อหน้า 2.2.1 นับกิจการที่อยู่ในกระบวนการนี้เป็นกิจการที่มีส่วนได้เสียสาธารณะแล้ว ไม่ต้องรอให้หุ้นเข้าซื้อขายจริง ถ้าระยองพลาสติกโมลด์จะยื่นในปี 2572 งบที่ใช้ยื่นต้องจัดทำตามชุดเต็ม และต้องใช้ TFRS 1 การนำมาตรฐานมาใช้เป็นครั้งแรก ซึ่งต้องทำตัวเลขเปรียบเทียบย้อนหลังด้วย การคุยกับผู้สอบบัญชีล่วงหน้าอย่างน้อย 1 ถึง 2 ปีจึงช่วยให้มีเวลาเตรียมข้อมูล TFRS ฉบับที่พบบ่อยมีอะไรบ้าง และ NPAEs ใช้บทไหนแทน ฉบับที่ถูกถามบ่อยคือ รายได้ สัญญาเช่า และเครื่องมือทางการเงิน ทั้งหมดนี้เป็นของชุดเต็ม กิจการ NPAEs ไม่ได้ใช้ฉบับเหล่านี้โดยตรง แต่ใช้บทที่เขียนเรื่องเดียวกันในมาตรฐาน NPAEs ซึ่งมีหลักเกณฑ์ไม่เหมือนกันทุกจุด เรื่อง ชุดเต็ม (PAEs) มาตรฐาน NPAEs (ปรับปรุง 2565) รายได้ TFRS 15 รายได้จากสัญญาที่ทำกับลูกค้า บทที่ 18 รายได้ สัญญาเช่า TFRS 16 สัญญาเช่า บทที่ 14 สัญญาเช่า ลูกหนี้ เงินลงทุน TFRS 9 เครื่องมือทางการเงิน บทที่ 7 ลูกหนี้ · บทที่ 9 เงินลงทุน สินค้าคงเหลือ TAS 2 บทที่ 8 ที่ดิน อาคารและอุปกรณ์ TAS 16 บทที่ 10 การรวมธุรกิจ TFRS 3 บทที่ 25 TFRS 15 คือ มาตรฐานเรื่องรายได้ที่ใช้ขั้นตอนวิเคราะห์สัญญา 5 ขั้น ส่วน TFRS 3 คือ เรื่องการรวมธุรกิจเมื่อซื้อหรือควบรวมกิจการ ฉบับอื่นที่พบในงานเฉพาะทาง ได้แก่ งบการเงินรวม (TFRS 10) มูลค่ายุติธรรม (TFRS 13) สัญญาประกันภัย (TFRS 17) และการจ่ายโดยใช้หุ้นเป็นเกณฑ์ (TFRS 2) เรื่องลูกหนี้เป็นตัวอย่างที่เห็นความต่างชัด ชุดเต็มประเมินผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น ส่วน NPAEs ใช้ค่าเผื่อหนี้สงสัยจะสูญ 3 วิธีตามบทที่ 7 ดูวิธีบันทึกฝั่ง NPAEs ได้ที่ บัญชีลูกหนี้ สัญญาเช่าตาม TFRS 16 กับ NPAEs ทำให้งบต่างกันแค่ไหน ต่างกันทั้งงบแสดงฐานะการเงินและค่าใช้จ่าย NPAEs บทที่ 14 ยังแบ่งสัญญาเช่าเป็นสัญญาเช่าเงินทุนกับสัญญาเช่าดำเนินงาน ส่วน TFRS 16 ให้ผู้เช่ารับรู้สิทธิการใช้สินทรัพย์และหนี้สินตามสัญญาเช่าเกือบทุกสัญญา สมมติระยองพลาสติกโมลด์เช่าเครื่องฉีดพลาสติก 36 เดือน จ่ายสิ้นเดือนละ 50,000 บาท ผู้ทำบัญชีประเมินว่าเป็นสัญญาเช่าดำเนินงานตาม NPAEs ถ้าใช้ชุดเต็มให้ใช้อัตราคิดลดสมมติร้อยละ 5 ต่อปี รายการปีแรก NPAEs บทที่ 14 TFRS 16 สินทรัพย์ในงบแสดงฐานะการเงิน ไม่มี สิทธิการใช้สินทรัพย์ 1,668,285 บาท หนี้สินสิ้นปีแรก ไม่มี หนี้สินตามสัญญาเช่า 1,139,695 บาท ค่าใช้จ่ายปีแรก ค่าเช่า 50,000 × 12 = 600,000 บาท ค่าเสื่อมราคา 556,095 + ดอกเบี้ย 71,410 = 627,505 บาท ค่าใช้จ่ายปีแรกตามชุดเต็มสูงกว่า 27,505 บาท เพราะดอกเบี้ยช่วงต้นสัญญาสูง และงบจะมีหนี้สินเพิ่มขึ้น ซึ่งกระทบอัตราส่วนหนี้สินที่ธนาคารใช้ดู วิธีบันทึกบัญชีทีละรายการอ่านต่อได้ที่ สัญญาเช่าตาม TFRS 16 ฉบับปรับปรุงล่าสุดมีผลเมื่อไร มีอะไรเปลี่ยน ฉบับที่ใช้ในปี 2569 คือฉบับปรับปรุง 2568 มีผลกับรอบบัญชีที่เริ่ม ณ หรือหลังวันที่ 1 มกราคม 2569 การปรับปรุงรอบนี้มีเพียง 1 เรื่อง คือกรณีสกุลเงินต่างประเทศแลกเปลี่ยนไม่ได้ (Lack of Exchangeability) ซึ่งกระทบ TAS 21 และ TFRS 1 ฉบับ มีผลกับรอบบัญชีที่เริ่ม ณ หรือหลัง ประเด็นหลัก สถานะ (26 ต.ค. 2569) ปรับปรุง 2568 1 มกราคม 2569 สกุลเงินแลกเปลี่ยนไม่ได้ (TAS 21, TFRS 1) ใช้อยู่ปัจจุบัน ปรับปรุง 2569 1 มกราคม 2570 การจัดประเภทและวัดมูลค่าเครื่องมือทางการเงิน (TFRS 9) ประกาศสำหรับปีหน้า ฉบับใหม่ TFRS 18 · TFRS 19 · TAS 7 แก้ไข 1 มกราคม 2571 การแสดงรายการในงบ · การเปิดเผยข้อมูลของบริษัทย่อย ร่าง อยู่ระหว่างกระบวนการ การเปลี่ยนแปลงทั้งหมดในตารางเป็นของชุดเต็ม มาตรฐาน NPAEs ฉบับที่ใช้อยู่ยังเป็นฉบับปรับปรุง 2565 ระยองพลาสติกโมลด์ที่ปิดงบปีปฏิทินจึงไม่ต้องเปลี่ยนวิธีทำงบในปี 2569 เว้นแต่จะเลือกใช้ชุดเต็ม SME ต้องทำอะไรบ้างให้งบเป็นไปตามมาตรฐาน ขั้นตอนหลักมี 4 ขั้น ตั้งแต่ระบุว่ากิจการต้องใช้ชุดไหน ไปจนถึงส่งงบ ผู้ทำบัญชีเป็นคนทำงานส่วนใหญ่ แต่เจ้าของกิจการต้องรู้กำหนดเวลาและตัดสินใจเรื่องนโยบายร่วมกัน ระยองพลาสติกโมลด์เลือกวิธีถัวเฉลี่ยถ่วงน้ำหนักกับเม็ดพลาสติก เพราะราคาซื้อขึ้นลงบ่อย การเลือกวิธีมีผลต่อกำไรตามที่อธิบายใน ตีราคาสินค้าคงเหลือ รอบบัญชีที่สิ้นสุด 31 ธันวาคม 2569 บริษัทต้องประชุมอนุมัติงบภายใน 30 เมษายน 2570 แล้วส่งงบภายใน 1 เดือนนับจากวันประชุม ขั้นตอนเตรียมงบแต่ละส่วนดูได้ที่ วิธีจัดทำงบการเงิน ข้อควรรู้เกี่ยวกับ TFRS สรุป – TFRS ต้องจำอะไรบ้าง เริ่มวันนี้ด้วยการเปิดงบปีล่าสุดของกิจการ ดูในหมายเหตุประกอบงบข้อแรกว่าระบุชุดมาตรฐานไหน แล้วถามผู้ทำบัญชีว่าแผนธุรกิจ 3 ปีข้างหน้าทำให้ต้องเปลี่ยนชุดหรือไม่ เตรียมข้อมูลปิดงบร่วมกับผู้ทำบัญชีด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยบันทึกบัญชีและออกเอกสารซื้อขายในระบบเดียว เจ้าของกิจการ ผู้ทำบัญชี และผู้สอบบัญชีจึงทำงานบนข้อมูลชุดเดียวกัน เมื่อใกล้ปิดงบ ผู้ทำบัญชีดูรายงานบัญชีและงบการเงินจากรายการที่บันทึกไว้ แล้วตรวจตัวเลขกับเจ้าของกิจการก่อนส่งให้ผู้สอบบัญชี เริ่มจัดข้อมูลให้พร้อมก่อนช่วงปิดงบปลายปี ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องบัญชีและภาษีเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับ TFRS TFRS 18 คืออะไร เริ่มใช้เมื่อไร TFRS 18 คือ มาตรฐานเรื่องการแสดงรายการและการเปิดเผยข้อมูลในงบการเงิน ซึ่งจะใช้แทน TAS 1 ตามร่างที่สภาวิชาชีพบัญชีเผยแพร่ กำหนดให้มีผลกับรอบบัญชีที่เริ่ม ณ หรือหลังวันที่ 1 มกราคม 2571 และใช้กับกิจการที่ใช้ชุดเต็ม บริษัทจำกัดขนาดเล็กต้องมีผู้สอบบัญชีไหม ต้องมี บริษัทจำกัดทุกขนาดต้องให้ผู้สอบบัญชีรับอนุญาต (CPA) ตรวจและแสดงความเห็นก่อนส่งงบ ส่วนห้างหุ้นส่วนจดทะเบียนที่ทุนไม่เกิน 5 ล้านบาท สินทรัพย์ไม่เกิน 30 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท ไม่ต้องใช้ CPA ตามพระราชบัญญัติการบัญชี มาตรา 11 และใช้ผู้สอบบัญชีภาษีอากร (TA) ที่ได้รับอนุญาตตามประมวลรัษฎากร มาตรา 3 สัตต ตรวจได้ TFRS กับ GAAP ต่างกันอย่างไร ต่างกันที่ผู้ออกและประเทศที่ใช้ มาตรฐานไทยปรับมาจาก IFRS ส่วนคำว่า GAAP (Generally Accepted Accounting Principles) มักหมายถึงหลักการบัญชีของสหรัฐอเมริกา (US GAAP) ซึ่งบางเรื่องมีหลักเกณฑ์ไม่เหมือนกัน กิจการไทยจัดทำงบตามมาตรฐานไทย ส่วนบริษัทที่ต้องรายงานต่อบริษัทแม่ในสหรัฐอเมริกาอาจต้องทำข้อมูลอีกชุด กิจการ NPAEs เลือกใช้ชุดเต็มได้ไหม ได้ มาตรฐาน NPAEs ย่อหน้า 2.4 ให้กิจการที่ไม่ประสงค์จะใช้มาตรฐาน NPAEs จัดทำรายงานตามชุดเต็มได้ แต่ต้องใช้ทุกฉบับและใช้อย่างสม่ำเสมอ ไม่เลือกใช้เฉพาะบางฉบับ มาตรฐาน NPAEs ฉบับปัจจุบันคือฉบับไหน ฉบับปรับปรุง 2565 ตามประกาศสภาวิชาชีพบัญชีที่ 48/2565 ลงวันที่ 14 พฤศจิกายน 2565 และประกาศในราชกิจจานุเบกษาวันที่ 30 พฤศจิกายน 2565 ฉบับนี้ยกเลิกฉบับเดิมตามประกาศที่ 20/2554 ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
อ่านบทความเพิ่มเติม

ภาษี

ความรู้และข้อมูลเกี่ยวกับภาษี

อ่านบทความเพิ่มเติม

27 Oct 2026

PEAK Account

16 min

IMF แนะนำไทยขึ้น VAT 10% สรุปเสียงจากทุกฝ่าย ผลกระทบ SME และวิธีเตรียมตัว

ถ้าคุณเป็นเจ้าของธุรกิจ SME หรือนักบัญชีที่เห็นข่าว VAT 10% แล้วเริ่มกังวลว่าต้นทุนจะเพิ่มขึ้นอีกเท่าไร คุณไม่ได้กังวลคนเดียว เรื่องนี้เป็นประเด็นที่ถูกพูดถึงจากหลายฝ่ายตั้งแต่ระดับสากลอย่าง IMF ไปจนถึงภาคเอกชนไทย บทความนี้สรุปให้ครบว่าใครพูดอะไรบ้าง ผลกระทบต่อ SME จริง ๆ เป็นยังไง และถ้า VAT ขึ้นเป็น 10% จริง ธุรกิจของคุณต้องเตรียมตัวอย่างไร IMF แนะนำไทยขึ้น VAT 10% จากการประชุมที่กรุงเทพ ในการประชุมประจำปี IMF-World Bank 2026 ที่กรุงเทพฯ ระหว่างวันที่ 12-18 ตุลาคม 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ กองทุนการเงินระหว่างประเทศ (IMF) ได้เสนอให้ไทยพิจารณาปรับขึ้นอัตราภาษีมูลค่าเพิ่ม (VAT) กลับไปที่ 10% ตามอัตราจริงในกฎหมาย ข้อเสนอนี้เป็นส่วนหนึ่งของรายงาน Article IV Consultation ซึ่ง IMF จัดทำให้กับประเทศสมาชิกเป็นประจำทุกปี ช่องว่างรายได้รัฐ กับรายจ่ายที่เพิ่มขึ้น เหตุผลหลักที่ IMF แนะนำคือ ไทยกำลังเผชิญกับปัญหา รายได้ภาครัฐไม่เพียงพอกับรายจ่ายที่เพิ่มขึ้น ทั้งจากนโยบายกระตุ้นเศรษฐกิจ สวัสดิการผู้สูงอายุ และโครงสร้างพื้นฐาน สัดส่วนรายได้ภาษีต่อ GDP ของไทยอยู่ที่ประมาณ 14-15% ซึ่งต่ำกว่าค่าเฉลี่ยของประเทศรายได้ปานกลาง-สูง ที่อยู่ราว 20-25% การเพิ่ม VAT จึงเป็นเครื่องมือหนึ่งที่ IMF มองว่าช่วยลดช่องว่างนี้ได้อย่างมีประสิทธิภาพ (ข้อมูลจาก IMF Article IV Consultation) อัตรา VAT ไทย 7% เป็นอัตราพิเศษมาตลอด หลายคนอาจไม่รู้ว่าอัตรา ภาษีมูลค่าเพิ่ม ตาม พ.ร.บ.ภาษีมูลค่าเพิ่ม กำหนดไว้ที่ 10% มาตั้งแต่แรก ตั้งแต่ปี 2535 ที่เริ่มใช้ แต่รัฐบาลได้ออก พ.ร.ฎ. ลดอัตราลงเหลือ 7% เป็นมาตรการชั่วคราว แล้วต่ออายุมาเรื่อย ๆ รวมแล้วมากกว่า 20 ครั้ง พูดง่าย ๆ คือ VAT 7% ที่เราคุ้นเคย ไม่ใช่อัตราถาวร แต่เป็นอัตราที่รัฐบาลลดให้ และต่ออายุทุก 1-2 ปีมาตลอด สรุปเสียงเรื่อง VAT 10% จากทุกฝ่าย ประเด็นการขึ้น VAT 10% ไม่ได้มีแค่ IMF ที่พูดถึง แต่มีหลายฝ่ายแสดงความเห็นทั้งสนับสนุนและกังวล คุณปีเตอร์ บรอยเออร์ (Peter Breuer) หัวหน้าคณะผู้แทน IMF ประจำไทย ในฐานะ IMF Mission Chief for Thailand คุณ Breuer ได้ระบุในงานประชุมสภาผู้ว่าการ IMF-World Bank ที่กรุงเทพฯ ว่า อัตรา VAT 7% ของไทยในปัจจุบันเป็นหนึ่งในอัตราที่ต่ำที่สุดของโลก และไทยควรเพิ่มรายได้ภาครัฐผ่านการปฏิรูปภาษี โดย VAT เป็นหนึ่งในเครื่องมือที่มีประสิทธิภาพสูง เพราะฐานภาษีกว้างและต้นทุนจัดเก็บต่ำ สว. ปิยพัฒน์ สมานคติวัฒน์ เสนอขึ้น VAT 10% แบบค่อยเป็นค่อยไป ในฝั่งสภาไทย สว. ปิยพัฒน์ สมานคติวัฒน์ รองประธานอนุกรรมาธิการปฏิรูปการคลัง (วุฒิสภา) ได้เสนอแผนปรับ VAT จาก 7% เป็น 10% แบบทยอยขึ้นภายใน 3 ปี โดยประเมินว่าจะสร้างรายได้เพิ่มให้รัฐราว 3 แสนล้านบาทต่อปี ข้อเสนอนี้เป็นส่วนหนึ่งของแผนปฏิรูปภาษีทั้งระบบ ไม่ใช่แค่ขึ้น VAT อย่างเดียว แต่รวมถึงการขยายฐานภาษีเงินได้และลดการยกเว้นภาษีที่ไม่จำเป็น กระทรวงการคลัง และ ครม. ยังไม่พร้อมขึ้นตอนนี้ ฝ่ายรัฐบาลมีท่าทีระมัดระวัง ครม. มีมติต่ออายุ พ.ร.ฎ. ลดอัตรา VAT เหลือ 7% ออกไปอีก โดยให้เหตุผลว่ายังไม่ใช่จังหวะที่เหมาะสม เพราะเศรษฐกิจยังฟื้นตัวไม่เต็มที่ และการขึ้น VAT ในช่วงนี้จะกระทบค่าครองชีพของประชาชน ภาคเอกชน กังวลผลกระทบต่อ SME โดยตรง สภาอุตสาหกรรมแห่งประเทศไทย และสภาหอการค้าไทย แสดงความกังวลว่า การขึ้น VAT 3% จะทำให้ต้นทุนสินค้าเพิ่มขึ้นทันที โดยเฉพาะธุรกิจ SME ที่มี margin ต่ำ เช่น ร้านค้าปลีก ร้านอาหาร และธุรกิจบริการ ภาคเอกชนเสนอว่า ถ้าจะขึ้น VAT ต้องมีมาตรการเยียวยาคู่กัน เช่น การยกเว้น VAT สำหรับสินค้าจำเป็น หรือมาตรการช่วย SME ช่วงเปลี่ยนผ่าน World Bank และนักเศรษฐศาสตร์ มองในมุมระยะยาว ไม่ใช่แค่ IMF เท่านั้น ธนาคารโลก (World Bank) ก็เคยแนะนำให้ไทยขยายฐานภาษีเพื่อรองรับสังคมผู้สูงอายุที่กำลังมาถึง รายจ่ายด้านสวัสดิการและสาธารณสุขจะเพิ่มขึ้นอย่างมากในอีก 10-20 ปีข้างหน้า การเพิ่มรายได้ภาครัฐตั้งแต่วันนี้จึงเป็นเรื่องจำเป็น VAT 10% เริ่มเมื่อไหร่ สถานะล่าสุดและ Timeline ณ ตอนนี้ ยังไม่มีกำหนดแน่ชัดว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่เกิดขึ้นจริงคือ สถานะล่าสุด พ.ร.ฎ. ต่ออายุ VAT 7% เมื่อวันที่ 27 กรกฎาคม 2569 ครม. มีมติอนุมัติขยายเวลาลดอัตราภาษีมูลค่าเพิ่มเหลือ 7% ออกไปอีก 1 ปี ตั้งแต่ 1 ตุลาคม 2569 ถึง 30 กันยายน 2570 เพื่อพยุงค่าครองชีพและรักษาเสถียรภาพเศรษฐกิจ (ข้อมูลจาก กรมสรรพากร) ปัจจัยที่จะทำให้ขึ้นจริง หรือเลื่อนออกไปอีก การตัดสินใจขึ้น VAT ขึ้นอยู่กับหลายปัจจัย ทั้งสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง ในอดีตเคยมีการเสนอขึ้น VAT หลายครั้ง แต่สุดท้ายก็ต่ออายุอัตราเดิมมาตลอดกว่า 30 ปี ผลกระทบ VAT 10% ต่อ SME ต้นทุนเพิ่มเท่าไร สำหรับ SME สิ่งที่ต้องเข้าใจคือ VAT ที่เพิ่มขึ้น 3% (จาก 7% เป็น 10%) จะส่งผลกระทบต่อทั้งต้นทุนสินค้าและราคาขาย ตัวอย่างคำนวณ ต้นทุนเพิ่มเท่าไรเมื่อ VAT ขึ้น 3% สมมติร้านค้าออนไลน์ (ชื่อสมมุติ) ขายสินค้าราคา 1,000 บาท รายการ VAT 7% (ปัจจุบัน) VAT 10% (ถ้าขึ้น) ราคาสินค้าก่อน VAT 1,000 บาท 1,000 บาท VAT ที่เรียกเก็บ 70 บาท 100 บาท ราคาขายรวม VAT 1,070 บาท 1,100 บาท ส่วนต่างที่ลูกค้าจ่ายเพิ่ม – 30 บาท ต่อชิ้น ตัวเลข 30 บาทอาจดูไม่มาก แต่ถ้ายอดขาย 10,000 ชิ้นต่อเดือน ลูกค้าจะจ่ายเพิ่ม 300,000 บาทต่อเดือน ซึ่งอาจทำให้ลูกค้าตัดสินใจซื้อน้อยลง หรือหันไปหาทางเลือกที่ถูกกว่า สำหรับธุรกิจที่จดทะเบียนภาษีมูลค่าเพิ่ม แม้จะเรียกเก็บ VAT จากลูกค้าแล้วนำส่งสรรพากร แต่ผลกระทบอยู่ที่ราคาขายที่สูงขึ้นจะกระทบยอดขาย ธุรกิจที่ได้รับผลกระทบมากที่สุด ธุรกิจที่มี margin ต่ำจะรู้สึกมากที่สุด เช่น ร้านค้าปลีก ร้านอาหาร ธุรกิจบริการรายย่อย และฟรีแลนซ์ เพราะการปรับราคาขึ้น 3% อาจทำให้สูญเสียลูกค้า ในขณะที่การรับภาระเองก็กินเข้าไปในกำไร ธุรกิจที่รับผลกระทบน้อยกว่าคือธุรกิจที่มี margin สูง หรือสินค้าที่ไม่มีทางเลือกอื่น (สินค้าจำเป็น) ผลกระทบต่อราคาสินค้าและค่าครองชีพ ในมุมผู้บริโภค VAT ที่เพิ่มขึ้น 3% จะส่งผ่านมาในราคาสินค้าและบริการแทบทุกชนิด ตั้งแต่อาหาร เสื้อผ้า อุปกรณ์อิเล็กทรอนิกส์ ไปจนถึงค่าบริการต่าง ๆ ผู้ประกอบการ SME จึงอยู่ในสถานการณ์ที่ต้องตัดสินใจว่าจะปรับราคาขายขึ้น (เสี่ยงเสียลูกค้า) หรือรับภาระต้นทุนเพิ่มเอง (กำไรลดลง) เปรียบเทียบอัตรา VAT ไทย กับประเทศในอาเซียน เพื่อให้เห็นภาพว่าอัตรา VAT 10% อยู่ตรงไหนเมื่อเทียบกับเพื่อนบ้าน ประเทศ อัตรา VAT/GST ฟิลิปปินส์ 12% อินโดนีเซีย 12% (สินค้าทั่วไปยังใช้ 11%) กัมพูชา 10% เวียดนาม 10% (อัตราทั่วไป) ไทย (ถ้าขึ้น) 10% สิงคโปร์ 9% (GST) มาเลเซีย 8% (Sales Tax) ไทย (ปัจจุบัน) 7% จะเห็นว่าแม้ VAT 10% จะสูงกว่าอัตราปัจจุบัน แต่ยังอยู่ในระดับเดียวกับเพื่อนบ้านอย่างเวียดนามและกัมพูชา และต่ำกว่าฟิลิปปินส์และอินโดนีเซีย SME ต้องเตรียมตัวอย่างไร 5 แนวทางรับมือ VAT 10% แม้ว่า VAT จะยังไม่ขึ้นในตอนนี้ แต่การเตรียมตัวล่วงหน้าจะช่วยให้ธุรกิจปรับตัวได้เร็วกว่าคู่แข่ง 1. ทบทวนโครงสร้างราคาตั้งแต่วันนี้ ลองคำนวณว่าถ้า VAT ขึ้นเป็น 10% กำไรของสินค้าแต่ละตัวจะเปลี่ยนไปเท่าไร เพราะถ้ารอจนวันที่ประกาศขึ้นจริง การปรับราคาอาจทำได้ยากกว่า โดยเฉพาะสินค้าที่ลูกค้าจำราคาได้ดี ลองใช้วิธีคำนวณ VAT ที่ถูกต้องเพื่อวางแผนราคาล่วงหน้า 2. เตรียมระบบบัญชีให้พร้อมรับอัตราใหม่ ระบบออกใบกำกับภาษีและระบบบัญชีต้องสามารถเปลี่ยนอัตรา VAT ได้ทันทีเมื่อมีประกาศ โปรแกรมบัญชีออนไลน์ช่วยให้ทำเรื่องนี้ได้ง่ายกว่าทำด้วยมือ 3. วางแผนกระแสเงินสดรับช่วงเปลี่ยนผ่าน ช่วงเปลี่ยนอัตราภาษี ต้องระวังเรื่องใบกำกับภาษีที่ออกก่อนและหลังวันเปลี่ยน เพราะ VAT ขาเข้า (ซื้อ) และ VAT ขาออก (ขาย) อาจไม่ตรงกัน ทำให้เงินสดหมุนเวียนติดขัดได้ 4. ติดตามข่าวมาตรการเยียวยาจากรัฐ ถ้ารัฐบาลตัดสินใจขึ้น VAT จริง มักจะมีมาตรการเยียวยาควบคู่ เช่น ยกเว้น VAT สำหรับสินค้าจำเป็น หรือสิทธิลดหย่อนพิเศษสำหรับ SME การติดตามข่าวอย่างใกล้ชิดจะช่วยให้ไม่พลาดสิทธิประโยชน์ 5. ใช้เทคโนโลยีช่วยจัดการภาษีอัตโนมัติ การจัดการ VAT ด้วยมือจะยิ่งซับซ้อนขึ้นเมื่ออัตราเปลี่ยน โปรแกรมบัญชีออนไลน์อย่าง PEAK ช่วยคำนวณ VAT, ออกใบกำกับภาษี และยื่นแบบ ภ.พ.30 ได้อัตโนมัติ ลดความเสี่ยงที่จะคำนวณผิดในช่วงเปลี่ยนผ่าน สรุป การเตรียมตัวคือสิ่งที่ SME ทำได้ตั้งแต่วันนี้ ไม่ว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่แน่นอนคือเรื่องนี้จะกลับมาเป็นข่าวอีกแน่นอน เพราะทั้ง IMF, World Bank และภาคการเมืองไทยต่างเห็นตรงกันว่าไทยจำเป็นต้องเพิ่มรายได้ภาครัฐ ส่วนจะขึ้นเมื่อไรขึ้นอยู่กับจังหวะเศรษฐกิจและการเมือง สำหรับ SME การเตรียมตัวล่วงหน้าไม่มีข้อเสีย ทบทวนโครงสร้างราคา เตรียมระบบบัญชีให้พร้อม และใช้เครื่องมือที่ช่วยจัดการภาษีได้อัตโนมัติ PEAK ช่วยจัดการภาษีมูลค่าเพิ่มให้ง่ายขึ้น PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยคำนวณ VAT, ออกใบกำกับภาษี และจัดทำรายงานภาษีได้ครบในที่เดียว ไม่ว่าอัตรา VAT จะเป็น 7% หรือ 10% ก็ปรับได้ทันที ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ VAT 10% VAT 10% คืออะไร ต่างจาก VAT 7% ที่ใช้อยู่ตรงไหน VAT 10% คืออัตราภาษีมูลค่าเพิ่มตามกฎหมายจริง ที่ระบุไว้ใน พ.ร.บ.ภาษีมูลค่าเพิ่ม ส่วน 7% ที่ใช้อยู่ปัจจุบันเป็นอัตราลดพิเศษที่รัฐบาลออก พ.ร.ฎ. ลดให้ชั่วคราว และต่ออายุมาตลอดกว่า 30 ปี อ่านรายละเอียดเพิ่มเติมเรื่องภาษีมูลค่าเพิ่มคืออะไร ขึ้น VAT 10% จะเริ่มเมื่อไร ยังไม่มีกำหนดแน่ชัด ปัจจุบัน ครม. ได้ต่ออายุ พ.ร.ฎ. ลดอัตรา VAT 7% ออกไปอีก การขึ้นจริงขึ้นอยู่กับสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง VAT 10% กระทบ SME อย่างไร VAT ที่เพิ่มขึ้น 3% จะทำให้ต้นทุนสินค้าสูงขึ้น โดยสินค้าราคา 1,000 บาทจะมี VAT เพิ่มจาก 70 บาทเป็น 100 บาท ธุรกิจ SME ต้องตัดสินใจว่าจะปรับราคาขายขึ้น หรือรับภาระต้นทุนเพิ่มเอง ธุรกิจ margin ต่ำจะได้รับผลกระทบมากที่สุด ถ้า VAT ขึ้นเป็น 10% ต้องจดทะเบียนภาษีมูลค่าเพิ่มใหม่หรือไม่ ไม่ต้องจดใหม่ ธุรกิจที่จด VAT อยู่แล้วจะใช้อัตราใหม่อัตโนมัติตามประกาศของกรมสรรพากร เกณฑ์รายได้ 1.8 ล้านบาทต่อปีที่ต้องจด VAT ยังคงเท่าเดิม เว้นแต่รัฐบาลจะประกาศเปลี่ยนแปลง หมายเหตุ: ข้อมูลในบทความนี้รวบรวม ณ วันที่เผยแพร่ นโยบายภาษีอาจเปลี่ยนแปลงได้ ควรตรวจสอบข้อมูลล่าสุดจากกรมสรรพากร ก่อนตัดสินใจทางธุรกิจ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
26 Oct 2026

PEAK Account

17 min

ของขวัญลูกค้า หักภาษีได้ไหม มาดูกฎหมาย VAT และวิธีบันทึกบัญชี

ของขวัญลูกค้า คืออะไรในทางภาษี และสำคัญอย่างไร ของขวัญลูกค้า คือ สิ่งของที่กิจการให้ลูกค้าหรือคู่ค้าเพื่อรักษาความสัมพันธ์ทางธุรกิจ เช่น กระเช้าปีใหม่ ปฏิทิน หรือของที่ระลึก ในทางภาษีจัดเป็นค่ารับรอง จึงหักเป็นรายจ่ายได้เมื่อเข้าหลักเกณฑ์ในกฎกระทรวง ฉบับที่ 143 หลักเกณฑ์ปัจจุบันแก้ไขโดยกฎกระทรวง ฉบับที่ 222 (พ.ศ. 2542) ส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้ามตามประมวลรัษฎากรมาตรา 65 ตรี (4) เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ชลบุรีอะไหล่ยนต์ จำกัด (ชื่อสมมุติ) ขายส่งอะไหล่ให้อู่ซ่อมรถ จดภาษีมูลค่าเพิ่มแล้ว รายได้ปี 2569 รวม 25 ล้านบาท ทุนชำระแล้ว 5 ล้านบาท และวางแผนแจกกระเช้าปีใหม่ให้ลูกค้า 40 ราย ของขวัญลูกค้าหักภาษีได้ภายใต้เงื่อนไขอะไรบ้าง หักได้เมื่อครบ 7 เงื่อนไขตามกฎกระทรวง ฉบับที่ 143 และที่แก้ไขโดยฉบับที่ 222 ขาดข้อใดข้อหนึ่ง รายจ่ายส่วนนั้นจะไม่เป็นค่ารับรองที่หักได้ เงื่อนไข รายละเอียด ลักษณะรายจ่าย จำเป็นตามธรรมเนียมทางการค้าทั่วไป และให้เพื่อประโยชน์ของกิจการ ผู้รับ ต้องไม่ใช่ลูกจ้างของกิจการ เว้นแต่ลูกจ้างที่มีหน้าที่เข้าร่วมรับรอง ผู้อนุมัติ กรรมการ หุ้นส่วน ผู้จัดการ หรือผู้ที่ได้รับมอบหมาย ต้องอนุมัติหรือสั่งจ่าย มูลค่าสิ่งของ ไม่เกินคนละ 2,000 บาทในแต่ละคราว เพดานทั้งปี ไม่เกินร้อยละ 0.3 ของยอดรายได้หรือยอดขาย หรือทุนที่ชำระแล้ว ณ วันสุดท้ายของรอบบัญชี แล้วแต่อย่างใดมากกว่า เพดานสูงสุด ไม่เกิน 10 ล้านบาท หลักฐาน มีใบรับหรือหลักฐานของผู้รับเงิน เว้นแต่ผู้รับไม่ต้องออกใบรับตามประมวลรัษฎากร ของที่มูลค่าเกิน 2,000 บาทต่อคนต่อคราวไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ส่วนวิธีบวกกลับให้ตรวจกับผู้ทำบัญชีของกิจการ ตัวอย่าง ชลบุรีอะไหล่ยนต์ตั้งใจให้ไวน์ราคา 3,210 บาทแก่เจ้าของอู่รายใหญ่ 1 ราย ของชิ้นนี้เกิน 2,000 บาท จึงต้องแยกพิจารณาจากกระเช้าที่ให้ลูกค้ารายอื่น เพดานร้อยละ 0.3 คิดอย่างไร คิดจากฐานที่มากกว่าระหว่างยอดรายได้หรือยอดขาย กับทุนที่ชำระแล้ว แล้วคูณร้อยละ 0.3 ยอดนี้เป็นวงเงินรวมของค่ารับรองทั้งปี ทั้งค่าเลี้ยง ค่าที่พัก และของขวัญ ไม่ใช่วงเงินของขวัญอย่างเดียว รายการของชลบุรีอะไหล่ยนต์ การคำนวณ จำนวนเงิน (บาท) เพดานจากยอดรายได้ 25,000,000 × 0.3% 75,000 เพดานจากทุนชำระแล้ว 5,000,000 × 0.3% 15,000 เพดานที่ใช้ (ฐานที่มากกว่า) 75,000 กระเช้าลูกค้า 40 ชุด 40 × 1,605 64,200 เลี้ยงรับรองลูกค้าปีใหม่ 18,000 ค่ารับรองรวม 64,200 + 18,000 82,200 ส่วนที่เกินเพดาน 82,200 − 75,000 7,200 ส่วนเกิน 7,200 บาทยังบันทึกเป็นค่าใช้จ่ายทางบัญชีได้ แต่ต้องบวกกลับตอนคำนวณกำไรสุทธิทางภาษี เหมือนค่าใช้จ่ายต้องห้ามรายการอื่น หลักเกณฑ์ค่ารับรองแบบครบทุกรายการ เช่น ค่าเลี้ยงและค่าที่พัก อ่านต่อได้ที่ค่ารับรอง ภาษีซื้อของขวัญลูกค้า นำมาเครดิตได้ไหม ไม่ได้ ภาษีซื้อที่เกิดจากรายจ่ายเพื่อการรับรอง รวมถึงค่าสิ่งของที่ให้ผู้ได้รับการรับรอง เป็นภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ประกอบประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 17 ข้อ 5 ข่าวดีคือภาษีซื้อต้องห้ามกลุ่มนี้นำไปรวมเป็นรายจ่ายได้ ประมวลรัษฎากรมาตรา 65 ตรี (6 ทวิ) ยกเว้นให้ภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ไม่ต้องห้ามในการคำนวณกำไรสุทธิ กระเช้าของชลบุรีอะไหล่ยนต์ราคาชุดละ 1,500 บาท บวก VAT 105 บาท รวม 1,605 บาท ภาษีซื้อทั้ง 40 ชุดคือ 4,200 บาท บริษัทบันทึกยอด 64,200 บาททั้งก้อนเป็นค่ารับรอง ไม่แยก 4,200 บาทไปเครดิต ดูประเภทอื่นได้ที่ภาษีซื้อต้องห้าม ซื้อของขวัญให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองในหมวดค่าใช้จ่าย ด้วยยอดที่รวม VAT แล้ว แยกตามวิธีจ่ายเงิน และตอนปิดงบให้เทียบยอดรวมกับเพดานร้อยละ 0.3 เพื่อหาส่วนที่ต้องบวกกลับ จ่ายเงินสดหรือโอนทันที บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เงินสด / เงินฝากธนาคาร 64,200 ซื้อเชื่อจากร้านค้า บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เจ้าหนี้การค้า 64,200 ตอนยื่น ภ.ง.ด.50 (แบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี) ชลบุรีอะไหล่ยนต์บวกกลับ 7,200 บาทในรายการรายจ่ายที่ไม่ให้ถือเป็นรายจ่าย ตัวเลขทางบัญชีไม่ต้องแก้ ต้องเก็บเอกสารอะไรไว้รับรองค่าใช้จ่าย เก็บเอกสาร 3 อย่าง และหลักฐานเสริมอีก 1 อย่าง ให้พิสูจน์ได้ว่าซื้อจริง ให้ใคร มูลค่าต่อคนเท่าไร และใครอนุมัติ การอนุมัติหรือสั่งจ่ายโดยผู้มีอำนาจเป็นเงื่อนไขในกฎกระทรวงโดยตรง เอกสารลงนามจึงเป็นหลักฐานที่ดีที่สุด ชลบุรีอะไหล่ยนต์ให้ฝ่ายขายจัดทำรายชื่อลูกค้า 40 รายพร้อมลายมือชื่อผู้รับ แล้วให้กรรมการผู้จัดการลงนามอนุมัติก่อนสั่งซื้อ ของขวัญปีใหม่ให้พนักงาน ต่างจากให้ลูกค้าอย่างไร ต่างกันตั้งแต่ประเภทรายจ่าย ของขวัญที่ให้พนักงานไม่ใช่ค่ารับรอง เพราะผู้รับเป็นลูกจ้าง บริษัทบันทึกเป็นค่าสวัสดิการ ซึ่งไม่อยู่ในเพดานร้อยละ 0.3 ฝั่งพนักงาน กรมสรรพากรเคยตอบข้อหารือว่าค่าเลี้ยงงานปีใหม่เป็นการให้ตามโอกาสแห่งขนบธรรมเนียมประเพณี ได้รับยกเว้นภาษีตามมาตรา 42 (10) แต่เงินสวัสดิการที่จ่ายเป็นเงินเป็นเงินได้ตามมาตรา 40 (1) ส่วนบริษัทหักเป็นรายจ่ายได้ เรื่อง ของขวัญลูกค้า ของขวัญพนักงาน ประเภทรายจ่าย ค่ารับรอง ค่าสวัสดิการ วงเงิน คนละไม่เกิน 2,000 บาทต่อคราว และเพดานร้อยละ 0.3 ไม่อยู่ในเพดานค่ารับรอง ฝั่งผู้รับ ไม่เกี่ยวกับภาษีของกิจการ ต้องดูว่าเป็นเงินได้หรือได้รับยกเว้น ของขวัญที่เป็นสิ่งของมูลค่าสูงหรือให้เฉพาะบางคน ให้ปรึกษาผู้ทำบัญชีว่าต้องรวมเป็นเงินได้ของพนักงานหรือไม่ รายการสวัสดิการอื่นอ่านได้ที่สวัสดิการพนักงาน ชลบุรีอะไหล่ยนต์แจกกระเช้าให้พนักงาน 25 คน คนละ 800 บาท รวม 20,000 บาท บันทึกเป็นค่าสวัสดิการแยกจากค่ารับรอง ยอดนี้จึงไม่ทำให้เพดาน 75,000 บาทเต็มเร็วขึ้น เลือกของขวัญปีใหม่ให้ลูกค้าอย่างไรให้หักภาษีได้ เลือกจากงบต่อคนไม่เกิน 2,000 บาท ทำรายชื่อผู้รับตั้งแต่ก่อนซื้อ และแยกของลูกค้าออกจากของพนักงาน จากนั้นค่อยเลือกประเภทของที่ลูกค้าใช้ได้จริง ชลบุรีอะไหล่ยนต์ตัดสินใจลดงบเลี้ยงรับรองปีหน้าลง เพราะปีนี้ค่ารับรองรวมเกินเพดาน 7,200 บาท ส่วนไวน์ 3,210 บาทเปลี่ยนเป็นกระเช้าราคาไม่เกิน 2,000 บาท ข้อควรรู้เกี่ยวกับของขวัญลูกค้า สรุป – ของขวัญลูกค้าต้องจำอะไรบ้าง ก่อนสั่งซื้อของขวัญปีใหม่ เริ่มวันนี้ด้วยการเปิดยอดค่ารับรองที่ใช้ไปแล้วทั้งปี คำนวณเพดานร้อยละ 0.3 แล้วทำรายชื่อลูกค้าพร้อมงบต่อคนไม่เกิน 2,000 บาท ส่งให้ผู้มีอำนาจอนุมัติก่อนสั่งซื้อ บันทึกค่ารับรองและแนบเอกสารด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ บันทึกค่าใช้จ่ายและแนบไฟล์เอกสาร ทั้งใบกำกับภาษี รายชื่อผู้รับ และเอกสารอนุมัติไว้กับรายการเดียวกัน ผู้ทำบัญชีจึงหยิบยอดค่ารับรองทั้งปีมาเทียบเพดานได้จากรายงานแยกประเภทตอนปิดงบ ให้เอกสารของขวัญปีใหม่ครบตั้งแต่วันซื้อ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับของขวัญลูกค้า ของขวัญต้องมีโลโก้บริษัทถึงจะหักค่าใช้จ่ายได้ไหม ไม่ต้อง กฎกระทรวงไม่ได้กำหนดเรื่องโลโก้ เงื่อนไขอยู่ที่ผู้รับ ผู้อนุมัติ มูลค่าต่อคน เพดานทั้งปี และหลักฐาน โลโก้ช่วยให้เห็นว่าเป็นของเพื่อธุรกิจ แต่ไม่ใช่เงื่อนไขทางภาษี จัดงานเลี้ยงปีใหม่ที่มีทั้งลูกค้าและพนักงาน บันทึกอย่างไร แยกยอดตามผู้เข้าร่วม ส่วนของลูกค้าบันทึกเป็นค่ารับรองและอยู่ในเพดานร้อยละ 0.3 ส่วนของพนักงานบันทึกเป็นค่าสวัสดิการ พนักงานที่มีหน้าที่ต้อนรับลูกค้าในงานนับรวมในค่ารับรองได้ ซื้อเหล้าให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองเหมือนของขวัญอื่น ทั้งเหล้าและไวน์ต้องมีมูลค่าไม่เกินคนละ 2,000 บาทต่อคราว และนับรวมในเพดานร้อยละ 0.3 ภาษีซื้อเครดิตไม่ได้ แต่รวมเป็นค่าใช้จ่ายได้ ถ้าราคาใกล้ 2,000 บาท ให้ตรวจกับผู้ทำบัญชีว่านับมูลค่าก่อนหรือหลัง VAT ของขวัญเกิน 2,000 บาทต่อคน ต้องทำอย่างไร ของชิ้นนั้นไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ถ้ายังต้องการให้ ให้แจ้งผู้ทำบัญชีตั้งแต่ตอนบันทึก เพื่อบวกกลับตอนยื่น ภ.ง.ด.50 ให้ถูกต้อง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
อ่านบทความเพิ่มเติม

ธุรกิจ

ความรู้และข้อมูลเกี่ยวกับการทำธุรกิจ

อ่านบทความเพิ่มเติม

30 Oct 2026

PEAK Account

12 min

6 ไอเดียธุรกิจที่น่าสนใจ ในปี 2570 พร้อมหลักการบัญชีที่ต้องรู้

เชื่อว่ามนุษย์เงินเดือนหลายคนคงไม่อยากเป็นลูกจ้างไปตลอดชีวิต การลุกขึ้นมาเริ่มต้นทำธุรกิจส่วนตัว จึงเป็นความฝันที่หลายคนอยากทำให้สำเร็จ แต่คำถามยอดฮิตที่ตามมาคือ แล้วจะลงทุนอะไรดี เพื่อให้คุณเลือกเส้นทางที่ใช่ ทั้งตรงกับแพชชั่นและตอบโจทย์ตลาดที่พร้อมจะเปลี่ยนแปลงอยู่เสมอ วันนี้ OfficeMate ร่วมกับ PEAK โปรแกรมบัญชีออนไลน์ จะพาคุณมาอัปเดต 6 ไอเดียธุรกิจที่น่าสนใจในปี 2570 พร้อมทริคทางบัญชีง่าย ๆ ที่ใครก็ทำได้มาฝากกัน 6 ธุรกิจที่น่าสนใจ ปี 2570 มีอะไรบ้าง ปี 2570 เป็นปีที่เทรนด์สุขภาพมาแรง พฤติกรรมของผู้บริโภคให้ความสนใจกับการดูแลสุขภาพกาย และสุขภาพใจมากขึ้น ไม่ว่าจะเป็นการออกกำลังกาย การเรียนรู้สิ่งใหม่ ๆ ส่วนด้านความรักสวยรักงาม และธุรกิจที่เกี่ยวข้องกับเทรนด์แฟชั่นยังคงได้รับความนิยมอยู่เสมอ 1. ธุรกิจอาหารและเครื่องดื่ม เหมาะสำหรับคนที่ชื่นชอบการทำอาหาร ธุรกิจอาหารเป็นจุดเริ่มต้นของใครหลายคน เพราะไม่ต้องใช้ต้นทุนสูง ไม่ว่าจะเป็นการขายหน้าบ้าน ขายในตลาดนัด งานเทศกาล หรือรับออเดอร์ผ่านแอปเดลิเวอรี ตลอดจนต่อยอดไปเป็นหน้าร้านของตนเองได้ 2. ธุรกิจขายของออนไลน์ (เสื้อผ้า แฟชั่น และของแต่งบ้าน) เหมาะกับคนที่มีรสนิยมหรือรักการแต่งตัว ใช้สมาร์ตโฟนเครื่องเดียวก็เริ่มเปิดร้านบนแอปฯ อีคอมเมิร์ซ หรือโซเชียลมีเดียได้เลยโดยไม่ต้องสต๊อกของเยอะ 3. ทำแบรนด์สุขภาพ อาหารเสริม และสกินแคร์ เทรนด์สุขภาพและการดูแลตัวเองยังคงมาแรงในปี 2570 ปัจจุบันคุณไม่จำเป็นต้องมีโรงงานเอง เพราะสามารถจ้างโรงงาน (OEM) ผลิตและติดแบรนด์ของคุณได้เลย หน้าที่หลักของคุณคือการลุยทำการตลาดอย่างเดียว 4. ธุรกิจแฟรนไชส์ (Franchise) หากคุณไม่อยากเริ่มจากศูนย์ ธุรกิจแฟรนไชส์คือคำตอบ เพราะเจ้าของแบรนด์มีระบบงาน วิธีการ ดำเนินงาน และการตลาดมาให้พร้อม ยิ่งแบรนด์ดัง ยิ่งการันตีฐานลูกค้าได้มาก เช่น แฟรนไชส์ OfficeMate Plus ที่มีสินค้าพร้อมขายมากกว่า 100,000 รายการ 5. ธุรกิจคอร์สออนไลน์ หรือการทำฟรีแลนซ์ หากคุณมีความรู้เฉพาะทาง เช่น ออกแบบ ทำบัญชี หรือภาษาต่างประเทศ นี่คือธุรกิจที่ต้นทุนต่ำมาก อัดคลิปเพียงครั้งเดียวแต่สร้างรายได้ต่อเนื่อง (Passive Income) หรือจะรับสอนตัวต่อตัวก็ทำได้ 6. ธุรกิจสุขภาพและการออกกำลังกาย เหมาะกับเทรนเนอร์ ครูสอนโยคะ หรือคนที่รักการออกกำลังกาย เริ่มต้นได้จากการสอนแบบตัวต่อตัวตามสวนสาธารณะ แล้วค่อยขยับขยายไปเช่าสตูดิโอเล็ก ๆ เป็นของตัวเอง หรืออาจทำเป็นคอร์สออนไลน์ก็ได้ เลือกธุรกิจที่น่าสนใจให้เหมาะกับตัวเองอย่างไร แต่ละคนมีความถนัดแต่ละด้านแตกต่างกันไป แต่มีปัจจัย 4 ข้อที่จะตอบได้ว่าธุรกิจที่กำลังคิดอยู่นั้น เหมาะกับเราหรือไม่ ใครที่มองหาธุรกิจที่น่าสนใจ ลงทุนน้อย ให้ดูแบบที่ไม่ต้องมีหน้าร้าน ไม่ต้องสต๊อกของเยอะ แต่ทุนน้อยไม่ได้แปลว่าเสี่ยงน้อย เพราะเวลาและแรงที่ใส่ไปก็เป็นต้นทุนเหมือนกัน แต่ถ้ายังเลือกไม่ถูก ว่าจะขายอาหาร ทำแบรนด์ของตัวเอง ซื้อแฟรนไชส์ หรือเปิดร้านออนไลน์ ลองอ่านไอเดียเริ่มธุรกิจ 4 แบบจาก OfficeMate อาจจุดไฟให้คุณกล้าเริ่มธุรกิจแรกของตนเอง 3 เรื่องโครงสร้างธุรกิจที่ควรวางแผนตั้งแต่วันแรก (หมายเหตุ: ข้อมูลนี้จัดทำขึ้นเพื่อให้ความรู้เบื้องต้น ควรตรวจสอบระเบียบใบอนุญาตกับหน่วยงานที่เกี่ยวข้อง และปรึกษาผู้ทำบัญชีเพื่อการวางแผนภาษีที่ถูกต้อง) สรุป – เลือกธุรกิจที่น่าสนใจได้แล้ว เริ่มต้นอย่างไรให้ไม่สะดุด การเริ่มต้นธุรกิจในปี 2570 ไม่ได้ขึ้นอยู่กับไอเดียเพียงอย่างเดียว แต่ขึ้นอยู่กับการบริหารจัดการที่เป็นระบบตั้งแต่วันแรก หลายคนมักพลาดตรงที่เริ่มขายทันทีโดยไม่ได้คำนวณต้นทุน หรือไม่เข้าใจโครงสร้างธุรกิจของตนเอง การเริ่มต้นที่ดีจึงไม่ใช่แค่การลุยทำการตลาด แต่คือการเตรียมพร้อมทั้งโครงสร้างต้นทุน วินัยทางบัญชี และการเลือกใช้เครื่องมือทุ่นแรงที่ถูกต้องตั้งแต่วันแรก เพื่อให้คุณมองเห็นทิศทางกระแสเงินสดที่ชัดเจน และมีเวลาโฟกัสกับการพัฒนาธุรกิจได้อย่างมั่นใจ จดรายรับรายจ่ายของธุรกิจแรกด้วย PEAK พอเริ่มมีออเดอร์ งานที่ตามมาคือออกเอกสารให้ลูกค้าและเก็บรายรับรายจ่ายให้ครบ PEAK โปรแกรมบัญชีออนไลน์ ช่วยออกใบเสนอราคาและใบเสร็จรับเงิน และเชื่อมต่อข้อมูลร้านค้าออนไลน์เพื่อลงบัญชีโดยไม่ต้องคีย์ซ้ำ – ทดลองใช้ PEAK ฟรี 30 วัน นอกจากนี้ ด้วยความร่วมมือระหว่าง PEAK x OfficeMate ให้คุณเลือกช้อปอุปกรณ์สำนักงาน, อุปกรณ์ไอที หรือเฟอร์นิเจอร์ ได้ครบวงจร ไม่ว่าจะเป็นโต๊ะทำงาน, เก้าอี้สุขภาพ หรือสินค้าเพื่อธุรกิจอื่นๆ ก็สั่งสะดวกผ่านระบบ OFM พร้อมรับใบกำกับภาษีที่ถูกต้องเพื่อนำมาบันทึกรายจ่ายในระบบ PEAK ได้ทันที ช่วยให้การบริหารจัดการเอกสารเป็นเรื่องง่ายและรวดเร็ว ติดตาม OfficeMate ได้ที่ช่องทาง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
29 Oct 2026

PEAK Account

18 min

กองทุนเงินทดแทน 2570 อัตราเงินสมทบใหม่ลดเท่าไร นายจ้างต้องรู้

นายจ้างหลายคนเคยสงสัยว่าเงินสมทบกองทุนเงินทดแทนที่จ่ายอยู่ทุกปี ปีนี้ต้องจ่ายเท่าเดิมหรือเปล่า โดยเฉพาะเจ้าของกิจการ SME ที่ต้องบริหารต้นทุนให้คุ้มทุกบาท ข่าวดีคือ ตั้งแต่เดือนมกราคม 2570 เป็นต้นไป ภาครัฐปรับลดอัตราเงินสมทบกองทุนเงินทดแทนลง พร้อมเพิ่มส่วนลดค่าประสบการณ์ (Experience Rate) จากเดิมสูงสุด 50% เป็น 70% ซึ่งหมายความว่ากิจการที่ดูแลความปลอดภัยดี จะประหยัดต้นทุนได้มากขึ้นกว่าเดิม บทความนี้จะพาไปดูตั้งแต่กองทุนเงินทดแทนคืออะไร อัตราใหม่เป็นเท่าไร วิธีคำนวณ และสิ่งที่นายจ้างต้องเตรียมตัว กองทุนเงินทดแทน คืออะไร กองทุนเงินทดแทนคือกองทุนที่จัดตั้งขึ้นตามพระราชบัญญัติเงินทดแทน พ.ศ. 2537 เพื่อคุ้มครองลูกจ้างที่ประสบอันตราย เจ็บป่วย ทุพพลภาพ หรือเสียชีวิตจากการทำงาน โดยนายจ้างเป็นฝ่ายจ่ายเงินสมทบเข้ากองทุนฝ่ายเดียว ลูกจ้างไม่ต้องจ่าย กองทุนนี้อยู่ภายใต้การดูแลของสำนักงานประกันสังคม (สปส.) และทำหน้าที่จ่ายเงินทดแทนให้ลูกจ้างเมื่อเกิดเหตุจากการทำงาน ไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าทดแทนรายได้ที่ขาดหาย หรือค่าทำศพ กองทุนเงินทดแทน กับ กองทุนประกันสังคม ต่างกันอย่างไร หลายคนสับสนระหว่างสองกองทุนนี้ สรุปสั้น ๆ คือ กองทุนเงินทดแทนคุ้มครองเฉพาะกรณีที่เกิดจากการทำงาน ส่วนกองทุนประกันสังคมคุ้มครองกรณีทั่วไปนอกเหนือจากงาน รายการ กองทุนเงินทดแทน กองทุนประกันสังคม ผู้จ่ายเงินสมทบ นายจ้างฝ่ายเดียว นายจ้าง ลูกจ้าง และรัฐร่วมกัน คุ้มครองกรณี เจ็บป่วย บาดเจ็บ หรือเสียชีวิตจากการทำงาน เจ็บป่วยทั่วไป คลอดบุตร ว่างงาน ชราภาพ กฎหมาย พ.ร.บ.เงินทดแทน พ.ศ. 2537 พ.ร.บ.ประกันสังคม พ.ศ. 2533 เมื่อลูกจ้างบาดเจ็บจากการทำงาน ให้ใช้สิทธิกองทุนเงินทดแทนก่อน ส่วนเจ็บป่วยจากสาเหตุอื่นให้ใช้สิทธิประกันสังคม กิจการแบบไหนมีหน้าที่ต้องจ่ายเงินสมทบ นายจ้างที่มีลูกจ้างตั้งแต่ 1 คนขึ้นไป มีหน้าที่ขึ้นทะเบียนกองทุนเงินทดแทนภายใน 30 วันนับจากวันที่มีลูกจ้าง และจ่ายเงินสมทบเป็นรายปี โดยอัตราเงินสมทบจะแตกต่างกันตามประเภทกิจการ เพราะแต่ละอุตสาหกรรมมีความเสี่ยงต่อการเกิดอุบัติเหตุไม่เท่ากัน ตัวอย่างเช่น กิจการประเภทสำนักงาน จะจ่ายในอัตราที่ต่ำกว่ากิจการประเภทก่อสร้างหรือเหมืองแร่ เพราะความเสี่ยงต่ำกว่า อัตราเงินสมทบกองทุนเงินทดแทน ปี 2570 ปรับลดลงเท่าไร สำนักงานประกันสังคมประกาศปรับลดอัตราเงินสมทบกองทุนเงินทดแทน มีผลตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป โดยปรับลดในกลุ่มกิจการจำนวน 452 รหัสกิจการ จากทั้งหมด 1,091 รหัส ช่วยลดต้นทุนให้นายจ้างกว่า 344,521 แห่ง (ประมาณ 75% ของนายจ้างทั้งหมด) รวมกว่า 1,700 ล้านบาทต่อปี ทั้งนี้ไม่มีนายจ้างรายใดที่ต้องจ่ายเงินสมทบเพิ่มขึ้นจากการปรับโครงสร้างนี้ เปรียบเทียบอัตราเงินสมทบเดิม vs อัตราใหม่ปี 2570 ประเภทกิจการ อัตราเดิม (ต่อค่าจ้าง) อัตราใหม่ปี 2570 ลดลง สำนักงาน ธนาคาร ค้าปลีก 0.2% [อัตราใหม่] [x%] โรงงานอุตสาหกรรมทั่วไป 0.4% – 0.7% [อัตราใหม่] [x%] ก่อสร้าง 0.7% – 1.0% [อัตราใหม่] [x%] หมายเหตุ: ตารางนี้เป็นตัวอย่างเบื้องต้น อัตราจริงแบ่งตามรหัสประเภทกิจการ สามารถตรวจสอบอัตราของกิจการตัวเองได้ที่ระบบ WCF Platform ของ สปส. ทำไมภาครัฐจึงปรับลดอัตราเงินสมทบในปีนี้ สปส. ปรับลดอัตราเงินสมทบให้ตรงกับระดับความเสี่ยงในปัจจุบันของแต่ละประเภทกิจการ เมื่อสถิติการเกิดอุบัติเหตุในภาพรวมลดลง อัตราเงินสมทบก็ถูกปรับลดตาม นอกจากนี้ยังเป็นมาตรการลดภาระต้นทุนให้ภาคธุรกิจ โดยเฉพาะ SME โดยไม่กระทบต่อสิทธิประโยชน์ของลูกจ้าง ลูกจ้างยังคงได้รับความคุ้มครองค่ารักษาพยาบาลและเงินทดแทนเต็ม 100% ตามกฎหมายเดิม อัตราค่าประสบการณ์ (Experience Rate) คืออะไร อัตราค่าประสบการณ์คือกลไกที่ สปส. ใช้ปรับอัตราเงินสมทบของแต่ละกิจการ ตามประวัติการเกิดอุบัติเหตุจริง ถ้ากิจการมีประวัติความปลอดภัยดี ก็จะได้ส่วนลดจากอัตราฐาน แต่ถ้ามีอุบัติเหตุเกิดขึ้นบ่อย อาจถูกปรับเพิ่มอัตรา พูดง่าย ๆ คือ กิจการที่ดูแลพนักงานดี จ่ายน้อยลง กิจการที่มีอุบัติเหตุบ่อย จ่ายมากขึ้น เงื่อนไขการได้รับส่วนลดค่าประสบการณ์ สปส. ใช้ อัตราส่วนการสูญเสีย (Loss Ratio) เป็นตัววัดหลัก คำนวณจากสถิติการเกิดอุบัติเหตุหรือการยื่นขอเบิกเงินทดแทนในสถานประกอบการนั้น ๆ เทียบกับเงินสมทบที่จ่ายเข้ามา ถ้ากิจการมี Loss Ratio ต่ำ (อุบัติเหตุน้อย เบิกเงินทดแทนน้อย) จะได้รับส่วนลดจากอัตราฐาน แต่ถ้า Loss Ratio สูง อาจถูกปรับเพิ่มอัตราจากฐานได้เช่นกัน เงื่อนไขการได้รับส่วนลดค่าประสบการณ์ (ส่งเงินสมทบครบ 4 ปีขึ้นไป) ในช่วง 4 ปีแรก นายจ้างจะจ่ายเงินสมทบในอัตราเงินสมทบหลัก ตามระดับความเสี่ยงของประเภทกิจการ ซึ่งอยู่ระหว่าง 0.2% ถึง 1.0% ของค่าจ้าง ตั้งแต่ปีที่ 5 เป็นต้นไป สปส. จะนำอัตราส่วนการสูญเสีย (Loss Ratio) มาคำนวณปรับอัตราเพิ่มขึ้นหรือลดลงจากอัตราฐาน กิจการที่เพิ่งจดทะเบียนใหม่จะยังไม่ได้รับส่วนลดนี้ ต้องจ่ายตามอัตราหลักจนครบ 4 ปีก่อน ดังนั้น ยิ่งดูแลความปลอดภัยตั้งแต่เนิ่น ๆ ยิ่งมีโอกาสได้ส่วนลดสูงเมื่อครบกำหนด ส่วนลดใหม่สูงสุด 70% ใครได้ประโยชน์บ้าง การปรับปรุงในปี 2570 เพิ่มเพดานส่วนลดค่าประสบการณ์จากเดิมสูงสุด 50% เป็น 70% ของอัตราเงินสมทบฐาน สำหรับสถานประกอบการที่มีสถิติอุบัติเหตุหรือเจ็บป่วยจากการทำงานต่ำ กิจการที่ได้ประโยชน์มากที่สุดคือกิจการที่ สำหรับ SME ที่มีพนักงาน 10-50 คน ส่วนลดนี้อาจช่วยประหยัดต้นทุนได้หลักพันถึงหลักหมื่นบาทต่อปี ขึ้นอยู่กับประเภทกิจการและจำนวนพนักงาน วิธีตรวจสอบอัตราค่าประสบการณ์ประจำปีของกิจการ นายจ้างสามารถตรวจสอบอัตราค่าประสบการณ์ของกิจการตัวเองได้ผ่านช่องทางต่อไปนี้ เงินสมทบกองทุนเงินทดแทน มีวิธีคำนวณอย่างไร เงินสมทบกองทุนเงินทดแทนคำนวณจากค่าจ้างรวมของลูกจ้างทุกคนในรอบปี คูณด้วยอัตราเงินสมทบของประเภทกิจการนั้น สูตร: เงินสมทบ = ค่าจ้างรวมทั้งปี x อัตราเงินสมทบ (%) ทั้งนี้ ค่าจ้างที่ใช้คำนวณมีเพดานสูงสุดที่ 240,000 บาทต่อคนต่อปี (เฉลี่ยเดือนละ 20,000 บาท) ถ้าลูกจ้างคนใดได้เงินเดือนมากกว่า 20,000 บาท ก็คำนวณที่ 20,000 บาทเป็นเพดาน ตัวอย่างการคำนวณเงินสมทบตามอัตราใหม่ปี 2570 สมมติบริษัท ก จำกัด (ชื่อสมมุติ) เป็นกิจการประเภทสำนักงาน มีพนักงาน 10 คน เงินเดือนคนละ 18,000 บาท ถ้าบริษัทนี้ส่งเงินสมทบมาครบ 4 ปี และมีประวัติความปลอดภัยดี อาจได้รับส่วนลดค่าประสบการณ์สูงสุด 70% ทำให้จ่ายจริงเหลือเพียง 4,320 x 30% = 1,296 บาทต่อปี นายจ้างต้องเตรียมตัวอย่างไร เมื่ออัตราเงินสมทบเปลี่ยน เมื่ออัตราเงินสมทบปรับเปลี่ยน นายจ้างควรดำเนินการดังนี้ แบบฟอร์มและขั้นตอนที่เกี่ยวข้อง (กท.20ก, กท.25ค, กท.26ก) แบบฟอร์มที่นายจ้างต้องรู้จักมี 3 แบบหลัก วิธีบันทึกบัญชีเงินสมทบกองทุนเงินทดแทนสำหรับ SME เงินสมทบกองทุนเงินทดแทนถือเป็นค่าใช้จ่ายในการดำเนินงานของกิจการ และนำมาหักเป็นค่าใช้จ่ายทางภาษีได้ วิธีบันทึกบัญชีทำได้ดังนี้ เมื่อจ่ายเงินสมทบ ให้บันทึก สำหรับกิจการที่ใช้โปรแกรมบัญชีออนไลน์ PEAK สามารถบันทึกรายจ่ายประเภทนี้ผ่านระบบ PEAK Payroll ได้ โดยระบบจะจัดหมวดหมู่ค่าใช้จ่ายให้อัตโนมัติ ช่วยลดข้อผิดพลาดและประหยัดเวลาในการจัดทำงบการเงิน สิทธิประโยชน์ที่ลูกจ้างได้รับจากกองทุนเงินทดแทน มีอะไรบ้าง แม้นายจ้างเป็นฝ่ายจ่ายเงินสมทบ แต่สิทธิประโยชน์จะตกอยู่กับลูกจ้างเมื่อประสบเหตุจากการทำงาน สิทธิหลัก ได้แก่ สรุป อัตราเงินสมทบลดลง นายจ้างควรเช็คสิทธิ์ทุกต้นปี การปรับลดอัตราเงินสมทบกองทุนเงินทดแทนปี 2570 เป็นข่าวดีสำหรับนายจ้าง SME สิ่งที่ควรทำตอนนี้คือ จัดการบัญชีเงินเดือนและเงินสมทบให้ง่ายขึ้นด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยจัดการรายจ่ายเงินเดือน เงินสมทบประกันสังคม และกองทุนเงินทดแทนได้ครบในที่เดียว พร้อมออกรายงานการเงินอัตโนมัติ ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อย เกี่ยวกับกองทุนเงินทดแทน กองทุนเงินทดแทนต้องจ่ายเมื่อไร นายจ้างต้องจ่ายเงินสมทบเป็นรายปี โดยงวดแรก จ่ายภายใน 30 วันนับจากวันที่มีลูกจ้าง งวดต่อ ๆ ไป จ่ายภายในเดือนมกราคมของทุกปี ถ้าจ่ายล่าช้าจะต้องเสียเงินเพิ่มตามที่กฎหมายกำหนด ลูกจ้างเจ็บจากการทำงาน ต้องแจ้งภายในกี่วัน นายจ้างต้องแจ้งการประสบอันตรายของลูกจ้างต่อ สปส. ภายใน 15 วันนับจากวันที่ทราบเหตุ โดยใช้แบบ กท.16 กิจการใหม่ยังไม่ครบ 4 ปี จะได้ส่วนลดค่าประสบการณ์ไหม ยังไม่ได้ กิจการที่ส่งเงินสมทบไม่ครบตามระยะเวลาที่กำหนดจะจ่ายตามอัตราฐานของประเภทกิจการนั้น ๆ ไปก่อน เมื่อครบกำหนดแล้ว สปส. จะพิจารณาปรับอัตราตามประวัติความปลอดภัยของกิจการ เงินสมทบกองทุนเงินทดแทน นำไปลดหย่อนภาษีได้ไหม เงินสมทบกองทุนเงินทดแทนถือเป็นค่าใช้จ่ายในการดำเนินงาน สามารถนำมาหักเป็นค่าใช้จ่ายทางภาษีเงินได้นิติบุคคลได้ตามจริง ไม่ใช่การลดหย่อน แต่เป็นค่าใช้จ่ายที่หักได้ในการคำนวณกำไรสุทธิ หมายเหตุ: ข้อมูลอัตราเงินสมทบในบทความนี้อ้างอิงจากประกาศกระทรวงแรงงาน ณ วันที่เผยแพร่ ควรตรวจสอบข้อมูลล่าสุดกับสำนักงานประกันสังคมก่อนนำไปใช้อ้างอิง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
อ่านบทความเพิ่มเติม

การใช้โปรแกรม

ความรู้และข้อมูลเกี่ยวกับการใช้งาน PEAK

อ่านบทความเพิ่มเติม
อ่านบทความเพิ่มเติม

ข่าวสาร

อัปเดตข่าวประชาสัมพันธ์ โปรโมชั่น และเรื่องต่างๆ ที่น่าสนใจ

อ่านบทความเพิ่มเติม

30 Oct 2026

PEAK Account

6 min

PEAK ร่วมงาน FAST LANE GROWTH SUMMIT 2026

ภายในงานสัมมนา FAST LANE GROWTH SUMMIT 2026 ซึ่งจัดขึ้นโดยความร่วมมือระหว่าง LH Bank และ Mission To The Moon เมื่อวันที่ 28 ตุลาคม 2569 คุณภีม เพชรเกตุ ประธานเจ้าหน้าที่บริหารและผู้ก่อตั้ง PEAK Account ได้ร่วมขึ้นเวทีแบ่งปันวิสัยทัศน์ในหัวข้อ “The Infrastructure Behind Smart SMEs” เพื่อชี้ให้เห็นถึงความสำคัญของการนำเทคโนโลยีมาปรับใช้ในระบบโครงสร้างพื้นฐานของงานหลังบ้านสำหรับธุรกิจยุคใหม่ ปัญหาคลาสสิกของ SME เมื่อธุรกิจเจอภาวะขายดีแต่หลังบ้านพัง คุณภีมได้ชี้ให้เห็นถึงปัญหาสำคัญที่ผู้ประกอบการ SME ไทยมักต้องเผชิญ นั่นคือภาวะ “ขายดีแต่หลังบ้านพัง” เมื่อยอดขายและจำนวนธุรกรรมเติบโตอย่างก้าวกระโดด แต่กระบวนการทำงานด้านเอกสารและบัญชีแบบดั้งเดิมกลับไม่สามารถรองรับปริมาณงานที่เพิ่มขึ้นตามความเติบโตขององค์กรได้ ผลกระทบที่ตามมาจากการที่ระบบหลังบ้านไม่พร้อม คือความจำเป็นที่ต้องเพิ่มจำนวนบุคลากรเพื่อจัดการเอกสาร นำไปสู่ต้นทุนการดำเนินงานที่พุ่งสูงขึ้นอย่างต่อเนื่อง ทั้งยังเพิ่มความเสี่ยงที่จะเกิดความผิดพลาดจากการทำงานของมนุษย์ (Human Error) จนในที่สุด งานหลังบ้านที่เคยเป็นเพียงส่วนสนับสนุนได้กลายมาเป็นคอขวดที่ฉุดรั้งการเติบโตของทั้งองค์กร พลิกเกมธุรกิจด้วย Micro-Automation เริ่มต้นง่าย เห็นผลจริง แนวคิด Micro-Automation หรือการนำระบบอัตโนมัติขนาดเล็กมาปรับใช้ในจุดที่เกิดการทำงานซ้ำซ้อน จึงเป็นคำตอบสำคัญที่ช่วยให้องค์กรทุกขนาดสามารถเริ่มต้นทรานส์ฟอร์มได้ทันที โดยไม่จำเป็นต้องลงทุนด้วยงบประมาณมหาศาล ตัวอย่างการใช้งานจริงที่เห็นภาพชัดเจน คือฟังก์ชันการค้นหาชื่อและที่อยู่คู่ค้าอัตโนมัติด้วยเลขประจำตัวผู้เสียภาษี 13 หลักในโปรแกรมบัญชี PEAK ซึ่งเชื่อมต่อและดึงข้อมูลจากกรมสรรพากรโดยตรง ช่วยตัดภาระของพนักงานในการพิมพ์ชื่อและที่อยู่บริษัทด้วยตนเอง แม้จะดูเป็นขั้นตอนเล็กๆ แต่เมื่อคำนวณจากปริมาณเอกสารที่หมุนเวียนในระบบ PEAK มากกว่า 7 ล้านใบต่อเดือน การลดขั้นตอนเพียงจุดนี้จุดเดียว สามารถช่วยขจัดความผิดพลาดในการออกเอกสาร ลดการทำงานซ้ำซ้อน ประหยัดทั้งเวลา และลดต้นทุนการดำเนินงานของธุรกิจได้อย่างมหาศาล บริการตรวจเช็กสุขภาพหลังบ้าน Back-Office Health Check เพื่อ SME ไทย นอกจากการบรรยายวิสัยทัศน์แล้ว ภายในงานยังมีการเปิดพื้นที่ให้คำปรึกษาด้านการวางระบบบัญชีดิจิทัลและการตรวจเช็กสุขภาพหลังบ้าน (Back-Office Health Check) โดยทีมงานผู้เชี่ยวชาญจาก PEAK แก่ผู้ประกอบการ SME อย่างใกล้ชิด เพื่อร่วมเป็นส่วนหนึ่งในการขับเคลื่อนภาคธุรกิจไทย ให้สามารถเปลี่ยนระบบงานหลังบ้านจากที่เป็นภาระฉุดรั้ง ให้กลายเป็นฐานส่งจรวดที่พร้อมรองรับการเติบโตอย่างมั่นคงและยั่งยืน ภายใต้แนวคิด PEAK, Building SMART Business เปลี่ยนระบบหลังบ้านให้เป็นฐานส่งจรวดสู่ SMART Business การเติบโตของธุรกิจ SME อย่างยั่งยืนไม่ได้ขึ้นอยู่กับยอดขายเพียงอย่างเดียว แต่ต้องอาศัยโครงสร้างพื้นฐานของงานหลังบ้านที่แข็งแกร่งและมีประสิทธิภาพ การนำแนวคิด Micro-Automation มาปรับใช้กับงานเอกสารและบัญชี จะช่วยปลดล็อกภาระงานซ้ำซ้อน ลดต้นทุน และป้องกันข้อผิดพลาด เพื่อให้ธุรกิจพร้อมทะยานสู่การเติบโตได้อย่างเต็มศักยภาพ เริ่มต้นวางรากฐานระบบบัญชีดิจิทัลและลดขั้นตอนเอกสารหลังบ้านตั้งแต่วันนี้ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
12 Oct 2026

PEAK Account

5 min

PEAK ผนึกกำลังตลาดหลักทรัพย์ฯ ยกระดับวิสาหกิจเพื่อสังคม

เมื่อวันที่ 8 ตุลาคม 2569 ณ ตลาดหลักทรัพย์แห่งประเทศไทย ได้มีการจัดงานแถลงข่าว “โครงการส่งเสริมโอกาสทางธุรกิจ SE ด้วยระบบจัดการบัญชี” ซึ่งเป็นการผนึกกำลังระหว่าง ตลาดหลักทรัพย์แห่งประเทศไทย สำนักงานส่งเสริมวิสาหกิจเพื่อสังคม (สวส.) และพันธมิตรผู้ให้บริการระบบบัญชีออนไลน์ PEAK Account โครงการนี้จัดขึ้นเพื่อสนับสนุนให้ผู้ประกอบการเพื่อสังคม (SE) เข้าถึงระบบบัญชีออนไลน์ที่ได้มาตรฐาน พร้อมพัฒนาทักษะด้านบัญชี การเงิน และภาษีอย่างเป็นระบบ นายภีม เพชรเกตุ ประธานเจ้าหน้าที่บริหารและผู้ก่อตั้งโปรแกรมบัญชีออนไลน์ PEAK ได้กล่าวถึงวิสัยทัศน์ภายในงานว่า “การเติบโตอย่างยั่งยืนไม่ได้วัดกันที่กำไรเพียงอย่างเดียว PEAK เราเอาความเชี่ยวชาญด้านบัญชีและเทคโนโลยี AI เข้ามาจัดการงานหลังบ้าน เพื่อปลดล็อกให้ผู้ประกอบการ SE ได้เอาเวลาและพลังงานไปโฟกัสการสร้าง Impact ให้กับสังคมได้อย่างเต็มที่” ในฐานะ Tech Company สัญชาติไทย PEAK เล็งเห็นเสมอว่าวิสาหกิจเพื่อสังคมคือกำลังสำคัญในการขับเคลื่อนประเทศ และมุ่งมั่นที่จะนำเทคโนโลยีมาเป็นเครื่องมือช่วยให้ SE สามารถเดินหน้าต่อได้ด้วยตัวเอง ทั้งนี้ เพื่อช่วยแก้ปัญหาความซับซ้อนของงานหลังบ้าน PEAK ได้นำเสนอกระบวนการเพื่อยกระดับธุรกิจ SE ให้ทำงานได้ง่ายและเป็นระบบมากขึ้น ผ่านแนวคิด 3 ขั้นตอนหลัก (CCC) ได้แก่: สำหรับการสนับสนุนในโครงการนี้ PEAK มุ่งเน้นการแชร์ความรู้ในการวางระบบบัญชีที่ดี พร้อมทั้งมอบเครื่องมือสนับสนุนผ่านส่วนลดโปรแกรม PEAK ให้กับผู้ประกอบการ SE ที่เข้าร่วมโครงการ โดยผู้ประกอบการที่สนใจสามารถศึกษาเงื่อนไขการใช้งานและดูรายละเอียดแพ็กเกจเพิ่มเติมได้ที่ นอกจากนี้ ภายในงาน PEAK ยังได้จัดกิจกรรมเวิร์กชอปโดยเจ้าหน้าที่ผู้เชี่ยวชาญ เพื่อให้ผู้ประกอบการ SE ได้ยกระดับความรู้และการใช้งานระบบบัญชี ท่ามกลางบรรยากาศที่เต็มเปี่ยมไปด้วยความมุ่งมั่นที่จะพัฒนาธุรกิจและชุมชนอย่างยั่งยืน PEAK, Building SMART Business ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
อ่านบทความเพิ่มเติม