ความรู้ภาษี

ทั้งหมด

บัญชี

ภาษี

ธุรกิจ

การใช้งานโปรแกรม

ข่าวสาร

6 พ.ย. 2026

PEAK Account

16 min

ลดค่า GP แพลตฟอร์มออนไลน์ เริ่ม 1 ธ.ค. 69 ผู้ขายต้องรู้อะไรบ้าง

ถ้าคุณขายของบน Shopee, Lazada หรือ TikTok Shop คงเคยรู้สึกว่าค่า GP ที่แพลตฟอร์มเรียกเก็บ กินเข้าไปในกำไรไม่น้อย ยิ่งช่วงที่ผ่านมาหลายแพลตฟอร์มปรับค่าธรรมเนียมขึ้น ก็ยิ่งทำให้ผู้ขายรายย่อมหลายคนรู้สึกกดดัน ข่าวดีคือ กระทรวงพาณิชย์สั่งให้ 3 แพลตฟอร์มรายใหญ่ตรึงค่า GP ไว้ที่อัตราเดิมของปี 2569 ห้ามปรับขึ้นเป็นเวลา 6 เดือน ตั้งแต่วันที่ 1 ธันวาคม 2569 ถึง 31 พฤษภาคม 2570 คาดว่าช่วยผู้ค้าไทยลดภาระต้นทุนรวมกว่า 1,930 ล้านบาท บทความนี้สรุปรายละเอียดมาตรการทั้งหมด พร้อมอธิบายว่าค่า GP คือค่าอะไร คำนวณอย่างไร และต้องจัดการเรื่องภาษีกับบัญชีอย่างไรให้ถูกต้อง มาตรการตรึงค่า GP 3 แพลตฟอร์ม – สรุปสิ่งที่ผู้ขายออนไลน์ต้องรู้ กระทรวงพาณิชย์ร่วมกับกรมพัฒนาธุรกิจการค้า (DBD) เจรจากับ Shopee, Lazada และ TikTok Shop ให้ห้ามปรับขึ้นค่าธรรมเนียม GP ในปี 2570 โดยให้ใช้อัตราเดิม ณ วันที่ 1 มกราคม 2569 ต่อไปอีก 6 เดือน ตั้งแต่วันที่ 1 ธันวาคม 2569 ถึง 31 พฤษภาคม 2570 ซึ่งหมายความว่าแพลตฟอร์มจะยังไม่ขึ้นค่า GP ในช่วงนี้ ใครได้สิทธิ์เข้าร่วมมาตรการ ผู้ขายที่ต้องมีจดทะเบียนพาณิชย์อิเล็กทรอนิกส์และมีรายได้ไม่เกินเพดานที่กำหนด โดยมีเงื่อนไข ดังนี้ รวมผู้ที่คาดว่าจะได้รับประโยชน์ทั้งสิ้น 1.2 ล้านราย ผู้ขายที่มีสิทธิ์เข้าร่วมแล้วจะได้รับแจ้งเตือนจากแพลตฟอร์มโดยตรง ให้กดรับสิทธิ์ผ่าน Notification ในบัญชีผู้ขายได้ตั้งแต่วันที่ 1 พฤศจิกายน 2569 อัตราค่า GP ที่ตรึงไว้ – แต่ละแพลตฟอร์มเท่าไร แพลตฟอร์ม ค่า GP ที่เคยจะปรับขึ้น ค่า GP ที่ตรึงไว้ (อัตราปี 2569) Shopee 8.03% – 19.26% 8.03% – 13.91% TikTok Shop 13.38% – 21.94% 11.24% – 17.66% Lazada 9.00% – 17.50% 7.50% – 11.60% อัตราค่า GP จะแตกต่างกันตามหมวดสินค้า โดยมาตรการนี้ครอบคลุมสินค้าทุกหมวดหมู่ ยกเว้นหมวดสินค้าอิเล็กทรอนิกส์ ผู้ขายสามารถตรวจสอบอัตราของตัวเองได้ใน Seller Centre ของแต่ละแพลตฟอร์ม คาดว่ามาตรการนี้จะช่วยลดต้นทุนรวมให้ผู้ค้าไทยราว 1,930 ล้านบาท ตลอดระยะเวลา 6 เดือน (ข้อมูลจากไทยพีบีเอส) ทั้ง 3 แพลตฟอร์มใช้ระยะเวลาเดียวกันคือ 1 ธ.ค. 2569 – 31 พ.ค. 2570 เงื่อนไขคือต้องจดทะเบียนพาณิชย์อิเล็กทรอนิกส์และมีรายได้ไม่เกินเพดานที่กำหนด สำหรับผู้ขายบน Shopee ที่อยากดูรายละเอียดค่าธรรมเนียม Shopee แบบเจาะลึกทุกรายการ สามารถอ่านเพิ่มเติมได้ที่บทความแยกทนับจาก รายรับ (ยอดขายก่อนหักต้นทุนและค่าใช้จ่าย) ไม่ใช่กำไร ร้านที่ขายได้ 2 ล้านบาทแต่กำไรแค่ 2 แสนบาท ก็ถือว่าเกินเกณฑ์แล้ว ค่า GP คืออะไร ค่า GP ย่อมาจาก Gross Profit หรือที่เรียกกันว่าส่วนแบ่งกำไรที่แพลตฟอร์มออนไลน์เรียกเก็บจากผู้ขาย เมื่อมีการขายสินค้าผ่านแพลตฟอร์ม ผู้ขายจะถูกหักค่า GP เป็นเปอร์เซ็นต์จากราคาขาย ค่า GP เป็นค่าตอบแทนที่แพลตฟอร์มเรียกเก็บเพื่อแลกกับบริการต่าง ๆ เช่น การแสดงสินค้าบนหน้าเว็บ ระบบชำระเงิน การจัดส่ง และการโฆษณา ค่า GP กับ VAT ต่างกันอย่างไร ค่า GP คือค่าธรรมเนียมของแพลตฟอร์ม ส่วน VAT คือภาษีมูลค่าเพิ่มที่รัฐเรียกเก็บจากการซื้อขายสินค้าและบริการ ทั้งสองอย่างเป็นคนละส่วนกัน ค่า GP ที่แพลตฟอร์มเรียกเก็บจะมี VAT รวมอยู่ด้วย ตัวอย่างเช่น ถ้าค่า GP คือ 10% บนยอดขาย 1,000 บาท ค่า GP จะเท่ากับ 100 บาท แต่ในใบแจ้งยอดจากแพลตฟอร์ม จะแยกเป็นค่าบริการ 93.46 บาท และ VAT 7% อีก 6.54 บาท สถานการณ์ ต้องจด VAT หรือไม่ รายรับทั้งปี 1,500,000 บาท ไม่บังคับ แต่ขอจดโดยสมัครใจได้ รายรับทั้งปี 1,800,000 บาทพอดี ไม่บังคับ เพราะยังไม่ “เกิน” เกณฑ์ รายรับทั้งปี 1,900,000 บาท ต้องจดภายใน 30 วันนับจากวันที่ยอดสะสมเกิน 1.8 ล้านบาท เพิ่งเปิดกิจการ คาดว่ารายรับจะเกินเกณฑ์ จดก่อนเริ่มประกอบกิจการได้ ทำกิจการที่ได้รับยกเว้น VAT รายรับ 3,000,000 บาท ไม่ต้องจด (บางประเภทขอจดเลือกเสียภาษีได้) วิธีคำนวณค่า GP – สูตรและตัวอย่างจริง สูตรคำนวณค่า GP = ราคาขายสินค้า x อัตราค่า GP (%) ตัวอย่างเช่น ร้าน A ขายเสื้อผ้าบน Shopee ราคา 500 บาท อัตราค่า GP หมวดเสื้อผ้าคือ 10% ค่า GP ที่ถูกหัก = 500 x 10% = 50 บาท เงินที่ร้านได้รับจริง = 500 – 50 = 450 บาท ถ้าร้านเดียวกันขายของบน Lazada ด้วยอัตรา GP 7.50% จะถูกหักค่า GP เพียง 37.50 บาท ได้รับเงิน 462.50 บาท ดังนั้นการเปรียบเทียบอัตราค่า GP ของแต่ละแพลตฟอร์มจึงช่วยให้ผู้ขายวางแผนต้นทุนได้ดีขึ้น สิ่งที่ต้องระวังคือ ค่า GP ยังไม่รวมค่าใช้จ่ายอื่น ๆ เช่น ค่าโฆษณาบนแพลตฟอร์ม ค่าจัดส่ง หรือค่าคืนสินค้า ผู้ขายควรรวมค่าใช้จ่ายทั้งหมดก่อนตั้งราคาขาย ไม่ใช่ดูแค่ค่า GP อย่างเดียว ค่าใช้จ่ายเหล่านี้ถือเป็นต้นทุนแฝงที่หลายคนมองข้ามยื่นแบบได้ที่ ภ.พ.30 คืออะไร? สิ่งที่เจ้าของธุรกิจควรรู้ก่อนยื่นภาษี ค่า GP ต้องหัก ณ ที่จ่ายไหม – มุมภาษีที่ผู้ขายต้องรู้ ค่า GP เป็นค่าบริการที่แพลตฟอร์มเรียกเก็บ ดังนั้นในทางภาษี แพลตฟอร์มเป็นผู้ให้บริการ และผู้ขายเป็นผู้จ่ายค่าบริการ ตามหลักหัก ณ ที่จ่าย ผู้จ่ายค่าบริการที่เป็นนิติบุคคลต้องหักภาษี ณ ที่จ่าย 3% จากค่าบริการก่อนจ่ายเงิน แต่ในกรณีค่า GP แพลตฟอร์มจะหักค่า GP จากยอดขายโดยอัตโนมัติก่อนโอนเงินให้ผู้ขาย ซึ่งทำให้ผู้ขายไม่ได้เป็นผู้จ่ายเงินโดยตรง ในทางปฏิบัติ แพลตฟอร์มรายใหญ่อย่าง Shopee, Lazada และ TikTok Shop จะจัดการเรื่องภาษีและออกเอกสารให้ผู้ขายเอง ผู้ขายควรตรวจสอบเอกสารที่ได้รับจากแพลตฟอร์ม เพื่อให้แน่ใจว่ามีหลักฐานครบถ้วนสำหรับการยื่นภาษี ค่า GP เป็นค่าใช้จ่ายประเภทไหน ค่า GP จัดเป็นค่าบริการ หรือค่าใช้จ่ายในการขายในทางบัญชี ผู้ขายสามารถนำค่า GP มาหักเป็นค่าใช้จ่ายทางภาษีได้ ทำให้กำไรสุทธิที่ต้องเสียภาษีลดลง ใบกำกับภาษีค่า GP ถ้าผู้ขายจดทะเบียน VAT ค่า GP ที่แพลตฟอร์มเรียกเก็บจะมี VAT รวมอยู่ด้วย ผู้ขายสามารถนำภาษีซื้อจากค่า GP มาหักกับภาษีขายได้ แต่ต้องมีใบกำกับภาษีที่ถูกต้องจากแพลตฟอร์ม ผู้ขายควรตรวจสอบว่าแพลตฟอร์มออกใบกำกับภาษีให้ครบทุกเดือน และเก็บไว้เป็นหลักฐานสำหรับการยื่นภาษี วิธีบันทึกบัญชีค่า GP – ร้านค้าออนไลน์ต้องทำอย่างไร การบันทึกบัญชีค่า GP ไม่ได้ยากอย่างที่คิด หลักคือต้องแยกระหว่างรายได้จากการขายกับค่าใช้จ่ายที่ถูกหักเป็นค่า GP ให้ชัดเจน ตัวอย่างเช่น ร้านค้าขายสินค้า 1,000 บาทบน Shopee ค่า GP 10% (100 บาท) จะบันทึกบัญชีดังนี้ ตอนขายสินค้า: รายการ เดบิต เครดิต ลูกหนี้การค้า (Shopee) 1,000 – รายได้จากการขาย – 1,000 ตอนแพลตฟอร์มโอนเงินให้: รายการ เดบิต เครดิต เงินฝากธนาคาร 900 – ค่าบริการแพลตฟอร์ม (ค่า GP) 100 – ลูกหนี้การค้า (Shopee) – 1,000 การบันทึกบัญชีแบบนี้จะทำให้เห็นชัดเจนว่ารายได้จริง ๆ เท่าไร และค่า GP ที่ถูกหักไปเท่าไร ซึ่งช่วยให้ผู้ขายวิเคราะห์กำไรขั้นต้นและกำไรสุทธิได้ถูกต้อง และจัดทำงบกำไรขาดทุนได้ครบถ้วน วิธีตั้งราคาให้มีกำไร แม้หักค่า GP ผู้ขายหลายคนตั้งราคาสินค้าโดยลืมคิดค่า GP ทำให้กำไรหายไปโดยไม่รู้ตัว วิธีคิดง่าย ๆ คือ สูตรตั้งราคาขาย = ต้นทุนสินค้า รวมค่าใช้จ่ายทั้งหมด หารด้วย (1 – อัตราค่า GP) ตัวอย่างเช่น ต้นทุนสินค้ารวมค่าจัดส่ง 300 บาท ขายบน Shopee ค่า GP 10% และต้องการกำไร 30% ต้นทุนรวมกำไรที่ต้องการ = 300 + (300 x 30%) = 390 บาท ราคาขายที่ควรตั้ง = 390 หาร (1 – 0.10) = 433.33 บาท (ปัดเป็น 435 บาท) เมื่อถูกหักค่า GP 10% (43.50 บาท) จะเหลือเงิน 391.50 บาท ซึ่งยังได้กำไรตามเป้า สำหรับสูตรตั้งราคาขายแบบละเอียดรวมค่าใช้จ่ายทุกรายการ สามารถอ่านเพิ่มเติมได้ที่บทความแยกวส่งออกสินค้าทั้งหมดไปต่างประเทศ ภาษีขายเป็น 0 บาท โรงงานจึงขอคืนภาษีซื้อ 70,000 บาทได้ทั้งจำนวน ต่างจากร้านขายผักสดที่ได้รับยกเว้น ซึ่งจ่าย VAT ตอนซื้อถุงหรือตู้แช่ไปเท่าไรก็ขอคืนไม่ได้ สรุป – ค่า GP ยังไม่ขึ้น แต่ต้องจัดการบัญชีให้ถูกต้อง มาตรการตรึงค่า GP จากกระทรวงพาณิชย์ช่วยให้ผู้ขายออนไลน์ไม่ต้องแบกรับต้นทุนที่เพิ่มขึ้นในช่วง 6 เดือนนี้ สิ่งที่ต้องทำตอนนี้คือ แม้ค่า GP จะยังไม่ขึ้นในช่วงนี้ แต่ผู้ขายยังต้องจัดการบัญชีให้เป็นระบบ เพื่อให้รู้ว่ากำไรจริง ๆ ของแต่ละแพลตฟอร์มเป็นเท่าไร จัดการค่า GP ให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ผู้ขายออนไลน์บันทึกรายรับ-รายจ่าย ค่า GP และค่าธรรมเนียมแพลตฟอร์มต่าง ๆ ได้ในที่เดียว พร้อมออกรายงานกำไรขาดทุนอัตโนมัติ ทำให้เห็นภาพรวมธุรกิจได้ชัดเจน ทดลองใช้ PEAK ฟรี 30 วัน คำถามที่พบบ่อย เกี่ยวกับค่า GP แพลตฟอร์มออนไลน์ ค่า GP ในห้างต่างจากค่า GP แพลตฟอร์มออนไลน์อย่างไร ค่า GP ในห้างสรรพสินค้าเป็นส่วนแบ่งกำไรที่ห้างเรียกเก็บจากร้านค้าเช่าพื้นที่ โดยทั่วไปอยู่ที่ 20-40% ขึ้นอยู่กับทำเลและประเภทสินค้า ขณะที่ค่า GP แพลตฟอร์มออนไลน์มักอยู่ที่ 5-20% ซึ่งต่ำกว่า เพราะไม่มีต้นทุนพื้นที่ทางกายภาพ ผู้ขายที่ไม่ได้จดทะเบียนพาณิชย์ จะได้สิทธิ์ลดค่า GP ไหม ไม่ได้ มาตรการนี้กำหนดให้ผู้ขายต้องจดทะเบียนพาณิชย์อิเล็กทรอนิกส์กับ DBD ก่อน จึงจะรับสิทธิ์ลดค่า GP ได้ การจดทะเบียนพาณิชย์อิเล็กทรอนิกส์สามารถทำได้ฟรีผ่านเว็บไซต์ DBD หรือที่สำนักงานพาณิชย์จังหวัด หลังมาตรการหมดอายุ (มิ.ย. 2570) ค่า GP จะกลับเป็นเท่าไร มาตรการนี้มีระยะเวลา 6 เดือน (1 ธ.ค. 2569 – 31 พ.ค. 2570) หลังจากหมดอายุ ค่า GP จะกลับไปใช้อัตราก่อนมาตรการ ผู้ขายควรวางแผนต้นทุนไว้ล่วงหน้า และติดตามข่าวว่ารัฐบาลจะต่ออายุมาตรการหรือไม่ ค่า GP สามารถนำไปลดหย่อนภาษีได้ไหม ค่า GP เป็นค่าใช้จ่ายที่เกิดจากการดำเนินธุรกิจ จึงนำไปหักเป็นค่าใช้จ่ายในการคำนวณภาษีเงินได้นิติบุคคล หรือภาษีเงินได้บุคคลธรรมดาได้ตามปกติ แต่ต้องมีเอกสารหลักฐานจากแพลตฟอร์มเก็บไว้ให้ครบถ้วน ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก

6 พ.ย. 2026

PEAK Account

46 min

ภาษีมูลค่าเพิ่ม (VAT) คืออะไร วิธีคิด เอกสาร และใครบ้างที่ต้องจดทะเบียน

ภาษีมูลค่าเพิ่ม (VAT) คืออะไร และมีความสำคัญอย่างไร ภาษีมูลค่าเพิ่ม (Value Added Tax หรือ VAT) คือภาษีทางอ้อมที่เก็บจาก “มูลค่าที่เพิ่มขึ้น” ในแต่ละทอดของการขายสินค้าหรือให้บริการ ตั้งแต่ผู้ผลิต ผู้ค้าส่ง ผู้ค้าปลีก ไปจนถึงผู้บริโภค คนที่แบกภาระภาษีจริงคือผู้บริโภคคนสุดท้าย ส่วนผู้ประกอบการทำหน้าที่เหมือน “ตัวกลาง” ที่เก็บภาษีจากลูกค้า แล้วนำส่งกรมสรรพากรหลังหักภาษีที่ตัวเองจ่ายไปตอนซื้อของออกแล้ว ตามประมวลรัษฎากร มาตรา 80 อัตราภาษีมูลค่าเพิ่มตามกฎหมายคือ 10% แต่รัฐบาลออกพระราชกฤษฎีกาลดอัตราต่อเนื่องมาหลายปี ฉบับล่าสุดคือ พระราชกฤษฎีกา (ฉบับที่ 807) พ.ศ. 2569 ที่ให้คงอัตรารวมไว้ที่ 7% (ภาษีมูลค่าเพิ่ม 6.3% บวกภาษีท้องถิ่นอีก 0.7%) ไปจนถึงวันที่ 30 กันยายน 2570 สำหรับเจ้าของธุรกิจ VAT สำคัญกว่าที่หลายคนคิด เพราะกระทบทั้ง 3 เรื่องหลักของกิจการ ได้แก่ ใครบ้างที่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม จดทะเบียนภาษีมูลค่าเพิ่ม คือ การแจ้งต่อกรมสรรพากรเพื่อเข้าสู่ระบบ VAT อย่างเป็นทางการ ซึ่งผู้ที่ถูกบังคับให้จดคือผู้ประกอบการที่ขายสินค้าหรือให้บริการเป็นปกติธุระในประเทศไทย และมีรายรับเกิน 1.8 ล้านบาทต่อปี ไม่ว่าจะเป็นบุคคลธรรมดา ห้างหุ้นส่วน หรือบริษัท ถ้าจะอธิบายให้สั้นที่สุด จด VAT คือ การที่ธุรกิจได้รับ “ใบทะเบียนภาษีมูลค่าเพิ่ม” (แบบ ภ.พ.20) ซึ่งทำให้มีทั้งสิทธิและหน้าที่ในการเรียกเก็บ VAT จากลูกค้า ออกใบกำกับภาษี และยื่นแบบแสดงรายการภาษีทุกเดือน กลุ่มที่เกี่ยวข้องกับการจดทะเบียนแบ่งได้ดังนี้ จุดที่คนเข้าใจผิดบ่อยมากคือ เกณฑ์ 1.8 ล้านบาทนับจาก รายรับ (ยอดขายก่อนหักต้นทุนและค่าใช้จ่าย) ไม่ใช่กำไร ร้านที่ขายได้ 2 ล้านบาทแต่กำไรแค่ 2 แสนบาท ก็ถือว่าเกินเกณฑ์แล้ว รายได้เท่าไหร่ถึงต้องจดทะเบียนภาษีมูลค่าเพิ่ม ต้องจดเมื่อรายรับจากการขายสินค้าหรือให้บริการ เกิน 1,800,000 บาทต่อปี และต้องยื่นคำขอภายใน 30 วันนับแต่วันที่รายรับเกินเกณฑ์ ตามมาตรา 85/1 แห่งประมวลรัษฎากร ส่วนคนที่รู้อยู่แล้วว่ากิจการจะมีรายรับเกินเกณฑ์ ก็ยื่นจดก่อนเริ่มประกอบกิจการได้เลย คำว่า “เกิน” สำคัญมาก ถ้ารายรับทั้งปีเท่ากับ 1,800,000 บาทพอดี ยังถือเป็นกิจการขนาดย่อมที่ไม่ถูกบังคับให้จด ตัวอย่าง: คุณมิ้นท์เปิดร้านเสื้อผ้าตั้งแต่ต้นปี ยอดขายสะสมถึงสิ้นเดือนกรกฎาคมอยู่ที่ 1,700,000 บาท พอวันที่ 18 สิงหาคม ยอดขายสะสมขยับขึ้นเป็น 1,812,000 บาท วันที่ 18 สิงหาคมจึงเป็น “วันที่รายรับเกินเกณฑ์” คุณมิ้นท์ต้องยื่นคำขอจดทะเบียนภายใน 30 วันนับจากวันนั้น  ตารางด้านล่างสรุปสถานการณ์ที่พบบ่อย เพื่อให้เช็กได้เร็วว่าธุรกิจของเราเข้าข่ายหรือยัง สถานการณ์ ต้องจด VAT หรือไม่ รายรับทั้งปี 1,500,000 บาท ไม่บังคับ แต่ขอจดโดยสมัครใจได้ รายรับทั้งปี 1,800,000 บาทพอดี ไม่บังคับ เพราะยังไม่ “เกิน” เกณฑ์ รายรับทั้งปี 1,900,000 บาท ต้องจดภายใน 30 วันนับจากวันที่ยอดสะสมเกิน 1.8 ล้านบาท เพิ่งเปิดกิจการ คาดว่ารายรับจะเกินเกณฑ์ จดก่อนเริ่มประกอบกิจการได้ ทำกิจการที่ได้รับยกเว้น VAT รายรับ 3,000,000 บาท ไม่ต้องจด (บางประเภทขอจดเลือกเสียภาษีได้) วิธีคิดภาษีมูลค่าเพิ่ม 7% พร้อมตัวอย่าง หลักคิดง่ายที่สุดคือ นำราคาสินค้าหรือบริการ ก่อน VAT คูณด้วย 7% แต่ถ้าราคาที่ติดไว้ รวม VAT แล้ว ให้คูณด้วย 7/107 เพื่อแยก VAT ออกมา ตัวอย่าง: ร้านขายรองเท้าตั้งราคาป้ายคู่ละ 1,070 บาท (รวม VAT แล้ว) VAT ที่อยู่ในราคานี้คือ 1,070 × 7/107 = 70 บาท ส่วนราคาสินค้าก่อน VAT คือ 1,000 บาท สูตรคำนวณภาษีขาย หัก ภาษีซื้อ ทำอย่างไร ภาษีที่ผู้ประกอบการต้องนำส่งในแต่ละเดือนคำนวณจากสูตรนี้ ภาษีที่ต้องชำระ = ภาษีขาย − ภาษีซื้อ ถ้าผลลัพธ์เป็นบวก ต้องชำระส่วนต่างให้กรมสรรพากร แต่ถ้าเดือนไหนภาษีซื้อมากกว่าภาษีขาย ส่วนที่เกินขอคืนเป็นเงินสดได้ หรือจะเก็บไว้เป็นเครดิตหักกับภาษีเดือนถัดไปก็ได้ ตัวอย่าง: บริษัท สมาร์ทเทค จำกัด ขายอุปกรณ์ไอที เดือนตุลาคมซื้อโน้ตบุ๊กเข้าร้าน 500,000 บาท และขายออกไป 700,000 บาท (ทั้งสองยอดยังไม่รวม VAT) รายการ มูลค่าก่อน VAT (บาท) VAT 7% (บาท) ขายสินค้าให้ลูกค้า (ภาษีขาย) 700,000 49,000 ซื้อสินค้าเข้าร้าน (ภาษีซื้อ) 500,000 35,000 ภาษีที่ต้องชำระเดือนนี้ – 14,000 สังเกตว่าบริษัทจ่ายภาษีเฉพาะส่วนที่ “เพิ่มมูลค่า” คือกำไรขั้นต้น 200,000 บาท × 7% = 14,000 บาท ซึ่งเป็นที่มาของคำว่า “มูลค่าเพิ่ม” นั่นเอง อ่านรายละเอียดเพิ่มเติมเรื่องการคำนวณและการยื่นแบบได้ที่ ภ.พ.30 คืออะไร? สิ่งที่เจ้าของธุรกิจควรรู้ก่อนยื่นภาษี ภาษีซื้อต้องห้ามที่ไม่สามารถนำมาใช้เครดิตภาษีได้ (Non-deductible Input Tax) มีอะไรบ้าง ภาษีซื้อต้องห้าม คือ VAT ที่เราจ่ายไปจริง แต่กฎหมายไม่อนุญาตให้นำมาหักออกจากภาษีขาย ตามมาตรา 82/5 แห่งประมวลรัษฎากร และประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) รายการที่พบบ่อยมีดังนี้ ประเภทภาษีซื้อต้องห้าม ตัวอย่างที่เจอบ่อย ไม่มีใบกำกับภาษี หรือพิสูจน์ไม่ได้ว่าได้จ่ายไปจริง ซื้อของแล้วได้แค่บิลเงินสดธรรมดา ใบกำกับภาษีมีข้อความไม่ครบหรือผิดในสาระสำคัญ ชื่อ ที่อยู่ หรือเลขประจำตัวผู้เสียภาษีของผู้ซื้อผิด ภาษีซื้อที่ไม่เกี่ยวกับการประกอบกิจการ ซื้อของใช้ส่วนตัวแต่ออกใบกำกับในนามบริษัท ภาษีซื้อที่เกี่ยวกับการรับรอง ค่าอาหารเลี้ยงลูกค้า ของขวัญปีใหม่ ใบกำกับภาษีที่ออกโดยผู้ไม่มีสิทธิออก ผู้ขายยังไม่ได้จด VAT แต่ออกใบกำกับภาษีมาให้ ภาษีซื้อเกี่ยวกับรถยนต์นั่งไม่เกิน 10 ที่นั่ง ซื้อ เช่าซื้อ หรือเช่ารถเก๋ง รวมถึงค่าน้ำมันและค่าซ่อม (ยกเว้นธุรกิจขายหรือให้เช่ารถโดยตรง) ใบกำกับภาษีอย่างย่อ ใบเสร็จจากเครื่อง POS ที่ไม่มีชื่อ-ที่อยู่ผู้ซื้อ ภาษีซื้อของกิจการที่ได้รับยกเว้น VAT ซื้ออุปกรณ์มาใช้กับธุรกิจห้องเช่า เคสที่เจอบ่อยในธุรกิจครอบครัวคือ เจ้าของซื้อโทรศัพท์หรือเครื่องใช้ไฟฟ้าเข้าบ้าน แล้วขอใบกำกับภาษีในนามบริษัทเพื่อหวังเครดิต VAT แบบนี้เข้าข่ายภาษีซื้อที่ไม่เกี่ยวกับกิจการ ถ้าถูกตรวจพบต้องคืนภาษีพร้อมเบี้ยปรับ ภาษีซื้อต้องห้ามบางรายการยังนำไปถือเป็นรายจ่ายตอนคำนวณภาษีเงินได้ได้ แต่บางรายการก็ไม่ได้ ควรตรวจกับนักบัญชีเป็นรายกรณี ดูรายละเอียดเพิ่มเติมได้ที่ ภาษีซื้อต้องห้าม คืออะไร มีอะไรบ้าง พร้อมวิธีบันทึกบัญชี ธุรกิจประเภทไหนได้รับการยกเว้นไม่ต้องจดภาษีมูลค่าเพิ่ม ธุรกิจที่ไม่ต้องจดภาษีมูลค่าเพิ่มมี 2 กลุ่ม กลุ่มแรกคือกิจการขนาดย่อมที่รายรับไม่เกิน 1.8 ล้านบาทต่อปี ส่วนกลุ่มที่สองคือกิจการที่ประมวลรัษฎากร (หลัก ๆ คือมาตรา 81) ยกเว้นไว้ตามลักษณะของกิจการ ซึ่งไม่ต้องจดไม่ว่ารายรับจะสูงแค่ไหน ตัวอย่างกิจการที่ได้รับยกเว้น เช่น ข้อควรจำคือ กิจการที่ได้รับยกเว้นจะเรียกเก็บ VAT จากลูกค้าไม่ได้ ออกใบกำกับภาษีไม่ได้ และขอคืนภาษีซื้อที่จ่ายไปก็ไม่ได้ VAT ที่จ่ายตอนซื้อของจึงกลายเป็นต้นทุนของกิจการไปโดยปริยาย อ่านรายการกิจการที่ได้รับยกเว้นแบบละเอียดได้ที่ กิจการไหนได้รับการยกเว้นภาษีมูลค่าเพิ่ม (VAT) ตามกฎหมาย ความแตกต่างระหว่างธุรกิจที่ได้รับการยกเว้น VAT กับธุรกิจที่เสีย VAT 0% คืออะไร สองคำนี้ฟังดูคล้ายกันเพราะลูกค้าไม่ต้องจ่าย VAT เหมือนกัน แต่ในทางภาษีต่างกันมาก ธุรกิจที่ ได้รับยกเว้น อยู่นอกระบบ VAT ทั้งหมด ขณะที่ธุรกิจที่ เสีย VAT 0% (อัตราร้อยละศูนย์ตามมาตรา 80/1) ยังอยู่ในระบบ เพียงแต่คิดภาษีขายเป็นศูนย์ ประเด็น ได้รับยกเว้น VAT เสีย VAT อัตรา 0% ต้องจดทะเบียน VAT หรือไม่ ไม่ต้อง ต้องจด เรียกเก็บ VAT จากลูกค้า ไม่ได้ เก็บในอัตรา 0% ออกใบกำกับภาษี ไม่ได้ ต้องออก ยื่นแบบ ภ.พ.30 ทุกเดือน ไม่ต้อง ต้องยื่น ขอคืนภาษีซื้อ ไม่ได้ ภาษีซื้อกลายเป็นต้นทุน ได้ ขอคืนเป็นเงินสดหรือเครดิตเดือนถัดไป ตัวอย่างกิจการ ขายผักสด โรงเรียน ห้องเช่า ส่งออกสินค้า บริการที่ทำในไทยแต่ใช้ในต่างประเทศ ขนส่งระหว่างประเทศทางอากาศหรือทางเรือ ตัวอย่าง: โรงงานแปรรูปอาหารแห่งหนึ่งซื้อวัตถุดิบและบรรจุภัณฑ์ 1,000,000 บาท จ่าย VAT ไป 70,000 บาท แล้วส่งออกสินค้าทั้งหมดไปต่างประเทศ ภาษีขายเป็น 0 บาท โรงงานจึงขอคืนภาษีซื้อ 70,000 บาทได้ทั้งจำนวน ต่างจากร้านขายผักสดที่ได้รับยกเว้น ซึ่งจ่าย VAT ตอนซื้อถุงหรือตู้แช่ไปเท่าไรก็ขอคืนไม่ได้ ถ้าค้าขายออนไลน์ต้องจดทะเบียนภาษีมูลค่าเพิ่มหรือเปล่า ต้องจด ถ้ารายรับรวมเกิน 1.8 ล้านบาทต่อปี เพราะกฎหมายไม่ได้แยกว่าขายหน้าร้านหรือขายออนไลน์ ร้านค้าบนแพลตฟอร์ม Social Commerce หรือเว็บไซต์ของตัวเอง ใช้เกณฑ์เดียวกันทั้งหมด ประเด็นที่แม่ค้าออนไลน์พลาดบ่อยคือการดูยอดขายแยกทีละช่องทาง ทั้งที่ต้องนำรายรับจากทุกช่องทางของกิจการมารวมกัน และต้องนับยอดขายเต็ม ไม่ใช่ยอดที่เหลือหลังแพลตฟอร์มหักค่าธรรมเนียม ตัวอย่าง: ร้านน้ำหอมของคุณเจนขายผ่าน Shopee เดือนละ 90,000 บาท TikTok Shop เดือนละ 40,000 บาท และ LINE อีกเดือนละ 30,000 บาท ดูทีละช่องทางเหมือนยอดไม่สูง แต่รวมกันแล้วเดือนละ 160,000 บาท หรือปีละ 1,920,000 บาท ซึ่งเกินเกณฑ์แล้ว ปัจจุบันกรมสรรพากรเห็นข้อมูลร้านค้าออนไลน์ชัดขึ้นมาก เพราะแพลตฟอร์มออนไลน์ที่จดทะเบียนในไทยและมีรายได้เกิน 1,000 ล้านบาทต่อรอบบัญชี ต้องส่งข้อมูลรายได้ของร้านค้าให้กรมสรรพากร โดยเริ่มตั้งแต่รอบบัญชีที่เริ่มวันที่ 1 มกราคม 2567 และต้องส่งภายใน 150 วันนับจากวันสุดท้ายของรอบบัญชี อีกช่องทางหนึ่งคือกฎหมาย e-Payment ที่ให้สถาบันการเงินรายงานข้อมูลบัญชีที่มีการรับเงินตั้งแต่ 3,000 ครั้งต่อปี หรือตั้งแต่ 400 ครั้งและยอดรวมตั้งแต่ 2 ล้านบาทต่อปี การปล่อยให้ยอดขายเกินเกณฑ์โดยไม่จดทะเบียนจึงเสี่ยงกว่าที่เคยเป็นมาก จดทะเบียนภาษีมูลค่าเพิ่มใช้เอกสารอะไรบ้าง เอกสารหลักคือแบบคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.01) หลักฐานที่ตั้งสถานประกอบการ แผนที่และภาพถ่ายสถานประกอบการ และสำเนาบัตรประชาชนของผู้ประกอบการหรือผู้มีอำนาจลงนาม โดยนิติบุคคลต้องแนบหนังสือรับรองการจดทะเบียนเพิ่มเติม รายการทั้งหมดตามรายการเอกสารที่ใช้จดทะเบียนภาษีมูลค่าเพิ่มของกรมสรรพากร สรุปได้ดังนี้ เอกสาร บุคคลธรรมดา นิติบุคคล แบบคำขอจดทะเบียน ภ.พ.01 (3 ฉบับ) ต้องใช้ ต้องใช้ สำเนาบัตรประชาชนและทะเบียนบ้าน ของผู้ประกอบการ ของผู้มีอำนาจลงนาม หลักฐานที่ตั้งสถานประกอบการ เช่น ทะเบียนบ้าน เอกสารสิทธิ์ หรือสัญญาเช่าที่ติดอากรแสตมป์ ต้องใช้ ต้องใช้ แผนที่ตั้งสถานประกอบการโดยสังเขป พร้อมภาพถ่าย ต้องใช้ ต้องใช้ สำเนาใบทะเบียนพาณิชย์ – ต้องใช้ สำเนาหนังสือรับรองการจดทะเบียนห้างหุ้นส่วนหรือบริษัท พร้อมวัตถุประสงค์ – ต้องใช้ หนังสือยินยอมให้ใช้สถานที่ และสำเนาเอกสารของเจ้าของสถานที่ (กรณีเช่าหรือใช้สถานที่ของผู้อื่น) ต้องใช้ ต้องใช้ หนังสือมอบอำนาจติดอากรแสตมป์ และสำเนาบัตรของผู้มอบ-ผู้รับมอบ (กรณีมอบอำนาจ) ต้องใช้ ต้องใช้ เคล็ดลับจากหน้างานคือ ภาพถ่ายสถานประกอบการควรเห็นป้ายชื่อกิจการและเลขที่ตั้งชัดเจน โดยเฉพาะธุรกิจที่ใช้บ้านเป็นสำนักงาน เพราะเจ้าหน้าที่อาจมาตรวจสถานที่จริงก่อนอนุมัติ ถ้าไม่พบร่องรอยการประกอบกิจการ การพิจารณาอาจล่าช้าออกไป จดทะเบียนภาษีมูลค่าเพิ่มออนไลน์ทำอย่างไร ผู้ประกอบการยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มผ่านเว็บไซต์กรมสรรพากร (www.rd.go.th) ได้โดยไม่มีค่าธรรมเนียม หรือจะยื่นแบบกระดาษที่สำนักงานสรรพากรพื้นที่สาขาที่สถานประกอบการตั้งอยู่ก็ได้ ตามข้อมูลวิธีการจดทะเบียนภาษีมูลค่าเพิ่มของกรมสรรพากร ขั้นตอนโดยรวมของการจดทะเบียนออนไลน์มีดังนี้ ตามคู่มือการจดทะเบียนภาษีมูลค่าเพิ่ม กระบวนการทั้งหมดใช้เวลาประมาณ 27 วัน สำหรับคนที่กำลังจดทะเบียนตั้งบริษัทใหม่ ยังเลือกยื่นคำขอจด VAT ไปพร้อมกันผ่านกรมพัฒนาธุรกิจการค้าได้ด้วย ช่วยลดการเดินเรื่องหลายหน่วยงาน หลังจดทะเบียน VAT แล้ว ผู้ประกอบการต้องทำอะไรบ้าง หลังได้ ภ.พ.20 ผู้ประกอบการมีหน้าที่หลัก 3 เรื่อง คือ ออกใบกำกับภาษีทุกครั้งที่ขาย จัดทำรายงานภาษีซื้อ-ภาษีขาย และยื่นแบบ ภ.พ.30 ทุกเดือน พร้อมเก็บเอกสารทั้งหมดไว้ไม่น้อยกว่า 5 ปี ต้องออกใบกำกับภาษีอย่างไร ใบกำกับภาษี (Tax Invoice) คือเอกสารที่ผู้ขายออกให้ผู้ซื้อเพื่อยืนยันว่าได้เรียกเก็บ VAT ไปเท่าไร ตามมาตรา 86 ต้องออกทุกครั้งที่ขายสินค้าหรือให้บริการ และต้องออก “ทันที” ที่ความรับผิดในการเสียภาษีเกิดขึ้น โดยทั่วไปการขายสินค้าจะเกิดเมื่อส่งมอบของ ส่วนการให้บริการจะเกิดเมื่อได้รับชำระเงิน ใบกำกับภาษีเต็มรูปต้องมีรายการตามมาตรา 86/4 ดังนี้ ธุรกิจค้าปลีกที่ขายให้ผู้บริโภคจำนวนมาก เช่น ร้านอาหาร ร้านสะดวกซื้อ ออกใบกำกับภาษีอย่างย่อได้ ส่วนธุรกิจที่อยากลดงานกระดาษ ก็เลือกออกเป็นใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) ตามรูปแบบที่กรมสรรพากรกำหนดได้ ความผิดพลาดที่เจอบ่อยคือลืมใส่เลขประจำตัวผู้เสียภาษีของลูกค้าที่เป็นนิติบุคคล ผลคือลูกค้านำใบกำกับไปขอเครดิตภาษีซื้อไม่ได้ และต้องขอให้เรายกเลิกแล้วออกใบใหม่ ดูตัวอย่างใบกำกับภาษีที่ถูกต้องได้ที่ ใบกำกับภาษีคืออะไร สรุปข้อมูลที่ต้องมีและวิธีออกให้ถูกต้อง ต้องจัดทำรายงานภาษีซื้อและรายงานภาษีขายอย่างไร ตามมาตรา 87 ผู้ประกอบการจดทะเบียนต้องจัดทำรายงานภาษีขาย รายงานภาษีซื้อ และรายงานสินค้าและวัตถุดิบ (สำหรับกิจการที่ขายสินค้า) แยกเป็นรายสถานประกอบการ และต้องลงรายการภายใน 3 วันทำการนับแต่วันที่ขายหรือได้รับสินค้าหรือบริการ รายงาน บันทึกอะไร ใครต้องทำ รายงานภาษีขาย ใบกำกับภาษีทุกใบที่เราออกให้ลูกค้า เรียงตามวันที่และเลขที่ ผู้ประกอบการจดทะเบียนทุกราย รายงานภาษีซื้อ ใบกำกับภาษีที่ได้รับจากผู้ขายและนำมาใช้ขอเครดิต ผู้ประกอบการจดทะเบียนทุกราย รายงานสินค้าและวัตถุดิบ ปริมาณสินค้าและวัตถุดิบรับเข้า-จ่ายออก-คงเหลือ กิจการที่ขายสินค้า รายงานเหล่านี้ต้องเก็บคู่กับใบกำกับภาษีและเอกสารประกอบไม่น้อยกว่า 5 ปี ตามมาตรา 87/3 ในทางปฏิบัติ รายงานคือข้อมูลชุดเดียวกับที่ใช้กรอกแบบ ภ.พ.30 ถ้ารายงานคลาดเคลื่อน แบบที่ยื่นก็ผิดตามไปด้วย ธุรกิจที่บันทึกใบกำกับภาษีเข้าระบบทุกวันแทบไม่มีปัญหาตอนสิ้นเดือน ต่างจากธุรกิจที่เก็บบิลใส่กล่องแล้วค่อยมาไล่ทำทีเดียว การใช้เครื่องมืออย่าง PEAK Tax โปรแกรมจัดการภาษีออนไลน์ที่ช่วยเตรียมข้อมูล สร้างแบบยื่นภาษีแบบต่าง ๆ และนำออกไฟล์ได้สะดวก จึงช่วยลดงานคีย์ซ้ำและลดโอกาสที่ตัวเลขในรายงานกับแบบยื่นจะไม่ตรงกัน ต้องยื่นแบบ ภ.พ.30 ทุกเดือนหรือไม่ ต้องยื่นทุกเดือน แม้เดือนนั้นจะไม่มียอดขายหรือไม่มีภาษีต้องชำระเลยก็ตาม (เรียกกันว่า “ยื่นแบบเปล่า”) ภ.พ.30 คือแบบแสดงรายการภาษีมูลค่าเพิ่มที่สรุปภาษีขายและภาษีซื้อของเดือนนั้น กำหนดยื่นแบบกระดาษคือภายในวันที่ 15 ของเดือนถัดไป ถ้ายื่นทางอินเทอร์เน็ตจะได้เวลาเพิ่มอีก 8 วัน เป็นภายในวันที่ 23 ของเดือนถัดไป ตามประกาศขยายเวลาที่มีผลถึงวันที่ 31 มกราคม 2570 ตัวอย่าง: ร้านรับทำป้ายโฆษณาแห่งหนึ่งปิดร้านช่วงสงกรานต์ทั้งเดือนเมษายน ไม่มีทั้งยอดขายและยอดซื้อ เจ้าของจึงไม่ได้ยื่น ภ.พ.30 เพราะคิดว่าไม่มีภาษีต้องจ่าย ผลคือถูกเรียกค่าปรับฐานไม่ยื่นแบบตามกำหนด ทั้งที่ถ้ายื่นแบบเปล่าผ่านระบบออนไลน์ใช้เวลาไม่กี่นาที เอกสารและแบบฟอร์มที่เกี่ยวข้องกับภาษีมูลค่าเพิ่มมีอะไรบ้าง แบบฟอร์มที่ผู้ประกอบการจะได้ใช้บ่อยมีทั้งแบบที่ใช้ตอนเข้าระบบ ระหว่างประกอบกิจการ และตอนออกจากระบบ ตารางนี้ช่วยให้เห็นภาพรวมในที่เดียว แบบฟอร์ม/เอกสาร ใช้ทำอะไร ใช้เมื่อไร ภ.พ.01 คำขอจดทะเบียนภาษีมูลค่าเพิ่ม ก่อนเริ่มกิจการ หรือภายใน 30 วันหลังรายรับเกินเกณฑ์ ภ.พ.01.1 คำขอแจ้งขอใช้สิทธิจดทะเบียน สำหรับกิจการที่ได้รับยกเว้นแต่ต้องการเลือกเสียภาษี ยื่นพร้อม ภ.พ.01 เมื่อต้องการเข้าระบบ VAT โดยสมัครใจ ภ.พ.20 ใบทะเบียนภาษีมูลค่าเพิ่ม ได้รับเมื่ออนุมัติ ต้องแสดงไว้ที่สถานประกอบการ ภ.พ.30 แบบแสดงรายการภาษีมูลค่าเพิ่มรายเดือน ทุกเดือน ภ.พ.36 แบบนำส่งภาษีแทนผู้ประกอบการต่างประเทศ เมื่อจ่ายค่าบริการให้ผู้ประกอบการต่างประเทศ ภ.พ.09 แบบแจ้งเปลี่ยนแปลงการจดทะเบียน เช่น ย้ายที่ตั้ง เพิ่มสาขา หรือเลิกกิจการ เมื่อข้อมูลกิจการเปลี่ยนแปลง ใบกำกับภาษี หลักฐานการเรียกเก็บ VAT ทุกครั้งที่ขายสินค้าหรือให้บริการ ภ.พ. 30, ภ.พ. 36 และใบกำกับภาษี ต่างกันอย่างไร ทั้งสามอย่างเกี่ยวกับ VAT เหมือนกัน แต่คนละบทบาท ใบกำกับภาษีเป็นหลักฐานของแต่ละรายการซื้อขาย ภ.พ.30 เป็นแบบสรุปภาษีของทั้งเดือน ส่วน ภ.พ.36 เป็นแบบที่ใช้นำส่ง VAT “แทน” ผู้ให้บริการจากต่างประเทศ ภ.พ.30 ผู้ประกอบการจดทะเบียนใช้ยื่นทุกเดือน เพื่อแสดงภาษีขาย ภาษีซื้อ และภาษีที่ต้องชำระหรือขอคืน ภ.พ.36 ใช้เมื่อเราจ่ายค่าบริการให้ผู้ประกอบการในต่างประเทศ ซึ่งให้บริการในต่างประเทศแต่เราใช้ประโยชน์ในไทย เช่น ค่าที่ปรึกษาหรือค่าบริการซอฟต์แวร์จากบริษัทต่างประเทศ ผู้จ่ายเงินต้องนำส่ง VAT 7% แทนภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน (ยื่นออนไลน์ได้ถึงวันที่ 15) หน้าที่นี้ใช้กับผู้จ่ายทุกราย ไม่ว่าจะจด VAT หรือไม่ก็ตาม ผู้ประกอบการที่จด VAT และแจ้งเลขประจำตัวผู้เสียภาษีให้แพลตฟอร์มต่างประเทศ เช่น ผู้ให้บริการโฆษณาออนไลน์ มักจะไม่ถูกเรียกเก็บ VAT บนใบแจ้งหนี้ กรณีนี้ต้องประเมินและนำส่งภาษีเองผ่าน ภ.พ.36 เช่นกัน ตัวอย่าง: บริษัทแห่งหนึ่งจ่ายค่าระบบบริหารลูกค้าให้ผู้ให้บริการในสิงคโปร์เดือนกันยายน 100,000 บาท ต้องยื่น ภ.พ.36 นำส่ง VAT 7,000 บาทภายในวันที่ 7 ตุลาคม (หรือวันที่ 15 ตุลาคมถ้ายื่นออนไลน์) จากนั้นนำใบเสร็จการนำส่งภาษีมาใช้เป็นภาษีซื้อในแบบ ภ.พ.30 ของเดือนที่นำส่งได้ ประเด็น ใบกำกับภาษี ภ.พ.30 ภ.พ.36 หน้าที่ หลักฐานการเก็บ VAT ต่อรายการ สรุปภาษีรายเดือน นำส่ง VAT แทนผู้ประกอบการต่างประเทศ ใครออกหรือยื่น ผู้ขายที่จด VAT ผู้ประกอบการจดทะเบียน ผู้จ่ายค่าบริการ (จดหรือไม่จด VAT ก็ได้) กำหนดเวลา ทันทีที่ความรับผิดเกิดขึ้น วันที่ 15 ของเดือนถัดไป (ออนไลน์วันที่ 23) 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์วันที่ 15) ข้อดีและข้อควรระวังของการจดทะเบียน VAT มีอะไรบ้าง การจด VAT ช่วยให้ธุรกิจดูน่าเชื่อถือและขอคืนภาษีซื้อได้ แต่ก็มาพร้อมภาระเอกสาร การยื่นแบบทุกเดือน และผลกระทบต่อราคาขาย ธุรกิจแต่ละแบบจึงได้ประโยชน์ไม่เท่ากัน ข้อดี ข้อควรระวัง ลูกค้าองค์กรมั่นใจมากขึ้น เพราะนำใบกำกับภาษีไปขอเครดิตภาษีซื้อได้ ลูกค้ารายย่อยรู้สึกว่าราคาแพงขึ้น 7% ถ้าบวก VAT เพิ่มจากราคาเดิม นำภาษีซื้อมาหักภาษีขายได้ ลดต้นทุนแฝง ต้องยื่น ภ.พ.30 ทุกเดือน แม้ไม่มียอดขาย ธุรกิจส่งออกขอคืนภาษีซื้อเป็นเงินสดได้ ภาระงานเอกสารและค่าทำบัญชีเพิ่มขึ้น ระบบเอกสารเป็นมาตรฐาน ใช้ประกอบการขอสินเชื่อได้ดี ต้องนำส่ง VAT แม้ลูกค้าที่ซื้อเงินเชื่อยังไม่จ่ายเงิน แข่งขันในตลาด B2B ได้เต็มที่ ขอถอนทะเบียนได้ยาก ต้องมีรายรับต่ำกว่าเกณฑ์ติดต่อกันไม่น้อยกว่า 3 ปี ธุรกิจที่ขายให้ผู้บริโภคปลายทางเป็นหลักควรวางแผนราคาใหม่ก่อนถึงวันจดทะเบียน ส่วนธุรกิจที่ขายให้บริษัทมักได้ประโยชน์เกือบทันที อ่านผลกระทบในมุมธุรกิจเพิ่มเติมได้ที่ รายได้เกิน 1.8 ล้าน แต่ไม่ได้จด VAT ส่งผลอย่างไรกับธุรกิจ ไม่จด VAT ทั้งที่รายได้เกินเกณฑ์ มีโทษอะไรบ้าง ผู้ที่มีรายรับเกินเกณฑ์แต่ไม่จดทะเบียน ยังต้องรับผิดชอบภาษีมูลค่าเพิ่มตั้งแต่วันที่เกินเกณฑ์ และต้องเจอโทษทั้งทางแพ่งและทางอาญา ตามประมวลรัษฎากร ดังนี้ ประเภทโทษ รายละเอียด ฐานกฎหมาย ภาษีที่ต้องชำระ ภาษีจากยอดขายตั้งแต่วันที่เกินเกณฑ์ ซึ่งเก็บจากลูกค้าย้อนหลังไม่ได้แล้ว ต้องควักจ่ายเอง มาตรา 82 เบี้ยปรับ 2 เท่าของภาษีที่ต้องเสียในแต่ละเดือน หรือ 1,000 บาทต่อเดือน แล้วแต่อย่างใดจะมากกว่า มาตรา 89 (1) เงินเพิ่ม 1.5% ต่อเดือนของภาษีที่ต้องชำระ (ไม่เกินจำนวนภาษี) มาตรา 89/1 โทษอาญา จำคุกไม่เกิน 1 เดือน หรือปรับไม่เกิน 5,000 บาท หรือทั้งจำทั้งปรับ มาตรา 90/2 ถ้ายังไม่ได้จดแต่แอบออกใบกำกับภาษีให้ลูกค้าโดยเจตนาหลีกเลี่ยงภาษี โทษจะหนักขึ้นมาก เพราะถือเป็นการออกใบกำกับภาษีโดยไม่มีสิทธิ ตามมาตรา 90/4 มีโทษจำคุกตั้งแต่ 3 เดือนถึง 7 ปี และปรับตั้งแต่ 2,000 ถึง 200,000 บาท ตัวอย่าง (ตัวเลขประมาณการเพื่อให้เห็นภาพ): ร้านของคุณเจนยอดขายเกินเกณฑ์ตั้งแต่เดือนพฤศจิกายน แล้วขายต่ออีก 4 เดือนโดยไม่จด VAT เดือนละ 160,000 บาท ถ้าคิดภาษีเดือนละ 11,200 บาท (7% ของยอดขาย) ภาษีรวม 4 เดือนคือ 44,800 บาท เบี้ยปรับ 2 เท่าอีก 89,600 บาท ยังไม่รวมเงินเพิ่มรายเดือน รวมแล้วอาจต้องจ่ายเกิน 140,000 บาท ทั้งที่ไม่ได้เก็บ VAT จากลูกค้าเลยสักบาท จดทะเบียนภาษีมูลค่าเพิ่มช้ากว่ากำหนดมีบทลงโทษอย่างไร การจดทะเบียนภาษีมูลค่าเพิ่มช้ากว่า 30 วันนับจากวันที่รายรับเกินเกณฑ์ ถือว่าประกอบกิจการโดยไม่ได้จดทะเบียนในช่วงที่ล่าช้า จึงต้องเสียภาษีของช่วงนั้น พร้อมเบี้ยปรับตามมาตรา 89 (1) (2 เท่าของภาษี หรือ 1,000 บาทต่อเดือน แล้วแต่อย่างใดจะมากกว่า) และเงินเพิ่ม 1.5% ต่อเดือน ข่าวดีคือ […]

27 ต.ค. 2026

PEAK Account

16 min

IMF แนะนำไทยขึ้น VAT 10% สรุปเสียงจากทุกฝ่าย ผลกระทบ SME และวิธีเตรียมตัว

ถ้าคุณเป็นเจ้าของธุรกิจ SME หรือนักบัญชีที่เห็นข่าว VAT 10% แล้วเริ่มกังวลว่าต้นทุนจะเพิ่มขึ้นอีกเท่าไร คุณไม่ได้กังวลคนเดียว เรื่องนี้เป็นประเด็นที่ถูกพูดถึงจากหลายฝ่ายตั้งแต่ระดับสากลอย่าง IMF ไปจนถึงภาคเอกชนไทย บทความนี้สรุปให้ครบว่าใครพูดอะไรบ้าง ผลกระทบต่อ SME จริง ๆ เป็นยังไง และถ้า VAT ขึ้นเป็น 10% จริง ธุรกิจของคุณต้องเตรียมตัวอย่างไร IMF แนะนำไทยขึ้น VAT 10% จากการประชุมที่กรุงเทพ ในการประชุมประจำปี IMF-World Bank 2026 ที่กรุงเทพฯ ระหว่างวันที่ 12-18 ตุลาคม 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ กองทุนการเงินระหว่างประเทศ (IMF) ได้เสนอให้ไทยพิจารณาปรับขึ้นอัตราภาษีมูลค่าเพิ่ม (VAT) กลับไปที่ 10% ตามอัตราจริงในกฎหมาย ข้อเสนอนี้เป็นส่วนหนึ่งของรายงาน Article IV Consultation ซึ่ง IMF จัดทำให้กับประเทศสมาชิกเป็นประจำทุกปี ช่องว่างรายได้รัฐ กับรายจ่ายที่เพิ่มขึ้น เหตุผลหลักที่ IMF แนะนำคือ ไทยกำลังเผชิญกับปัญหา รายได้ภาครัฐไม่เพียงพอกับรายจ่ายที่เพิ่มขึ้น ทั้งจากนโยบายกระตุ้นเศรษฐกิจ สวัสดิการผู้สูงอายุ และโครงสร้างพื้นฐาน สัดส่วนรายได้ภาษีต่อ GDP ของไทยอยู่ที่ประมาณ 14-15% ซึ่งต่ำกว่าค่าเฉลี่ยของประเทศรายได้ปานกลาง-สูง ที่อยู่ราว 20-25% การเพิ่ม VAT จึงเป็นเครื่องมือหนึ่งที่ IMF มองว่าช่วยลดช่องว่างนี้ได้อย่างมีประสิทธิภาพ (ข้อมูลจาก IMF Article IV Consultation) อัตรา VAT ไทย 7% เป็นอัตราพิเศษมาตลอด หลายคนอาจไม่รู้ว่าอัตรา ภาษีมูลค่าเพิ่ม ตาม พ.ร.บ.ภาษีมูลค่าเพิ่ม กำหนดไว้ที่ 10% มาตั้งแต่แรก ตั้งแต่ปี 2535 ที่เริ่มใช้ แต่รัฐบาลได้ออก พ.ร.ฎ. ลดอัตราลงเหลือ 7% เป็นมาตรการชั่วคราว แล้วต่ออายุมาเรื่อย ๆ รวมแล้วมากกว่า 20 ครั้ง พูดง่าย ๆ คือ VAT 7% ที่เราคุ้นเคย ไม่ใช่อัตราถาวร แต่เป็นอัตราที่รัฐบาลลดให้ และต่ออายุทุก 1-2 ปีมาตลอด สรุปเสียงเรื่อง VAT 10% จากทุกฝ่าย ประเด็นการขึ้น VAT 10% ไม่ได้มีแค่ IMF ที่พูดถึง แต่มีหลายฝ่ายแสดงความเห็นทั้งสนับสนุนและกังวล คุณปีเตอร์ บรอยเออร์ (Peter Breuer) หัวหน้าคณะผู้แทน IMF ประจำไทย ในฐานะ IMF Mission Chief for Thailand คุณ Breuer ได้ระบุในงานประชุมสภาผู้ว่าการ IMF-World Bank ที่กรุงเทพฯ ว่า อัตรา VAT 7% ของไทยในปัจจุบันเป็นหนึ่งในอัตราที่ต่ำที่สุดของโลก และไทยควรเพิ่มรายได้ภาครัฐผ่านการปฏิรูปภาษี โดย VAT เป็นหนึ่งในเครื่องมือที่มีประสิทธิภาพสูง เพราะฐานภาษีกว้างและต้นทุนจัดเก็บต่ำ สว. ปิยพัฒน์ สมานคติวัฒน์ เสนอขึ้น VAT 10% แบบค่อยเป็นค่อยไป ในฝั่งสภาไทย สว. ปิยพัฒน์ สมานคติวัฒน์ รองประธานอนุกรรมาธิการปฏิรูปการคลัง (วุฒิสภา) ได้เสนอแผนปรับ VAT จาก 7% เป็น 10% แบบทยอยขึ้นภายใน 3 ปี โดยประเมินว่าจะสร้างรายได้เพิ่มให้รัฐราว 3 แสนล้านบาทต่อปี ข้อเสนอนี้เป็นส่วนหนึ่งของแผนปฏิรูปภาษีทั้งระบบ ไม่ใช่แค่ขึ้น VAT อย่างเดียว แต่รวมถึงการขยายฐานภาษีเงินได้และลดการยกเว้นภาษีที่ไม่จำเป็น กระทรวงการคลัง และ ครม. ยังไม่พร้อมขึ้นตอนนี้ ฝ่ายรัฐบาลมีท่าทีระมัดระวัง ครม. มีมติต่ออายุ พ.ร.ฎ. ลดอัตรา VAT เหลือ 7% ออกไปอีก โดยให้เหตุผลว่ายังไม่ใช่จังหวะที่เหมาะสม เพราะเศรษฐกิจยังฟื้นตัวไม่เต็มที่ และการขึ้น VAT ในช่วงนี้จะกระทบค่าครองชีพของประชาชน ภาคเอกชน กังวลผลกระทบต่อ SME โดยตรง สภาอุตสาหกรรมแห่งประเทศไทย และสภาหอการค้าไทย แสดงความกังวลว่า การขึ้น VAT 3% จะทำให้ต้นทุนสินค้าเพิ่มขึ้นทันที โดยเฉพาะธุรกิจ SME ที่มี margin ต่ำ เช่น ร้านค้าปลีก ร้านอาหาร และธุรกิจบริการ ภาคเอกชนเสนอว่า ถ้าจะขึ้น VAT ต้องมีมาตรการเยียวยาคู่กัน เช่น การยกเว้น VAT สำหรับสินค้าจำเป็น หรือมาตรการช่วย SME ช่วงเปลี่ยนผ่าน World Bank และนักเศรษฐศาสตร์ มองในมุมระยะยาว ไม่ใช่แค่ IMF เท่านั้น ธนาคารโลก (World Bank) ก็เคยแนะนำให้ไทยขยายฐานภาษีเพื่อรองรับสังคมผู้สูงอายุที่กำลังมาถึง รายจ่ายด้านสวัสดิการและสาธารณสุขจะเพิ่มขึ้นอย่างมากในอีก 10-20 ปีข้างหน้า การเพิ่มรายได้ภาครัฐตั้งแต่วันนี้จึงเป็นเรื่องจำเป็น VAT 10% เริ่มเมื่อไหร่ สถานะล่าสุดและ Timeline ณ ตอนนี้ ยังไม่มีกำหนดแน่ชัดว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่เกิดขึ้นจริงคือ สถานะล่าสุด พ.ร.ฎ. ต่ออายุ VAT 7% เมื่อวันที่ 27 กรกฎาคม 2569 ครม. มีมติอนุมัติขยายเวลาลดอัตราภาษีมูลค่าเพิ่มเหลือ 7% ออกไปอีก 1 ปี ตั้งแต่ 1 ตุลาคม 2569 ถึง 30 กันยายน 2570 เพื่อพยุงค่าครองชีพและรักษาเสถียรภาพเศรษฐกิจ (ข้อมูลจาก กรมสรรพากร) ปัจจัยที่จะทำให้ขึ้นจริง หรือเลื่อนออกไปอีก การตัดสินใจขึ้น VAT ขึ้นอยู่กับหลายปัจจัย ทั้งสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง ในอดีตเคยมีการเสนอขึ้น VAT หลายครั้ง แต่สุดท้ายก็ต่ออายุอัตราเดิมมาตลอดกว่า 30 ปี ผลกระทบ VAT 10% ต่อ SME ต้นทุนเพิ่มเท่าไร สำหรับ SME สิ่งที่ต้องเข้าใจคือ VAT ที่เพิ่มขึ้น 3% (จาก 7% เป็น 10%) จะส่งผลกระทบต่อทั้งต้นทุนสินค้าและราคาขาย ตัวอย่างคำนวณ ต้นทุนเพิ่มเท่าไรเมื่อ VAT ขึ้น 3% สมมติร้านค้าออนไลน์ (ชื่อสมมุติ) ขายสินค้าราคา 1,000 บาท รายการ VAT 7% (ปัจจุบัน) VAT 10% (ถ้าขึ้น) ราคาสินค้าก่อน VAT 1,000 บาท 1,000 บาท VAT ที่เรียกเก็บ 70 บาท 100 บาท ราคาขายรวม VAT 1,070 บาท 1,100 บาท ส่วนต่างที่ลูกค้าจ่ายเพิ่ม – 30 บาท ต่อชิ้น ตัวเลข 30 บาทอาจดูไม่มาก แต่ถ้ายอดขาย 10,000 ชิ้นต่อเดือน ลูกค้าจะจ่ายเพิ่ม 300,000 บาทต่อเดือน ซึ่งอาจทำให้ลูกค้าตัดสินใจซื้อน้อยลง หรือหันไปหาทางเลือกที่ถูกกว่า สำหรับธุรกิจที่จดทะเบียนภาษีมูลค่าเพิ่ม แม้จะเรียกเก็บ VAT จากลูกค้าแล้วนำส่งสรรพากร แต่ผลกระทบอยู่ที่ราคาขายที่สูงขึ้นจะกระทบยอดขาย ธุรกิจที่ได้รับผลกระทบมากที่สุด ธุรกิจที่มี margin ต่ำจะรู้สึกมากที่สุด เช่น ร้านค้าปลีก ร้านอาหาร ธุรกิจบริการรายย่อย และฟรีแลนซ์ เพราะการปรับราคาขึ้น 3% อาจทำให้สูญเสียลูกค้า ในขณะที่การรับภาระเองก็กินเข้าไปในกำไร ธุรกิจที่รับผลกระทบน้อยกว่าคือธุรกิจที่มี margin สูง หรือสินค้าที่ไม่มีทางเลือกอื่น (สินค้าจำเป็น) ผลกระทบต่อราคาสินค้าและค่าครองชีพ ในมุมผู้บริโภค VAT ที่เพิ่มขึ้น 3% จะส่งผ่านมาในราคาสินค้าและบริการแทบทุกชนิด ตั้งแต่อาหาร เสื้อผ้า อุปกรณ์อิเล็กทรอนิกส์ ไปจนถึงค่าบริการต่าง ๆ ผู้ประกอบการ SME จึงอยู่ในสถานการณ์ที่ต้องตัดสินใจว่าจะปรับราคาขายขึ้น (เสี่ยงเสียลูกค้า) หรือรับภาระต้นทุนเพิ่มเอง (กำไรลดลง) เปรียบเทียบอัตรา VAT ไทย กับประเทศในอาเซียน เพื่อให้เห็นภาพว่าอัตรา VAT 10% อยู่ตรงไหนเมื่อเทียบกับเพื่อนบ้าน ประเทศ อัตรา VAT/GST ฟิลิปปินส์ 12% อินโดนีเซีย 12% (สินค้าทั่วไปยังใช้ 11%) กัมพูชา 10% เวียดนาม 10% (อัตราทั่วไป) ไทย (ถ้าขึ้น) 10% สิงคโปร์ 9% (GST) มาเลเซีย 8% (Sales Tax) ไทย (ปัจจุบัน) 7% จะเห็นว่าแม้ VAT 10% จะสูงกว่าอัตราปัจจุบัน แต่ยังอยู่ในระดับเดียวกับเพื่อนบ้านอย่างเวียดนามและกัมพูชา และต่ำกว่าฟิลิปปินส์และอินโดนีเซีย SME ต้องเตรียมตัวอย่างไร 5 แนวทางรับมือ VAT 10% แม้ว่า VAT จะยังไม่ขึ้นในตอนนี้ แต่การเตรียมตัวล่วงหน้าจะช่วยให้ธุรกิจปรับตัวได้เร็วกว่าคู่แข่ง 1. ทบทวนโครงสร้างราคาตั้งแต่วันนี้ ลองคำนวณว่าถ้า VAT ขึ้นเป็น 10% กำไรของสินค้าแต่ละตัวจะเปลี่ยนไปเท่าไร เพราะถ้ารอจนวันที่ประกาศขึ้นจริง การปรับราคาอาจทำได้ยากกว่า โดยเฉพาะสินค้าที่ลูกค้าจำราคาได้ดี ลองใช้วิธีคำนวณ VAT ที่ถูกต้องเพื่อวางแผนราคาล่วงหน้า 2. เตรียมระบบบัญชีให้พร้อมรับอัตราใหม่ ระบบออกใบกำกับภาษีและระบบบัญชีต้องสามารถเปลี่ยนอัตรา VAT ได้ทันทีเมื่อมีประกาศ โปรแกรมบัญชีออนไลน์ช่วยให้ทำเรื่องนี้ได้ง่ายกว่าทำด้วยมือ 3. วางแผนกระแสเงินสดรับช่วงเปลี่ยนผ่าน ช่วงเปลี่ยนอัตราภาษี ต้องระวังเรื่องใบกำกับภาษีที่ออกก่อนและหลังวันเปลี่ยน เพราะ VAT ขาเข้า (ซื้อ) และ VAT ขาออก (ขาย) อาจไม่ตรงกัน ทำให้เงินสดหมุนเวียนติดขัดได้ 4. ติดตามข่าวมาตรการเยียวยาจากรัฐ ถ้ารัฐบาลตัดสินใจขึ้น VAT จริง มักจะมีมาตรการเยียวยาควบคู่ เช่น ยกเว้น VAT สำหรับสินค้าจำเป็น หรือสิทธิลดหย่อนพิเศษสำหรับ SME การติดตามข่าวอย่างใกล้ชิดจะช่วยให้ไม่พลาดสิทธิประโยชน์ 5. ใช้เทคโนโลยีช่วยจัดการภาษีอัตโนมัติ การจัดการ VAT ด้วยมือจะยิ่งซับซ้อนขึ้นเมื่ออัตราเปลี่ยน โปรแกรมบัญชีออนไลน์อย่าง PEAK ช่วยคำนวณ VAT, ออกใบกำกับภาษี และยื่นแบบ ภ.พ.30 ได้อัตโนมัติ ลดความเสี่ยงที่จะคำนวณผิดในช่วงเปลี่ยนผ่าน สรุป การเตรียมตัวคือสิ่งที่ SME ทำได้ตั้งแต่วันนี้ ไม่ว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่แน่นอนคือเรื่องนี้จะกลับมาเป็นข่าวอีกแน่นอน เพราะทั้ง IMF, World Bank และภาคการเมืองไทยต่างเห็นตรงกันว่าไทยจำเป็นต้องเพิ่มรายได้ภาครัฐ ส่วนจะขึ้นเมื่อไรขึ้นอยู่กับจังหวะเศรษฐกิจและการเมือง สำหรับ SME การเตรียมตัวล่วงหน้าไม่มีข้อเสีย ทบทวนโครงสร้างราคา เตรียมระบบบัญชีให้พร้อม และใช้เครื่องมือที่ช่วยจัดการภาษีได้อัตโนมัติ PEAK ช่วยจัดการภาษีมูลค่าเพิ่มให้ง่ายขึ้น PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยคำนวณ VAT, ออกใบกำกับภาษี และจัดทำรายงานภาษีได้ครบในที่เดียว ไม่ว่าอัตรา VAT จะเป็น 7% หรือ 10% ก็ปรับได้ทันที ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ VAT 10% VAT 10% คืออะไร ต่างจาก VAT 7% ที่ใช้อยู่ตรงไหน VAT 10% คืออัตราภาษีมูลค่าเพิ่มตามกฎหมายจริง ที่ระบุไว้ใน พ.ร.บ.ภาษีมูลค่าเพิ่ม ส่วน 7% ที่ใช้อยู่ปัจจุบันเป็นอัตราลดพิเศษที่รัฐบาลออก พ.ร.ฎ. ลดให้ชั่วคราว และต่ออายุมาตลอดกว่า 30 ปี อ่านรายละเอียดเพิ่มเติมเรื่องภาษีมูลค่าเพิ่มคืออะไร ขึ้น VAT 10% จะเริ่มเมื่อไร ยังไม่มีกำหนดแน่ชัด ปัจจุบัน ครม. ได้ต่ออายุ พ.ร.ฎ. ลดอัตรา VAT 7% ออกไปอีก การขึ้นจริงขึ้นอยู่กับสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง VAT 10% กระทบ SME อย่างไร VAT ที่เพิ่มขึ้น 3% จะทำให้ต้นทุนสินค้าสูงขึ้น โดยสินค้าราคา 1,000 บาทจะมี VAT เพิ่มจาก 70 บาทเป็น 100 บาท ธุรกิจ SME ต้องตัดสินใจว่าจะปรับราคาขายขึ้น หรือรับภาระต้นทุนเพิ่มเอง ธุรกิจ margin ต่ำจะได้รับผลกระทบมากที่สุด ถ้า VAT ขึ้นเป็น 10% ต้องจดทะเบียนภาษีมูลค่าเพิ่มใหม่หรือไม่ ไม่ต้องจดใหม่ ธุรกิจที่จด VAT อยู่แล้วจะใช้อัตราใหม่อัตโนมัติตามประกาศของกรมสรรพากร เกณฑ์รายได้ 1.8 ล้านบาทต่อปีที่ต้องจด VAT ยังคงเท่าเดิม เว้นแต่รัฐบาลจะประกาศเปลี่ยนแปลง หมายเหตุ: ข้อมูลในบทความนี้รวบรวม ณ วันที่เผยแพร่ นโยบายภาษีอาจเปลี่ยนแปลงได้ ควรตรวจสอบข้อมูลล่าสุดจากกรมสรรพากร ก่อนตัดสินใจทางธุรกิจ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
26 ต.ค. 2026

PEAK Account

17 min

ของขวัญลูกค้า หักภาษีได้ไหม มาดูกฎหมาย VAT และวิธีบันทึกบัญชี

ช่วงปลายปี ฝ่ายบัญชีหลายบริษัทต้องตอบเจ้าของว่ากระเช้าและของขวัญลูกค้าที่ซื้อไปหักภาษีได้แค่ไหน และต้องเก็บเอกสารอะไรไว้ บทความนี้สรุปเงื่อนไขค่ารับรองที่ใช้กับของขวัญ วิธีคิดเพดาน เรื่องภาษีซื้อ และวิธีบันทึกบัญชี ของขวัญลูกค้า หมายถึงอะไร หักภาษีได้ไหม ของขวัญลูกค้า คือ สิ่งของที่กิจการให้ลูกค้าหรือคู่ค้าเพื่อรักษาความสัมพันธ์ทางธุรกิจ เช่น กระเช้าปีใหม่ ปฏิทิน หรือของที่ระลึก ในทางภาษีจัดเป็นค่ารับรอง จึงหักเป็นรายจ่ายได้เมื่อเข้าหลักเกณฑ์ในกฎกระทรวง ฉบับที่ 143 หลักเกณฑ์ปัจจุบันแก้ไขโดยกฎกระทรวง ฉบับที่ 222 (พ.ศ. 2542) ส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้ามตามประมวลรัษฎากรมาตรา 65 ตรี (4) เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ชลบุรีอะไหล่ยนต์ จำกัด (ชื่อสมมุติ) ขายส่งอะไหล่ให้อู่ซ่อมรถ จดภาษีมูลค่าเพิ่มแล้ว รายได้ปี 2569 รวม 25 ล้านบาท ทุนชำระแล้ว 5 ล้านบาท และวางแผนแจกกระเช้าปีใหม่ให้ลูกค้า 40 ราย ของขวัญลูกค้าหักภาษีได้ภายใต้เงื่อนไขอะไรบ้าง หักได้เมื่อครบ 7 เงื่อนไขตามกฎกระทรวง ฉบับที่ 143 และที่แก้ไขโดยฉบับที่ 222 ขาดข้อใดข้อหนึ่ง รายจ่ายส่วนนั้นจะไม่เป็นค่ารับรองที่หักได้ เงื่อนไข รายละเอียด ลักษณะรายจ่าย จำเป็นตามธรรมเนียมทางการค้าทั่วไป และให้เพื่อประโยชน์ของกิจการ ผู้รับ ต้องไม่ใช่ลูกจ้างของกิจการ เว้นแต่ลูกจ้างที่มีหน้าที่เข้าร่วมรับรอง ผู้อนุมัติ กรรมการ หุ้นส่วน ผู้จัดการ หรือผู้ที่ได้รับมอบหมาย ต้องอนุมัติหรือสั่งจ่าย มูลค่าสิ่งของ ไม่เกินคนละ 2,000 บาทในแต่ละคราว เพดานทั้งปี ไม่เกินร้อยละ 0.3 ของยอดรายได้หรือยอดขาย หรือทุนที่ชำระแล้ว ณ วันสุดท้ายของรอบบัญชี แล้วแต่อย่างใดมากกว่า เพดานสูงสุด ไม่เกิน 10 ล้านบาท หลักฐาน มีใบรับหรือหลักฐานของผู้รับเงิน เว้นแต่ผู้รับไม่ต้องออกใบรับตามประมวลรัษฎากร ของที่มูลค่าเกิน 2,000 บาทต่อคนต่อคราวไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ส่วนวิธีบวกกลับให้ตรวจกับผู้ทำบัญชีของกิจการ ตัวอย่าง ชลบุรีอะไหล่ยนต์ตั้งใจให้ไวน์ราคา 3,210 บาทแก่เจ้าของอู่รายใหญ่ 1 ราย ของชิ้นนี้เกิน 2,000 บาท จึงต้องแยกพิจารณาจากกระเช้าที่ให้ลูกค้ารายอื่น เพดานร้อยละ 0.3 คิดอย่างไร คิดจากฐานที่มากกว่าระหว่างยอดรายได้หรือยอดขาย กับทุนที่ชำระแล้ว แล้วคูณร้อยละ 0.3 ยอดนี้เป็นวงเงินรวมของค่ารับรองทั้งปี ทั้งค่าเลี้ยง ค่าที่พัก และของขวัญ ไม่ใช่วงเงินของขวัญอย่างเดียว รายการของชลบุรีอะไหล่ยนต์ การคำนวณ จำนวนเงิน (บาท) เพดานจากยอดรายได้ 25,000,000 × 0.3% 75,000 เพดานจากทุนชำระแล้ว 5,000,000 × 0.3% 15,000 เพดานที่ใช้ (ฐานที่มากกว่า) 75,000 กระเช้าลูกค้า 40 ชุด 40 × 1,605 64,200 เลี้ยงรับรองลูกค้าปีใหม่ 18,000 ค่ารับรองรวม 64,200 + 18,000 82,200 ส่วนที่เกินเพดาน 82,200 − 75,000 7,200 ส่วนเกิน 7,200 บาทยังบันทึกเป็นค่าใช้จ่ายทางบัญชีได้ แต่ต้องบวกกลับตอนคำนวณกำไรสุทธิทางภาษี เหมือนค่าใช้จ่ายต้องห้ามรายการอื่น หลักเกณฑ์ค่ารับรองแบบครบทุกรายการ เช่น ค่าเลี้ยงและค่าที่พัก อ่านต่อได้ที่ค่ารับรอง ภาษีซื้อของขวัญลูกค้า นำมาเครดิตได้ไหม ไม่ได้ ภาษีซื้อที่เกิดจากรายจ่ายเพื่อการรับรอง รวมถึงค่าสิ่งของที่ให้ผู้ได้รับการรับรอง เป็นภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ประกอบประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 17 ข้อ 5 ข่าวดีคือภาษีซื้อต้องห้ามกลุ่มนี้นำไปรวมเป็นรายจ่ายได้ ประมวลรัษฎากรมาตรา 65 ตรี (6 ทวิ) ยกเว้นให้ภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ไม่ต้องห้ามในการคำนวณกำไรสุทธิ กระเช้าของชลบุรีอะไหล่ยนต์ราคาชุดละ 1,500 บาท บวก VAT 105 บาท รวม 1,605 บาท ภาษีซื้อทั้ง 40 ชุดคือ 4,200 บาท บริษัทบันทึกยอด 64,200 บาททั้งก้อนเป็นค่ารับรอง ไม่แยก 4,200 บาทไปเครดิต ดูประเภทอื่นได้ที่ภาษีซื้อต้องห้าม ซื้อของขวัญให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองในหมวดค่าใช้จ่าย ด้วยยอดที่รวม VAT แล้ว แยกตามวิธีจ่ายเงิน และตอนปิดงบให้เทียบยอดรวมกับเพดานร้อยละ 0.3 เพื่อหาส่วนที่ต้องบวกกลับ จ่ายเงินสดหรือโอนทันที บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เงินสด / เงินฝากธนาคาร 64,200 ซื้อเชื่อจากร้านค้า บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เจ้าหนี้การค้า 64,200 ตอนยื่น ภ.ง.ด.50 (แบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี) ชลบุรีอะไหล่ยนต์บวกกลับ 7,200 บาทในรายการรายจ่ายที่ไม่ให้ถือเป็นรายจ่าย ตัวเลขทางบัญชีไม่ต้องแก้ ต้องเก็บเอกสารอะไรไว้รับรองค่าใช้จ่าย เก็บเอกสาร 3 อย่าง และหลักฐานเสริมอีก 1 อย่าง ให้พิสูจน์ได้ว่าซื้อจริง ให้ใคร มูลค่าต่อคนเท่าไร และใครอนุมัติ การอนุมัติหรือสั่งจ่ายโดยผู้มีอำนาจเป็นเงื่อนไขในกฎกระทรวงโดยตรง เอกสารลงนามจึงเป็นหลักฐานที่ดีที่สุด ชลบุรีอะไหล่ยนต์ให้ฝ่ายขายจัดทำรายชื่อลูกค้า 40 รายพร้อมลายมือชื่อผู้รับ แล้วให้กรรมการผู้จัดการลงนามอนุมัติก่อนสั่งซื้อ ของขวัญปีใหม่ให้พนักงาน ต่างจากให้ลูกค้าอย่างไร ต่างกันตั้งแต่ประเภทรายจ่าย ของขวัญที่ให้พนักงานไม่ใช่ค่ารับรอง เพราะผู้รับเป็นลูกจ้าง บริษัทบันทึกเป็นค่าสวัสดิการ ซึ่งไม่อยู่ในเพดานร้อยละ 0.3 ฝั่งพนักงาน กรมสรรพากรเคยตอบข้อหารือว่าค่าเลี้ยงงานปีใหม่เป็นการให้ตามโอกาสแห่งขนบธรรมเนียมประเพณี ได้รับยกเว้นภาษีตามมาตรา 42 (10) แต่เงินสวัสดิการที่จ่ายเป็นเงินเป็นเงินได้ตามมาตรา 40 (1) ส่วนบริษัทหักเป็นรายจ่ายได้ เรื่อง ของขวัญลูกค้า ของขวัญพนักงาน ประเภทรายจ่าย ค่ารับรอง ค่าสวัสดิการ วงเงิน คนละไม่เกิน 2,000 บาทต่อคราว และเพดานร้อยละ 0.3 ไม่อยู่ในเพดานค่ารับรอง ฝั่งผู้รับ ไม่เกี่ยวกับภาษีของกิจการ ต้องดูว่าเป็นเงินได้หรือได้รับยกเว้น ของขวัญที่เป็นสิ่งของมูลค่าสูงหรือให้เฉพาะบางคน ให้ปรึกษาผู้ทำบัญชีว่าต้องรวมเป็นเงินได้ของพนักงานหรือไม่ รายการสวัสดิการอื่นอ่านได้ที่สวัสดิการพนักงาน ชลบุรีอะไหล่ยนต์แจกกระเช้าให้พนักงาน 25 คน คนละ 800 บาท รวม 20,000 บาท บันทึกเป็นค่าสวัสดิการแยกจากค่ารับรอง ยอดนี้จึงไม่ทำให้เพดาน 75,000 บาทเต็มเร็วขึ้น เลือกของขวัญปีใหม่ให้ลูกค้าอย่างไรให้หักภาษีได้ เลือกจากงบต่อคนไม่เกิน 2,000 บาท ทำรายชื่อผู้รับตั้งแต่ก่อนซื้อ และแยกของลูกค้าออกจากของพนักงาน จากนั้นค่อยเลือกประเภทของที่ลูกค้าใช้ได้จริง ชลบุรีอะไหล่ยนต์ตัดสินใจลดงบเลี้ยงรับรองปีหน้าลง เพราะปีนี้ค่ารับรองรวมเกินเพดาน 7,200 บาท ส่วนไวน์ 3,210 บาทเปลี่ยนเป็นกระเช้าราคาไม่เกิน 2,000 บาท ข้อควรรู้เกี่ยวกับของขวัญลูกค้า สรุป – ของขวัญลูกค้าหักได้ ถ้าไม่เกิน 2,000 บาทต่อคนต่อคราว ก่อนสั่งซื้อของขวัญปีใหม่ เริ่มวันนี้ด้วยการเปิดยอดค่ารับรองที่ใช้ไปแล้วทั้งปี คำนวณเพดานร้อยละ 0.3 แล้วทำรายชื่อลูกค้าพร้อมงบต่อคนไม่เกิน 2,000 บาท ส่งให้ผู้มีอำนาจอนุมัติก่อนสั่งซื้อ บันทึกค่ารับรองและแนบเอกสารด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ บันทึกค่าใช้จ่ายและแนบไฟล์เอกสาร ทั้งใบกำกับภาษี รายชื่อผู้รับ และเอกสารอนุมัติไว้กับรายการเดียวกัน ผู้ทำบัญชีจึงหยิบยอดค่ารับรองทั้งปีมาเทียบเพดานได้จากรายงานแยกประเภทตอนปิดงบ ให้เอกสารของขวัญปีใหม่ครบตั้งแต่วันซื้อ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับของขวัญลูกค้า ของขวัญต้องมีโลโก้บริษัทถึงจะหักค่าใช้จ่ายได้ไหม ไม่ต้อง กฎกระทรวงไม่ได้กำหนดเรื่องโลโก้ เงื่อนไขอยู่ที่ผู้รับ ผู้อนุมัติ มูลค่าต่อคน เพดานทั้งปี และหลักฐาน โลโก้ช่วยให้เห็นว่าเป็นของเพื่อธุรกิจ แต่ไม่ใช่เงื่อนไขทางภาษี จัดงานเลี้ยงปีใหม่ที่มีทั้งลูกค้าและพนักงาน บันทึกอย่างไร แยกยอดตามผู้เข้าร่วม ส่วนของลูกค้าบันทึกเป็นค่ารับรองและอยู่ในเพดานร้อยละ 0.3 ส่วนของพนักงานบันทึกเป็นค่าสวัสดิการ พนักงานที่มีหน้าที่ต้อนรับลูกค้าในงานนับรวมในค่ารับรองได้ ซื้อเหล้าให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองเหมือนของขวัญอื่น ทั้งเหล้าและไวน์ต้องมีมูลค่าไม่เกินคนละ 2,000 บาทต่อคราว และนับรวมในเพดานร้อยละ 0.3 ภาษีซื้อเครดิตไม่ได้ แต่รวมเป็นค่าใช้จ่ายได้ ถ้าราคาใกล้ 2,000 บาท ให้ตรวจกับผู้ทำบัญชีว่านับมูลค่าก่อนหรือหลัง VAT ของขวัญเกิน 2,000 บาทต่อคน ต้องทำอย่างไร ของชิ้นนั้นไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ถ้ายังต้องการให้ ให้แจ้งผู้ทำบัญชีตั้งแต่ตอนบันทึก เพื่อบวกกลับตอนยื่น ภ.ง.ด.50 ให้ถูกต้อง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
26 ต.ค. 2026

PEAK Account

22 min

ภาษีมรดก คืออะไร คิดยังไง อัตราภาษี วิธีคำนวณ และการยื่น ภ.ม.60

ครอบครัวที่ทำธุรกิจมาหลายรุ่นมักเริ่มคุยเรื่องส่งต่อกิจการ แต่ยังไม่แน่ใจว่าทายาทต้องเสียภาษีเมื่อไรและเสียเท่าไร บทความนี้อธิบายภาษีมรดก ทั้งผู้มีหน้าที่เสีย ทรัพย์สินที่นับรวม วิธีคำนวณ กรณีที่ได้รับยกเว้น และการยื่นแบบ ภ.ม.60 ภาษีมรดก คืออะไร มรดกเกินเท่าไรต้องเสีย ภาษีมรดก (Inheritance Tax) คือ ภาษีการรับมรดกที่เก็บจากผู้ได้รับมรดก เมื่อมรดกที่ได้รับจากเจ้ามรดกแต่ละรายรวมกันเกิน 100 ล้านบาท โดยเสียเฉพาะส่วนที่เกิน ผู้เสียคือผู้รับ ไม่ใช่กองมรดกหรือผู้ตาย กฎหมายที่ใช้คือพระราชบัญญัติภาษีการรับมรดก พ.ศ. 2558 ใช้กับมรดกของเจ้ามรดกที่ตายตั้งแต่วันที่ 2 กุมภาพันธ์ 2559 เป็นต้นไป และกรมสรรพากรอธิบายว่าเกณฑ์นี้ดูจากมูลค่าที่ทายาทแต่ละคนได้รับ สำหรับเจ้าของกิจการ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง ครอบครัวผู้ก่อตั้ง บริษัท ศรีนครพลาสติก จำกัด (ชื่อสมมุติ) ผู้ก่อตั้งเสียชีวิต ทิ้งหุ้นบริษัท ที่ดินโรงงาน และเงินฝาก หลังหักหนี้ที่ตกทอดและส่วนที่ภรรยาได้รับแล้ว เหลือมรดกที่ส่งต่อให้ลูก 2 คนรวม 150 ล้านบาท ใครเป็นผู้เสียภาษี และใครไม่อยู่ในบังคับ ผู้เสียคือผู้ได้รับมรดกจากเจ้ามรดกแต่ละราย ได้แก่ บุคคลธรรมดาที่มีสัญชาติไทยหรือมีถิ่นที่อยู่ในประเทศไทย และนิติบุคคลที่ถือว่ามีสัญชาติไทย ตามมาตรา 11 และ 12 ของกฎหมายนี้ ผู้รับมรดกบางกลุ่มไม่อยู่ในบังคับ ที่สำคัญที่สุดสำหรับครอบครัวคือคู่สมรสของเจ้ามรดก มรดกที่คู่สมรสได้รับไม่ต้องเสียภาษีการรับมรดก ไม่ว่ามูลค่าจะเท่าไร ในกรณีศรีนครพลาสติก ภรรยาของผู้ก่อตั้งไม่ต้องเสียภาษีส่วนที่ตัวเองได้รับ ส่วนลูกทั้ง 2 คนเป็นผู้สืบสันดาน จึงต้องดูว่าแต่ละคนได้รับเกิน 100 ล้านบาทหรือไม่ ทรัพย์สินที่ต้องเสียภาษีมรดก มีอะไรบ้าง มี 5 ประเภท คือ อสังหาริมทรัพย์ หลักทรัพย์ตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ เงินฝากในประเทศไทย ยานพาหนะที่มีทะเบียน และทรัพย์สินทางการเงินที่กำหนดเพิ่มโดยพระราชกฤษฎีกา ทรัพย์สินที่อยู่นอก 5 ประเภทนี้ไม่ถูกนำมารวมในฐานภาษี ภาษีมรดกที่ดิน คิดอย่างไร ที่ดิน บ้าน อาคาร และคอนโดมิเนียมรวมอยู่ในกลุ่มอสังหาริมทรัพย์ นำมูลค่ามารวมกับทรัพย์สินอื่นที่ได้รับจากเจ้ามรดกคนเดียวกัน แล้วเสียภาษีเฉพาะส่วนที่เกิน 100 ล้านบาท ที่ดินจึงไม่ได้มีอัตราภาษีมรดกแยกต่างหาก มูลค่าอสังหาริมทรัพย์ในประเทศไทยใช้ราคาประเมินทุนทรัพย์เพื่อเรียกเก็บค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรม ไม่ใช่ราคาซื้อขายจริง ทายาทที่ได้ที่ดินมายังมีภาษีรายปีของตัวเองด้วย อ่านเพิ่มที่ภาษีที่ดินและสิ่งปลูกสร้าง หุ้นบริษัทครอบครัวนับรวมด้วยไหม นับรวม หุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ ใช้มูลค่าทางบัญชีของรอบบัญชีก่อนรอบที่ได้รับกรรมสิทธิ์ ส่วนหุ้นในตลาดใช้ค่าที่สูงกว่าระหว่างมูลค่าทางบัญชีกับราคาเมื่อตลาดปิดในวันที่ได้รับมรดก กองมรดกของศรีนครพลาสติกจึงต้องนับทั้งหุ้นบริษัทที่ผู้ก่อตั้งถือ ที่ดินโรงงาน และเงินฝาก ส่วนที่ส่งต่อให้ลูกหลังหักหนี้และส่วนของภรรยาคือ 150 ล้านบาท สิทธิและหน้าที่ของผู้ถือหุ้นรายใหม่อ่านได้ที่ผู้ถือหุ้น เงินฝาก ยานพาหนะ และทรัพย์สินอื่นนับอย่างไร นับเฉพาะเงินฝากหรือเงินลักษณะเดียวกันที่อยู่ในประเทศไทย และยานพาหนะที่มีหลักฐานทางทะเบียน เช่น รถยนต์ ส่วนทรัพย์สินทางการเงินประเภทอื่นต้องมีพระราชกฤษฎีกากำหนดเพิ่มก่อน จึงจะนับรวม อัตราภาษีมรดกกี่เปอร์เซ็นต์ และคิดอย่างไร อัตราภาษีมรดกมี 2 อัตรา คือ ร้อยละ 10 สำหรับผู้รับทั่วไป และร้อยละ 5 เมื่อผู้รับเป็นบุพการีหรือผู้สืบสันดานของเจ้ามรดก ตามมาตรา 16 คิดเฉพาะมูลค่าส่วนที่เกิน 100 ล้านบาท ผู้รับมรดก อัตรา บุพการี (พ่อ แม่) หรือผู้สืบสันดาน (ลูก หลาน) ร้อยละ 5 ผู้รับอื่น เช่น พี่น้อง ญาติ เพื่อน ร้อยละ 10 คู่สมรสของเจ้ามรดก ไม่อยู่ในบังคับ สูตรคือ ภาษีมรดก = (มูลค่ามรดกที่ได้รับ − หนี้สินที่ตกทอด − 100,000,000) × อัตราภาษี ตัวอย่าง ศรีนครพลาสติกมีมรดกสุทธิที่ส่งต่อให้ลูก 150 ล้านบาท ภาระภาษีต่างกันมากตามวิธีแบ่ง วิธีแบ่ง การคำนวณ ภาษีที่ต้องเสีย ลูกคนโตรับทั้งหมด 150 ล้านบาท (150,000,000 − 100,000,000) × 5% 2,500,000 บาท ลูก 2 คนรับคนละ 75 ล้านบาท แต่ละคนไม่เกิน 100 ล้านบาท 0 บาท ถ้าผู้รับเป็นน้องของเจ้ามรดก 150 ล้านบาท (150,000,000 − 100,000,000) × 10% 5,000,000 บาท การแบ่งมรดกต้องเป็นไปตามพินัยกรรมหรือกฎหมายว่าด้วยมรดก ตัวอย่างนี้จึงแสดงผลทางภาษีของแต่ละแบบ ไม่ใช่คำแนะนำให้เลือกแบ่งเพื่อเลี่ยงภาษี กรณีไหนได้รับยกเว้น หรือไม่ต้องเสียภาษี ไม่ต้องเสียเมื่อมรดกที่ได้รับจากเจ้ามรดกรายเดียวรวมกันไม่เกิน 100 ล้านบาท และมีกรณีที่กฎหมายยกเว้นหรือไม่ใช้บังคับอีก 4 กลุ่ม ในกรณีศรีนครพลาสติก ส่วนที่ภรรยาได้รับไม่ต้องเสียภาษี ส่วนลูกต้องดูแยกรายคน ภาษีการรับให้ต่างจากภาษีมรดกอย่างไร ต่างกันที่จังหวะเวลา ภาษีมรดกเกิดเมื่อเจ้าของทรัพย์สินเสียชีวิต ส่วนภาษีการรับให้เกิดเมื่อโอนให้กันขณะยังมีชีวิต และอยู่ในประมวลรัษฎากร ไม่ใช่ใน พ.ร.บ.ภาษีการรับมรดก เรื่อง ภาษีมรดก ภาษีการรับให้ เกิดเมื่อ เจ้ามรดกเสียชีวิต ให้กันขณะผู้ให้ยังมีชีวิต เกณฑ์ รับจากเจ้ามรดกแต่ละรายเกิน 100 ล้านบาท อสังหาฯ ให้บุตรชอบด้วยกฎหมาย ส่วนที่เกิน 20 ล้านบาท · เงินได้จากบุพการี ผู้สืบสันดาน คู่สมรส ส่วนที่เกิน 20 ล้านบาทต่อปี · จากผู้อื่นตามประเพณี ส่วนที่เกิน 10 ล้านบาทต่อปี อัตรา ร้อยละ 5 หรือ 10 เลือกเสียร้อยละ 5 แยกจากเงินได้อื่น หรือรวมคำนวณตามปกติ ผู้เสีย ผู้รับมรดก ผู้รับ ยกเว้นอสังหาฯ ที่ให้บุตร ผู้โอนเป็นผู้เสีย แบบที่ยื่น ภ.ม.60 ภ.ง.ด.94 (ครึ่งปี) หรือ ภ.ง.ด.90 (ทั้งปี) ตัวอย่างสมมติ ถ้าผู้ก่อตั้งศรีนครพลาสติกโอนที่ดินมูลค่า 30 ล้านบาทให้ลูกตอนยังมีชีวิต ส่วนที่เกิน 20 ล้านบาทคือ 10 ล้านบาท ภาษีร้อยละ 5 เท่ากับ 500,000 บาท และผู้โอนเป็นผู้เสีย การให้ที่ไม่เกินเกณฑ์ได้รับยกเว้นเป็นเงินได้ที่ได้รับการยกเว้นภาษีตามมาตรา 42 ของประมวลรัษฎากร ยื่นแบบ ภ.ม.60 และชำระภาษีอย่างไร ผู้มีหน้าที่เสียภาษีต้องยื่นแบบ ภ.ม.60 และชำระภาษีภายใน 150 วันนับแต่วันที่ได้รับมรดกที่เป็นเหตุให้มีหน้าที่เสียภาษี ยื่นได้ที่สำนักงานสรรพากรพื้นที่สาขาแห่งใดก็ได้ หรือสถานที่อื่นที่อธิบดีกำหนด ถ้าเงินก้อนไม่พอ ขอผ่อนชำระได้ไม่เกิน 5 ปี โดยยื่นคำร้องพร้อมแบบ เงื่อนไขหลักมีดังนี้ ยื่นช้าหรือยื่นขาดมีภาระเพิ่ม 3 แบบ คือ เบี้ยปรับ 1 เท่าของภาษีเมื่อไม่ยื่นภายในกำหนด เบี้ยปรับ 0.5 เท่าเมื่อยื่นขาด และเงินเพิ่มร้อยละ 1.5 ต่อเดือนแต่ไม่เกินภาษีที่ต้องชำระ ถ้าไม่ยื่นโดยไม่มีเหตุอันสมควรมีโทษปรับไม่เกิน 500,000 บาท ถ้าลูกคนโตของศรีนครพลาสติกรับทั้ง 150 ล้านบาท ต้องยื่น ภ.ม.60 ภายใน 150 วัน และขอผ่อนภาษี 2,500,000 บาทภายใน 2 ปีได้โดยไม่เสียเงินเพิ่ม ช่องทางยื่นออนไลน์ให้ตรวจล่าสุดกับกรมสรรพากรก่อนยื่น เจ้าของกิจการควรเตรียมอะไรก่อนส่งต่อธุรกิจ เตรียม 3 เรื่อง ได้แก่ บัญชีทรัพย์สินทั้งหมด การแยกทรัพย์สินของบริษัทออกจากของส่วนตัว และการเทียบภาระภาษีระหว่างส่งต่อเป็นมรดกกับโอนให้ขณะมีชีวิต ยิ่งเริ่มเร็ว ทางเลือกยิ่งมาก หลักการวางแผนทั่วไปอ่านได้ที่การวางแผนภาษี ครอบครัวศรีนครพลาสติกพบว่าที่ดินโรงงานเป็นชื่อผู้ก่อตั้ง ไม่ใช่ชื่อบริษัท จึงต้องนับเป็นมรดกส่วนตัว เรื่องที่มีหลายทางเลือกแบบนี้ควรให้ที่ปรึกษาภาษีและผู้จัดการมรดกดูเอกสารจริง เมื่อผู้ถือหุ้นใหญ่เสียชีวิต บริษัทต้องทำอะไรบ้าง บริษัทยังเป็นนิติบุคคลเดิม งบการเงินและภาษีของบริษัทดำเนินต่อตามปกติ สิ่งที่เปลี่ยนคือผู้ถือหุ้นและอาจรวมถึงกรรมการ งานหลักจึงเป็นการโอนหุ้นตามมรดกและแก้ทะเบียนให้ตรงกับความจริง ขั้นตอนและเอกสารอ่านได้ที่เปลี่ยนแปลงผู้ถือหุ้น ศรีนครพลาสติกแก้ทะเบียนผู้ถือหุ้นหลังผู้จัดการมรดกโอนหุ้นให้ลูก 2 คน และใช้มูลค่าทางบัญชีจากงบของรอบบัญชีก่อนรอบที่ลูกได้รับหุ้นเป็นฐานคำนวณมูลค่า ข้อควรรู้เกี่ยวกับภาษีมรดก สรุป – ภาษีมรดกเก็บเฉพาะส่วนที่ผู้รับได้เกิน 100 ล้านบาท ถ้าเป็นเจ้าของกิจการที่ถือหุ้นและที่ดินมูลค่าสูง เริ่มวันนี้ด้วยการทำรายการทรัพย์สินว่าอะไรเป็นชื่อบริษัท อะไรเป็นชื่อตัวเอง พร้อมมูลค่าโดยประมาณ แล้วนำรายการนี้ไปคุยกับผู้เชี่ยวชาญภาษี เตรียมข้อมูลบริษัทให้ทายาทใช้ต่อด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ออกรายงานบัญชีและงบการเงินจากรายการที่บันทึกตลอดปี ทายาทและผู้ทำบัญชีจึงมีงบล่าสุดของบริษัทพร้อมใช้ เมื่อต้องประเมินมูลค่าหุ้นหรือจัดการเรื่องผู้ถือหุ้น ส่วนทรัพย์สินที่เป็นชื่อบริษัท PEAK Asset ช่วยเก็บทะเบียนและติดตามสินทรัพย์ขององค์กรไว้ในระบบเดียว เริ่มจัดข้อมูลบริษัทให้เป็นระบบตั้งแต่วันนี้ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีและเงินได้เพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับภาษีมรดก ที่ดินมรดกเสียภาษีกี่เปอร์เซ็นต์ ไม่มีอัตราแยกสำหรับที่ดิน มูลค่าที่ดินรวมกับมรดกอื่นจากเจ้ามรดกคนเดียวกัน ถ้าเกิน 100 ล้านบาท ส่วนที่เกินเสียร้อยละ 5 เมื่อผู้รับเป็นบุพการีหรือผู้สืบสันดาน และร้อยละ 10 สำหรับคนอื่น ถ้าภายหลังขายที่ดินนั้น ให้ดูขายที่ดินต้องเสียภาษีอะไรบ้าง มรดกไม่ถึง 100 ล้านบาท ต้องยื่นแบบไหม กฎหมายกำหนดให้ผู้มีหน้าที่เสียภาษีการรับมรดกเป็นผู้ยื่น ภ.ม.60 ผู้ที่ได้รับรวมไม่เกิน 100 ล้านบาทจึงไม่มีภาษีต้องชำระ ถ้าไม่แน่ใจเรื่องมูลค่าทรัพย์สินที่ได้รับ ให้สอบถามสำนักงานสรรพากรพื้นที่ รับมรดกเป็นหุ้นบริษัทครอบครัว ต้องเสียภาษีไหม ต้องนับรวม หุ้นของบริษัทจำกัดเป็นทรัพย์สินที่อยู่ในฐานภาษี และกรมสรรพากรมีหลักเกณฑ์คำนวณมูลค่า ถ้ามูลค่าหุ้นรวมกับมรดกอื่นจากเจ้ามรดกคนเดียวกันเกิน 100 ล้านบาท ต้องเสียภาษีส่วนที่เกิน จ่ายภาษีมรดกไม่ไหว ผ่อนได้ไหม ได้ ยื่นคำร้องขอผ่อนพร้อมแบบ ภ.ม.60 ผ่อนได้ไม่เกิน 5 ปี ผ่อนภายใน 2 ปีไม่เสียเงินเพิ่ม เกิน 2 ปีเสียเงินเพิ่มร้อยละ 0.50 ต่อเดือน และต้องวางหลักประกันภายใน 30 วัน โอนธุรกิจให้ลูกตอนยังมีชีวิต ต้องเสียภาษีมรดกไหม ไม่ใช่ภาษีมรดก แต่เข้าเรื่องภาษีการรับให้ เช่น โอนอสังหาริมทรัพย์ให้บุตรชอบด้วยกฎหมาย ส่วนที่เกิน 20 ล้านบาทเสียร้อยละ 5 โดยผู้โอนเป็นผู้เสีย ส่วนเงินหรือทรัพย์สินอื่นมีเกณฑ์ต่อปีของผู้รับ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
26 ต.ค. 2026

PEAK Account

25 min

ที่ปรึกษาภาษี คืออะไร หน้าที่ วิธีเลือก ค่าบริการ และช่องทางปรึกษาฟรี

เจ้าของกิจการที่ยอดขายเริ่มโตมักเจอเรื่องภาษีที่ยากขึ้น เช่น วางโครงสร้างธุรกิจหรือได้รับหนังสือเรียกจากสรรพากร บทความนี้อธิบายหน้าที่ของที่ปรึกษาภาษี วิธีเลือก ค่าบริการ เอกสารที่ต้องเตรียม และช่องทางปรึกษาฟรี ที่ปรึกษาภาษี คืออะไร ใครทำหน้าที่นี้ได้บ้าง ที่ปรึกษาภาษี (Tax Consultant หรือ Tax Advisor) คือ บุคคลหรือบริษัทที่มีความรู้เฉพาะทางด้านกฎหมายภาษี ทำหน้าที่ให้คำแนะนำ วางแผน และจัดการเรื่องภาษีให้กับธุรกิจหรือบุคคลธรรมดา ช่วยให้เสียภาษีถูกต้องและไม่เกินกว่าที่กฎหมายกำหนด กฎหมายภาษีหลักของไทยคือประมวลรัษฎากร ผู้ที่ทำงานด้านนี้มักเป็นผู้สอบบัญชีรับอนุญาต (CPA) ผู้สอบบัญชีภาษีอากร (TA) นักบัญชีที่ชำนาญภาษี หรือทนายความด้านภาษี แต่ละกลุ่มมีใบอนุญาตและขอบเขตงานต่างกัน สำหรับเจ้าของกิจการ การมีคนช่วยดูเรื่องภาษีสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท สยามแพ็คซัพพลาย จำกัด (ชื่อสมมุติ) จัดจำหน่ายบรรจุภัณฑ์ให้โรงงาน จดภาษีมูลค่าเพิ่มแล้ว รายได้ปีละ 38 ล้านบาท และเพิ่งเริ่มจ่ายค่าซอฟต์แวร์ให้ผู้ให้บริการต่างประเทศ หน้าที่ของที่ปรึกษาภาษี มีอะไรบ้าง งานหลักมี 3 ด้าน คือ วางแผนภาษีล่วงหน้า ตอบคำถามและเตรียมยื่นแบบ และช่วยแก้ปัญหาเมื่อมีข้อพิพาทกับกรมสรรพากร บางรายรับครบทั้ง 3 ด้าน บางรายรับเฉพาะเรื่อง จึงควรถามขอบเขตก่อนจ้าง วางแผนภาษี (Tax Planning) ช่วยธุรกิจอย่างไร ช่วยให้เห็นภาระภาษีก่อนตัดสินใจ การวางแผนภาษีคือการดูโครงสร้างรายได้ รายจ่าย และธุรกรรมที่กำลังจะเกิด แล้วเลือกทางที่ถูกกฎหมายและภาระภาษีเหมาะสม เช่น จังหวะการซื้อสินทรัพย์ หรือรายจ่ายที่หักได้เพิ่ม ดูตัวอย่างเทคนิคที่ใช้ได้จริงในวิธีประหยัดภาษีนิติบุคคล ถ้าธุรกิจกำลังลงทุนขยายกิจการ ที่ปรึกษาอาจช่วยดูว่าเข้าเงื่อนไขสิทธิประโยชน์ BOI หรือไม่ สิทธิแบบนี้เป็นการยกเว้นหรือลดภาษีตามเงื่อนไขการส่งเสริม ไม่ใช่การลดหย่อนทั่วไป ให้คำปรึกษาและเตรียมยื่นแบบทำอะไรบ้าง ตอบคำถามที่ผู้ประกอบการไม่แน่ใจ เช่น ต้องจด VAT หรือยัง จ่ายเงินแบบนี้ต้องหักภาษี ณ ที่จ่ายเท่าไร หรือรายจ่ายนี้หักได้ไหม บางรายช่วยตรวจเอกสารและเตรียมแบบภาษีก่อนยื่น กรณีสยามแพ็คซัพพลาย คำถามแรกคือค่าซอฟต์แวร์ที่จ่ายไปต่างประเทศต้องดูเรื่องภาษีอะไรบ้าง ที่ปรึกษาจะดูทั้งภาษีที่ผู้จ่ายต้องนำส่งและอนุสัญญาภาษีซ้อนของประเทศผู้รับเงิน ตรวจสอบและแก้ปัญหาเมื่อสรรพากรเรียกตรวจอย่างไร ทบทวนแบบที่ยื่นไปแล้ว หาจุดที่ผิด และเตรียมคำชี้แจงพร้อมเอกสาร ถ้าเจอข้อผิดพลาดจริง จะแนะนำให้ยื่นแบบเพิ่มเติมโดยเร็ว เพราะภาษีที่ชำระขาดมีเงินเพิ่มร้อยละ 1.5 ต่อเดือนตามมาตรา 27 ยิ่งช้ายิ่งสะสม จ้างสำนักงานบัญชี ผู้สอบบัญชี หรือผู้เชี่ยวชาญภาษี ต่างกันอย่างไร ต่างกันที่งานหลัก ผู้เชี่ยวชาญภาษีเน้นการตัดสินใจและปัญหาเฉพาะเรื่อง สำนักงานบัญชีดูแลการบันทึกบัญชีและยื่นแบบประจำ ผู้สอบบัญชีตรวจและรับรองงบการเงิน ส่วนโปรแกรมบัญชีเป็นเครื่องมือเก็บข้อมูล เกณฑ์ ที่ปรึกษาภาษี สำนักงานบัญชี ผู้สอบบัญชี (CPA / TA) โปรแกรมบัญชี งานหลัก วางแผนภาษี ตอบคำถามเฉพาะเรื่อง ช่วยเมื่อถูกตรวจ บันทึกบัญชี ปิดงบ ยื่นแบบรายเดือนและรายปี ตรวจสอบและแสดงความเห็นต่องบการเงิน บันทึกรายการ ออกเอกสาร ดูรายงาน ช่วงที่ใช้ ก่อนตัดสินใจ หรือเมื่อมีปัญหา ทุกเดือน ปีละครั้งหลังปิดงบ ทุกวัน รูปแบบค่าบริการ รายครั้ง รายเดือน หรือรายโปรเจกต์ รายเดือน ต่องานตรวจสอบ ค่าใช้งานตามแพ็กเกจ สามบทบาทนี้ทำงานร่วมกันได้ หลายกิจการจ้างสำนักงานบัญชีดูงานประจำ แล้วจ้างผู้เชี่ยวชาญภาษีเฉพาะเรื่องที่ซับซ้อน ส่วนผู้สอบบัญชีเข้ามาตรวจและแสดงความเห็นต่องบปีละครั้ง เมื่อไรธุรกิจควรปรึกษาภาษีกับผู้เชี่ยวชาญ เมื่อการตัดสินใจครั้งนั้นมีผลภาษีมากหรือผิดแล้วแก้ยาก ไม่ใช่ทุกกิจการต้องจ้างประจำ สัญญาณที่ควรเริ่มปรึกษาภาษีมี 5 แบบ สยามแพ็คซัพพลายเข้าข่าย 2 ข้อพร้อมกัน คือจ่ายเงินไปต่างประเทศ และได้รับหนังสือเชิญพบจากสรรพากรพื้นที่ จึงตัดสินใจหาผู้เชี่ยวชาญช่วยดูเอกสารก่อนวันนัด ถ้าปล่อยไว้จนถูกประเมิน ภาระจะย้อนไปหลายปี ดูความเสี่ยงได้ที่ภาษีย้อนหลัง วิธีเลือกที่ปรึกษาภาษีที่ดี ควรดูอะไรบ้าง ดู 3 เรื่อง ได้แก่ ใบอนุญาตที่ตรวจสอบได้ ประสบการณ์ในธุรกิจแบบเดียวกัน และขอบเขตงานที่เขียนไว้ชัด เลือกผิดคนอาจเสียทั้งค่าบริการและเวลา โดยปัญหาเดิมยังไม่จบ ใบอนุญาตและคุณสมบัติที่ต้องเช็ก มีอะไรบ้าง ให้ขอดูใบอนุญาตที่ตรวจสอบได้ ตำแหน่งที่ปรึกษาเป็นชื่อเรียกงาน ส่วนใบอนุญาตที่ใช้ยืนยันความรู้มีหลายแบบ แต่ละแบบออกโดยหน่วยงานต่างกัน ความต่างของ CPA และ TA อ่านเพิ่มได้ที่ผู้สอบบัญชีภาษีอากร (TA) ประสบการณ์ในอุตสาหกรรมสำคัญแค่ไหน สำคัญมาก เพราะแต่ละธุรกิจมีจุดเสี่ยงทางภาษีต่างกัน ร้านค้าออนไลน์มีเรื่องค่าธรรมเนียมแพลตฟอร์มและ VAT ธุรกิจก่อสร้างมีเรื่องภาษีหัก ณ ที่จ่ายหลายขั้น ส่วนธุรกิจนำเข้ามีเรื่องภาษีศุลกากร ให้ถามตรง ๆ ว่าเคยดูแลธุรกิจแบบเดียวกันกี่ราย และเคยช่วยลูกค้าตอบหนังสือจากกรมสรรพากรหรือไม่ สยามแพ็คซัพพลายเลือกผู้เชี่ยวชาญที่มีใบอนุญาต CPA และเคยดูแลธุรกิจจัดจำหน่าย ต้องตกลงขอบเขตงานอะไรก่อนจ้าง ต้องเขียนให้ชัดว่าที่ปรึกษาทำอะไร และกิจการต้องทำอะไรเอง เช่น ใครเป็นคนยื่นแบบ ใครลงนาม คำแนะนำส่งเป็นลายลักษณ์อักษรหรือไม่ และถ้าต้องไปพบเจ้าหน้าที่ คิดค่าบริการเพิ่มอย่างไร เก็บใบเสนอราคาและสัญญาไว้กับเอกสารบัญชี ภาระภาษียังเป็นของกิจการ คำแนะนำที่เป็นลายลักษณ์อักษรจึงช่วยให้ย้อนดูได้ว่าตัดสินใจจากข้อมูลอะไร ก่อนเริ่มปรึกษาภาษี ต้องเตรียมเอกสารอะไรบ้าง เตรียมเอกสาร 4 กลุ่ม จะช่วยให้การคุยครั้งแรกตรงประเด็นและไม่ต้องนัดซ้ำ ยิ่งเอกสารครบ ผู้เชี่ยวชาญยิ่งประเมินงานและค่าบริการได้แม่นขึ้น สยามแพ็คซัพพลายเตรียมงบการเงิน 2 ปี แบบ ภ.พ.30 ครบ 12 เดือน แบบ ภ.ง.ด.50 ปีล่าสุด สัญญาซอฟต์แวร์ และหนังสือเชิญพบฉบับจริงไปในวันแรก ค่าบริการที่ปรึกษาภาษีคิดอย่างไร คิดได้ 3 แบบ คือ รายครั้งหรือรายชั่วโมง รายเดือน และรายโปรเจกต์ ราคาขึ้นกับความซับซ้อน ปริมาณเอกสาร ความเร่งด่วน และต้องไปพบเจ้าหน้าที่หรือไม่ จึงควรขอใบเสนอราคาจาก 2 ถึง 3 รายด้วยขอบเขตงานเดียวกัน รูปแบบ เหมาะกับ สิ่งที่ควรระบุในใบเสนอราคา รายครั้งหรือรายชั่วโมง คำถามเฉพาะเรื่อง ต้องการความเห็นเร็ว จำนวนชั่วโมง คำตอบเป็นลายลักษณ์อักษรหรือไม่ รายเดือน กิจการที่มีคำถามภาษีต่อเนื่อง จำนวนครั้งที่ปรึกษาได้ งานที่รวมและไม่รวม รายโปรเจกต์ ถูกเรียกตรวจ ปรับโครงสร้าง ธุรกรรมต่างประเทศ ขอบเขต ระยะเวลา ค่าใช้จ่ายเพิ่มเมื่องานเกินขอบเขต สำหรับงานตรวจบัญชีของ TA กรมสรรพากรกำหนดว่าตกลงค่าธรรมเนียมกันได้ แต่ห้ามคิดเป็นอัตราจากยอดรายได้หรือมูลค่าสินทรัพย์ของกิจการ สยามแพ็คซัพพลายได้รับใบเสนอราคาแบบโปรเจกต์ 40,000 บาท ครอบคลุมการตรวจเอกสาร เตรียมคำชี้แจง และไปพบเจ้าหน้าที่ 1 ครั้ง จ่ายค่าที่ปรึกษาภาษี ต้องหัก ณ ที่จ่ายและลงบัญชีอย่างไร ขึ้นกับผู้รับเงิน ถ้าจ่ายให้บุคคลธรรมดา กรมสรรพากรตอบข้อหารือว่าค่าที่ปรึกษาภาษีและบัญชีเป็นเงินได้ตามมาตรา 40(2) ผู้จ่ายต้องหักภาษีตามมาตรา 50(1) ถ้าจ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล ให้หักร้อยละ 3 ตามคำสั่ง ท.ป.4/2528 ข้อ 12/1 หลักการหักและนำส่งทั่วไปอ่านได้ที่ภาษีหัก ณ ที่จ่าย ตัวอย่าง สยามแพ็คซัพพลายจ่ายค่าที่ปรึกษาให้บริษัทที่ปรึกษาที่จด VAT ยอดโอนจริงคำนวณได้ดังนี้ รายการ จำนวนเงิน (บาท) ค่าที่ปรึกษาตามใบเสนอราคา 40,000 ภาษีมูลค่าเพิ่ม 7% (40,000 × 7%) 2,800 หักภาษี ณ ที่จ่าย 3% (40,000 × 3%) (1,200) ยอดโอนจริง (40,000 + 2,800 − 1,200) 41,600 ค่าที่ปรึกษาที่เกี่ยวกับกิจการและมีหลักฐานครบเป็นรายจ่ายที่หักได้ ส่วนรายจ่ายที่ไม่เกี่ยวกับกิจการเป็นค่าใช้จ่ายต้องห้าม บริษัทนี้รายได้เกินเกณฑ์ SME จึงเสียภาษีร้อยละ 20 รายจ่าย 40,000 บาทลดภาษีได้ประมาณ 8,000 บาท ภาษีซื้อ 2,800 บาทนำไปเครดิตใน ภ.พ.30 ได้เมื่อได้รับใบกำกับภาษีที่ถูกต้อง และบริษัทต้องออกหนังสือรับรอง 50 ทวิ พร้อมยื่น ภ.ง.ด.53 สำหรับเงินที่หักไว้ ปรึกษาเรื่องภาษีฟรีได้ที่ไหนบ้าง ปรึกษาเรื่องภาษีฟรีได้ผ่านช่องทางของกรมสรรพากร 2 ช่องทางหลัก คือระบบนัดหมาย e-Appointment และศูนย์ RD Intelligence Center 1161 เหมาะกับคำถามข้อกฎหมายเบื้องต้นก่อนตัดสินใจจ้างผู้เชี่ยวชาญ นัดหมายผ่าน e-Appointment กรมสรรพากร ทำอย่างไร กรอกข้อมูลในระบบให้ครบ แล้วรอเจ้าหน้าที่ติดต่อตามวันและรอบเวลาที่นัด ระบบนี้ให้ความเห็นข้อกฎหมายภาษีอากรเบื้องต้นแก่บุคคลธรรมดาและนิติบุคคล ตามข้อเท็จจริงที่ผู้ขอแจ้งเท่านั้น ข้อมูลที่ต้องกรอกตามหน้าe-Appointment ของกรมสรรพากร มีดังนี้ ถ้าเจ้าหน้าที่ติดต่อไม่ได้ตามนัด ระบบถือว่าไม่ประสงค์รับความเห็น และห้ามบันทึกเสียงหรือภาพระหว่างรับบริการ สยามแพ็คซัพพลายใช้ช่องทางนี้ถามเรื่องภาษีของค่าซอฟต์แวร์ต่างประเทศก่อนวันพบที่ปรึกษา โทรถาม RD Intelligence Center 1161 ได้ไหม ได้ หมายเลข 1161 คือศูนย์ RD Intelligence Center ของกรมสรรพากร เหมาะกับคำถามสั้น ๆ เช่น กำหนดยื่นแบบ หรือขั้นตอนการยื่นออนไลน์ ระวังสายแอบอ้าง กรมสรรพากรเตือนว่าไม่มีเจ้าหน้าที่โทรติดตามชำระภาษีหรือแจ้งคืนเงิน คำตอบจากทั้งสองช่องทางเป็นความเห็นเบื้องต้นจากข้อเท็จจริงที่แจ้ง ถ้าเรื่องซับซ้อนหรือมีเงินภาษีจำนวนมาก ควรให้ผู้ทำบัญชีหรือผู้เชี่ยวชาญดูเอกสารจริงอีกครั้ง ข้อควรรู้ก่อนจ้างผู้เชี่ยวชาญภาษี สรุป – เตรียมคำถามและเอกสารให้พร้อม ก่อนจ่ายค่าที่ปรึกษา ถ้ามีเรื่องภาษีค้างใจอยู่ เริ่มวันนี้ด้วยการเขียนคำถาม 3 ข้อที่สำคัญที่สุด รวบรวมงบการเงินและแบบภาษีปีล่าสุด แล้วจองคิว e-Appointment ก่อน ถ้าคำตอบยังไม่พอ ค่อยนำชุดเอกสารนี้ไปขอใบเสนอราคาจากผู้เชี่ยวชาญ ส่งข้อมูลบัญชีให้ผู้เชี่ยวชาญได้ครบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ออกรายงานบัญชีและงบการเงินจากรายการที่บันทึกตลอดปี ผู้ทำบัญชีและที่ปรึกษาจึงดูข้อมูลชุดเดียวกัน ไม่ต้องรวบรวมไฟล์ใหม่ทุกครั้งที่มีคำถาม ส่วนภาษีหัก ณ ที่จ่ายของค่าบริการที่จ่ายออก PEAK Tax สร้างแบบ ภ.ง.ด.3 ภ.ง.ด.53 และหนังสือรับรอง 50 ทวิ และนำออกไฟล์เพื่อยื่นออนไลน์ได้ เตรียมข้อมูลให้พร้อมก่อนนัดปรึกษาครั้งถัดไป ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีธุรกิจเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับที่ปรึกษาภาษี ค่าที่ปรึกษาเป็นเงินได้มาตราไหน ส่วนใหญ่เป็นเงินได้ตามมาตรา 40(2) กรมสรรพากรตอบข้อหารือว่าค่าที่ปรึกษาภาษีและบัญชีที่บุคคลธรรมดาได้รับเป็นเงินได้จากการรับทำงานให้ และศาลฎีกาเคยวินิจฉัยว่าค่าที่ปรึกษารายเดือนไม่ใช่ 40(6) ถ้าลักษณะงานต่างไป ให้ตรวจกับกรมสรรพากร ดูประเภทเงินได้ทั้งหมดที่เงินได้พึงประเมิน 8 ประเภท ที่ปรึกษาภาษีกับนักบัญชีทำงานต่างกันอย่างไร นักบัญชีบันทึกรายการ ปิดงบ และยื่นแบบตามกำหนด ส่วนผู้เชี่ยวชาญภาษีดูการตัดสินใจและปัญหาเฉพาะเรื่อง เช่น วางแผนก่อนลงทุน หรือตอบหนังสือจากสรรพากร กิจการส่วนใหญ่ใช้นักบัญชีเป็นหลัก แล้วจ้างผู้เชี่ยวชาญเป็นครั้งคราว ธุรกิจขนาดเล็กต้องจ้างผู้เชี่ยวชาญภาษีไหม ไม่จำเป็นเสมอไป ถ้าธุรกิจไม่ซับซ้อนและมีผู้ทำบัญชีดูแลอยู่แล้ว เริ่มจากช่องทางฟรีของกรมสรรพากรได้ แต่เมื่อมีธุรกรรมต่างประเทศ ได้รับหนังสือจากสรรพากร หรือกำลังเปลี่ยนโครงสร้างธุรกิจ ควรปรึกษาผู้เชี่ยวชาญอย่างน้อยหนึ่งครั้ง ค่าที่ปรึกษาภาษีหักเป็นค่าใช้จ่ายได้ไหม ได้ ถ้าเป็นรายจ่ายเพื่อกิจการและมีหลักฐานครบ เช่น ใบเสนอราคา ใบกำกับภาษีหรือใบเสร็จ และหลักฐานการหักภาษี ณ ที่จ่าย ค่าที่ปรึกษาเรื่องส่วนตัวของกรรมการไม่เกี่ยวกับกิจการ จึงหักไม่ได้ ปรึกษาภาษีกับกรมสรรพากรฟรีได้จริงไหม ได้ ผ่านระบบ e-Appointment และศูนย์ RD Intelligence Center 1161 คำตอบเป็นความเห็นเบื้องต้นตามข้อเท็จจริงที่แจ้ง เหมาะกับคำถามข้อกฎหมายทั่วไป ถ้าต้องการให้ดูเอกสารจริงหรือวางแผนหลายปี ควรใช้ผู้เชี่ยวชาญเพิ่ม ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
26 ต.ค. 2026

PEAK Account

20 min

ซื้อทรัพย์สินปลายปี ลดหย่อนภาษีนิติบุคคลได้อย่างไร วิธีคิดค่าเสื่อมราคา

ก่อนปิดรอบบัญชี เจ้าของกิจการบางคนรีบซื้อคอมพิวเตอร์หรือรถเพราะคิดว่าจะลดภาษีได้ทั้งก้อน แต่ภาษีที่ลดได้จริงมักน้อยกว่าที่คาด บทความนี้อธิบายการซื้อทรัพย์สินปลายปีผ่านค่าเสื่อมราคา สิทธิของ SME และวิธีตัดสินใจว่าคุ้มค่าหรือไม่ ซื้อทรัพย์สินปลายปี คืออะไร ลดภาษีนิติบุคคลได้จริงไหม ซื้อทรัพย์สินปลายปี (Year-end Asset Purchase) คือ การซื้อเครื่องจักร คอมพิวเตอร์ ยานพาหนะ หรืออาคารเข้ากิจการก่อนวันปิดรอบบัญชี เพื่อให้เริ่มหักค่าเสื่อมราคาได้ในรอบนั้น ลดภาษีได้จริงแต่ลดผ่านค่าเสื่อมราคา ไม่ใช่หักราคาซื้อทั้งก้อน หลายคนเข้าใจว่าซื้อของ 1 ล้านบาทเดือนธันวาคม กำไรจะลดลง 1 ล้านบาททันที ความจริงคือค่าเสื่อมราคาทางภาษีคิดตามจำนวนวันที่ได้ทรัพย์สินมาในรอบบัญชี เว้นแต่กิจการเข้าเกณฑ์ค่าเสื่อมเบื้องต้นของ SME เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ไทยเมทัลพาร์ท จำกัด (ชื่อสมมุติ) รับจ้างกลึงชิ้นส่วนโลหะให้โรงงาน รอบบัญชี 1 มกราคม ถึง 31 ธันวาคม 2569 มีสินทรัพย์ถาวรไม่รวมที่ดิน 45 ล้านบาท ลูกจ้าง 80 คน และวางแผนซื้อเครื่องกลึงใหม่วันที่ 20 ธันวาคม 2569 ทำไมซื้อทรัพย์สินแล้วหักเป็นค่าใช้จ่ายทั้งก้อนไม่ได้ เพราะเป็นรายจ่ายลงทุน ประมวลรัษฎากรมาตรา 65 ตรี (5) ห้ามนำรายจ่ายอันมีลักษณะเป็นการลงทุนมาหักเป็นรายจ่ายในปีที่จ่าย ทรัพย์สินที่ใช้ได้หลายปีจึงต้องทยอยหักผ่านค่าสึกหรอและค่าเสื่อมราคาตามพระราชกฤษฎีกา ฉบับที่ 145 ถ้าบันทึกราคาซื้อเครื่องจักรเป็นค่าใช้จ่ายทั้งก้อน ต้องบวกกลับเมื่อคำนวณกำไรสุทธิทางภาษี เหมือนค่าใช้จ่ายต้องห้ามรายการอื่น กิจการเลือกวิธีและอัตราค่าเสื่อมได้ตามวิธีการทางบัญชีที่รับรองทั่วไป แต่เมื่อเลือกแล้วต้องใช้ต่อเนื่อง จะเปลี่ยนได้เมื่ออธิบดีอนุมัติ ตามมาตรา 3 ของพระราชกฤษฎีกาฉบับนี้ ค่าเสื่อมราคาทางภาษีของทรัพย์สินที่ซื้อปลายปีคิดอย่างไร คิดตามระยะเวลาที่ได้ทรัพย์สินมาในรอบบัญชี และต้องไม่เกินอัตราสูงสุดตามประเภททรัพย์สินในมาตรา 4 ของพระราชกฤษฎีกาฉบับที่ 145 ทรัพย์สินที่ได้มาปลายปีจึงได้ค่าเสื่อมรอบแรกเพียงไม่กี่วัน ประเภททรัพย์สิน อัตราสูงสุดต่อปี อาคารถาวร ร้อยละ 5 อาคารชั่วคราว ร้อยละ 100 ทรัพย์สินอื่นที่สึกหรอได้ เช่น เครื่องจักร ยานพาหนะ (นอกจากที่ดินและสินค้า) ร้อยละ 20 ที่ดิน หักค่าเสื่อมไม่ได้ ตัวอย่าง ไทยเมทัลพาร์ทซื้อเครื่องกลึง CNC ราคา 1,000,000 บาท ได้มาวันที่ 20 ธันวาคม 2569 ถือครองในรอบบัญชี 12 วัน ถ้าใช้อัตราปกติ ร้อยละ 20 ต่อปี รายการ การคำนวณ จำนวนเงิน (บาท) ค่าเสื่อมรอบบัญชี 2569 1,000,000 × 20% × 12 ÷ 365 6,575.34 ภาษีที่ลดได้ (อัตรา 20%) 6,575.34 × 20% 1,315.07 จ่ายเงิน 1 ล้านบาทเพื่อลดภาษีปีนี้ราว 1,315 บาท ส่วนที่เหลือของต้นทุนหักต่อในรอบถัดไป วิธีคำนวณแบบอื่นอ่านได้ที่วิธีคิดค่าเสื่อมราคา SME หักค่าเสื่อมเบื้องต้นในวันที่ได้มาได้เท่าไร บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีสินทรัพย์ถาวรไม่รวมที่ดินไม่เกิน 200 ล้านบาท และจ้างลูกจ้างไม่เกิน 200 คน หักค่าเสื่อมเบื้องต้นในวันที่ได้ทรัพย์สินมาได้ 3 ประเภท ส่วนที่เหลือของต้นทุนหักตามเงื่อนไขและอัตราปกติ ทรัพย์สิน หักเบื้องต้นในวันที่ได้มา มาตรา (พ.ร.ฎ. 145) คอมพิวเตอร์และอุปกรณ์ ร้อยละ 40 ของต้นทุน มาตรา 4 จัตวา อาคารโรงงาน ร้อยละ 25 ของต้นทุน มาตรา 4 เบญจ เครื่องจักรและอุปกรณ์ของเครื่องจักร ร้อยละ 40 ของต้นทุน มาตรา 4 ฉ ไทยเมทัลพาร์ทเข้าเกณฑ์ เครื่องกลึง 1,000,000 บาทจึงหักเบื้องต้น 1,000,000 × 40% = 400,000 บาทในวันที่ 20 ธันวาคม ลดภาษีได้ 400,000 × 20% = 80,000 บาท ส่วนที่เหลือ 600,000 บาทหักตามมาตรา 4 ในรอบต่อไป เกณฑ์ SME ด้านค่าเสื่อมต่างจากเกณฑ์อัตราภาษี SME อย่างไร เป็นคนละเกณฑ์ เกณฑ์ค่าเสื่อมเบื้องต้นดูสินทรัพย์ถาวรและจำนวนลูกจ้าง ส่วนเกณฑ์อัตราภาษีขั้นบันไดดูทุนจดทะเบียนไม่เกิน 5 ล้านบาทและรายได้ไม่เกิน 30 ล้านบาท กิจการหนึ่งอาจเข้าเกณฑ์เดียวและไม่เข้าอีกเกณฑ์ ไทยเมทัลพาร์ทมีทุน 10 ล้านบาท รายได้ 60 ล้านบาท จึงเสียภาษีอัตราปกติร้อยละ 20 แต่ยังใช้ค่าเสื่อมเบื้องต้นได้ สิทธิอื่นของกิจการขนาดเล็กดูได้ที่ลดหย่อนภาษีนิติบุคคลครบทุกรายการ ทรัพย์สินแต่ละประเภทหักได้ต่างกันอย่างไร ต่างกันที่อัตรา ระยะเวลา และเพดานต้นทุน เครื่องจักรและคอมพิวเตอร์มีสิทธิเบื้องต้นสำหรับ SME รถยนต์นั่งมีเพดานต้นทุน ส่วนอาคารหักได้ช้ากว่าและที่ดินหักไม่ได้ เครื่องจักรและอุปกรณ์หักได้อย่างไร หักตามอัตราปกติไม่เกินร้อยละ 20 ต่อปีตามระยะเวลาที่ได้มา ถ้าเป็น SME ตามเกณฑ์ข้างต้น หักเบื้องต้นร้อยละ 40 ในวันที่ได้มา สิทธินี้ใช้กับเครื่องจักรที่ได้มาตั้งแต่วันที่ 31 มกราคม 2545 เป็นต้นไป คอมพิวเตอร์และโปรแกรมหักได้เร็วแค่ไหน หักได้ภายในสามรอบระยะเวลาบัญชีนับแต่วันที่ได้มา และต้องเป็นทรัพย์สินที่ได้มาและอยู่ในสภาพพร้อมใช้ได้ตามประสงค์ ถ้าเป็น SME หักเบื้องต้นร้อยละ 40 ในวันที่ได้มา ไทยเมทัลพาร์ทซื้อคอมพิวเตอร์และโปรแกรม CAD 300,000 บาท ติดตั้งพร้อมใช้วันที่ 20 ธันวาคม จึงหักเบื้องต้น 120,000 บาท ลดภาษีได้ 24,000 บาท รถยนต์นั่งมีข้อจำกัดอะไร รถยนต์นั่งหรือรถโดยสารที่มีที่นั่งไม่เกิน 10 คน หักค่าเสื่อมจากต้นทุนเฉพาะส่วนที่ไม่เกิน 1 ล้านบาท เว้นแต่กิจการให้เช่ารถยนต์ รถราคา 1.5 ล้านบาทจึงใช้ฐานค่าเสื่อมเพียง 1 ล้านบาท และไม่มีสิทธิค่าเสื่อมเบื้องต้นแบบ SME ภาษีมูลค่าเพิ่มของรถยนต์นั่งยังเป็นภาษีซื้อต้องห้าม นำไปหักภาษีขายไม่ได้ เว้นแต่กิจการขายหรือให้เช่ารถ อาคารและที่ดินหักได้หรือไม่ อาคารถาวรหักได้ไม่เกินร้อยละ 5 ต่อปี ถ้าเป็นอาคารโรงงานของ SME หักเบื้องต้นร้อยละ 25 ในวันที่ได้มา ส่วนที่ดินไม่เสื่อมสภาพ จึงหักค่าเสื่อมราคาไม่ได้ ซื้อที่ดินพร้อมอาคารต้องแยกราคาที่ดินออกก่อนคำนวณ ซื้อทรัพย์สินปลายปีคุ้มไหม เทียบเงินสดกับภาษีที่ลด คุ้มเมื่อเป็นของที่กิจการต้องซื้ออยู่แล้ว และซื้อให้ทันก่อนปิดรอบเพื่อเริ่มหักค่าเสื่อม ไม่คุ้มถ้าซื้อเพียงเพื่อลดภาษี เพราะเงินสดที่จ่ายออกไปมากกว่าภาษีที่ลดได้หลายเท่า ทรัพย์สินของไทยเมทัลพาร์ท (ซื้อ 20 ธ.ค. 2569) ราคา (บาท) ค่าเสื่อมรอบ 2569 ที่ใช้ในตัวอย่าง (บาท) ภาษีที่ลดได้ 20% (บาท) เครื่องกลึง CNC (ใช้สิทธิ SME) 1,000,000 400,000 80,000 เครื่องกลึง CNC (ถ้าไม่เข้าเกณฑ์ SME) 1,000,000 6,575.34 1,315.07 คอมพิวเตอร์และโปรแกรม CAD (ใช้สิทธิ SME) 300,000 120,000 24,000 รถยนต์นั่ง 5 ที่นั่ง 1,500,000 1,000,000 × 20% × 12 ÷ 365 = 6,575.34 1,315.07 ตารางนี้นับเฉพาะส่วนเบื้องต้นหรือค่าเสื่อม 12 วัน ไม่รวมส่วนที่เหลือที่หักในรอบต่อไป แม้ใช้สิทธิ SME ครบ เงินที่จ่าย 1 ล้านบาทก็ลดภาษีปีนี้ได้ 80,000 บาท ต้องเตรียมเอกสารอะไรให้หักค่าเสื่อมได้ เตรียมหลักฐาน 3 อย่าง และบันทึกเหตุผลทางธุรกิจไว้ด้วย ให้พิสูจน์ได้ว่ากิจการได้ทรัพย์สินมาเมื่อไร ราคาทุนเท่าไร และใช้ในกิจการ วันที่ในเอกสารคือตัวกำหนดว่าค่าเสื่อมเริ่มในรอบไหน การบริหารสินทรัพย์ถาวรให้ครบวงจรอ่านต่อได้ในบทความนี้ ไทยเมทัลพาร์ทนัดผู้ขายส่งมอบและติดตั้งเครื่องกลึงวันที่ 20 ธันวาคม และให้ผู้ขายออกใบกำกับภาษีวันเดียวกัน เพื่อให้วันที่ได้มาอยู่ในรอบบัญชี 2569 ชัดเจน วางแผนภาษีนิติบุคคลก่อนปิดงบปลายปีควรทำอะไร เริ่มจากประมาณกำไรทั้งปี แล้วดูว่าทรัพย์สินที่จำเป็นต้องซื้ออยู่แล้วควรซื้อก่อนหรือหลังปิดรอบ จากนั้นคุยกับผู้ทำบัญชีเรื่องวิธีค่าเสื่อม สิทธิ SME และเอกสาร ควรทำตั้งแต่เดือนตุลาคมหรือพฤศจิกายน ไม่ใช่วันสุดท้ายของปี เทคนิคประหยัดภาษีอื่นที่ใช้ร่วมกันได้อ่านที่วิธีประหยัดภาษีนิติบุคคล ไทยเมทัลพาร์ทตัดสินใจซื้อเครื่องกลึงและคอมพิวเตอร์ก่อนปิดงบ เพราะต้องใช้กับงานใหม่ต้นปี 2570 อยู่แล้ว ส่วนรถยนต์นั่งเลื่อนไปปีหน้า เพราะภาษีที่ลดได้น้อยและภาษีซื้อขอคืนไม่ได้ ข้อควรรู้เกี่ยวกับการซื้อทรัพย์สินก่อนปิดงบ สรุป – ภาษีลดผ่านค่าเสื่อมราคา ไม่ใช่ราคาซื้อทั้งก้อน ถ้าเหลือเวลาก่อนปิดงบปีนี้ เริ่มวันนี้ด้วยการเขียนรายการทรัพย์สินที่ต้องซื้อจริง ใส่ราคาและวันส่งมอบที่ผู้ขายทำได้ แล้วส่งให้ผู้ทำบัญชีประเมินค่าเสื่อมและภาษีที่ลดได้ก่อนตัดสินใจ ติดตามทรัพย์สินและค่าเสื่อมราคาด้วย PEAK PEAK Asset ช่วยเก็บทะเบียนและติดตามสินทรัพย์ขององค์กร ผู้ทำบัญชีจึงเห็นราคาทุน วันที่ได้มา และค่าเสื่อมของทรัพย์สินที่ซื้อปลายปีในระบบเดียว ดูวิธีเรียกรายงานค่าเสื่อมราคาได้ที่ดูข้อมูลและพิมพ์รายงานค่าเสื่อมราคาแบบรายเดือนใน PEAK เริ่มบันทึกทรัพย์สินให้พร้อมก่อนปิดงบ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับการซื้อทรัพย์สินก่อนปิดงบ ซื้อทรัพย์สินวันที่ 31 ธันวาคม ได้ค่าเสื่อมไหม ได้ ถ้าได้ทรัพย์สินมาในวันนั้นจริงและรอบบัญชีสิ้นสุด 31 ธันวาคม อัตราปกติจะได้ค่าเสื่อมเพียง 1 วัน ส่วน SME ที่เข้าเกณฑ์ได้ค่าเสื่อมเบื้องต้นเต็มจำนวนในวันที่ได้มา สั่งซื้อแล้วแต่ยังไม่ได้รับของภายในสิ้นปี หักค่าเสื่อมได้หรือไม่ ยังไม่ได้ ค่าเสื่อมคิดตามระยะเวลาที่ได้ทรัพย์สินมา และคอมพิวเตอร์ต้องอยู่ในสภาพพร้อมใช้ เงินมัดจำที่จ่ายก่อนส่งมอบจึงยังไม่ใช่ค่าเสื่อม ให้เริ่มหักในรอบที่ได้รับทรัพย์สิน บริษัทไม่ใช่ SME ใช้ค่าเสื่อมเบื้องต้น 40% ได้ไหม ไม่ได้ ถ้าสินทรัพย์ถาวรไม่รวมที่ดินเกิน 200 ล้านบาทหรือจ้างลูกจ้างเกิน 200 คน ต้องหักตามอัตราปกติตามจำนวนวัน ส่วนคอมพิวเตอร์ยังหักได้ภายในสามรอบบัญชีตามมาตรา 4 จัตวา ซื้อปลายปีแล้วต้องใช้วิธีค่าเสื่อมเดิมตลอดไหม ต้องใช้ต่อเนื่อง เมื่อเลือกวิธีการทางบัญชีและอัตราสำหรับทรัพย์สินแล้ว จะเปลี่ยนได้เมื่อได้รับอนุมัติจากอธิบดีกรมสรรพากร ควรตกลงวิธีกับผู้ทำบัญชีก่อนบันทึกรายการแรก ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
26 ต.ค. 2026

PEAK Account

23 min

วิธียื่นภาษีนิติบุคคล ครบทุกขั้นตอน เอกสาร และกำหนดเวลา

ช่วงใกล้ครบกำหนด เจ้าของบริษัทหลายคนเพิ่งรู้ว่าต้องรองบการเงินให้เสร็จก่อนจึงจะยื่นแบบได้ และไม่แน่ใจว่าบริษัทที่ขาดทุนต้องยื่นด้วยหรือเปล่า บทความนี้สรุปขั้นตอนยื่นภาษีนิติบุคคลตั้งแต่ปิดงบจนชำระภาษี เอกสาร กำหนดเวลา และวิธียื่นผ่าน e-Filing ยื่นภาษีนิติบุคคล คืออะไร ยื่นภาษีนิติบุคคล (Corporate Income Tax Filing) คือ การยื่นแบบแสดงรายการภาษีเงินได้ของบริษัทหรือห้างหุ้นส่วนนิติบุคคลต่อกรมสรรพากรปีละ 2 ครั้ง คือแบบ ภ.ง.ด.51 สำหรับครึ่งรอบบัญชี และแบบ ภ.ง.ด.50 สำหรับทั้งรอบบัญชี พร้อมชำระภาษีจากกำไรสุทธิ บทความนี้เน้นวิธียื่นตั้งแต่ปิดงบจนชำระภาษี ส่วนนิยามและอัตราภาษีแบบละเอียดดูได้ที่บทความภาษีเงินได้นิติบุคคล สำหรับเจ้าของกิจการ การยื่นให้ถูกและทันสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท สยามพาร์ทเทค จำกัด (ชื่อสมมุติ) ขายส่งอะไหล่เครื่องจักรให้โรงงาน ทุนชำระแล้ว 2 ล้านบาท รายได้ปีละ 18 ล้านบาท รอบบัญชี 1 มกราคม ถึง 31 ธันวาคม 2569 และปีนี้เจ้าของรับหน้าที่ประสานการยื่นภาษีเอง ใครต้องยื่น และขาดทุนต้องยื่นไหม ผู้ที่ต้องยื่นคือบริษัทจำกัด บริษัทมหาชนจำกัด และห้างหุ้นส่วนที่จดทะเบียนเป็นนิติบุคคล รวมถึงนิติบุคคลอื่นที่กฎหมายกำหนดให้เสียภาษีเงินได้นิติบุคคล ถ้าขาดทุนก็ยังต้องยื่น เพียงแต่ไม่มีภาษีต้องชำระ ปีแรกที่ตั้งบริษัท สยามพาร์ทเทคขาดทุน บริษัทยังยื่น ภ.ง.ด.50 แจ้งผลขาดทุนตามปกติ ส่วนกิจการที่รอบบัญชีแรกสั้นกว่า 12 เดือน ไม่ต้องยื่น ภ.ง.ด.51 ในรอบนั้น ตามมาตรา 67 ทวิ นิติบุคคลยื่นภาษีปีละกี่ครั้ง ใช้แบบอะไร ภาษีเงินได้นิติบุคคลยื่นปีละ 2 ครั้ง ด้วยแบบ 2 แบบ ภ.ง.ด.51 คือการจ่ายภาษีล่วงหน้าจากประมาณการกำไร และ ภ.ง.ด.50 คือการสรุปภาษีจากกำไรจริงทั้งปี เรื่อง ภ.ง.ด.51 (ครึ่งปี) ภ.ง.ด.50 (ทั้งปี) คำนวณจาก กึ่งหนึ่งของประมาณการกำไรสุทธิทั้งปี (กิจการทั่วไป) กำไรสุทธิจริงทั้งรอบบัญชี ใช้งบการเงิน ไม่ต้องใช้งบที่ผู้สอบบัญชีรับรอง ใช้งบที่ผู้สอบบัญชีรับรองแล้ว ภาษีที่จ่าย นำไปหักจากภาษีใน ภ.ง.ด.50 ภาษีทั้งปีหักเครดิตที่จ่ายไปแล้ว รายละเอียดของแบบประจำปีอ่านต่อได้ที่แบบ ภ.ง.ด.50 วิธีประมาณการกำไรและกรอกแบบครึ่งปีดูได้ที่ภาษีครึ่งปี ภ.ง.ด.51 ส่วนที่หลายคนถามว่านิติบุคคลยื่นภาษีรายเดือนอย่างไร นั่นคือภาษีหัก ณ ที่จ่ายเมื่อบริษัทจ่ายเงินให้ผู้อื่น (ภ.ง.ด.3 และ ภ.ง.ด.53) หรือภาษีมูลค่าเพิ่ม (ภ.พ.30) ซึ่งเป็นคนละแบบกับภาษีเงินได้นิติบุคคล ต้องยื่นภาษีนิติบุคคลภายในวันไหน ภ.ง.ด.51 ยื่นภายใน 2 เดือนนับแต่วันสุดท้ายของ 6 เดือนแรกของรอบบัญชี และ ภ.ง.ด.50 ยื่นภายใน 150 วันนับแต่วันสุดท้ายของรอบบัญชี ตามมาตรา 67 ทวิ และมาตรา 68 แห่งประมวลรัษฎากร นับจากวันสุดท้ายของรอบบัญชี ไม่ใช่ปีปฏิทิน บริษัทที่ปิดบัญชี 31 ธันวาคม เมื่อนับ 150 วันจะครบวันที่ 30 พฤษภาคมของปีถัดไป ไม่ใช่ 31 พฤษภาคมอย่างที่หลายคนจำ แบบ ยื่นกระดาษ ยื่นผ่านอินเทอร์เน็ต สยามพาร์ทเทค (รอบปี 2569) ภ.ง.ด.51 2 เดือนหลังครบ 6 เดือนแรก 2 เดือน 8 วัน กระดาษ 31 ส.ค. 2569 · ออนไลน์ 8 ก.ย. 2569 ภ.ง.ด.50 150 วันหลังสิ้นรอบบัญชี 158 วัน (ถ้าประกาศขยายเวลายังใช้) กระดาษ 30 พ.ค. 2570 · ออนไลน์ 7 มิ.ย. 2570 ยื่นออนไลน์ได้เพิ่มกี่วัน และใช้ถึงเมื่อไร ได้เพิ่ม 8 วัน ตามประกาศกระทรวงการคลัง ลงวันที่ 12 มกราคม 2567 ซึ่งใช้กับแบบที่ครบกำหนดยื่นระหว่าง 1 กุมภาพันธ์ 2567 ถึง 31 มกราคม 2570 แบบที่ครบกำหนดหลังจากนั้นต้องรอประกาศต่ออายุ ภ.ง.ด.51 รอบปี 2569 ของสยามพาร์ทเทคอยู่ในช่วงประกาศ จึงยื่นออนไลน์ได้ถึง 8 กันยายน 2569 แต่ ภ.ง.ด.50 ครบกำหนด 30 พฤษภาคม 2570 ซึ่งเลยช่วงประกาศ ถ้าไม่มีประกาศใหม่ วันสุดท้ายคือ 30 พฤษภาคม 2570 ทั้งกระดาษและออนไลน์ Timeline ยื่นภาษีและส่งงบทั้งปี มีอะไรบ้าง ภาษีนิติบุคคลเป็นเพียงส่วนหนึ่งของงานปลายปี ก่อนยื่น ภ.ง.ด.50 ต้องมีงบที่ผู้สอบบัญชีรับรองและที่ประชุมผู้ถือหุ้นอนุมัติ หลังยื่นยังมีงานส่งงบและรายชื่อผู้ถือหุ้นต่อกรมพัฒนาธุรกิจการค้า ลำดับ งาน กำหนด ฐานกฎหมาย สยามพาร์ทเทค 1 ยื่น ภ.ง.ด.51 2 เดือนหลังครบครึ่งรอบบัญชี ประมวลรัษฎากร ม.67 ทวิ ยื่นออนไลน์ 5 ก.ย. 2569 2 ปิดงบและให้ผู้สอบบัญชีตรวจ ก่อนประชุมผู้ถือหุ้น ป.พ.พ. ม.1197 ส่งข้อมูลให้ผู้สอบบัญชี ก.พ. 2570 3 ประชุมสามัญผู้ถือหุ้นอนุมัติงบ ภายใน 4 เดือนนับแต่วันที่ในงบดุล ป.พ.พ. ม.1197 ประชุม 20 เม.ย. 2570 4 ส่งบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) ภายใน 14 วันนับแต่วันประชุมสามัญ ป.พ.พ. ม.1139 ภายใน 4 พ.ค. 2570 5 ส่งงบการเงินต่อกรมพัฒนาธุรกิจการค้า ภายใน 1 เดือนนับแต่วันที่ประชุมอนุมัติ พ.ร.บ.การบัญชี พ.ศ. 2543 ม.11 ภายใน 20 พ.ค. 2570 6 ยื่น ภ.ง.ด.50 และชำระภาษี 150 วันหลังสิ้นรอบบัญชี ประมวลรัษฎากร ม.68 และ 69 ภายใน 30 พ.ค. 2570 ตารางนี้ทำให้เห็นว่ากำหนดที่แน่นที่สุดไม่ใช่ ภ.ง.ด.50 แต่เป็นการปิดงบ ถ้าผู้สอบบัญชีได้ข้อมูลช้า งานทุกแถวที่เหลือจะเลื่อนตามกันทั้งหมด ขั้นตอนการยื่นภาษีนิติบุคคล มีกี่ขั้น ยื่นภาษี บริษัท มี 5 ขั้นตอนหลัก คือเตรียมงบและเอกสาร เลือกแบบ คำนวณภาษีที่ต้องชำระ ยื่นแบบ และชำระภาษี ขั้นที่ใช้เวลามากที่สุดคือขั้นแรก เพราะต้องรอผู้สอบบัญชีรับรองงบ ขั้นตอนที่ 1: เตรียมงบการเงินและเอกสาร เริ่มจากปิดบัญชีและจัดทำงบการเงิน ตามขั้นตอนวิธีจัดทำงบการเงิน แล้วส่งให้ผู้สอบบัญชีตรวจและรับรอง จากนั้นเตรียมเอกสารที่ใช้กรอกแบบให้ครบ ขั้นตอนที่ 2: เลือกแบบฟอร์มที่ถูกต้อง ภาษีครึ่งปีใช้แบบ ภ.ง.ด.51 และภาษีทั้งปีใช้แบบ ภ.ง.ด.50 กรอกผ่านระบบ e-Filing ได้โดยตรง หรือดาวน์โหลดแบบจากเว็บไซต์กรมสรรพากรเพื่อยื่นที่สำนักงานสรรพากรพื้นที่ ขั้นตอนที่ 3: กรอกแบบฟอร์มและคำนวณภาษี นำกำไรทางบัญชีมาบวกรายจ่ายที่กฎหมายไม่ให้หัก เพื่อได้กำไรสุทธิทางภาษี คำนวณภาษีตามอัตรา แล้วหักภาษีที่จ่ายล่วงหน้าใน ภ.ง.ด.51 และภาษีที่ถูกหัก ณ ที่จ่าย ส่วนที่เหลือคือภาษีที่ต้องชำระเพิ่ม รายการ วิธีคำนวณ จำนวนเงิน (บาท) กำไรทางบัญชี ตามงบที่รับรองแล้ว 1,600,000 บวก ค่ารับรองส่วนที่เกินเกณฑ์ รายจ่ายต้องห้ามทางภาษี 40,000 บวก ค่าปรับ รายจ่ายต้องห้ามทางภาษี 10,000 กำไรสุทธิทางภาษี 1,650,000 ภาษีตามอัตรา SME (1,650,000 − 300,000) × 15% 202,500 หัก ภาษีที่จ่ายใน ภ.ง.ด.51 90,000 หัก ภาษีที่ถูกหัก ณ ที่จ่ายทั้งปี 30,000 ภาษีที่ต้องชำระเพิ่มตอนยื่น ภ.ง.ด.50 202,500 − 90,000 − 30,000 82,500 สยามพาร์ทเทคเข้าเกณฑ์อัตรา SME เพราะทุนชำระแล้วไม่เกิน 5 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท กำไร 300,000 บาทแรกจึงได้รับยกเว้น ส่วนที่เกินถึง 3 ล้านบาทเสียร้อยละ 15 ขั้นตอนที่ 4: ยื่นแบบภาษี ยื่นได้ 2 ช่องทาง คือยื่นแบบกระดาษที่สำนักงานสรรพากรพื้นที่ หรือยื่นผ่านระบบ e-Filing ตรวจตัวเลขในแบบกับงบที่รับรองแล้วอีกครั้งก่อนกดยืนยัน เพราะตัวเลขทั้งสองชุดต้องตรงกัน ขั้นตอนที่ 5: ชำระภาษี เมื่อยื่นแบบผ่าน e-Filing และมีภาษีต้องชำระ เลือกชำระได้หลายช่องทาง เช่น บัตรเครดิตทางอินเทอร์เน็ตของธนาคารที่ร่วมโครงการ บัตรภาษีอิเล็กทรอนิกส์ หรือนำรหัสควบคุม (Control Code) ไปชำระที่หน่วยรับชำระ ถ้าไม่มีภาษีต้องชำระ ระบบยืนยันการรับแบบพร้อมหมายเลขอ้างอิงทันที วิธียื่นภาษีนิติบุคคลออนไลน์ผ่าน e-Filing ทำอย่างไร ยื่นภาษีนิติบุคคล ออนไลน์ผ่านระบบ New e-Filing ของกรมสรรพากรได้ หลังจากลงทะเบียนและได้รับอนุมัติแล้ว ขั้นที่ใช้เวลานานคือการลงทะเบียนครั้งแรก จึงควรทำล่วงหน้าหลายสัปดาห์ก่อนครบกำหนด สมัครสมาชิก e-Filing (กรณียื่นครั้งแรก) นิติบุคคลลงทะเบียนด้วยเลขประจำตัวผู้เสียภาษี ซึ่งคือเลขนิติบุคคล 13 หลัก เลือกวัตถุประสงค์ยื่นแบบภาษีจากการประกอบกิจการ แล้วยืนยันตัวตนด้วยรหัส OTP ทางอีเมล หลังลงทะเบียน ต้องส่งแบบ ภ.อ.01 ที่ลงลายมือชื่อ พร้อมบัตรประชาชนของกรรมการผู้มีอำนาจทุกคน ภายใน 30 วัน ส่งได้ 3 ช่องทาง คือยื่นด้วยตนเอง ส่งทางอีเมล หรืออัปโหลดพร้อมลายมือชื่อดิจิทัลจากผู้ให้บริการออกใบรับรองที่ได้รับการรับรอง เมื่อได้รับอนุมัติ ระบบส่งชื่อผู้ใช้งานและลิงก์ตั้งรหัสผ่านทางอีเมล การส่งเอกสารทางอีเมลให้สิทธิเฉพาะการยื่นแบบ ส่วนการอัปโหลดพร้อมลายมือชื่อดิจิทัลให้สิทธิใช้บริการอิเล็กทรอนิกส์ทุกประเภท ขั้นตอนกรอกแบบฟอร์มออนไลน์ หลังเข้าสู่ระบบ ทำตาม 4 ขั้นนี้ สยามพาร์ทเทคลงทะเบียน New e-Filing ตั้งแต่เดือนกรกฎาคม 2569 ก่อนยื่น ภ.ง.ด.51 ของปีนี้ เมื่อถึงรอบ ภ.ง.ด.50 จึงใช้บัญชีเดิมได้ทันที ไม่ต้องรอเอกสารอนุมัติใกล้วันครบกำหนด ยื่นช้าหรือไม่ยื่น มีโทษอะไร มีทั้งเงินเพิ่มและค่าปรับ เงินเพิ่มคิดร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องชำระ นับจากพ้นกำหนดยื่นจนถึงวันชำระ ไม่เกินจำนวนภาษี ตามมาตรา 27 และค่าปรับอาญาไม่เกิน 2,000 บาท กรณีไม่ปฏิบัติตามมาตรา 69 ตามมาตรา 35 ตัวอย่าง ถ้าสยามพาร์ทเทคยื่นแบบกระดาษวันที่ 15 มิถุนายน 2570 ช้าไป 16 วัน เศษของเดือนนับเป็น 1 เดือน เงินเพิ่มคือ 82,500 × 1.5% = 1,237.50 บาท และอาจถูกปรับเพิ่มอีกไม่เกิน 2,000 บาท ภ.ง.ด.51 มีความเสี่ยงเพิ่มอีกชั้น ถ้าไม่ยื่น หรือประมาณการกำไรต่ำกว่ากำไรจริงเกินร้อยละ 25 โดยไม่มีเหตุอันสมควร ต้องเสียเงินเพิ่มร้อยละ 20 ของภาษีที่ชำระขาดไป ตามมาตรา 67 ตรี สยามพาร์ทเทคประมาณการไว้ 1,400,000 บาท ต่ำกว่ากำไรจริงไม่เกินร้อยละ 25 จึงไม่โดนเงินเพิ่มส่วนนี้ ข้อผิดพลาดที่พบบ่อยเมื่อยื่นภาษีบริษัท ข้อผิดพลาดส่วนใหญ่เกิดก่อนเปิดระบบ e-Filing และป้องกันได้ถ้าวางแผนตั้งแต่ต้นปี ข้อควรรู้เกี่ยวกับการยื่นภาษีนิติบุคคล สรุป – ภ.ง.ด.50 ครบกำหนด 150 วันหลังวันสิ้นรอบบัญชี ถ้าบริษัทยังไม่มีบัญชี New e-Filing ให้เริ่มลงทะเบียนสัปดาห์นี้ แล้วนัดผู้สอบบัญชีให้ได้วันรับข้อมูลก่อนสิ้นเดือนกุมภาพันธ์ เพื่อให้ทุกแถวใน timeline ทันกำหนด เตรียมงบการเงินก่อนยื่นภาษีด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ออกรายงานบัญชีและงบการเงินจากรายการที่บันทึกตลอดปี ให้ผู้ทำบัญชีส่งต่อผู้สอบบัญชีได้เร็วขึ้น ส่วนภาษีรายเดือน PEAK Tax สร้างแบบ ภ.ง.ด.3 ภ.ง.ด.53 และหนังสือรับรอง 50 ทวิ และนำออกไฟล์เพื่อยื่นออนไลน์ได้ ข้อมูลภาษีที่ถูกหักไว้จึงพร้อมใช้ตอนยื่น ภ.ง.ด.50 เริ่มวางระบบให้ทันรอบบัญชีถัดไป ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับการยื่นภาษีนิติบุคคล บริษัทเพิ่งจดทะเบียน ยังไม่มีรายได้ ต้องยื่นภาษีไหม ต้องยื่น แม้กำไรสุทธิเป็นศูนย์หรือขาดทุน ให้ยื่น ภ.ง.ด.50 แจ้งผลการดำเนินงาน ไม่มีภาษีต้องจ่าย แต่หน้าที่ยื่นแบบยังอยู่ ส่วน ภ.ง.ด.51 ไม่ต้องยื่นถ้ารอบบัญชีแรกสั้นกว่า 12 เดือน จ้างสำนักงานบัญชีทำให้ได้ไหม หรือต้องยื่นเอง จ้างได้ กิจการจำนวนมากจ้างผู้ทำบัญชีจัดทำบัญชีและยื่นแบบให้ แต่หน้าที่ตามกฎหมายยังเป็นของบริษัท และงบการเงินต้องให้ผู้สอบบัญชี TA หรือ CPAตรวจรับรองแยกต่างหาก ยื่นภาษีนิติบุคคลผิด แก้ไขได้ไหม แก้ได้ โดยยื่นแบบเพิ่มเติมสำหรับรอบบัญชีเดียวกัน ถ้าแบบเพิ่มเติมทำให้มีภาษีต้องชำระเพิ่ม ต้องเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีส่วนที่ขาด นับจากพ้นกำหนดยื่นเดิม ภาษีครึ่งปี (ภ.ง.ด.51) ต่างจากภาษีประจำปี (ภ.ง.ด.50) ตรงไหน ต่างกันที่ฐานคำนวณ ภ.ง.ด.51 ใช้ประมาณการกำไรครึ่งปีและไม่ต้องใช้งบที่รับรองแล้ว ส่วน ภ.ง.ด.50 ใช้กำไรจริงทั้งปีจากงบที่ผู้สอบบัญชีรับรอง ภาษีที่จ่ายใน ภ.ง.ด.51 นำมาหักจากภาษีประจำปีได้ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
25 ต.ค. 2026

PEAK Account

40 min

ภ.พ.30 คืออะไร ใครต้องยื่น วิธีกรอก และข้อควรรู้สำหรับเจ้าของธุรกิจ

อัปเดทล่าสุด 13 ต.ค. 2569 ภ.พ.30 คืออะไร และสำคัญอย่างไร ภ.พ.30  คือ แบบแสดงรายการภาษีมูลค่าเพิ่ม (VAT) ที่ผู้ประกอบการจดทะเบียนใช้สรุปภาษีของแต่ละเดือน ว่าเก็บภาษีจากลูกค้าไปเท่าไร จ่ายภาษีให้ผู้ขายไปเท่าไร แล้วนำผลต่างมาชำระหรือขอคืนจากกรมสรรพากร หน้าที่นี้กำหนดไว้ในมาตรา 83 แห่งประมวลรัษฎากร หลักคิดของภาษีมูลค่าเพิ่ม (Value Added Tax หรือ VAT) คือเก็บภาษีจากมูลค่าที่เพิ่มขึ้นในแต่ละทอด ปัจจุบันอัตราที่ใช้คือร้อยละ 7 (ภาษีมูลค่าเพิ่มร้อยละ 6.3 รวมภาษีท้องถิ่นอีกร้อยละ 0.7) ซึ่งพระราชกฤษฎีกา (ฉบับที่ 807) พ.ศ. 2569 ขยายให้ใช้อัตรานี้ต่อไปถึงวันที่ 30 กันยายน 2570 ใน ภ.พ.30 จะมีตัวเลขหลักอยู่ 2 ตัว ได้แก่ ถ้าภาษีขายมากกว่าภาษีซื้อ ส่วนต่างคือภาษีที่ต้องจ่ายเพิ่ม ถ้าภาษีซื้อมากกว่า ส่วนต่างคือภาษีที่ชำระเกิน ซึ่งขอคืนหรือยกไปใช้เดือนถัดไปได้ ใครยังสับสนสองคำนี้ อ่านพื้นฐานเพิ่มได้ที่บทความ ทำความรู้จักภาษีซื้อและภาษีขาย ความสำคัญของ ภ.พ.30 ไม่ได้อยู่แค่การทำตามกฎหมาย ตัวเลขในแบบยังสะท้อนสภาพคล่องของธุรกิจด้วย เพราะ VAT ที่ต้องจ่ายแต่ละเดือนคือเงินสดที่ต้องกันไว้ล่วงหน้า หลายกิจการขายดีแต่ลืมกันเงินส่วนนี้ พอถึงวันยื่นแบบก็ต้องหมุนเงินกันวุ่น ใครมีหน้าที่ยื่น ภ.พ.30 บ้าง ผู้ที่ต้องยื่น ภ.พ.30 คือผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่มแล้วทุกราย ไม่ว่าจะเป็นบุคคลธรรมดา ห้างหุ้นส่วน หรือบริษัท และไม่ว่าเดือนนั้นจะมียอดขายหรือไม่ก็ตาม ตามกฎหมาย ผู้ประกอบการที่มีรายรับจากการขายสินค้าหรือให้บริการเกิน 1.8 ล้านบาทต่อปี ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับแต่วันที่รายรับเกินเกณฑ์ ส่วนกิจการที่รายรับยังไม่ถึงก็เลือกจดทะเบียนเองได้ ซึ่งเมื่อจดแล้วก็มีหน้าที่ยื่น ภ.พ.30 เหมือนกัน รายละเอียดขั้นตอนจดทะเบียนอ่านต่อได้ที่ วิธีจดภาษีมูลค่าเพิ่มและการคิดภาษีมูลค่าเพิ่ม ลักษณะกิจการ ต้องยื่น ภ.พ.30 หรือไม่ จดทะเบียน VAT แล้ว มียอดขายทุกเดือน ต้องยื่นทุกเดือน จดทะเบียน VAT แล้ว แต่เดือนนั้นไม่มียอดขาย ต้องยื่น (แสดงยอดเป็นศูนย์ หรือแสดงเฉพาะภาษีซื้อ) รายรับไม่เกิน 1.8 ล้านบาทต่อปี และไม่ได้จด VAT ไม่ต้องยื่น ประกอบกิจการที่ได้รับยกเว้น VAT ทั้งหมด และไม่ได้เลือกจด VAT ไม่ต้องยื่น มีหลายสาขา ยื่นแยกรายสถานประกอบการ เว้นแต่ได้รับอนุมัติให้ยื่นรวม ต้องยื่น ภ.พ.30 ภายในวันไหน และนำส่งภาษีของช่วงเวลาใด ภ.พ.30 ใช้รอบเดือนภาษี ซึ่งก็คือเดือนตามปฏิทิน โดยต้องยื่นแบบพร้อมชำระภาษีภายในวันที่ 15 ของเดือนถัดไป เช่น ภาษีของเดือนมีนาคม 2569 ต้องยื่นภายในวันที่ 15 เมษายน 2569 สิ่งที่ต้องระวังคือ ภาษีจะถูกนับเข้าเดือนไหนขึ้นอยู่กับจุดความรับผิดในการเสียภาษี (Tax Point) ไม่ใช่วันที่เงินเข้าบัญชีเสมอไป สำหรับการขายสินค้าโดยทั่วไป Tax Point เกิดเมื่อส่งมอบสินค้า ส่วนการให้บริการโดยทั่วไปเกิดเมื่อได้รับชำระค่าบริการ แต่ถ้ามีการออกใบกำกับภาษีหรือรับเงินไปก่อน ให้ถือวันที่เกิดเหตุการณ์นั้นก่อนเป็นจุดเริ่ม ยกตัวอย่างร้านขายส่งที่ส่งของให้ลูกค้าวันที่ 28 มีนาคม แต่ลูกค้าโอนเงินวันที่ 10 เมษายน ภาษีขายรายการนี้ต้องไปอยู่ใน ภ.พ.30 ของเดือนมีนาคม ไม่ใช่เมษายน จากที่เคยเห็นผู้ประกอบการหลายราย จุดนี้เป็นสาเหตุอันดับต้น ๆ ที่ทำให้ต้องยื่นแบบเพิ่มเติมย้อนหลัง ยื่น ภ.พ.30 ผ่าน e-Filing ได้ขยายเวลาเพิ่มอีก 8 วันจริงไหม จริง ถ้ายื่นผ่านอินเทอร์เน็ต (e-Filing) จะได้เวลาเพิ่มอีก 8 วัน กลายเป็นภายในวันที่ 23 ของเดือนถัดไป ตามประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการภาษีและการชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7) ประกาศฉบับนี้มีผลกับการยื่นแบบตั้งแต่วันที่ 1 กุมภาพันธ์ 2567 ถึงวันที่ 31 มกราคม 2570 และครอบคลุมทั้ง ภ.พ.30 และ ภ.พ.36 หลังจากนั้นต้องติดตามว่ากระทรวงการคลังจะออกประกาศต่ออายุหรือไม่ เพราะสิทธิ์นี้ต่ออายุเป็นรอบ ๆ มาโดยตลอด สิทธิ์ขยายเวลานี้ใช้ได้เฉพาะการยื่นออนไลน์และชำระเงินทางอิเล็กทรอนิกส์เท่านั้น ถ้าเดินไปยื่นแบบกระดาษที่สำนักงานสรรพากร กำหนดเวลายังคงเป็นวันที่ 15 ตามเดิม ยื่น ภ.พ.30 แบบกระดาษกับยื่นออนไลน์ แตกต่างกันอย่างไร สองช่องทางนี้ใช้แบบเดียวกันและคำนวณภาษีเหมือนกัน ต่างกันที่กำหนดเวลา วิธีชำระเงิน และความสะดวก ตารางนี้สรุปให้เห็นภาพ ประเด็น ยื่นแบบกระดาษ ยื่นออนไลน์ (e-Filing) กำหนดเวลา ภายในวันที่ 15 ของเดือนถัดไป ภายในวันที่ 23 ของเดือนถัดไป (ตามประกาศที่ใช้ถึง 31 ม.ค. 2570) สถานที่ยื่น สำนักงานสรรพากรพื้นที่สาขาที่สถานประกอบการตั้งอยู่ เว็บไซต์ e-Filing ของกรมสรรพากร ยื่นได้ตลอด 24 ชั่วโมง การชำระเงิน ชำระที่สำนักงานสรรพากร ชำระทางอิเล็กทรอนิกส์ เช่น Internet Banking, Mobile Banking หรือ ATM การตรวจความถูกต้อง ตรวจเองทั้งหมด ระบบช่วยคำนวณบางช่องและแจ้งเตือนเมื่อข้อมูลไม่ครบ หลักฐานการยื่น ใบเสร็จรับเงินจากเจ้าหน้าที่ พิมพ์แบบและใบเสร็จรับเงินจากระบบได้ สิ่งที่ต้องเตรียม แบบพิมพ์ ภ.พ.30 ที่กรอกครบ ต้องลงทะเบียนเป็นผู้ใช้งานระบบยื่นแบบออนไลน์ของกรมสรรพากรก่อน ในทางปฏิบัติ กิจการส่วนใหญ่เลือกยื่นออนไลน์ เพราะได้เวลาเพิ่ม 8 วันไว้ตามเอกสารที่ยังมาไม่ครบ และไม่ต้องลางานไปต่อคิวที่สรรพากร เอกสารที่ต้องใช้ในการยื่น ภ.พ.30 มีอะไรบ้าง เอกสารหลักที่ต้องใช้มี 2 ชุด คือ รายงานภาษีขายและรายงานภาษีซื้อของเดือนนั้น ซึ่งกฎหมายกำหนดให้ผู้ประกอบการจดทะเบียนต้องจัดทำอยู่แล้ว ตัวเลขทุกช่องใน ภ.พ.30 จะดึงมาจากรายงานสองฉบับนี้ เอกสาร ใช้ทำอะไร รายงานภาษีขาย สรุปยอดขายและภาษีขายทั้งเดือน ใช้กรอกช่อง 1-5 สำเนาใบกำกับภาษีขาย ใบเพิ่มหนี้ และใบลดหนี้ ใช้ยืนยันยอดในรายงานภาษีขาย รายงานภาษีซื้อ สรุปยอดซื้อและภาษีซื้อที่มีสิทธินำมาหัก ใช้กรอกช่อง 6-7 ต้นฉบับใบกำกับภาษีซื้อ หลักฐานสิทธิ์ในการหักภาษีซื้อ รายงานสินค้าและวัตถุดิบ (กรณีขายสินค้า) ใช้กระทบยอดสินค้าที่ซื้อเข้าและขายออก เอกสารส่งออก เช่น ใบขนสินค้าขาออก หลักฐานยอดขายอัตราร้อยละ 0 ภ.พ.30 เดือนก่อน ดูยอดภาษีที่ชำระเกินยกมา (ช่อง 10) หัวใจของทั้งหมดคือใบกำกับภาษี ถ้าใบกำกับภาษีซื้อมีรายการไม่ครบ เช่น ไม่มีเลขประจำตัวผู้เสียภาษีของเรา หรือชื่อที่อยู่ไม่ตรงกับที่จดทะเบียนไว้ จะนำภาษีซื้อใบนั้นมาหักไม่ได้ ทบทวนรายการที่ต้องมีในใบกำกับภาษีได้ที่ ใบกำกับภาษีคืออะไร สรุปข้อมูลที่ต้องมีและวิธีออกให้ถูกต้อง วิธีกรอก ภ.พ.30 ทีละช่อง ต้องกรอกข้อมูลอะไรบ้าง ส่วนคำนวณภาษีของ ภ.พ.30 มีทั้งหมด 16 ช่อง แบ่งเป็น 3 ก้อนใหญ่ คือ ช่องภาษีขาย ช่องภาษีซื้อ และช่องสรุปยอดที่ต้องชำระหรือชำระเกิน ส่วนหัวของแบบยังต้องกรอกข้อมูลกิจการ เดือนภาษี และเลือกว่าเป็นการยื่นปกติหรือยื่นเพิ่มเติม ช่อง รายการในแบบ ภ.พ.30 ความหมายแบบเข้าใจง่าย 1 ยอดขายในเดือนนี้ ยอดขายทั้งหมดของเดือน รวมทุกประเภท (ยังไม่รวม VAT) 2 ลบ ยอดขายที่เสียภาษีในอัตราร้อยละ 0 เช่น ยอดส่งออก 3 ลบ ยอดขายที่ได้รับยกเว้น ยอดขายของกิจการที่กฎหมายยกเว้น VAT 4 ยอดขายที่ต้องเสียภาษี (1 – 2 – 3) ฐานที่ใช้คำนวณ VAT ร้อยละ 7 5 ภาษีขายเดือนนี้ VAT ที่เก็บจากลูกค้า 6 ยอดซื้อที่มีสิทธินำภาษีซื้อมาหัก ยอดซื้อที่มีใบกำกับภาษีถูกต้องและใช้ในกิจการ 7 ภาษีซื้อเดือนนี้ VAT ตามใบกำกับภาษีของยอดซื้อในช่อง 6 8 ภาษีที่ต้องชำระเดือนนี้ ใช้เมื่อช่อง 5 มากกว่าช่อง 7 9 ภาษีที่ชำระเกินเดือนนี้ ใช้เมื่อช่อง 5 น้อยกว่าช่อง 7 10 ภาษีที่ชำระเกินยกมา เครดิตภาษีที่ยกมาจากเดือนก่อน 11 ภาษีสุทธิที่ต้องชำระ ใช้เมื่อช่อง 8 มากกว่าช่อง 10 12 ภาษีสุทธิที่ชำระเกิน ใช้เมื่อช่อง 10 มากกว่าช่อง 8 หรือเป็นผลรวมช่อง 9 กับ 10 13-14 เงินเพิ่ม และเบี้ยปรับ กรอกเฉพาะกรณียื่นเกินกำหนดหรือยื่นเพิ่มเติม 15-16 ยอดรวมที่ต้องชำระ หรือยอดรวมที่ชำระเกิน ยอดสุดท้ายหลังรวมเงินเพิ่มและเบี้ยปรับแล้ว ภาษีขาย (Output Tax) ต้องกรอกอย่างไร ช่องภาษีขายคือช่อง 1 ถึง 5 ให้เริ่มจากยอดขายรวมทั้งเดือนตามรายงานภาษีขาย แล้วหักยอดขายอัตราร้อยละ 0 กับยอดขายที่ได้รับยกเว้นออก จะเหลือยอดขายที่ต้องเสียภาษี จากนั้นคูณร้อยละ 7 ก็จะได้ภาษีขายของเดือน ทุกช่องใช้ยอดก่อนบวก VAT และต้องปรับด้วยใบลดหนี้ (Credit Note เอกสารที่ออกเมื่อลดราคาหรือรับคืนสินค้า) กับใบเพิ่มหนี้ (Debit Note เอกสารที่ออกเมื่อเรียกเก็บเพิ่ม) ที่ออกในเดือนนั้นด้วย สมมติว่าบริษัท ฟ้าใส จำกัด ขายอุปกรณ์ไอทีในเดือนมีนาคม 2569 ดังนี้ ช่อง 1 กรอก 850,000 บาท ช่อง 2 กรอก 100,000 บาท ช่อง 3 กรอก 0 ช่อง 4 จึงเหลือ 750,000 บาท และช่อง 5 ภาษีขายเท่ากับ 750,000 x 7% = 52,500 บาท ภาษีซื้อ (Input Tax) ต้องกรอกอย่างไร ช่อง 6 และ 7 ใช้กรอกยอดซื้อและภาษีซื้อที่มีสิทธินำมาหัก ซึ่งต้องเป็นภาษีซื้อที่มีใบกำกับภาษีเต็มรูปถูกต้อง และเป็นการซื้อเพื่อใช้ในกิจการที่ต้องเสีย VAT ปกติให้ใช้ภาษีซื้อในเดือนภาษีตามวันที่ในใบกำกับภาษี แต่ถ้ามีเหตุจำเป็น เช่น ได้รับใบกำกับภาษีล่าช้า มาตรา 82/3 อนุญาตให้นำไปใช้ในเดือนต่อ ๆ ไปได้ ไม่เกิน 6 เดือนนับแต่เดือนถัดจากเดือนที่ออกใบกำกับภาษี เกินจากนั้นถือว่าหมดสิทธิ์ มีภาษีซื้อบางประเภทที่กฎหมายห้ามนำมาหัก (ภาษีซื้อต้องห้ามตามมาตรา 82/5) ที่เจอบ่อยในธุรกิจ SMEs ได้แก่ ต่อจากตัวอย่างเดิม บริษัท ฟ้าใส ซื้อสินค้าและจ่ายค่าบริการที่มีใบกำกับภาษีถูกต้อง 600,000 บาท ช่อง 6 จึงกรอก 600,000 บาท และช่อง 7 ภาษีซื้อกรอก 42,000 บาท อ่านข้อควรระวังเรื่องภาษีซื้อเพิ่มเติมได้ที่ เรื่องสำคัญเกี่ยวกับการจัดการภาษีซื้อที่ควรรู้ ภาษีที่ต้องชำระ หรือภาษีที่ขอคืน คำนวณอย่างไร ให้นำภาษีขาย (ช่อง 5) ลบด้วยภาษีซื้อ (ช่อง 7) ถ้าผลเป็นบวกให้กรอกในช่อง 8 ถ้าเป็นลบให้กรอกในช่อง 9 จากนั้นนำภาษีที่ชำระเกินยกมาจากเดือนก่อน (ช่อง 10) มาหักอีกที เพื่อหายอดสุทธิในช่อง 11 หรือ 12 สูตรสั้น ๆ ที่ควรจำคือ ภาษีที่ต้องชำระ = ภาษีขาย – ภาษีซื้อ – ภาษีที่ชำระเกินยกมา ช่อง รายการ บริษัท ฟ้าใส (บาท) 5 ภาษีขายเดือนนี้ 52,500 7 ภาษีซื้อเดือนนี้ 42,000 8 ภาษีที่ต้องชำระเดือนนี้ (52,500 – 42,000) 10,500 10 ภาษีที่ชำระเกินยกมาจากเดือนกุมภาพันธ์ 3,000 11 ภาษีสุทธิที่ต้องชำระ (10,500 – 3,000) 7,500 ถ้ายื่นตรงเวลา ช่อง 13 และ 14 จะเป็นศูนย์ ยอดที่ต้องโอนให้กรมสรรพากรสำหรับเดือนมีนาคมจึงเท่ากับ 7,500 บาท ถ้าธุรกิจมีทั้งรายได้ที่ต้องเสีย VAT และได้รับยกเว้น VAT ต้องเฉลี่ยภาษีซื้ออย่างไร ภาษีซื้อที่ใช้ร่วมกันระหว่างกิจการที่ต้องเสีย VAT กับกิจการที่ได้รับยกเว้น ต้องเฉลี่ยตามสัดส่วนก่อน และนำมาหักได้เฉพาะส่วนที่เป็นของกิจการที่ต้องเสีย VAT ตามมาตรา 82/6 ประกอบประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 29) ขั้นตอนโดยรวมคือ แยกภาษีซื้อเป็น 3 กอง กองแรกเป็นของกิจการที่ต้องเสีย VAT โดยตรง นำมาหักได้เต็มจำนวน กองที่สองเป็นของกิจการที่ได้รับยกเว้นโดยตรง หักไม่ได้เลย กองที่สามคือภาษีซื้อที่ใช้ร่วมกัน เช่น ค่าเช่าสำนักงาน ค่าไฟ ซึ่งต้องเฉลี่ยตามสัดส่วนรายได้ ตัวอย่างเช่น บริษัทแห่งหนึ่งขายเครื่องมือการเกษตร (ต้องเสีย VAT) และขายปุ๋ย (ได้รับยกเว้น VAT) ปีก่อนมีรายได้ส่วนแรก 6 ล้านบาท และส่วนหลัง 4 ล้านบาท สัดส่วนของกิจการที่ต้องเสีย VAT จึงเท่ากับร้อยละ 60 เดือนนี้มีภาษีซื้อจากค่าเช่าโกดังและค่าไฟที่ใช้ร่วมกัน 14,000 บาท บริษัทนำมาหักได้ 14,000 x 60% = 8,400 บาท ส่วนที่เหลือ 5,600 บาทหักเป็นภาษีซื้อไม่ได้ แต่บันทึกเป็นต้นทุนหรือค่าใช้จ่ายของกิจการแทน สัดส่วนที่ใช้ระหว่างปีเป็นเพียงตัวเลขเบื้องต้น เมื่อสิ้นปีอาจต้องปรับปรุงภาษีซื้อตามสัดส่วนจริงโดยใช้แบบ ภ.พ.30.2 ตามหลักเกณฑ์ที่ประกาศกำหนด ใครยังไม่แน่ใจว่ากิจการของตัวเองเข้าข่ายยกเว้น VAT หรือไม่ ตรวจสอบได้ที่ กิจการไหนได้รับการยกเว้นภาษีมูลค่าเพิ่มตามกฎหมาย ถ้าไม่มีรายได้ในเดือนนั้น ต้องยื่น ภ.พ.30 หรือไม่ ต้องยื่น ผู้ประกอบการจดทะเบียนมีหน้าที่ยื่น ภ.พ.30 ทุกเดือนภาษีตลอดเวลาที่ยังอยู่ในระบบ VAT แม้เดือนนั้นจะไม่มียอดขายหรือยอดซื้อเลยก็ตาม กรณีนี้ให้กรอกยอดเป็นศูนย์แล้วยื่นตามกำหนดปกติ กรณีที่เจอบ่อยคือกิจการเพิ่งจด VAT เดือนแรกยังไม่มียอดขาย แต่มีการซื้อเครื่องมือและตกแต่งร้าน ภาษีซื้อส่วนนี้ควรแสดงในช่อง 7 แล้วยกเป็นภาษีที่ชำระเกินไปใช้หักกับภาษีขายในเดือนต่อ ๆ ไป ถ้าไม่ยื่นแบบไว้ เครดิตก้อนนี้ก็จะไม่มีหลักฐานยกไปใช้ การไม่ยื่นแบบเดือนที่ไม่มียอด แม้จะไม่มีเบี้ยปรับหรือเงินเพิ่ม เพราะไม่มีภาษีต้องชำระ แต่ยังมีความผิดฐานไม่ยื่นแบบภายในกำหนด ซึ่งมีค่าปรับทางอาญาไม่เกิน 2,000 บาท และเจ้าหน้าที่จะพิจารณาเปรียบเทียบปรับตามระยะเวลาที่ล่าช้า ยื่น ภ.พ.30 ล่าช้า มีเบี้ยปรับและเงินเพิ่มเท่าไหร่ ยื่นช้าเมื่อมีภาษีต้องชำระ จะมีค่าใช้จ่ายเพิ่ม 2 ส่วน คือ เบี้ยปรับ (ค่าปรับทางภาษี) ตามมาตรา 89 ที่กฎหมายกำหนดไว้สูงสุด 2 เท่าของภาษีที่ต้องชำระ และเงินเพิ่ม (คล้ายดอกเบี้ยจากการจ่ายช้า) ตามมาตรา 89/1 อัตราร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน แต่รวมแล้วไม่เกินจำนวนภาษีที่ต้องชำระ ข่าวดีคือ ถ้ายื่นแบบและชำระภาษีเองก่อนได้รับหนังสือเตือนหรือหมายเรียกจากเจ้าหน้าที่ สามารถขอลดเบี้ยปรับได้ตามคำสั่งกรมสรรพากร ที่ ท.ป.81/2542 (แก้ไขเพิ่มเติมล่าสุดโดยคำสั่งที่ ท.ป.369/2569) ดังนี้ ชำระภาษีภายใน (นับจากวันพ้นกำหนด) เบี้ยปรับที่ต้องเสีย ไม่เกิน 15 วัน ร้อยละ 2 ของเบี้ยปรับ เกิน 15 วัน แต่ไม่เกิน 30 วัน ร้อยละ 5 ของเบี้ยปรับ เกิน 30 วัน แต่ไม่เกิน 60 วัน ร้อยละ 10 ของเบี้ยปรับ เกิน 60 วัน ร้อยละ 20 ของเบี้ยปรับ ลองดูกรณีบริษัท ฟ้าใส สมมติว่าภาษีเดือนมีนาคม 10,500 บาท (ไม่มีเครดิตยกมา) ครบกำหนดยื่นออนไลน์วันที่ 23 เมษายน แต่ยื่นและชำระวันที่ 30 เมษายน ช้าไป 7 วัน ตัวเลขดูไม่มาก แต่ถ้าปล่อยไว้จนเกิน 60 วัน เบี้ยปรับจะขยับเป็น 4,200 บาท และเงินเพิ่มสะสมทุกเดือน ยิ่งถ้าถูกเจ้าหน้าที่ตรวจพบก่อน สิทธิ์ลดเบี้ยปรับแบบนี้อาจใช้ไม่ได้อีก ถ้าพบรายการตกหล่นหรือยื่นผิด ต้องยื่น ภ.พ.30 เพิ่มเติมอย่างไร ให้ยื่น ภ.พ.30 ฉบับใหม่ของเดือนภาษีเดิม แล้วทำเครื่องหมายในช่องยื่นเพิ่มเติม พร้อมระบุว่าเป็นครั้งที่เท่าไร ตัวเลขในแบบให้กรอกยอดที่ถูกต้องทั้งเดือน ไม่ใช่กรอกเฉพาะส่วนต่าง จากนั้นชำระภาษีส่วนที่ขาดไป ถ้ายื่นเพิ่มเติมภายในกำหนดเวลาปกติ ถือเหมือนยื่นแบบตรงเวลา ไม่มีเบี้ยปรับหรือเงินเพิ่ม แต่ถ้ายื่นหลังพ้นกำหนดและทำให้ต้องชำระภาษีเพิ่ม เช่น แสดงภาษีขายขาดไป หรือแสดงภาษีซื้อเกินไป จะมีเบี้ยปรับ 1 เท่าของภาษีที่ชำระขาดตามมาตรา 89 และเงินเพิ่มร้อยละ 1.5 ต่อเดือน โดยเบี้ยปรับยังขอลดได้หากยื่นเองก่อนเจ้าหน้าที่ตรวจพบ กรณีที่ยื่นเพิ่มเติมแล้วภาษีลดลง เช่น ลืมใส่ภาษีซื้อ แนวทางที่สะดวกกว่ามักเป็นการนำภาษีซื้อนั้นไปใช้ในเดือนถัดไปภายใน 6 เดือนตามสิทธิ์ที่กล่าวไว้ข้างต้น แทนการยื่นเพิ่มเติมเพื่อขอคืน ขอคืนภาษีมูลค่าเพิ่มจาก ภ.พ.30 ต้องทำอย่างไรบ้าง เมื่อเดือนใดมีภาษีซื้อมากกว่าภาษีขาย จะเกิดภาษีที่ชำระเกิน ผู้ประกอบการเลือกได้ 2 ทาง คือ ขอคืนเป็นเงินสด หรือยกไปเป็นเครดิตหักภาษีในเดือนถัดไป ทั้งสองทางทำผ่าน ภ.พ.30 ได้เลยตามมาตรา 84 แห่งประมวลรัษฎากร ถ้าต้องการเงินสดคืน ให้เลือกช่องขอคืนเป็นเงินสดในแบบ ภ.พ.30 ของเดือนนั้น พร้อมลงลายมือชื่อผู้มีอำนาจ แล้วระบุช่องทางรับเงินคืน เช่น โอนเข้าบัญชีธนาคาร โดยแบบ ภ.พ.30 นั้นจะใช้เป็นคำร้องขอคืนภาษีไปในตัว กิจการที่มักเจอภาษีซื้อเกินต่อเนื่อง ได้แก่ ผู้ส่งออกที่ยอดขายส่วนใหญ่เป็นอัตราร้อยละ 0 หรือกิจการที่เพิ่งลงทุนซื้อเครื่องจักรล็อตใหญ่ กลุ่มนี้มักเลือกขอคืนเป็นเงินสด เพราะถ้ายกไปเรื่อย ๆ เงินจะจมอยู่ในรูปเครดิตภาษีนาน ทางเลือก ข้อดี ข้อควรรู้ ขอคืนเป็นเงินสด ได้เงินกลับมาเสริมสภาพคล่อง ต้องผ่านการตรวจสอบของเจ้าหน้าที่ ใช้เวลาและต้องเตรียมเอกสารพร้อม ยกไปหักในเดือนถัดไป ทำได้ทันที ไม่ต้องรอตรวจสอบ เงินยังไม่กลับมาเป็นเงินสด จนกว่าจะมีภาษีขายมาหักจนหมด ถ้าไม่ขอคืนเป็นเงินสด จะนำภาษีไปหักในเดือนถัดไปได้อย่างไร ถ้าไม่เลือกขอคืนเป็นเงินสด ระบบจะถือว่าผู้ประกอบการต้องการนำภาษีที่ชำระเกินไปชำระภาษีในเดือนถัดไปโดยอัตโนมัติ ยอดในช่อง 12 ของเดือนนี้ จะไปปรากฏเป็นภาษีที่ชำระเกินยกมาในช่อง 10 ของเดือนหน้า เครดิตที่ยกไปใช้ได้ต้องมาจาก ภ.พ.30 ฉบับยื่นปกติ ดังนั้นก่อนกรอกช่อง 10 ทุกเดือน ควรเปิด ภ.พ.30 เดือนก่อนมาเทียบยอดทุกครั้ง ความผิดพลาดที่เจอบ่อยคือยกยอดเครดิตมาเกินจริง หรือยกยอดเดิมมาซ้ำทั้งที่ใช้หมดไปแล้ว กรมสรรพากรอาจขอตรวจเอกสารและหลักฐานอะไรบ้าง เมื่อขอคืนเป็นเงินสด เจ้าหน้าที่จะตรวจว่าภาษีซื้อที่นำมาหักเกิดขึ้นจริงและใช้ในกิจการจริง เอกสารที่ควรเตรียมให้พร้อม ได้แก่ กฎหมายกำหนดให้เก็บรักษารายงานและเอกสารประกอบเหล่านี้ไว้ที่สถานประกอบการไม่น้อยกว่า 5 ปี ถ้าหาเอกสารไม่เจอ เจ้าหน้าที่อาจตัดภาษีซื้อรายการนั้นออก ซึ่งนอกจากไม่ได้เงินคืนแล้ว ยังอาจถูกประเมินภาษีพร้อมเบี้ยปรับย้อนหลังด้วย เจ้าของธุรกิจจัดการ ภ.พ.30 ผ่านโปรแกรมบัญชีได้อย่างไร โปรแกรมบัญชีช่วยลดงานส่วนที่เสียเวลาที่สุดของ ภ.พ.30 คือการรวบรวมใบกำกับภาษีมาทำรายงานภาษีซื้อและภาษีขายทีละใบ เมื่อออกเอกสารขายหรือบันทึกค่าใช้จ่ายในระบบ ข้อมูล VAT จะถูกเก็บไว้ทันที พอสิ้นเดือนก็ดึงรายงานออกมาใช้ได้เลย จากประสบการณ์ที่เห็นกิจการขนาดเล็กหลายแห่ง ปัญหาของการทำ ภ.พ.30 ด้วย Excel ไม่ใช่สูตรคำนวณ แต่คือข้อมูลที่กระจัดกระจาย ใบกำกับอยู่ในไลน์บ้าง อีเมลบ้าง ลิ้นชักบ้าง ทำให้ทุกต้นเดือนต้องไล่ตามเอกสาร และพลาดภาษีซื้อไปโดยไม่รู้ตัว สิ่งที่ควรมองหาในโปรแกรมบัญชีสำหรับงาน ภ.พ.30 มีประมาณนี้ PEAK ช่วยสรุปรายงานภาษีซื้อและภาษีขายอัตโนมัติได้อย่างไร ใน PEAK Account เอกสารขายและค่าใช้จ่ายที่บันทึกไว้ทั้งเดือนจะถูกสรุปเป็นรายงานภาษีขายและรายงานภาษีซื้อให้โดยอัตโนมัติ ไม่ต้องคีย์ข้อมูลจากใบกำกับภาษีซ้ำอีกรอบ ตัวเลขที่ได้จึงตรงกับเอกสารที่ออกจริง ต่อจากรายงานเหล่านั้น โปรแกรมการจัดการภาษีออนไลน์ PEAK Tax ช่วยเตรียมข้อมูลและสร้างแบบ ภ.พ.30 จากข้อมูลบัญชีที่มีอยู่ รองรับทั้งการยื่นปกติและยื่นเพิ่มเติม พร้อมนำออกไฟล์ไปใช้ยื่นต่อ ช่วยให้เจ้าของกิจการหรือนักบัญชีเหลืองานแค่ตรวจทานความถูกต้องก่อนกดยื่นเท่านั้น ก่อนยื่น ภ.พ.30 ควรตรวจสอบยอดภาษีและเตรียมข้อมูลอย่างไร ก่อนยื่นทุกเดือน ควรกระทบยอด (Reconcile คือการนำตัวเลขจากสองแหล่งมาเทียบกันว่าตรงกันหรือไม่) ระหว่างรายงานภาษี บัญชีแยกประเภท และเอกสารจริง ถ้าตัวเลขไม่ตรงกัน ให้หาสาเหตุให้เจอก่อนยื่น จุดที่ควรเทียบ มีดังนี้ ถ้าใช้ PEAK Tax ตัวเลขจากรายงานภาษีกับบัญชีจะมาจากชุดข้อมูลเดียวกัน ทำให้งานกระทบยอดเหลือแค่การตรวจรายการที่ผิดปกติ ไม่ต้องไล่เทียบทีละบรรทัด เช็กลิสต์ก่อนยื่น ภ.พ.30 มีอะไรบ้าง เพื่อป้องกันการกรอกข้อมูลผิด เช็กลิสต์ด้านล่างรวบรวมจากจุดที่ผู้ประกอบการพลาดกันบ่อย ใช้ทวนได้ภายใน 10 นาทีก่อนกดยื่น ลำดับ สิ่งที่ต้องตรวจ 1 เลือกเดือนภาษีและปีถูกต้อง และเลือกยื่นปกติหรือยื่นเพิ่มเติมถูกประเภท 2 ข้อมูลกิจการและสาขาตรงกับที่จดทะเบียนไว้ 3 ยอดขายทุกรายการลงตาม Tax Point ของเดือนนี้ ไม่ใช่ตามวันรับเงินอย่างเดียว 4 หักใบลดหนี้และบวกใบเพิ่มหนี้ของเดือนนี้ครบแล้ว 5 แยกยอดขายอัตราร้อยละ 0 และยอดขายที่ได้รับยกเว้นออกจากยอดที่ต้องเสียภาษี 6 ใบกำกับภาษีซื้อทุกใบเป็นแบบเต็มรูป รายการครบ และออกในนามกิจการ 7 ตัดภาษีซื้อต้องห้ามออกแล้ว 8 ใบกำกับภาษีซื้อที่ยกมาจากเดือนก่อนยังไม่เกิน 6 เดือน 9 ยอดภาษีที่ชำระเกินยกมาตรงกับ ภ.พ.30 เดือนก่อน […]

21 ต.ค. 2026

PEAK Account

26 min

ลดหย่อนภาษี 2 เท่า ผ่าน e-Donation สรุปวิธีคำนวณและบันทึกบัญชี

เงินบริจาค นิติบุคคล คืออะไร และสำคัญอย่างไร เงินบริจาค นิติบุคคล (Corporate Donation) คือเงินหรือทรัพย์สินที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลมอบให้องค์กรสาธารณกุศล สถานศึกษา หน่วยงานกีฬา หรือหน่วยงานที่กฎหมายกำหนด โดยไม่ได้รับสิ่งตอบแทนทางการค้า เงินบริจาคของนิติบุคคลสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้อธิบายเงินบริจาค นิติบุคคลผ่านตัวอย่างบริษัท ซันวิศว์ ซัพพลาย จำกัด (ชื่อสมมุติ) ผู้ผลิตชิ้นส่วนอุตสาหกรรมส่งโรงงาน มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 5,000,000 บาท และเสียภาษีเงินได้นิติบุคคลอัตรา 20% เงินบริจาคต่างจากค่าส่งเสริมการขายอย่างไร จุดที่ฝ่ายบัญชีสับสนบ่อยคือการแยกเงินบริจาคออกจากค่าใช้จ่ายส่งเสริมการขาย เพราะผลทางภาษีต่างกันมาก รายการ ลักษณะ ผลทางภาษี เงินบริจาค ให้โดยไม่มีสิ่งตอบแทนทางการค้า หักได้ภายในเพดานที่กฎหมายกำหนด ค่าส่งเสริมการขาย / สปอนเซอร์ ได้พื้นที่โฆษณา โลโก้ หรือสิทธิประโยชน์ทางการค้ากลับมา หักเป็นรายจ่ายปกติได้เต็มจำนวน ถ้าเกี่ยวกับการหารายได้และมีหลักฐาน ถ้าบริษัทซันวิศว์สนับสนุนงานแข่งขันหุ่นยนต์ของมหาวิทยาลัยแล้วได้ติดโลโก้และออกบูธ รายการนี้ใกล้เคียงค่าส่งเสริมการขายมากกว่าเงินบริจาค ต้องมีสัญญาหรือหนังสือตกลงสิทธิประโยชน์ประกอบ เงินบริจาคนิติบุคคล หักรายจ่ายได้กี่ประเภท เงินบริจาค นิติบุคคลที่นำมาหักรายจ่ายทางภาษีได้ แบ่งเป็น 3 กลุ่มตามเพดานที่กฎหมายกำหนด กลุ่ม หักได้ เพดาน กฎหมาย บริจาคเพื่อการกุศลสาธารณะหรือสาธารณประโยชน์ 1 เท่า ไม่เกิน 2% ของกำไรสุทธิ ป.รัษฎากร ม.65 ตรี (3) บริจาคเพื่อการศึกษาหรือการกีฬา (ทั่วไป) 1 เท่า ไม่เกิน 2% ของกำไรสุทธิ ป.รัษฎากร ม.65 ตรี (3) บริจาคผ่าน e-Donation ให้ผู้รับตาม พ.ร.ฎ. เฉพาะ 2 เท่า รวมแล้วไม่เกิน 10% ของกำไรสุทธิ พ.ร.ฎ. ฉบับที่ 806, 809, 810 (พ.ศ. 2569) กำไรสุทธิที่ใช้คำนวณเพดาน คือกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศลและรายจ่ายเพื่อการศึกษาหรือการกีฬา ตามคำสั่งกรมสรรพากร ที่ ป.52/2537 บริจาคเพื่อการกุศลสาธารณะ หักได้ไม่เกิน 2% ของกำไรสุทธิ มาตรา 65 ตรี (3) แห่งประมวลรัษฎากร ให้นิติบุคคลหักรายจ่ายเพื่อการกุศลสาธารณะหรือเพื่อการสาธารณประโยชน์ได้ในส่วนที่ไม่เกิน 2% ของกำไรสุทธิ ผู้รับต้องเป็นองค์กรที่อธิบดีกรมสรรพากรประกาศกำหนด เช่น วัด สภากาชาดไทย โรงพยาบาลของรัฐ และมูลนิธิหรือสมาคมที่ได้รับประกาศเป็นองค์การสาธารณกุศล ควรตรวจรายชื่อบนเว็บไซต์กรมสรรพากรก่อนโอนเงินทุกครั้ง ผู้รับแบบไหนที่บริจาคแล้วหักรายจ่ายไม่ได้ เงินบริจาคจะหักรายจ่ายทางภาษีไม่ได้เลยในกรณีต่อไปนี้ กรณีช่วยเหลือพนักงาน ให้พิจารณาจัดเป็นสวัสดิการพนักงานตามระเบียบบริษัทแทน ซึ่งมีหลักเกณฑ์ทางภาษีต่างจากเงินบริจาค บริจาคเพื่อการศึกษาหรือการกีฬา หักได้ไม่เกิน 2% ของกำไรสุทธิ มาตรา 65 ตรี (3) แยกเพดานรายจ่ายเพื่อการศึกษาหรือการกีฬาไว้อีก 2% ต่างหาก บริษัทที่บริจาคทั้ง 2 กลุ่มจึงหักได้รวมสูงสุดราว 4% ของกำไรสุทธิ กรณีบริจาคทั้ง 2 กลุ่มในปีเดียวกัน คำสั่ง ป.52/2537 กำหนดวิธีคำนวณเพดานแต่ละกลุ่มจากกำไรสุทธิก่อนหักรายจ่ายทั้ง 2 รายการ ควรให้ผู้ทำบัญชีคำนวณตามสูตรในคำสั่งนี้ตอนปิดงบ บริจาคที่หักได้ 2 เท่า ผ่านระบบ e-Donation เงินบริจาค ลดหย่อนภาษี 2 เท่า นิติบุคคลปี 2569 มาจาก พ.ร.ฎ. 3 ฉบับ ซึ่งทางภาษีคือการหักรายจ่ายได้ 2 เท่าของเงินหรือทรัพย์สินที่บริจาค และทั้งหมดต้องบริจาคผ่านระบบ e-Donation ของกรมสรรพากร พ.ร.ฎ. ผู้รับบริจาค ประกาศราชกิจจานุเบกษา ช่วงเวลาที่ได้สิทธิ ฉบับที่ 806 (แก้ไข พ.ร.ฎ. ฉบับที่ 795) สภากาชาดไทย และมูลนิธิด้านการแพทย์และสาธารณสุขตามรายชื่อที่กำหนด รวม 9 มูลนิธิที่เพิ่มใหม่ 28 ก.ย. 2569 ตามวันที่ พ.ร.ฎ. กำหนด ถึง 31 ธ.ค. 2570 ฉบับที่ 809 สถานศึกษาของรัฐ โรงเรียนเอกชนในระบบ สถาบันอุดมศึกษาเอกชน และสถาบันที่กำหนด 12 ต.ค. 2569 1 ม.ค. 2568 ถึง 31 ธ.ค. 2570 ฉบับที่ 810 การกีฬาแห่งประเทศไทย คณะกรรมการกีฬาจังหวัด สมาคมกีฬาจังหวัด สมาคมกีฬาแห่งประเทศไทย กองทุนพัฒนาการกีฬาแห่งชาติ และกรมพลศึกษา 12 ต.ค. 2569 1 ม.ค. 2568 ถึง 31 ธ.ค. 2570 ตามมติคณะรัฐมนตรีที่อนุมัติร่าง พ.ร.ฎ. เหล่านี้ เงินบริจาคที่หัก 2 เท่า เมื่อรวมกับรายจ่ายเพื่อการกุศลสาธารณะ การศึกษา และการกีฬาแล้ว ต้องไม่เกิน 10% ของกำไรสุทธิก่อนหักรายจ่ายเหล่านั้น (กรุงเทพธุรกิจ) รายชื่อ พ.ร.ฎ. ทั้ง 3 ฉบับดูได้ที่หน้ารวมพระราชกฤษฎีกาของกรมสรรพากร ก่อนบริจาคให้ตรวจว่าผู้รับอยู่ในรายชื่อและเข้าร่วมระบบ e-Donation แล้ว เพราะโอนเงินตรงหรือจ่ายเช็คจะไม่ได้สิทธิ 2 เท่า e-Donation คืออะไร นิติบุคคลบริจาคผ่านระบบอย่างไร e-Donation คือระบบบริจาคอิเล็กทรอนิกส์ของกรมสรรพากร หน่วยรับบริจาคเป็นผู้บันทึกข้อมูลการบริจาคเข้าระบบ แล้วข้อมูลส่งตรงไปที่กรมสรรพากร ผู้บริจาคไม่ต้องใช้ใบเสร็จกระดาษเป็นหลักฐาน สำหรับนิติบุคคล หน่วยรับบริจาคจะบันทึกเลขประจำตัวผู้เสียภาษี 13 หลักของบริษัท ชื่อ วันที่ และจำนวนเงินหรือมูลค่าทรัพย์สิน ตามคำถามคำตอบระบบ e-Donation ของกรมสรรพากร ช่องทาง QR ของธนาคารส่งข้อมูลเฉพาะการบริจาคของบุคคลธรรมดา บริษัทจึงควรบริจาคผ่านหน่วยรับบริจาคโดยตรงและแจ้งเลขผู้เสียภาษีทุกครั้ง e-Donation ต่างจากใบเสร็จกระดาษอย่างไร ประเด็น ใบเสร็จหรือใบอนุโมทนาบัตร e-Donation หลักฐาน เอกสารกระดาษจากผู้รับ ข้อมูลในระบบกรมสรรพากร สิทธิ 2 เท่าตาม พ.ร.ฎ. 2569 ไม่ได้ ได้ ถ้าผู้รับอยู่ในรายชื่อ ความเสี่ยงเอกสารหาย มี ต่ำ ตรวจย้อนได้ในระบบ การตรวจยอดก่อนปิดงบ รวบรวมใบเสร็จเอง เข้าระบบตรวจรายการได้ บริษัทที่บริจาคเป็นประจำจึงควรเลือกผู้รับที่อยู่ในระบบ e-Donation เป็นหลัก แม้จะเป็นการบริจาคที่หักได้ 1 เท่า เพราะหลักฐานตรวจสอบง่ายกว่า ขั้นตอนบริจาคผ่าน e-Donation สำหรับบริษัท หน่วยรับบริจาคไม่อยู่ในระบบ e-Donation ทำอย่างไร ถ้าผู้รับเป็นองค์การสาธารณกุศลที่ยังไม่เข้าระบบ บริษัทยังใช้สิทธิหัก 1 เท่าตาม ม.65 ตรี (3) ได้ โดยเก็บใบเสร็จรับเงินที่ระบุชื่อบริษัท จำนวนเงิน และวันที่ให้ครบ แต่จะใช้สิทธิ 2 เท่าตาม พ.ร.ฎ. ไม่ได้ เพราะสิทธินี้ผูกกับการบริจาคผ่านระบบเท่านั้น ตรวจสอบเงินบริจาคผ่าน e-Donation อย่างไร เข้าเว็บไซต์กรมสรรพากร เลือกบริการอิเล็กทรอนิกส์ ระบบบริจาคอิเล็กทรอนิกส์ (e-Donation) ส่วนสำหรับผู้บริจาค แล้วเข้าสู่ระบบด้วยบัญชีผู้ใช้ระบบออนไลน์ของกรมสรรพากรของบริษัท หน้าจอจะแสดงวันที่ ชื่อผู้รับ จำนวนเงิน และช่องทางการบริจาค ถ้ายอดไม่ขึ้นภายในช่วงที่หน่วยรับบริจาคแจ้ง ให้ติดต่อหน่วยรับบริจาคให้บันทึกข้อมูลก่อนปิดงบ เพราะยอดที่ไม่อยู่ในระบบจะใช้สิทธิ 2 เท่าไม่ได้ บริจาคสิ่งของแทนเงิน หักรายจ่ายได้ไหม ได้ เงินบริจาค นิติบุคคลในรูปทรัพย์สินแทนเงินสดหักรายจ่ายได้ภายใต้เพดานเดียวกับเงินสด ส่วน พ.ร.ฎ. ที่ให้สิทธิ 2 เท่าครอบคลุมทั้งการบริจาคเงินและทรัพย์สิน มูลค่าที่นำมาหักรายจ่ายใช้มูลค่าต้นทุนของทรัพย์สินที่บริจาค ตามข้อหารือกรมสรรพากร กค 0702/4708 ตัวอย่าง บริษัทซันวิศว์ซื้อชุดเครื่องมือช่างใหม่ 30,000 บาท มอบให้วิทยาลัยเทคนิคของรัฐผ่านระบบ e-Donation มูลค่าที่ใช้คือ 30,000 บาท และเข้าเงื่อนไขหัก 2 เท่าเป็น 60,000 บาท ภายใต้เพดาน 10% หลักฐานที่ต้องเก็บคือใบกำกับภาษีหรือใบเสร็จตอนซื้อทรัพย์สิน และข้อมูลการรับบริจาคจากหน่วยรับ ถ้าเป็นสินค้าของกิจการที่จด VAT ควรปรึกษาผู้ทำบัญชีเรื่องภาษีมูลค่าเพิ่มของการบริจาคสินค้าด้วย ตัวอย่างคำนวณเงินบริจาค นิติบุคคล ปี 2569 บริษัท ซันวิศว์ ซัพพลาย จำกัด มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 5,000,000 บาท บริจาค 2 รายการ ขั้นที่ 1 คำนวณเพดาน รายการ วิธีคำนวณ จำนวนเงิน กำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล ตามงบ 5,000,000 บาท เพดานบริจาคทั่วไป 2% 5,000,000 × 2% 100,000 บาท เพดานรวมกรณี 2 เท่า 10% 5,000,000 × 10% 500,000 บาท ขั้นที่ 2 คำนวณรายจ่ายที่หักได้ รายการ วิธีคำนวณ หักได้ วัด 100,000 ไม่เกินเพดาน 100,000 100,000 บาท มหาวิทยาลัยของรัฐ (e-Donation) 200,000 × 2 400,000 บาท รวม 100,000 + 400,000 500,000 บาท (เท่าเพดาน 10% พอดี) ขั้นที่ 3 ภาษีที่ประหยัดได้ รายการ วิธีคำนวณ จำนวนเงิน เงินที่บริจาคจริง 100,000 + 200,000 300,000 บาท รายจ่ายที่หักได้ จากขั้นที่ 2 500,000 บาท ภาษีที่ลดลง 500,000 × 20% 100,000 บาท ต้นทุนสุทธิของการบริจาค 300,000 – 100,000 200,000 บาท ถ้าบริษัทซันวิศว์บริจาควัด 150,000 บาทแทน ส่วนที่หักได้ยังเป็น 100,000 บาท ส่วนเกิน 50,000 บาทเป็นรายจ่ายต้องห้าม ต้องบวกกลับใน ภ.ง.ด.50 และยกไปหักปีถัดไปไม่ได้ ถ้าบริจาคมหาวิทยาลัยด้วยการโอนเงินตรงโดยไม่ผ่าน e-Donation ยอด 200,000 บาทจะกลับไปอยู่ในกลุ่มการศึกษาทั่วไป หักได้ 1 เท่าภายในเพดาน 2% เท่านั้น กรณีบริษัท SME กำไรน้อย เพดานจะแคบลง สมมุติลูกค้ารายหนึ่งของบริษัทซันวิศว์ คือบริษัท รุ่งโรจน์ แพ็คกิ้ง จำกัด (ชื่อสมมุติ) โรงงานบรรจุภัณฑ์ขนาดเล็ก มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 1,000,000 บาท และต้องการบริจาคโรงเรียนรัฐผ่าน e-Donation 80,000 บาท รายการ วิธีคำนวณ จำนวนเงิน เพดานรวม 10% 1,000,000 × 10% 100,000 บาท หัก 2 เท่า 80,000 × 2 160,000 บาท หักได้จริง ไม่เกินเพดาน 100,000 บาท บริษัทรุ่งโรจน์จ่ายจริง 80,000 บาท แต่ใช้สิทธิ 2 เท่าได้แค่ 100,000 บาท ถ้าบริจาคเพียง 50,000 บาท จะหักได้ 100,000 บาทเท่ากัน เงินบริจาค นิติบุคคลที่กำไรไม่สูงจึงควรคำนวณเพดานก่อนกำหนดยอดบริจาค เงินบริจาคกับ CSR ที่คู่ค้า B2B มองเห็น ลูกค้าองค์กรขนาดใหญ่ โดยเฉพาะบริษัทจดทะเบียนและบริษัทต่างชาติ ต้องรายงานด้าน ESG (สิ่งแวดล้อม สังคม ธรรมาภิบาล) และหลายรายประเมินซัพพลายเออร์จากกิจกรรมเพื่อสังคมด้วย วิธีทำให้เงินบริจาคเป็น CSR ที่คู่ค้าเห็นได้จริงมี 3 ข้อ เอกสารเงินบริจาค นิติบุคคลที่ต้องเก็บ เอกสารที่ใช้ขอสิทธิขึ้นกับช่องทางและประเภทผู้รับ ควรเก็บไว้คู่กับใบสำคัญจ่ายทุกรายการ กรณี เอกสารหลัก เอกสารประกอบ บริจาคเงินผ่าน e-Donation ข้อมูลรายการในระบบ e-Donation หลักฐานการโอนเงิน · หนังสือรับเงินบริจาคถ้าขอจากผู้รับ บริจาคเงินแบบทั่วไป ใบเสร็จรับเงินหรือใบอนุโมทนาบัตรที่ระบุชื่อบริษัท จำนวนเงิน วันที่ หลักฐานการโอนเงิน · ประกาศรายชื่อองค์การสาธารณกุศลของผู้รับ บริจาคทรัพย์สิน หนังสือรับมอบทรัพย์สินจากผู้รับ หรือข้อมูลใน e-Donation ใบกำกับภาษีหรือใบเสร็จตอนซื้อทรัพย์สิน เพื่อยืนยันมูลค่าต้นทุน ปิดงบปลายปี ตารางสรุปเงินบริจาคทั้งปี แยกตามกลุ่มเพดาน กระดาษทำการคำนวณเพดาน 2% และ 10% ข้อมูลจาก e-Donation และตารางสรุปนี้ใช้ประกอบการกรอก ภ.ง.ด.50 และใช้ชี้แจงเมื่อเจ้าหน้าที่ขอตรวจ ควรสแกนเอกสารกระดาษเก็บเป็นไฟล์ด้วย วิธีบันทึกบัญชีเงินบริจาค นิติบุคคล เงินบริจาค นิติบุคคลบันทึกเป็นค่าใช้จ่ายทางบัญชีด้วยจำนวนจริงที่จ่าย ส่วนสิทธิ 2 เท่าและการบวกกลับส่วนเกินเพดานเป็นรายการปรับปรุงทางภาษีตอนกรอก ภ.ง.ด.50 ไม่ได้บันทึกในสมุดบัญชี กรณีบริจาคเงิน 300,000 บาท รายการ เดบิต เครดิต ค่าใช้จ่ายเงินบริจาค 300,000 เงินฝากธนาคาร 300,000 กรณีบริจาคเครื่องมือช่างที่ซื้อมา 30,000 บาท รายการ เดบิต เครดิต ค่าใช้จ่ายเงินบริจาค 30,000 เงินฝากธนาคาร (ค่าซื้อเครื่องมือ) 30,000 ตอนปิดงบ ให้แยกเงินบริจาคทั้งปีเป็น 3 ส่วน คือส่วนที่หักได้ 1 เท่า ส่วนที่หักเพิ่มได้อีก 1 เท่าตาม พ.ร.ฎ. และส่วนเกินเพดานที่ต้องบวกกลับ แล้วนำตัวเลขไปกรอกในแบบ ภ.ง.ด.50 ส่วนเกินเพดานที่บวกกลับมีลักษณะเดียวกับค่าใช้จ่ายต้องห้ามทางภาษีรายการอื่น ควรตั้งผังบัญชีเงินบริจาคแยกจากค่าใช้จ่ายทั่วไปตั้งแต่ต้นปีเพื่อดึงยอดได้ง่าย ข้อควรรู้เพิ่มเติม สรุป – เงินบริจาค นิติบุคคลต้องจำอะไรบ้าง บริจาคเพื่อการกุศลสาธารณะหักได้ไม่เกิน 2% และบริจาคเพื่อการศึกษาหรือกีฬาหักได้อีกไม่เกิน 2% ของกำไรสุทธิก่อนหักรายจ่ายเหล่านี้ บริจาคผ่าน e-Donation ให้ผู้รับตาม พ.ร.ฎ. ฉบับที่ 806, 809, 810 หักได้ 2 เท่า รวมแล้วไม่เกิน 10% ของกำไรสุทธิ ใช้ได้ถึง 31 ธ.ค. 2570 ส่วนเกินเพดานเป็นรายจ่ายต้องห้ามและยกไปปีถัดไปไม่ได้ สิทธิ 2 เท่าปรับใน ภ.ง.ด.50 ส่วนสมุดบัญชีบันทึกตามจำนวนที่จ่ายจริง เริ่มได้วันนี้ด้วยการประมาณการกำไรสุทธิปี 2569 แล้วคูณ 10% เพื่อดูว่าบริษัทบริจาคผ่าน e-Donation ได้สูงสุดเท่าไหร่ก่อนชนเพดาน จัดการบัญชีเงินบริจาคให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยบันทึกรายจ่ายเงินบริจาคแยกผังบัญชีตั้งแต่ต้นปี ดูยอดสะสมเทียบกับกำไรได้ตลอด และปิดงบได้ครบในที่เดียว – ทดลองใช้ PEAK ฟรี 30 วัน อ่านต่อเรื่องรายจ่ายอื่นที่ช่วยลดภาษีได้ที่ ลดหย่อนภาษีนิติบุคคล ครบทุกรายการ และวิธีคำนวณภาษีเงินได้นิติบุคคล ในหมวดภาษีของ PEAK แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับเงินบริจาค นิติบุคคล บริจาควัดผ่าน e-Donation ได้หัก 2 เท่าไหม โดยทั่วไปไม่ได้ วัดอยู่ในกลุ่มบริจาคเพื่อการกุศลสาธารณะ หักได้ 1 เท่าไม่เกิน 2% ของกำไรสุทธิ แม้จะบริจาคผ่าน e-Donation ก็ตาม สิทธิ 2 เท่าใช้กับผู้รับที่ พ.ร.ฎ. กำหนดไว้เท่านั้น บริจาคโรงพยาบาลรัฐ ได้หัก 2 เท่าไหม ถ้าบริจาคให้โรงพยาบาลของรัฐโดยตรง จัดเป็นบริจาคเพื่อการกุศลสาธารณะ หักได้ 1 เท่าไม่เกิน 2% ของกำไรสุทธิ ถ้าบริจาคผ่าน e-Donation ให้สภากาชาดไทยหรือมูลนิธิด้านการแพทย์ที่อยู่ในรายชื่อตาม พ.ร.ฎ. ฉบับที่ 806 จะหักได้ 2 เท่าภายในเพดาน 10% เงินบริจาคส่วนที่เกินเพดาน ยกไปหักปีถัดไปได้ไหม ไม่ได้ ส่วนที่เกินเพดาน 2% หรือ 10% เป็นรายจ่ายต้องห้ามของปีนั้น ต้องบวกกลับตอนคำนวณภาษีและยกไปรอบบัญชีถัดไปไม่ได้ e-Donation คืออะไร นิติบุคคลใช้ได้ไหม e-Donation คือระบบบริจาคอิเล็กทรอนิกส์ของกรมสรรพากรที่หน่วยรับบริจาคบันทึกข้อมูลส่งตรงถึงกรมสรรพากร นิติบุคคลใช้ได้ โดยแจ้งเลขประจำตัวผู้เสียภาษี 13 หลักของบริษัทให้หน่วยรับบริจาคบันทึกทุกครั้ง บริษัทบริจาคเงิน ต้องหักภาษี ณ ที่จ่ายไหม ไม่ต้อง เงินบริจาคเป็นการให้โดยไม่มีสิ่งตอบแทน ไม่ใช่ค่าบริการหรือค่าจ้างที่อยู่ในหน้าที่หักภาษี ณ ที่จ่าย e-Donation นิติบุคคลตรวจสอบยอดได้ที่ไหน ตรวจได้ในระบบ e-Donation บนเว็บไซต์กรมสรรพากร ส่วนสำหรับผู้บริจาค โดยเข้าสู่ระบบด้วยบัญชีผู้ใช้ระบบออนไลน์ของกรมสรรพากรของบริษัท หน้าจอแสดงวันที่ ผู้รับ และจำนวนเงินที่หน่วยรับบริจาคบันทึกไว้ เงินบริจาคเป็นค่าใช้จ่ายของบริษัทได้ไหม ได้ทางบัญชีเต็มจำนวน แต่ทางภาษีหักได้ภายในเพดานที่กฎหมายกำหนดเท่านั้น ส่วนที่เกินเพดานถูกบวกกลับตอนคำนวณภาษีเงินได้นิติบุคคล ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
21 ต.ค. 2026

PEAK Account

26 min

50 ทวิ (หนังสือรับรองการหักภาษี ณ ที่จ่าย) คืออะไร ตัวอย่าง วิธีอ่าน และหน้าที่ของผู้ออก

50 ทวิ คืออะไร และสำคัญอย่างไร 50 ทวิ คือ หนังสือรับรองการหักภาษี ณ ที่จ่าย ที่ผู้จ่ายเงินออกให้ผู้รับเงิน เพื่อยืนยันว่าได้หักภาษีเงินได้ไว้เท่าไร และนำส่งกรมสรรพากรแล้ว ชื่อเรียกมาจากประมวลรัษฎากร มาตรา 50 ทวิ ที่กำหนดหน้าที่ออกหนังสือนี้ คนทั่วไปเรียกสั้น ๆ ว่าใบ 50 ทวิ ใบทวิ 50 หรือใบหัก ณ ที่จ่าย เอกสารใบเดียวมีคนเกี่ยวข้อง 2 ฝั่ง ฝั่งผู้รับเงิน เช่น พนักงาน ฟรีแลนซ์ หรือเจ้าของที่ให้เช่า ใช้หนังสือรับรองเป็นหลักฐานว่าภาษีบางส่วนถูกจ่ายล่วงหน้าไปแล้ว ส่วนฝั่งผู้จ่ายเงิน เช่น บริษัทที่จ้างพนักงานหรือจ้างฟรีแลนซ์ มีหน้าที่ออกให้ครบและตรงเวลา สำหรับเจ้าของธุรกิจและพนักงาน เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ทำไมได้ 50 ทวิ 2 ฉบับ และต้องเก็บฉบับไหน ได้ 2 ฉบับเพราะแบบฟอร์มของกรมสรรพากรกำหนดให้มีข้อความตรงกัน 2 ฉบับ แต่ละฉบับใช้ต่างกัน ตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 62) ทั้งสองฉบับเป็นของผู้รับเงิน ผู้จ่ายไม่ได้เก็บฉบับใดไว้เอง ในทางปฏิบัติ ถ้ายื่นภาษีออนไลน์ระบบไม่ได้ให้แนบตัวกระดาษ ผู้รับเงินจึงเก็บไว้ทั้งสองฉบับ เผื่อกรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี ถ้าได้มาแค่ฉบับเดียว ให้ขอฉบับที่ขาดจากผู้จ่ายตั้งแต่ตอนรับเอกสาร ใครต้องออก 50 ทวิ และต้องออกเมื่อไร ผู้ที่ต้องออกคือผู้จ่ายเงินที่มีหน้าที่หักภาษี ณ ที่จ่าย ไม่ว่าจะเป็นบริษัท ห้างหุ้นส่วน หรือบุคคลธรรมดาที่มีหน้าที่หัก กำหนดเวลาออกขึ้นกับประเภทเงินได้ ประเภทเงินได้ ตัวอย่าง ต้องออก 50 ทวิ เมื่อไร เงินเดือน ค่าจ้าง โบนัส (มาตรา 40(1)) เงินเดือนพนักงานประจำ ภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับแต่วันที่พนักงานออกจากงานระหว่างปี ค่าบริการ ค่าจ้างทำของ ค่าเช่า ค่าโฆษณา จ้างฟรีแลนซ์ เช่าออฟฟิศ จ้างบริษัทอื่น ออกให้ทุกครั้งที่จ่ายเงินและหักภาษี กำหนดของเงินเดือนอ้างอิงจากข้อหารือของกรมสรรพากร ที่ กค 0706/5749 ซึ่งตอบเรื่องการออกหนังสือรับรองให้พนักงานที่ออกระหว่างปี จุดที่ผู้ประกอบการพลาดบ่อยคือรอออกพร้อมพนักงานคนอื่นในเดือนกุมภาพันธ์ ทั้งที่พนักงานลาออกไปตั้งแต่กลางปี และต้องได้เอกสารภายใน 1 เดือน สมมติคุณฝนเป็นเจ้าของสตูดิโอออกแบบในรูปบริษัท ในปีภาษี 2569 บริษัทของคุณฝนต้องออกหนังสือรับรองอย่างน้อย 3 แบบ ตัวอย่าง 50 ทวิ เงินเดือน อ่านทีละช่องอย่างไร ตัวอย่าง 50 ทวิ เงินเดือนประกอบด้วย 5 ส่วนหลัก คือ ข้อมูลผู้จ่าย ข้อมูลผู้รับ ลำดับที่ในแบบ ภ.ง.ด. ตารางเงินได้กับภาษีที่หัก และเงินที่จ่ายเข้ากองทุน ช่องทั้งหมดอ้างอิงจากแบบฟอร์ม 50 ทวิ ของกรมสรรพากร สมมติคุณต้นเป็นพนักงานกราฟิกของคุณฝน ได้เงินเดือน 30,000 บาท ทั้งปี 2569 ไม่มีโบนัส และไม่มีค่าลดหย่อนอื่นนอกจากค่าลดหย่อนส่วนตัวกับเงินสมทบประกันสังคม บริษัทคำนวณภาษีทั้งปีไว้ดังนี้ บริษัทจึงหักภาษีจากเงินเดือนคุณต้นรวมทั้งปี 1,975 บาท และนำส่งผ่านแบบ ภ.ง.ด.1 ทุกเดือน หน้าตาหนังสือรับรองที่คุณต้นได้รับจะเป็นแบบนี้ ช่องในหนังสือรับรอง สิ่งที่กรอก อ่านอย่างไร ผู้มีหน้าที่หักภาษี ณ ที่จ่าย ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี 13 หลัก ของบริษัทคุณฝน ต้องตรงกับบริษัทที่จ่ายเงินเดือนจริง ผู้ถูกหักภาษี ณ ที่จ่าย ชื่อ ที่อยู่ เลขประจำตัวประชาชน ของคุณต้น ถ้าเลขผิด ข้อมูลจะไม่ผูกกับคุณต้นในระบบของกรมสรรพากร ลำดับที่ในแบบ ติ๊ก ภ.ง.ด.1ก บอกว่าบริษัทสรุปเงินได้ของคุณต้นไว้ในแบบ ภ.ง.ด.1ก ประเภทเงินได้ ข้อ 1. เงินเดือน ค่าจ้าง ฯลฯ ตามมาตรา 40(1) เงินเดือนทั้งหมดอยู่บรรทัดนี้ วันเดือนหรือปีภาษีที่จ่าย ปี 2569 ฉบับเงินเดือนมักใส่เป็นปีภาษี จำนวนเงินที่จ่าย 360,000.00 ตัวเลขที่ต้องกรอกเป็นเงินได้ตอนยื่นภาษี ภาษีที่หักและนำส่งไว้ 1,975.00 ตัวเลขที่นำไปหักออกจากภาษีที่ต้องจ่าย กองทุนประกันสังคม 10,500.00 ใช้กรอกเป็นค่าลดหย่อน ผู้จ่ายเงิน (1) หัก ณ ที่จ่าย ภาษีถูกหักจากเงินเดือนของคุณต้นเอง จุดที่มักถูกมองข้ามคือช่องกองทุนประกันสังคมและกองทุนสำรองเลี้ยงชีพ หลายคนกรอกแค่เงินได้กับภาษีที่หัก แล้วลืมใส่ค่าลดหย่อนจากสองช่องนี้ ทำให้เสียภาษีมากกว่าที่ควร ทำไมยอดเงินได้ในหนังสือรับรองไม่เท่ากับเงินเดือนที่คำนวณเอง สาเหตุที่พบบ่อยมี 3 อย่าง คือ เงินที่จ่ายคร่อมปี เงินได้ที่ไม่ต้องรวมคำนวณภาษี และการเริ่มงานหรือออกงานกลางปี หนังสือรับรองแสดงเงินที่บริษัทจ่ายจริงในปีภาษีนั้น ไม่ใช่เงินเดือนคูณ 12 ถ้าตัวเลขต่างจากที่คาดและหาเหตุผลไม่ได้ ให้ถาม HR หรือฝ่ายบัญชีก่อนยื่นภาษี เพราะตัวเลขที่ยื่นต้องตรงกับที่บริษัทนำส่งไว้ ตัวอย่างหนังสือรับรองค่าจ้างฟรีแลนซ์และค่าเช่าเป็นอย่างไร สองกรณีนี้ใช้แบบฟอร์มเดียวกัน ต่างกันที่บรรทัดประเภทเงินได้และลำดับที่ในแบบ ภ.ง.ด. ซึ่งเป็นแบบ ภ.ง.ด.3 เพราะผู้รับเงินเป็นบุคคลธรรมดา ค่าเช่าที่ต้องออกทุกเดือนรวมแล้ว 12 ใบต่อปี ถ้าเจ้าของออฟฟิศต้องใช้ยื่นภาษี เขาต้องรวมจากทั้ง 12 ใบเอง การบันทึกเลขที่เล่มและเลขที่ใบเรียงกันตั้งแต่ต้นปีช่วยให้ตามเอกสารย้อนหลังได้ง่าย ใบ 50 ทวิ (ใบหัก ณ ที่จ่าย) ขอได้ที่ไหน ถ้าหายหรือบริษัทไม่ออกให้ทำอย่างไร ขอได้จากผู้จ่ายเงินเท่านั้น คือบริษัทนายจ้างหรือผู้ว่าจ้างที่หักภาษีไว้ เพราะหนังสือรับรองเป็นเอกสารที่ผู้จ่ายออก ไม่ใช่เอกสารที่กรมสรรพากรออกให้ สถานการณ์ ควรทำอย่างไร ยังไม่ได้รับ ติดต่อ HR หรือฝ่ายบัญชีของผู้จ่าย หลายบริษัทส่งเป็นไฟล์ PDF ทางอีเมลหรือแอป HR ได้รับแล้วแต่ทำหาย ขอให้ผู้จ่ายออกใบแทน ผู้จ่ายมีข้อมูลเดิมอยู่เพราะต้องยื่นแบบ ภ.ง.ด. ไว้แล้ว บริษัทไม่ยอมออกให้ แจ้งผู้จ่ายเป็นลายลักษณ์อักษรว่าเป็นหน้าที่ตามมาตรา 50 ทวิ ถ้ายังไม่ได้ ติดต่อสำนักงานสรรพากรพื้นที่ บริษัทปิดกิจการแล้ว ติดต่อสำนักงานสรรพากรพื้นที่เพื่อสอบถามข้อมูลการหักภาษีที่บริษัทเคยนำส่ง คำว่า “ขอใบทวิ 50 ออนไลน์” ในทางปฏิบัติจึงหมายถึงขอไฟล์จากบริษัท ไม่ใช่ดาวน์โหลดจากเว็บกรมสรรพากร ส่วนแบบฟอร์มเปล่าที่เห็นบนเว็บกรมสรรพากรเป็นแบบให้ผู้จ่ายกรอก ผู้รับเงินกรอกเองไม่ได้ ผู้รับเงินใช้ 50 ทวิ ยื่นภาษีอย่างไร ใช้ตัวเลขในหนังสือรับรอง กรอกแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาประจำปี ผู้รับเงินไม่ได้ “ยื่น 50 ทวิ” ให้กรมสรรพากร หนังสือรับรองเป็นข้อมูลสำหรับยื่นแบบ ภ.ง.ด.91 (แบบยื่นภาษีสำหรับผู้มีเงินเดือนอย่างเดียว) หรือ ภ.ง.ด.90 (ผู้มีเงินได้หลายประเภท) ซึ่งกำหนดยื่นภายในวันที่ 31 มีนาคมของปีถัดไป และการยื่นออนไลน์มักได้ขยายเวลาตามประกาศของกรมสรรพากรแต่ละปี กลับมาที่คุณต้น ถ้าไม่มีค่าลดหย่อนอื่นเพิ่ม ภาษีทั้งปีเท่ากับ 1,975 บาท ตรงกับที่บริษัทหักไว้พอดี จึงไม่ต้องจ่ายเพิ่มและไม่มีเงินคืน แต่ถ้าคุณต้นมีค่าลดหย่อนอื่น เช่น เบี้ยประกันชีวิต ภาษีที่คำนวณได้จะต่ำกว่า 1,975 บาท และได้เงินคืนส่วนต่าง SME ที่ออก 50 ทวิ ต้องนำส่งแบบไหน ภายในวันไหน ผู้จ่ายต้องนำส่งภาษีที่หักไว้ด้วยแบบ ภ.ง.ด. ตามประเภทผู้รับเงิน ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ตามประกาศกระทรวงการคลัง ลงวันที่ 24 กรกฎาคม 2544 และถ้ายื่นผ่านอินเทอร์เน็ต ขยายเวลาได้อีก 8 วัน ตัวเลขในหนังสือรับรองที่ออกให้ผู้รับเงินต้องตรงกับแบบที่นำส่งทุกบาท แบบ ใช้กับ กำหนดยื่น ภ.ง.ด.1 ภาษีที่หักจากเงินเดือนพนักงาน ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) ภ.ง.ด.1ก สรุปเงินเดือนและภาษีของพนักงานทั้งปี ภายในเดือนกุมภาพันธ์ของปีถัดไป (มาตรา 58) ภ.ง.ด.3 ภาษีที่หักจากเงินที่จ่ายให้บุคคลธรรมดา เช่น ฟรีแลนซ์ เจ้าของที่ให้เช่า ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) ภ.ง.ด.53 ภาษีที่หักจากเงินที่จ่ายให้นิติบุคคล ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) อ่านตารางนี้อย่างไร อัตราที่ต้องหักขึ้นกับประเภทการจ่าย อัตราที่ใช้บ่อย เช่น ค่าบริการและค่าจ้างทำของร้อยละ 3 ค่าเช่าร้อยละ 5 และค่าโฆษณาร้อยละ 2 รายละเอียดการกรอกแบบสำหรับผู้รับเงินที่เป็นบุคคลธรรมดาอ่านต่อได้ที่บทความ ภ.ง.ด.3 คืออะไร และความต่างของแบบนำส่งภาษีเงินเดือนอยู่ในบทความ ภ.ง.ด.1 และ ภ.ง.ด.1ก ต่างกันอย่างไร SME บันทึกบัญชีตอนหักภาษี ณ ที่จ่ายอย่างไร บันทึกภาษีที่หักไว้เป็นหนี้สินในบัญชีภาษีหัก ณ ที่จ่ายค้างจ่าย จนกว่าจะนำส่งกรมสรรพากร เพราะเงินส่วนนี้ไม่ใช่เงินของบริษัท แต่เป็นภาษีของผู้รับเงินที่บริษัทถือไว้แทน ตัวอย่าง: บริษัทคุณฝนจ่ายค่าเช่าออฟฟิศเดือนพฤศจิกายน 2569 จำนวน 25,000 บาท หักภาษีไว้ 1,250 บาท บัญชี เดบิต เครดิต ค่าเช่า 25,000 เงินฝากธนาคาร 23,750 ภาษีหัก ณ ที่จ่ายค้างจ่าย 1,250 เมื่อยื่น ภ.ง.ด.3 และนำส่งภาษีในเดือนธันวาคม ให้บันทึกเดบิตภาษีหัก ณ ที่จ่ายค้างจ่าย 1,250 บาท และเครดิตเงินฝากธนาคาร 1,250 บาท ยอดค้างจ่ายจะกลับเป็นศูนย์ ถ้าสิ้นเดือนไหนบัญชีนี้ยังมียอดค้าง แปลว่ามีภาษีที่ยังไม่ได้นำส่ง ควรเช็กก่อนครบกำหนดยื่นแบบ ส่วนกรณีบริษัทเป็นฝ่ายถูกหัก เช่น ลูกค้าหักค่าบริการของบริษัทไว้ 3% ให้บันทึกยอดที่ถูกหักเป็นสินทรัพย์ในบัญชีภาษีเงินได้ถูกหัก ณ ที่จ่าย แล้วนำไปใช้เครดิตตอนยื่นภาษีเงินได้นิติบุคคลหนังสือรับรองที่ลูกค้าออกให้คือหลักฐานของยอดนี้ ข้อควรรู้เพิ่มเติมเกี่ยวกับ 50 ทวิ จากประสบการณ์ ปัญหาเรื่องหนังสือรับรองส่วนใหญ่ไม่ได้มาจากการคำนวณภาษีผิด แต่มาจากข้อมูลผู้รับเงินไม่ครบตั้งแต่วันที่จ่ายเงิน สรุป – 50 ทวิ ต้องรู้จักอะไรบ้าง 50 ทวิ เป็นเอกสารที่ผู้จ่ายออกให้ตรงเวลาและตรงกับแบบ ภ.ง.ด. ส่วนผู้รับใช้ตัวเลขในนั้นยื่นภาษีและขอคืนเงิน ถ้าเริ่มจากวันนี้ ฝั่งผู้จ่ายลองเช็กรายชื่อพนักงานที่ลาออกระหว่างปี 2569 ว่าได้หนังสือรับรองครบทุกคนหรือยัง ส่วนฝั่งผู้รับ ลองถาม HR ตั้งแต่เดือนมกราคมว่าจะส่งหนังสือรับรองทางช่องทางไหน ช่วงต้นปีเป็นช่วงที่ต้องออกหนังสือรับรองให้พนักงานทุกคนพร้อมกัน ถ้าทำทีละใบด้วยมือมักใช้เวลาหลายวัน PEAK Payroll ส่งหนังสือรับรองการหักภาษี ณ ที่จ่ายให้พนักงานทางอีเมลได้จากหน้าสรุปจ่ายเงินเดือน ดูขั้นตอนได้ที่คู่มือส่งหนังสือรับรองใน PEAK – ทดลองใช้ PEAK ฟรี 30 วัน ติดตามความรู้เพิ่มเติมได้ที่บทความด้านบัญชี บทความด้านภาษี และบทความด้านธุรกิจ ของ PEAK แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับ 50 ทวิ เปลี่ยนงานกลางปี ได้ 50 ทวิ 2 บริษัท ต้องทำอย่างไร ต้องรวมทั้งสองใบตอนยื่นภาษี กรอกเงินได้และภาษีที่หักไว้ของทั้งสองบริษัทรวมกัน ถ้ายื่นแค่ใบเดียว เงินได้จะต่ำกว่าความจริง และอาจถูกเรียกเก็บภาษีเพิ่มภายหลัง ไม่มี 50 ทวิ ยื่นภาษีได้ไหม ยื่นได้ แต่ต้องรู้ยอดเงินได้และภาษีที่ถูกหักไว้ให้ตรงกับที่ผู้จ่ายนำส่ง ถ้ากรอกจากการเดา ข้อมูลอาจไม่ตรงกับแบบ ภ.ง.ด. ของผู้จ่าย และทำให้การขอคืนภาษีล่าช้า ทางที่ดีคือขอเอกสารจากผู้จ่ายก่อนยื่น ได้รับหนังสือรับรองเป็นไฟล์ PDF ใช้ได้ไหม ใช้ได้ในการกรอกตัวเลขยื่นภาษี เพราะข้อมูลที่ต้องใช้คือยอดเงินได้ ภาษีที่หัก และเงินสมทบกองทุน ไม่ว่าเอกสารจะเป็นกระดาษหรือไฟล์ ควรเก็บไฟล์ต้นฉบับไว้ในโฟลเดอร์แยกตามปีภาษี เพราะถ้ากรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี จะหาเจอได้ทันที ดอกเบี้ยเงินฝากกับเงินปันผลได้ 50 ทวิ ไหม ได้ ถ้าผู้จ่ายหักภาษีไว้ แบบฟอร์มหนังสือรับรองมีบรรทัดสำหรับดอกเบี้ยตามมาตรา 40(4)(ก) และเงินปันผลตามมาตรา 40(4)(ข) แยกไว้ ผู้รับขอจากธนาคารหรือบริษัทที่จ่ายได้ ผู้จ่ายเป็นบุคคลธรรมดา ต้องออก 50 ทวิ ไหม ต้องออกเมื่อมีหน้าที่หักภาษี ณ ที่จ่าย หน้าที่ออกหนังสือรับรองผูกกับการหักภาษี ไม่ได้ผูกกับว่าผู้จ่ายเป็นบริษัทหรือบุคคลธรรมดา ถ้าการจ่ายนั้นไม่มีหน้าที่หักภาษี ก็ไม่ต้องออก ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
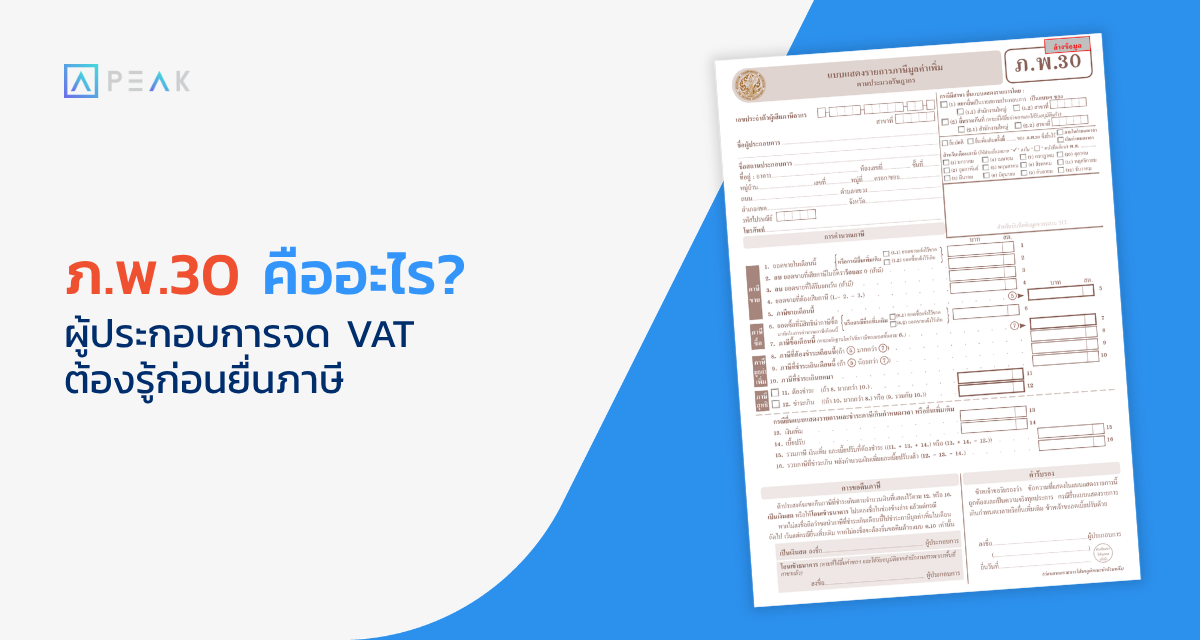
21 ต.ค. 2026

PEAK Account

23 min

เงินได้พึงประเมิน 8 ประเภท คืออะไร หักค่าใช้จ่ายอย่างไร

ทุกคนที่มีรายได้ต้องเจอคำว่า “เงินได้พึงประเมิน 8 ประเภท” ตอนยื่นภาษี แต่หลายคนยังสับสนว่ารายได้ของตัวเองจัดอยู่ประเภทไหน และหักค่าใช้จ่ายได้เท่าไร บทความนี้สรุปครบทั้ง 8 ประเภทตามมาตรา 40 แห่งประมวลรัษฎากร พร้อมตารางหักค่าใช้จ่ายและตัวอย่างคำนวณจริงที่เจ้าของธุรกิจ SME ใช้ได้ทันที เงินได้พึงประเมินคืออะไร เงินได้พึงประเมิน คือ รายได้ทุกรูปแบบที่กฎหมายกำหนดให้ต้องนำมาคำนวณภาษี ไม่ได้หมายถึงแค่เงินสดเท่านั้น แต่รวมถึงทรัพย์สินที่ตีเป็นเงินได้ ประโยชน์ที่คำนวณเป็นเงินได้ และเงินค่าภาษีที่คนอื่นออกแทนให้ด้วย ยกตัวอย่างเช่น ถ้าบริษัทให้พนักงานอยู่บ้านฟรี ค่าเช่าบ้านที่ประหยัดได้ก็ถือเป็นเงินได้พึงประเมินที่ต้องนำมาคำนวณภาษีเช่นกัน เงินได้พึงประเมินจะเกิดขึ้นระหว่างวันที่ 1 มกราคม ถึง 31 ธันวาคม ของแต่ละปีภาษี ตามที่กรมสรรพากรกำหนด เหตุผลที่กรมสรรพากรแบ่งเงินได้ออกเป็น 8 ประเภท เพราะแต่ละอาชีพมีต้นทุนไม่เท่ากัน คนรับเหมาก่อสร้างมีค่าวัสดุสูง ส่วนมนุษย์เงินเดือนมีต้นทุนต่ำ การแบ่งประเภทจึงช่วยให้หักค่าใช้จ่ายได้อย่างเป็นธรรม เงินได้พึงประเมิน 8 ประเภท มีอะไรบ้าง เงินได้พึงประเมินตามมาตรา 40 แบ่งออกเป็น 8 ประเภท โดยเรียกสั้นว่า 40(1) ถึง 40(8) แต่ละประเภทมีรายละเอียดดังนี้ ประเภทที่ 1 เงินเดือน ค่าจ้าง โบนัส (มาตรา 40(1)) เงินได้จากการจ้างแรงงาน เช่น เงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส ค่าล่วงเวลา รวมถึงค่าเช่าบ้านที่นายจ้างจ่ายให้ นายจ้างมีหน้าที่หักภาษี ณ ที่จ่ายทุกครั้งที่จ่ายเงินเดือน หักค่าใช้จ่ายเหมาได้ 50% แต่รวมกับประเภทที่ 2 ต้องไม่เกิน 100,000 บาท ประเภทที่ 2 รับจ้างทำงาน ค่านายหน้า (มาตรา 40(2)) 40(2) คือ เงินได้จากหน้าที่หรือตำแหน่งงานที่ทำ หรือจากการรับทำงานให้ เช่น ค่านายหน้า ค่าธรรมเนียม เบี้ยประชุม หักค่าใช้จ่ายเหมาได้ 50% แต่รวมกับประเภทที่ 1 ต้องไม่เกิน 100,000 บาท ประเภทที่ 3 ค่าลิขสิทธิ์ ทรัพย์สินทางปัญญา (มาตรา 40(3)) เงินได้จากค่าแห่งกู๊ดวิลล์ ค่าลิขสิทธิ์ หรือสิทธิอย่างอื่น เช่น ค่าลิขสิทธิ์จากการขายซอฟต์แวร์ หรือค่าสิทธิบัตร เลือกหักค่าใช้จ่ายได้ 2 วิธี คือ ตามจริง หรือเหมา 50% ไม่เกิน 100,000 บาท ประเภทที่ 4 ดอกเบี้ย เงินปันผล (มาตรา 40(4)) เงินได้จากดอกเบี้ย เงินปันผล ส่วนแบ่งกำไร ผลประโยชน์จากการลงทุน ประเภทนี้หักค่าใช้จ่ายไม่ได้ เพราะถือว่าไม่มีต้นทุนในการสร้างรายได้ ประเภทที่ 5 ค่าเช่าทรัพย์สิน (มาตรา 40(5)) เงินได้จากการให้เช่าทรัพย์สิน เช่น ค่าเช่าบ้าน อาคาร ที่ดิน รถยนต์ เลือกหักค่าใช้จ่ายตามจริง หรือเหมาตามประเภททรัพย์สิน เช่น บ้านและสิ่งปลูกสร้างเหมาได้ 30% ที่ดินเกษตร 20% ที่ดินอื่น 15% ยานพาหนะ 30% ทรัพย์สินอื่น 10% ประเภทที่ 6 วิชาชีพอิสระ (มาตรา 40(6)) มาตรา 40(6) ระบุวิชาชีพ 6 สาขา คือ กฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี และประณีตศิลปกรรม รวมถึงวิชาชีพอื่นที่จะกำหนดโดยพระราชกฤษฎีกา เลือกหักค่าใช้จ่ายตามจริง หรือเหมา 60% สำหรับแพทย์ และ 30% สำหรับวิชาชีพอื่น ประเภทที่ 7 รับเหมาก่อสร้าง (มาตรา 40(7)) เงินได้จากการรับเหมาที่ผู้รับเหมาต้องจัดหาวัสดุเอง เช่น รับเหมาสร้างบ้าน สร้างอาคาร เลือกหักค่าใช้จ่ายตามจริง หรือเหมา 60% ประเภทที่ 8 รายได้จากธุรกิจ การค้า และอื่น ๆ (มาตรา 40(8)) 40(8) คือ เงินได้จากธุรกิจ การค้า การเกษตร อุตสาหกรรม การขนส่ง การขายอสังหาริมทรัพย์ หรือเงินได้อื่นที่ไม่เข้าประเภทที่ 1 ถึง 7 ตัวอย่างเช่น ขายสินค้าออนไลน์ รับจ้างออกแบบกราฟิก หรือทำธุรกิจที่ปรึกษา เงินได้ 40(8) หักค่าใช้จ่ายเหมาร้อยละ 60 ได้เฉพาะกิจการที่พระราชกฤษฎีกา (ฉบับที่ 11) กำหนดไว้ ยกเว้นนักแสดงสาธารณะที่หักร้อยละ 60 สำหรับเงินได้ส่วนที่ไม่เกิน 300,000 บาท และร้อยละ 40 สำหรับส่วนที่เกิน โดยรวมกันไม่เกิน 600,000 บาท ส่วนกิจการที่ไม่อยู่ในรายการต้องหักค่าใช้จ่ายตามความจำเป็นและสมควรเท่านั้น 40(1) กับ 40(2) ต่างกันอย่างไร ผู้ประกอบการหลายคนสับสนว่ารายได้ของตัวเองเป็น 40(1) หรือ 40(2) เพราะทั้งสองประเภทหักค่าใช้จ่ายเท่ากัน แต่ความแตกต่างสำคัญอยู่ที่ “ลักษณะของงาน” เกณฑ์ 40(1) เงินเดือน 40(2) รับจ้างทำงาน ความสัมพันธ์ นายจ้าง-ลูกจ้าง ผู้ว่าจ้าง-ผู้รับจ้าง เงื่อนไขจ่ายเงิน จ่ายตามเวลา ไม่ว่างานเสร็จหรือไม่ จ่ายเมื่องานเสร็จตามที่ตกลง ตัวอย่าง พนักงานบริษัทรับเงินเดือนทุกเดือน ฟรีแลนซ์รับค่าจ้างเมื่อส่งงานครบ หักค่าใช้จ่าย เหมา 50% ไม่เกิน 100,000 บาท (รวม 40(2)) เหมา 50% ไม่เกิน 100,000 บาท (รวม 40(1)) ตัวอย่างเช่น นักบัญชีที่เป็นพนักงานบริษัท ก จำกัด (ชื่อสมมุติ) รับเงินเดือนประจำ จัดเป็น 40(1) แต่ถ้านักบัญชีคนเดียวกันรับงานปิดงบให้อีกบริษัทหนึ่งเป็นครั้งคราว ค่าจ้างนั้นจัดเป็น 40(2) มีเงินได้มาตรา 40(1) ถึง (8) คืออะไร ต้องยื่นแบบไหน ข้อความ “สำหรับผู้มีเงินได้ตามมาตรา 40(1) ถึง (8)” อยู่บนแบบ ภ.ง.ด.90 หมายถึงผู้ที่มีเงินได้ประเภทอื่นนอกจากเงินเดือน เช่น ค่าที่ปรึกษา ค่าเช่า หรือรายได้จากธุรกิจ ถ้ามีเงินเดือนอย่างเดียวให้ยื่น ภ.ง.ด.91 แทน ตามกำหนดเวลายื่นแบบของกรมสรรพากร แบบ ใช้เมื่อ กำหนดยื่น ภ.ง.ด.91 มีเงินได้ 40(1) ประเภทเดียว มกราคม ถึง มีนาคมของปีถัดไป ภ.ง.ด.90 มีเงินได้ประเภทอื่นนอกจาก 40(1) มกราคม ถึง มีนาคมของปีถัดไป ภ.ง.ด.94 มีเงินได้ 40(5) ถึง 40(8) ช่วงมกราคม ถึง มิถุนายน กรกฎาคม ถึง กันยายนของปีเดียวกัน ส่วนเกณฑ์ที่ต้องยื่นแบบประจำปี ตามคำอธิบายของกรมสรรพากร คือ คนโสดที่มีเงินเดือนอย่างเดียวเกิน 120,000 บาท หรือมีเงินได้ประเภทอื่นเกิน 60,000 บาท ส่วนผู้มีคู่สมรสใช้เกณฑ์ 220,000 บาท และ 120,000 บาทตามลำดับ ภ.ง.ด.94 ใช้เกณฑ์เงินได้ครึ่งปีเกิน 60,000 บาทสำหรับคนโสด และเกิน 120,000 บาทสำหรับผู้มีคู่สมรส ยื่นออนไลน์ได้ถึง 8 ตุลาคม ตามประกาศผู้มีหน้าที่ยื่น ภ.ง.ด.94 มีเงินได้มาตรา 40(2) ถึง (8) หมายถึงอะไร หมายถึงมีเงินได้อย่างน้อย 1 ประเภทจากประเภทที่ 2 ถึง 8 ไม่ว่าจะมีเงินเดือนด้วยหรือไม่ก็ตาม ผู้มีเงินได้กลุ่มนี้ยื่น ภ.ง.ด.90 และถ้าเงินได้ประเภทที่ 2 ถึง 8 รวมกันตั้งแต่ 120,000 บาท ต้องคำนวณภาษีอีกวิธีด้วย (ดูหัวข้อคำนวณภาษี) ตัวอย่าง คุณวิทย์ (ชื่อสมมุติ) ผู้จัดการฝ่ายผลิตในโรงงาน มีเงินเดือน และยังได้ค่าที่ปรึกษาจากโรงงานอีกแห่งกับค่าเช่าโกดังจากบริษัทขนส่ง คุณวิทย์จึงยื่น ภ.ง.ด.91 ไม่ได้ ต้องยื่น ภ.ง.ด.90 และต้องยื่น ภ.ง.ด.94 สำหรับค่าเช่าครึ่งปีแรก 120,000 บาทด้วย เงินได้พึงประเมิน 8 ประเภท หักค่าใช้จ่ายอย่างไร ตารางสรุปอัตราหักค่าใช้จ่ายทั้ง 8 ประเภท ตามประมวลรัษฎากรและพระราชกฤษฎีกาฉบับที่ 629 พ.ศ. 2560 ประเภท ลักษณะเงินได้ หักตามจริง หักเหมา 40(1) เงินเดือน ค่าจ้าง โบนัส ไม่ได้ 50% ไม่เกิน 100,000 บาท (รวม 40(2)) 40(2) รับจ้างทำงาน ค่านายหน้า ไม่ได้ 50% ไม่เกิน 100,000 บาท (รวม 40(1)) 40(3) ค่าลิขสิทธิ์ ทรัพย์สินทางปัญญา ได้ 50% ไม่เกิน 100,000 บาท 40(4) ดอกเบี้ย เงินปันผล ไม่ได้ ไม่ได้ 40(5) ค่าเช่าทรัพย์สิน ได้ 10-30% ตามประเภททรัพย์สิน 40(6) วิชาชีพอิสระ 6 สาขา และวิชาชีพอื่นตามพระราชกฤษฎีกา ได้ 30-60% ตามวิชาชีพ 40(7) รับเหมาก่อสร้าง ได้ 60% 40(8) ธุรกิจ การค้า และอื่น ๆ ได้ 60% สำหรับกิจการที่พระราชกฤษฎีกากำหนด · นักแสดงสาธารณะ 60% และ 40% ตามขั้นรายได้ · กิจการนอกรายการหักตามจริงเท่านั้น เงินได้ประเภทที่ 1 และ 2 หักค่าใช้จ่ายได้แบบเหมาเท่านั้น ไม่สามารถหักตามจริงได้ ส่วนประเภทที่ 5-8 เลือกได้ว่าจะหักตามจริงหรือเหมา โดยเลือกวิธีที่ได้ประโยชน์มากกว่า ยกเว้นเงินได้ตาม 40(8) ที่ไม่อยู่ในรายการกิจการ ต้องหักตามจริงเท่านั้น 40(8) หักค่าใช้จ่ายเหมาได้ทุกกิจการไหม ไม่ได้ อัตราเหมาร้อยละ 60 ใช้ได้เฉพาะกิจการที่อยู่ในรายการของพระราชกฤษฎีกา (ฉบับที่ 11) ซึ่งแก้ไขโดยฉบับที่ 629 ใช้ตั้งแต่ปีภาษี 2560 กิจการที่ไม่อยู่ในรายการต้องหักตามจริงพร้อมหลักฐาน จึงควรเช็กชื่อกิจการของตัวเองในรายการก่อนเลือกวิธีหัก เงินได้แต่ละประเภทถูกหักภาษี ณ ที่จ่ายเท่าไร เมื่อผู้จ่ายเงินเป็นนิติบุคคลหรือผู้ที่มีหน้าที่หักภาษี ณ ที่จ่าย จะหักภาษีตามประเภทเงินได้ แล้วออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ให้ผู้รับเงินไว้ใช้เป็นเครดิตตอนยื่นแบบประจำปี ตารางนี้สรุปกรณีจ่ายให้บุคคลธรรมดาที่อยู่ในไทย ตามคู่มือภาษีสำหรับผู้ประกอบการ SME เงินได้ อัตราหัก ณ ที่จ่าย แบบที่ผู้จ่ายยื่น 40(1) เงินเดือน · 40(2) ค่าที่ปรึกษา ค่านายหน้า คำนวณตามอัตราขั้นบันได (มาตรา 50(1)) ภ.ง.ด.1 40(4) ดอกเบี้ย ร้อยละ 15 ภ.ง.ด.2 40(4) เงินปันผล ร้อยละ 10 ภ.ง.ด.2 40(5) ค่าเช่า ร้อยละ 5 ภ.ง.ด.3 40(6) วิชาชีพอิสระ · 40(7) รับเหมา · 40(8) ค่าบริการ ร้อยละ 3 ภ.ง.ด.3 40(8) ค่าโฆษณา ร้อยละ 2 ภ.ง.ด.3 40(8) ค่าขนส่ง ร้อยละ 1 ภ.ง.ด.3 ภาษีที่ถูกหักไว้ไม่ใช่ภาษีสุดท้าย ตอนยื่นแบบประจำปีให้นำเงินได้ทั้งหมดมาคำนวณ แล้วหักภาษีที่ถูกหักไว้ออก ถ้าถูกหักไว้มากกว่าภาษีที่ต้องเสียจะขอคืนได้ ส่วนการยื่นแบบของผู้จ่ายเงินอ่านต่อได้ที่ภ.ง.ด.3 และ ภ.ง.ด.53 คำนวณภาษีจากเงินได้แต่ละประเภทอย่างไร สมมุติคุณสมชาย (ชื่อสมมุติ) เป็นฟรีแลนซ์ออกแบบกราฟิก มีรายได้จาก 2 แหล่งในปีภาษี 2568 รายได้ที่ 1 รับจ้างออกแบบให้บริษัท ข จำกัด (ชื่อสมมุติ) เป็นประจำทุกเดือน ถือเป็นเงินได้ 40(2) จำนวน 360,000 บาทต่อปี รายได้ที่ 2 ขายเทมเพลตออกแบบผ่านเว็บไซต์ ถือเป็นเงินได้ 40(8) จำนวน 240,000 บาทต่อปี คำนวณหักค่าใช้จ่ายดังนี้ 40(2) รายได้ 360,000 บาท หักเหมา 50% = 180,000 บาท แต่สูงสุดไม่เกิน 100,000 บาท ค่าใช้จ่ายที่หักได้ = 100,000 บาท 40(8) รายได้ 240,000 บาท หักเหมา 60% = 144,000 บาท รายได้รวม = 360,000 + 240,000 = 600,000 บาท หักค่าใช้จ่ายรวม = 100,000 + 144,000 = 244,000 บาท หักค่าลดหย่อนส่วนตัว = 60,000 บาท หักเงินสมทบประกันสังคม (ม.40 ทางเลือก 3) = 3,600 บาท เงินได้สุทธิ = 600,000 − 244,000 − 60,000 − 3,600 = 292,400 บาท ภาษีที่ต้องจ่าย คำนวณตามอัตราก้าวหน้า เงินได้สุทธิ 0-150,000 บาท = ยกเว้น เงินได้สุทธิ 150,001-292,400 บาท = 142,400 × 5% = 7,120 บาท คุณสมชายต้องเสียภาษี 7,120 บาท ถ้ารู้จักแยกประเภทเงินได้และเลือกวิธีหักค่าใช้จ่ายที่เหมาะสม จะช่วยประหยัดภาษีได้มาก ภาษีเงินได้บุคคลธรรมดาคำนวณจากเงินได้สุทธิตามอัตราขั้นบันไดของกรมสรรพากร เงินได้สุทธิ (บาท) อัตราภาษี ภาษีสะสมสูงสุดของขั้น (บาท) 0 ถึง 150,000 ยกเว้น 0 150,001 ถึง 300,000 ร้อยละ 5 7,500 300,001 ถึง 500,000 ร้อยละ 10 27,500 500,001 ถึง 750,000 ร้อยละ 15 65,000 750,001 ถึง 1,000,000 ร้อยละ 20 115,000 1,000,001 ถึง 2,000,000 ร้อยละ 25 365,000 2,000,001 ถึง 5,000,000 ร้อยละ 30 1,265,000 เกิน 5,000,000 ร้อยละ 35 — ผู้มีเงินได้ประเภทที่ 2 ถึง 8 รวมกันตั้งแต่ 120,000 บาท ต้องคำนวณภาษีอีกวิธี คือร้อยละ 0.5 ของเงินได้พึงประเมินประเภทที่ 2 ถึง 8 แล้วเสียตามวิธีที่ได้ยอดสูงกว่า ถ้าภาษีวิธีนี้ไม่เกิน 5,000 บาทจะได้รับยกเว้น ตามอินโฟกราฟิกภาษีเงินได้ของกรมสรรพากร ตัวอย่างที่ 2: มีเงินได้หลายประเภทจากคู่ค้าธุรกิจ ตัวอย่าง คุณวิทย์มีเงินได้ทั้งปี 3 ประเภท และใช้ค่าลดหย่อนส่วนตัวอย่างเดียวเพื่อให้ตามตัวเลขง่าย เงินได้ จำนวน (บาท) หักค่าใช้จ่าย (บาท) 40(1) เงินเดือนจากโรงงาน 720,000 รวมกับ 40(2) ร้อยละ 50 ไม่เกิน 100,000 40(2) ค่าที่ปรึกษาจากโรงงานอีกแห่ง 120,000 (รวมในบรรทัดบน) 40(5) ค่าเช่าโกดังจากบริษัทขนส่ง 240,000 เหมาร้อยละ 30 = 72,000 รวม 1,080,000 172,000 คุณวิทย์จึงมีภาษีทั้งปี 84,600 บาท สมมติโรงงานหักภาษีจากเงินเดือนไว้ 36,500 บาท และบริษัทขนส่งหักค่าเช่าไว้ร้อยละ 5 เท่ากับ 12,000 บาท ภาษีที่ต้องชำระเพิ่มตอนยื่น ภ.ง.ด.90 คือ 84,600 − 36,500 − 12,000 = 36,100 บาท สิ่งที่เห็นจากตัวอย่างนี้คือ ภาษีที่ถูกหักไว้แยกตามผู้จ่ายแต่ละรายมักต่ำกว่าภาษีจริง เพราะผู้จ่ายแต่ละรายไม่รู้เงินได้ส่วนอื่น ผู้มีเงินได้หลายทางจึงควรเตรียมเงินไว้ชำระเพิ่มตอนยื่นแบบ สรุป – เงินได้พึงประเมิน 8 ประเภท เงินได้พึงประเมิน 8 ประเภท ตามมาตรา 40 แห่งประมวลรัษฎากร เป็นหัวใจของการคำนวณภาษีเงินได้บุคคลธรรมดา การรู้ว่ารายได้ของคุณจัดอยู่ประเภทไหนจะช่วยให้เลือกวิธีหักค่าใช้จ่ายที่คุ้มค่าที่สุด และยื่นภาษีได้อย่างถูกต้อง สำหรับผู้ประกอบการที่จดทะเบียนเป็นนิติบุคคล การเสียภาษีเงินได้นิติบุคคลจะใช้หลักเกณฑ์ต่างออกไป ควรจัดระบบบัญชีให้แยกประเภทรายได้ตั้งแต่ต้น เพื่อให้การยื่นภาษีง่ายขึ้นและไม่พลาดสิทธิ์หักค่าใช้จ่ายที่พึงได้ จัดการภาษีเงินได้ให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยออกใบแจ้งหนี้ ใบกำกับภาษี และดูรายงานบัญชีและงบการเงิน ได้ทุกเดือน รายได้แต่ละประเภทจึงแยกไว้ชัดตั้งแต่ตอนออกเอกสาร ส่วนการเตรียมข้อมูลและสร้างเอกสารยื่นภาษีแบบต่าง ๆ ใช้ PEAK Tax ได้ แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับเงินได้พึงประเมิน เงินได้สุทธิ กับเงินได้พึงประเมิน ต่างกันอย่างไร เงินได้พึงประเมินคือรายได้รวมทั้งหมดก่อนหักอะไร ส่วนเงินได้สุทธิคือจำนวนที่เหลือหลังหักค่าใช้จ่ายและค่าลดหย่อนแล้ว เงินได้สุทธินี้เองที่นำไปคำนวณภาษีตามอัตราก้าวหน้าร้อยละ 5 ถึง 35 เงินปันผลจากกองทุนรวม ถือเป็นเงินได้พึงประเมินประเภทใด เงินปันผลจากกองทุนรวมจัดเป็นเงินได้ประเภทที่ 4 (มาตรา 40(4)) ซึ่งหักค่าใช้จ่ายไม่ได้ แต่ผู้ลงทุนสามารถเลือกให้หักภาษี ณ ที่จ่าย 10% แล้วไม่ต้องนำมารวมคำนวณภาษีสิ้นปีก็ได้ ฟรีแลนซ์มีเงินได้หลายประเภท ต้องแยกยื่นไหม ไม่ต้องแยกยื่น ฟรีแลนซ์ที่มีรายได้หลายประเภท เช่น ทั้ง 40(2) จากรับจ้างทำงาน และ 40(8) จากขายสินค้า สามารถยื่นรวมในแบบ ภ.ง.ด.90 ใบเดียว โดยแยกกรอกรายได้ตามประเภทและหักค่าใช้จ่ายตามเกณฑ์ของแต่ละประเภท เงินได้พึงประเมินต้องเสียภาษีทุกประเภทไหม ต้องนำมาคำนวณทุกประเภท แต่ไม่ได้หมายความว่าต้องเสียภาษีเสมอไป ถ้าหลังหักค่าใช้จ่ายและค่าลดหย่อนแล้ว เงินได้สุทธิไม่เกิน 150,000 บาท จะได้รับยกเว้นภาษี ทั้งนี้ผู้มีเงินได้ที่เข้าเกณฑ์ยังคงมีหน้าที่ต้องยื่นแบบแสดงรายการภาษี แม้จะไม่ต้องเสียภาษีก็ตาม มีเงินเดือนอย่างเดียวต้องยื่นแบบไหน ยื่น ภ.ง.ด.91 ถ้ามีเงินได้ 40(1) ประเภทเดียว และเงินเดือนทั้งปีเกิน 120,000 บาทสำหรับคนโสด หรือเกิน 220,000 บาทสำหรับผู้มีคู่สมรส ถ้ามีรายได้ประเภทอื่นด้วยแม้เพียงเล็กน้อยต้องเปลี่ยนไปยื่น ภ.ง.ด.90 ฟรีแลนซ์ต้องยื่น ภ.ง.ด.94 ไหม ขึ้นกับประเภทเงินได้ ภ.ง.ด.94 ใช้กับเงินได้ 40(5) ถึง 40(8) เท่านั้น ฟรีแลนซ์ที่มีแต่เงินได้ 40(2) จึงไม่ต้องยื่น ส่วนฟรีแลนซ์ที่มีเงินได้ 40(8) ครึ่งปีแรกเกิน 60,000 บาท (คนโสด) ต้องยื่นภายในกรกฎาคม ถึง กันยายน ตามประกาศผู้มีหน้าที่ยื่น ภ.ง.ด.94 ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
6 พ.ย. 2026

PEAK Account

16 min

ลดค่า GP แพลตฟอร์มออนไลน์ เริ่ม 1 ธ.ค. 69 ผู้ขายต้องรู้อะไรบ้าง

ถ้าคุณขายของบน Shopee, Lazada หรือ TikTok Shop คงเคยรู้สึกว่าค่า GP ที่แพลตฟอร์มเรียกเก็บ กินเข้าไปในกำไรไม่น้อย ยิ่งช่วงที่ผ่านมาหลายแพลตฟอร์มปรับค่าธรรมเนียมขึ้น ก็ยิ่งทำให้ผู้ขายรายย่อมหลายคนรู้สึกกดดัน ข่าวดีคือ กระทรวงพาณิชย์สั่งให้ 3 แพลตฟอร์มรายใหญ่ตรึงค่า GP ไว้ที่อัตราเดิมของปี 2569 ห้ามปรับขึ้นเป็นเวลา 6 เดือน ตั้งแต่วันที่ 1 ธันวาคม 2569 ถึง 31 พฤษภาคม 2570 คาดว่าช่วยผู้ค้าไทยลดภาระต้นทุนรวมกว่า 1,930 ล้านบาท บทความนี้สรุปรายละเอียดมาตรการทั้งหมด พร้อมอธิบายว่าค่า GP คือค่าอะไร คำนวณอย่างไร และต้องจัดการเรื่องภาษีกับบัญชีอย่างไรให้ถูกต้อง มาตรการตรึงค่า GP 3 แพลตฟอร์ม – สรุปสิ่งที่ผู้ขายออนไลน์ต้องรู้ กระทรวงพาณิชย์ร่วมกับกรมพัฒนาธุรกิจการค้า (DBD) เจรจากับ Shopee, Lazada และ TikTok Shop ให้ห้ามปรับขึ้นค่าธรรมเนียม GP ในปี 2570 โดยให้ใช้อัตราเดิม ณ วันที่ 1 มกราคม 2569 ต่อไปอีก 6 เดือน ตั้งแต่วันที่ 1 ธันวาคม 2569 ถึง 31 พฤษภาคม 2570 ซึ่งหมายความว่าแพลตฟอร์มจะยังไม่ขึ้นค่า GP ในช่วงนี้ ใครได้สิทธิ์เข้าร่วมมาตรการ ผู้ขายที่ต้องมีจดทะเบียนพาณิชย์อิเล็กทรอนิกส์และมีรายได้ไม่เกินเพดานที่กำหนด โดยมีเงื่อนไข ดังนี้ รวมผู้ที่คาดว่าจะได้รับประโยชน์ทั้งสิ้น 1.2 ล้านราย ผู้ขายที่มีสิทธิ์เข้าร่วมแล้วจะได้รับแจ้งเตือนจากแพลตฟอร์มโดยตรง ให้กดรับสิทธิ์ผ่าน Notification ในบัญชีผู้ขายได้ตั้งแต่วันที่ 1 พฤศจิกายน 2569 อัตราค่า GP ที่ตรึงไว้ – แต่ละแพลตฟอร์มเท่าไร แพลตฟอร์ม ค่า GP ที่เคยจะปรับขึ้น ค่า GP ที่ตรึงไว้ (อัตราปี 2569) Shopee 8.03% – 19.26% 8.03% – 13.91% TikTok Shop 13.38% – 21.94% 11.24% – 17.66% Lazada 9.00% – 17.50% 7.50% – 11.60% อัตราค่า GP จะแตกต่างกันตามหมวดสินค้า โดยมาตรการนี้ครอบคลุมสินค้าทุกหมวดหมู่ ยกเว้นหมวดสินค้าอิเล็กทรอนิกส์ ผู้ขายสามารถตรวจสอบอัตราของตัวเองได้ใน Seller Centre ของแต่ละแพลตฟอร์ม คาดว่ามาตรการนี้จะช่วยลดต้นทุนรวมให้ผู้ค้าไทยราว 1,930 ล้านบาท ตลอดระยะเวลา 6 เดือน (ข้อมูลจากไทยพีบีเอส) ทั้ง 3 แพลตฟอร์มใช้ระยะเวลาเดียวกันคือ 1 ธ.ค. 2569 – 31 พ.ค. 2570 เงื่อนไขคือต้องจดทะเบียนพาณิชย์อิเล็กทรอนิกส์และมีรายได้ไม่เกินเพดานที่กำหนด สำหรับผู้ขายบน Shopee ที่อยากดูรายละเอียดค่าธรรมเนียม Shopee แบบเจาะลึกทุกรายการ สามารถอ่านเพิ่มเติมได้ที่บทความแยกทนับจาก รายรับ (ยอดขายก่อนหักต้นทุนและค่าใช้จ่าย) ไม่ใช่กำไร ร้านที่ขายได้ 2 ล้านบาทแต่กำไรแค่ 2 แสนบาท ก็ถือว่าเกินเกณฑ์แล้ว ค่า GP คืออะไร ค่า GP ย่อมาจาก Gross Profit หรือที่เรียกกันว่าส่วนแบ่งกำไรที่แพลตฟอร์มออนไลน์เรียกเก็บจากผู้ขาย เมื่อมีการขายสินค้าผ่านแพลตฟอร์ม ผู้ขายจะถูกหักค่า GP เป็นเปอร์เซ็นต์จากราคาขาย ค่า GP เป็นค่าตอบแทนที่แพลตฟอร์มเรียกเก็บเพื่อแลกกับบริการต่าง ๆ เช่น การแสดงสินค้าบนหน้าเว็บ ระบบชำระเงิน การจัดส่ง และการโฆษณา ค่า GP กับ VAT ต่างกันอย่างไร ค่า GP คือค่าธรรมเนียมของแพลตฟอร์ม ส่วน VAT คือภาษีมูลค่าเพิ่มที่รัฐเรียกเก็บจากการซื้อขายสินค้าและบริการ ทั้งสองอย่างเป็นคนละส่วนกัน ค่า GP ที่แพลตฟอร์มเรียกเก็บจะมี VAT รวมอยู่ด้วย ตัวอย่างเช่น ถ้าค่า GP คือ 10% บนยอดขาย 1,000 บาท ค่า GP จะเท่ากับ 100 บาท แต่ในใบแจ้งยอดจากแพลตฟอร์ม จะแยกเป็นค่าบริการ 93.46 บาท และ VAT 7% อีก 6.54 บาท สถานการณ์ ต้องจด VAT หรือไม่ รายรับทั้งปี 1,500,000 บาท ไม่บังคับ แต่ขอจดโดยสมัครใจได้ รายรับทั้งปี 1,800,000 บาทพอดี ไม่บังคับ เพราะยังไม่ “เกิน” เกณฑ์ รายรับทั้งปี 1,900,000 บาท ต้องจดภายใน 30 วันนับจากวันที่ยอดสะสมเกิน 1.8 ล้านบาท เพิ่งเปิดกิจการ คาดว่ารายรับจะเกินเกณฑ์ จดก่อนเริ่มประกอบกิจการได้ ทำกิจการที่ได้รับยกเว้น VAT รายรับ 3,000,000 บาท ไม่ต้องจด (บางประเภทขอจดเลือกเสียภาษีได้) วิธีคำนวณค่า GP – สูตรและตัวอย่างจริง สูตรคำนวณค่า GP = ราคาขายสินค้า x อัตราค่า GP (%) ตัวอย่างเช่น ร้าน A ขายเสื้อผ้าบน Shopee ราคา 500 บาท อัตราค่า GP หมวดเสื้อผ้าคือ 10% ค่า GP ที่ถูกหัก = 500 x 10% = 50 บาท เงินที่ร้านได้รับจริง = 500 – 50 = 450 บาท ถ้าร้านเดียวกันขายของบน Lazada ด้วยอัตรา GP 7.50% จะถูกหักค่า GP เพียง 37.50 บาท ได้รับเงิน 462.50 บาท ดังนั้นการเปรียบเทียบอัตราค่า GP ของแต่ละแพลตฟอร์มจึงช่วยให้ผู้ขายวางแผนต้นทุนได้ดีขึ้น สิ่งที่ต้องระวังคือ ค่า GP ยังไม่รวมค่าใช้จ่ายอื่น ๆ เช่น ค่าโฆษณาบนแพลตฟอร์ม ค่าจัดส่ง หรือค่าคืนสินค้า ผู้ขายควรรวมค่าใช้จ่ายทั้งหมดก่อนตั้งราคาขาย ไม่ใช่ดูแค่ค่า GP อย่างเดียว ค่าใช้จ่ายเหล่านี้ถือเป็นต้นทุนแฝงที่หลายคนมองข้ามยื่นแบบได้ที่ ภ.พ.30 คืออะไร? สิ่งที่เจ้าของธุรกิจควรรู้ก่อนยื่นภาษี ค่า GP ต้องหัก ณ ที่จ่ายไหม – มุมภาษีที่ผู้ขายต้องรู้ ค่า GP เป็นค่าบริการที่แพลตฟอร์มเรียกเก็บ ดังนั้นในทางภาษี แพลตฟอร์มเป็นผู้ให้บริการ และผู้ขายเป็นผู้จ่ายค่าบริการ ตามหลักหัก ณ ที่จ่าย ผู้จ่ายค่าบริการที่เป็นนิติบุคคลต้องหักภาษี ณ ที่จ่าย 3% จากค่าบริการก่อนจ่ายเงิน แต่ในกรณีค่า GP แพลตฟอร์มจะหักค่า GP จากยอดขายโดยอัตโนมัติก่อนโอนเงินให้ผู้ขาย ซึ่งทำให้ผู้ขายไม่ได้เป็นผู้จ่ายเงินโดยตรง ในทางปฏิบัติ แพลตฟอร์มรายใหญ่อย่าง Shopee, Lazada และ TikTok Shop จะจัดการเรื่องภาษีและออกเอกสารให้ผู้ขายเอง ผู้ขายควรตรวจสอบเอกสารที่ได้รับจากแพลตฟอร์ม เพื่อให้แน่ใจว่ามีหลักฐานครบถ้วนสำหรับการยื่นภาษี ค่า GP เป็นค่าใช้จ่ายประเภทไหน ค่า GP จัดเป็นค่าบริการ หรือค่าใช้จ่ายในการขายในทางบัญชี ผู้ขายสามารถนำค่า GP มาหักเป็นค่าใช้จ่ายทางภาษีได้ ทำให้กำไรสุทธิที่ต้องเสียภาษีลดลง ใบกำกับภาษีค่า GP ถ้าผู้ขายจดทะเบียน VAT ค่า GP ที่แพลตฟอร์มเรียกเก็บจะมี VAT รวมอยู่ด้วย ผู้ขายสามารถนำภาษีซื้อจากค่า GP มาหักกับภาษีขายได้ แต่ต้องมีใบกำกับภาษีที่ถูกต้องจากแพลตฟอร์ม ผู้ขายควรตรวจสอบว่าแพลตฟอร์มออกใบกำกับภาษีให้ครบทุกเดือน และเก็บไว้เป็นหลักฐานสำหรับการยื่นภาษี วิธีบันทึกบัญชีค่า GP – ร้านค้าออนไลน์ต้องทำอย่างไร การบันทึกบัญชีค่า GP ไม่ได้ยากอย่างที่คิด หลักคือต้องแยกระหว่างรายได้จากการขายกับค่าใช้จ่ายที่ถูกหักเป็นค่า GP ให้ชัดเจน ตัวอย่างเช่น ร้านค้าขายสินค้า 1,000 บาทบน Shopee ค่า GP 10% (100 บาท) จะบันทึกบัญชีดังนี้ ตอนขายสินค้า: รายการ เดบิต เครดิต ลูกหนี้การค้า (Shopee) 1,000 – รายได้จากการขาย – 1,000 ตอนแพลตฟอร์มโอนเงินให้: รายการ เดบิต เครดิต เงินฝากธนาคาร 900 – ค่าบริการแพลตฟอร์ม (ค่า GP) 100 – ลูกหนี้การค้า (Shopee) – 1,000 การบันทึกบัญชีแบบนี้จะทำให้เห็นชัดเจนว่ารายได้จริง ๆ เท่าไร และค่า GP ที่ถูกหักไปเท่าไร ซึ่งช่วยให้ผู้ขายวิเคราะห์กำไรขั้นต้นและกำไรสุทธิได้ถูกต้อง และจัดทำงบกำไรขาดทุนได้ครบถ้วน วิธีตั้งราคาให้มีกำไร แม้หักค่า GP ผู้ขายหลายคนตั้งราคาสินค้าโดยลืมคิดค่า GP ทำให้กำไรหายไปโดยไม่รู้ตัว วิธีคิดง่าย ๆ คือ สูตรตั้งราคาขาย = ต้นทุนสินค้า รวมค่าใช้จ่ายทั้งหมด หารด้วย (1 – อัตราค่า GP) ตัวอย่างเช่น ต้นทุนสินค้ารวมค่าจัดส่ง 300 บาท ขายบน Shopee ค่า GP 10% และต้องการกำไร 30% ต้นทุนรวมกำไรที่ต้องการ = 300 + (300 x 30%) = 390 บาท ราคาขายที่ควรตั้ง = 390 หาร (1 – 0.10) = 433.33 บาท (ปัดเป็น 435 บาท) เมื่อถูกหักค่า GP 10% (43.50 บาท) จะเหลือเงิน 391.50 บาท ซึ่งยังได้กำไรตามเป้า สำหรับสูตรตั้งราคาขายแบบละเอียดรวมค่าใช้จ่ายทุกรายการ สามารถอ่านเพิ่มเติมได้ที่บทความแยกวส่งออกสินค้าทั้งหมดไปต่างประเทศ ภาษีขายเป็น 0 บาท โรงงานจึงขอคืนภาษีซื้อ 70,000 บาทได้ทั้งจำนวน ต่างจากร้านขายผักสดที่ได้รับยกเว้น ซึ่งจ่าย VAT ตอนซื้อถุงหรือตู้แช่ไปเท่าไรก็ขอคืนไม่ได้ สรุป – ค่า GP ยังไม่ขึ้น แต่ต้องจัดการบัญชีให้ถูกต้อง มาตรการตรึงค่า GP จากกระทรวงพาณิชย์ช่วยให้ผู้ขายออนไลน์ไม่ต้องแบกรับต้นทุนที่เพิ่มขึ้นในช่วง 6 เดือนนี้ สิ่งที่ต้องทำตอนนี้คือ แม้ค่า GP จะยังไม่ขึ้นในช่วงนี้ แต่ผู้ขายยังต้องจัดการบัญชีให้เป็นระบบ เพื่อให้รู้ว่ากำไรจริง ๆ ของแต่ละแพลตฟอร์มเป็นเท่าไร จัดการค่า GP ให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ผู้ขายออนไลน์บันทึกรายรับ-รายจ่าย ค่า GP และค่าธรรมเนียมแพลตฟอร์มต่าง ๆ ได้ในที่เดียว พร้อมออกรายงานกำไรขาดทุนอัตโนมัติ ทำให้เห็นภาพรวมธุรกิจได้ชัดเจน ทดลองใช้ PEAK ฟรี 30 วัน คำถามที่พบบ่อย เกี่ยวกับค่า GP แพลตฟอร์มออนไลน์ ค่า GP ในห้างต่างจากค่า GP แพลตฟอร์มออนไลน์อย่างไร ค่า GP ในห้างสรรพสินค้าเป็นส่วนแบ่งกำไรที่ห้างเรียกเก็บจากร้านค้าเช่าพื้นที่ โดยทั่วไปอยู่ที่ 20-40% ขึ้นอยู่กับทำเลและประเภทสินค้า ขณะที่ค่า GP แพลตฟอร์มออนไลน์มักอยู่ที่ 5-20% ซึ่งต่ำกว่า เพราะไม่มีต้นทุนพื้นที่ทางกายภาพ ผู้ขายที่ไม่ได้จดทะเบียนพาณิชย์ จะได้สิทธิ์ลดค่า GP ไหม ไม่ได้ มาตรการนี้กำหนดให้ผู้ขายต้องจดทะเบียนพาณิชย์อิเล็กทรอนิกส์กับ DBD ก่อน จึงจะรับสิทธิ์ลดค่า GP ได้ การจดทะเบียนพาณิชย์อิเล็กทรอนิกส์สามารถทำได้ฟรีผ่านเว็บไซต์ DBD หรือที่สำนักงานพาณิชย์จังหวัด หลังมาตรการหมดอายุ (มิ.ย. 2570) ค่า GP จะกลับเป็นเท่าไร มาตรการนี้มีระยะเวลา 6 เดือน (1 ธ.ค. 2569 – 31 พ.ค. 2570) หลังจากหมดอายุ ค่า GP จะกลับไปใช้อัตราก่อนมาตรการ ผู้ขายควรวางแผนต้นทุนไว้ล่วงหน้า และติดตามข่าวว่ารัฐบาลจะต่ออายุมาตรการหรือไม่ ค่า GP สามารถนำไปลดหย่อนภาษีได้ไหม ค่า GP เป็นค่าใช้จ่ายที่เกิดจากการดำเนินธุรกิจ จึงนำไปหักเป็นค่าใช้จ่ายในการคำนวณภาษีเงินได้นิติบุคคล หรือภาษีเงินได้บุคคลธรรมดาได้ตามปกติ แต่ต้องมีเอกสารหลักฐานจากแพลตฟอร์มเก็บไว้ให้ครบถ้วน ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
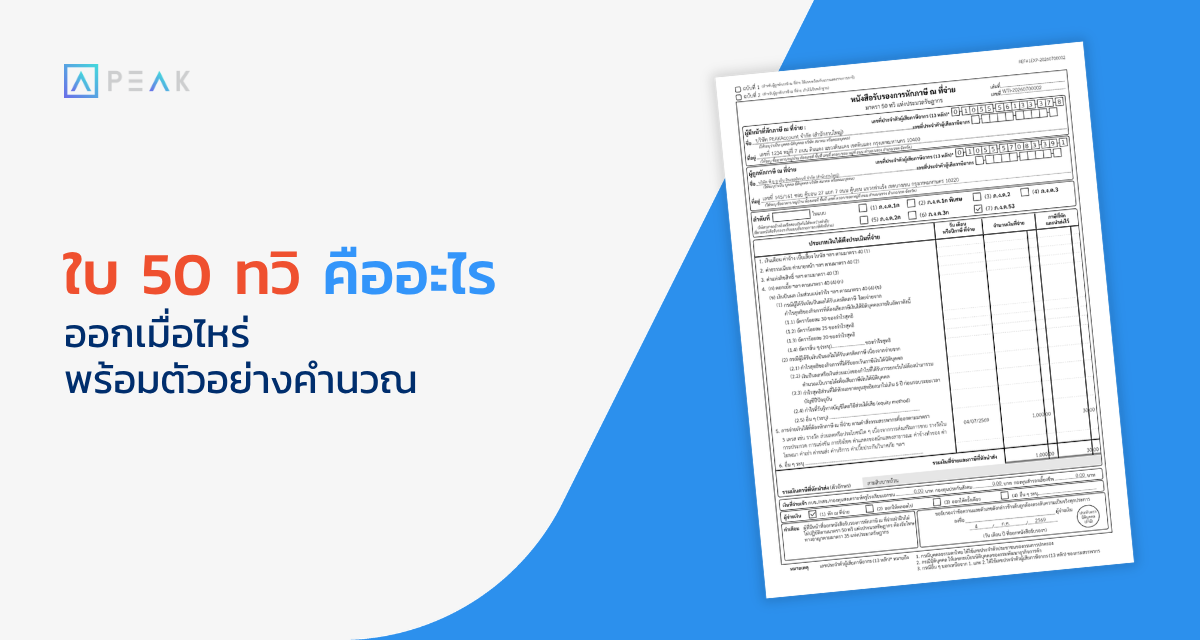
6 พ.ย. 2026

PEAK Account

46 min

ภาษีมูลค่าเพิ่ม (VAT) คืออะไร วิธีคิด เอกสาร และใครบ้างที่ต้องจดทะเบียน

ภาษีมูลค่าเพิ่ม (VAT) คืออะไร และมีความสำคัญอย่างไร ภาษีมูลค่าเพิ่ม (Value Added Tax หรือ VAT) คือภาษีทางอ้อมที่เก็บจาก “มูลค่าที่เพิ่มขึ้น” ในแต่ละทอดของการขายสินค้าหรือให้บริการ ตั้งแต่ผู้ผลิต ผู้ค้าส่ง ผู้ค้าปลีก ไปจนถึงผู้บริโภค คนที่แบกภาระภาษีจริงคือผู้บริโภคคนสุดท้าย ส่วนผู้ประกอบการทำหน้าที่เหมือน “ตัวกลาง” ที่เก็บภาษีจากลูกค้า แล้วนำส่งกรมสรรพากรหลังหักภาษีที่ตัวเองจ่ายไปตอนซื้อของออกแล้ว ตามประมวลรัษฎากร มาตรา 80 อัตราภาษีมูลค่าเพิ่มตามกฎหมายคือ 10% แต่รัฐบาลออกพระราชกฤษฎีกาลดอัตราต่อเนื่องมาหลายปี ฉบับล่าสุดคือ พระราชกฤษฎีกา (ฉบับที่ 807) พ.ศ. 2569 ที่ให้คงอัตรารวมไว้ที่ 7% (ภาษีมูลค่าเพิ่ม 6.3% บวกภาษีท้องถิ่นอีก 0.7%) ไปจนถึงวันที่ 30 กันยายน 2570 สำหรับเจ้าของธุรกิจ VAT สำคัญกว่าที่หลายคนคิด เพราะกระทบทั้ง 3 เรื่องหลักของกิจการ ได้แก่ ใครบ้างที่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม จดทะเบียนภาษีมูลค่าเพิ่ม คือ การแจ้งต่อกรมสรรพากรเพื่อเข้าสู่ระบบ VAT อย่างเป็นทางการ ซึ่งผู้ที่ถูกบังคับให้จดคือผู้ประกอบการที่ขายสินค้าหรือให้บริการเป็นปกติธุระในประเทศไทย และมีรายรับเกิน 1.8 ล้านบาทต่อปี ไม่ว่าจะเป็นบุคคลธรรมดา ห้างหุ้นส่วน หรือบริษัท ถ้าจะอธิบายให้สั้นที่สุด จด VAT คือ การที่ธุรกิจได้รับ “ใบทะเบียนภาษีมูลค่าเพิ่ม” (แบบ ภ.พ.20) ซึ่งทำให้มีทั้งสิทธิและหน้าที่ในการเรียกเก็บ VAT จากลูกค้า ออกใบกำกับภาษี และยื่นแบบแสดงรายการภาษีทุกเดือน กลุ่มที่เกี่ยวข้องกับการจดทะเบียนแบ่งได้ดังนี้ จุดที่คนเข้าใจผิดบ่อยมากคือ เกณฑ์ 1.8 ล้านบาทนับจาก รายรับ (ยอดขายก่อนหักต้นทุนและค่าใช้จ่าย) ไม่ใช่กำไร ร้านที่ขายได้ 2 ล้านบาทแต่กำไรแค่ 2 แสนบาท ก็ถือว่าเกินเกณฑ์แล้ว รายได้เท่าไหร่ถึงต้องจดทะเบียนภาษีมูลค่าเพิ่ม ต้องจดเมื่อรายรับจากการขายสินค้าหรือให้บริการ เกิน 1,800,000 บาทต่อปี และต้องยื่นคำขอภายใน 30 วันนับแต่วันที่รายรับเกินเกณฑ์ ตามมาตรา 85/1 แห่งประมวลรัษฎากร ส่วนคนที่รู้อยู่แล้วว่ากิจการจะมีรายรับเกินเกณฑ์ ก็ยื่นจดก่อนเริ่มประกอบกิจการได้เลย คำว่า “เกิน” สำคัญมาก ถ้ารายรับทั้งปีเท่ากับ 1,800,000 บาทพอดี ยังถือเป็นกิจการขนาดย่อมที่ไม่ถูกบังคับให้จด ตัวอย่าง: คุณมิ้นท์เปิดร้านเสื้อผ้าตั้งแต่ต้นปี ยอดขายสะสมถึงสิ้นเดือนกรกฎาคมอยู่ที่ 1,700,000 บาท พอวันที่ 18 สิงหาคม ยอดขายสะสมขยับขึ้นเป็น 1,812,000 บาท วันที่ 18 สิงหาคมจึงเป็น “วันที่รายรับเกินเกณฑ์” คุณมิ้นท์ต้องยื่นคำขอจดทะเบียนภายใน 30 วันนับจากวันนั้น  ตารางด้านล่างสรุปสถานการณ์ที่พบบ่อย เพื่อให้เช็กได้เร็วว่าธุรกิจของเราเข้าข่ายหรือยัง สถานการณ์ ต้องจด VAT หรือไม่ รายรับทั้งปี 1,500,000 บาท ไม่บังคับ แต่ขอจดโดยสมัครใจได้ รายรับทั้งปี 1,800,000 บาทพอดี ไม่บังคับ เพราะยังไม่ “เกิน” เกณฑ์ รายรับทั้งปี 1,900,000 บาท ต้องจดภายใน 30 วันนับจากวันที่ยอดสะสมเกิน 1.8 ล้านบาท เพิ่งเปิดกิจการ คาดว่ารายรับจะเกินเกณฑ์ จดก่อนเริ่มประกอบกิจการได้ ทำกิจการที่ได้รับยกเว้น VAT รายรับ 3,000,000 บาท ไม่ต้องจด (บางประเภทขอจดเลือกเสียภาษีได้) วิธีคิดภาษีมูลค่าเพิ่ม 7% พร้อมตัวอย่าง หลักคิดง่ายที่สุดคือ นำราคาสินค้าหรือบริการ ก่อน VAT คูณด้วย 7% แต่ถ้าราคาที่ติดไว้ รวม VAT แล้ว ให้คูณด้วย 7/107 เพื่อแยก VAT ออกมา ตัวอย่าง: ร้านขายรองเท้าตั้งราคาป้ายคู่ละ 1,070 บาท (รวม VAT แล้ว) VAT ที่อยู่ในราคานี้คือ 1,070 × 7/107 = 70 บาท ส่วนราคาสินค้าก่อน VAT คือ 1,000 บาท สูตรคำนวณภาษีขาย หัก ภาษีซื้อ ทำอย่างไร ภาษีที่ผู้ประกอบการต้องนำส่งในแต่ละเดือนคำนวณจากสูตรนี้ ภาษีที่ต้องชำระ = ภาษีขาย − ภาษีซื้อ ถ้าผลลัพธ์เป็นบวก ต้องชำระส่วนต่างให้กรมสรรพากร แต่ถ้าเดือนไหนภาษีซื้อมากกว่าภาษีขาย ส่วนที่เกินขอคืนเป็นเงินสดได้ หรือจะเก็บไว้เป็นเครดิตหักกับภาษีเดือนถัดไปก็ได้ ตัวอย่าง: บริษัท สมาร์ทเทค จำกัด ขายอุปกรณ์ไอที เดือนตุลาคมซื้อโน้ตบุ๊กเข้าร้าน 500,000 บาท และขายออกไป 700,000 บาท (ทั้งสองยอดยังไม่รวม VAT) รายการ มูลค่าก่อน VAT (บาท) VAT 7% (บาท) ขายสินค้าให้ลูกค้า (ภาษีขาย) 700,000 49,000 ซื้อสินค้าเข้าร้าน (ภาษีซื้อ) 500,000 35,000 ภาษีที่ต้องชำระเดือนนี้ – 14,000 สังเกตว่าบริษัทจ่ายภาษีเฉพาะส่วนที่ “เพิ่มมูลค่า” คือกำไรขั้นต้น 200,000 บาท × 7% = 14,000 บาท ซึ่งเป็นที่มาของคำว่า “มูลค่าเพิ่ม” นั่นเอง อ่านรายละเอียดเพิ่มเติมเรื่องการคำนวณและการยื่นแบบได้ที่ ภ.พ.30 คืออะไร? สิ่งที่เจ้าของธุรกิจควรรู้ก่อนยื่นภาษี ภาษีซื้อต้องห้ามที่ไม่สามารถนำมาใช้เครดิตภาษีได้ (Non-deductible Input Tax) มีอะไรบ้าง ภาษีซื้อต้องห้าม คือ VAT ที่เราจ่ายไปจริง แต่กฎหมายไม่อนุญาตให้นำมาหักออกจากภาษีขาย ตามมาตรา 82/5 แห่งประมวลรัษฎากร และประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) รายการที่พบบ่อยมีดังนี้ ประเภทภาษีซื้อต้องห้าม ตัวอย่างที่เจอบ่อย ไม่มีใบกำกับภาษี หรือพิสูจน์ไม่ได้ว่าได้จ่ายไปจริง ซื้อของแล้วได้แค่บิลเงินสดธรรมดา ใบกำกับภาษีมีข้อความไม่ครบหรือผิดในสาระสำคัญ ชื่อ ที่อยู่ หรือเลขประจำตัวผู้เสียภาษีของผู้ซื้อผิด ภาษีซื้อที่ไม่เกี่ยวกับการประกอบกิจการ ซื้อของใช้ส่วนตัวแต่ออกใบกำกับในนามบริษัท ภาษีซื้อที่เกี่ยวกับการรับรอง ค่าอาหารเลี้ยงลูกค้า ของขวัญปีใหม่ ใบกำกับภาษีที่ออกโดยผู้ไม่มีสิทธิออก ผู้ขายยังไม่ได้จด VAT แต่ออกใบกำกับภาษีมาให้ ภาษีซื้อเกี่ยวกับรถยนต์นั่งไม่เกิน 10 ที่นั่ง ซื้อ เช่าซื้อ หรือเช่ารถเก๋ง รวมถึงค่าน้ำมันและค่าซ่อม (ยกเว้นธุรกิจขายหรือให้เช่ารถโดยตรง) ใบกำกับภาษีอย่างย่อ ใบเสร็จจากเครื่อง POS ที่ไม่มีชื่อ-ที่อยู่ผู้ซื้อ ภาษีซื้อของกิจการที่ได้รับยกเว้น VAT ซื้ออุปกรณ์มาใช้กับธุรกิจห้องเช่า เคสที่เจอบ่อยในธุรกิจครอบครัวคือ เจ้าของซื้อโทรศัพท์หรือเครื่องใช้ไฟฟ้าเข้าบ้าน แล้วขอใบกำกับภาษีในนามบริษัทเพื่อหวังเครดิต VAT แบบนี้เข้าข่ายภาษีซื้อที่ไม่เกี่ยวกับกิจการ ถ้าถูกตรวจพบต้องคืนภาษีพร้อมเบี้ยปรับ ภาษีซื้อต้องห้ามบางรายการยังนำไปถือเป็นรายจ่ายตอนคำนวณภาษีเงินได้ได้ แต่บางรายการก็ไม่ได้ ควรตรวจกับนักบัญชีเป็นรายกรณี ดูรายละเอียดเพิ่มเติมได้ที่ ภาษีซื้อต้องห้าม คืออะไร มีอะไรบ้าง พร้อมวิธีบันทึกบัญชี ธุรกิจประเภทไหนได้รับการยกเว้นไม่ต้องจดภาษีมูลค่าเพิ่ม ธุรกิจที่ไม่ต้องจดภาษีมูลค่าเพิ่มมี 2 กลุ่ม กลุ่มแรกคือกิจการขนาดย่อมที่รายรับไม่เกิน 1.8 ล้านบาทต่อปี ส่วนกลุ่มที่สองคือกิจการที่ประมวลรัษฎากร (หลัก ๆ คือมาตรา 81) ยกเว้นไว้ตามลักษณะของกิจการ ซึ่งไม่ต้องจดไม่ว่ารายรับจะสูงแค่ไหน ตัวอย่างกิจการที่ได้รับยกเว้น เช่น ข้อควรจำคือ กิจการที่ได้รับยกเว้นจะเรียกเก็บ VAT จากลูกค้าไม่ได้ ออกใบกำกับภาษีไม่ได้ และขอคืนภาษีซื้อที่จ่ายไปก็ไม่ได้ VAT ที่จ่ายตอนซื้อของจึงกลายเป็นต้นทุนของกิจการไปโดยปริยาย อ่านรายการกิจการที่ได้รับยกเว้นแบบละเอียดได้ที่ กิจการไหนได้รับการยกเว้นภาษีมูลค่าเพิ่ม (VAT) ตามกฎหมาย ความแตกต่างระหว่างธุรกิจที่ได้รับการยกเว้น VAT กับธุรกิจที่เสีย VAT 0% คืออะไร สองคำนี้ฟังดูคล้ายกันเพราะลูกค้าไม่ต้องจ่าย VAT เหมือนกัน แต่ในทางภาษีต่างกันมาก ธุรกิจที่ ได้รับยกเว้น อยู่นอกระบบ VAT ทั้งหมด ขณะที่ธุรกิจที่ เสีย VAT 0% (อัตราร้อยละศูนย์ตามมาตรา 80/1) ยังอยู่ในระบบ เพียงแต่คิดภาษีขายเป็นศูนย์ ประเด็น ได้รับยกเว้น VAT เสีย VAT อัตรา 0% ต้องจดทะเบียน VAT หรือไม่ ไม่ต้อง ต้องจด เรียกเก็บ VAT จากลูกค้า ไม่ได้ เก็บในอัตรา 0% ออกใบกำกับภาษี ไม่ได้ ต้องออก ยื่นแบบ ภ.พ.30 ทุกเดือน ไม่ต้อง ต้องยื่น ขอคืนภาษีซื้อ ไม่ได้ ภาษีซื้อกลายเป็นต้นทุน ได้ ขอคืนเป็นเงินสดหรือเครดิตเดือนถัดไป ตัวอย่างกิจการ ขายผักสด โรงเรียน ห้องเช่า ส่งออกสินค้า บริการที่ทำในไทยแต่ใช้ในต่างประเทศ ขนส่งระหว่างประเทศทางอากาศหรือทางเรือ ตัวอย่าง: โรงงานแปรรูปอาหารแห่งหนึ่งซื้อวัตถุดิบและบรรจุภัณฑ์ 1,000,000 บาท จ่าย VAT ไป 70,000 บาท แล้วส่งออกสินค้าทั้งหมดไปต่างประเทศ ภาษีขายเป็น 0 บาท โรงงานจึงขอคืนภาษีซื้อ 70,000 บาทได้ทั้งจำนวน ต่างจากร้านขายผักสดที่ได้รับยกเว้น ซึ่งจ่าย VAT ตอนซื้อถุงหรือตู้แช่ไปเท่าไรก็ขอคืนไม่ได้ ถ้าค้าขายออนไลน์ต้องจดทะเบียนภาษีมูลค่าเพิ่มหรือเปล่า ต้องจด ถ้ารายรับรวมเกิน 1.8 ล้านบาทต่อปี เพราะกฎหมายไม่ได้แยกว่าขายหน้าร้านหรือขายออนไลน์ ร้านค้าบนแพลตฟอร์ม Social Commerce หรือเว็บไซต์ของตัวเอง ใช้เกณฑ์เดียวกันทั้งหมด ประเด็นที่แม่ค้าออนไลน์พลาดบ่อยคือการดูยอดขายแยกทีละช่องทาง ทั้งที่ต้องนำรายรับจากทุกช่องทางของกิจการมารวมกัน และต้องนับยอดขายเต็ม ไม่ใช่ยอดที่เหลือหลังแพลตฟอร์มหักค่าธรรมเนียม ตัวอย่าง: ร้านน้ำหอมของคุณเจนขายผ่าน Shopee เดือนละ 90,000 บาท TikTok Shop เดือนละ 40,000 บาท และ LINE อีกเดือนละ 30,000 บาท ดูทีละช่องทางเหมือนยอดไม่สูง แต่รวมกันแล้วเดือนละ 160,000 บาท หรือปีละ 1,920,000 บาท ซึ่งเกินเกณฑ์แล้ว ปัจจุบันกรมสรรพากรเห็นข้อมูลร้านค้าออนไลน์ชัดขึ้นมาก เพราะแพลตฟอร์มออนไลน์ที่จดทะเบียนในไทยและมีรายได้เกิน 1,000 ล้านบาทต่อรอบบัญชี ต้องส่งข้อมูลรายได้ของร้านค้าให้กรมสรรพากร โดยเริ่มตั้งแต่รอบบัญชีที่เริ่มวันที่ 1 มกราคม 2567 และต้องส่งภายใน 150 วันนับจากวันสุดท้ายของรอบบัญชี อีกช่องทางหนึ่งคือกฎหมาย e-Payment ที่ให้สถาบันการเงินรายงานข้อมูลบัญชีที่มีการรับเงินตั้งแต่ 3,000 ครั้งต่อปี หรือตั้งแต่ 400 ครั้งและยอดรวมตั้งแต่ 2 ล้านบาทต่อปี การปล่อยให้ยอดขายเกินเกณฑ์โดยไม่จดทะเบียนจึงเสี่ยงกว่าที่เคยเป็นมาก จดทะเบียนภาษีมูลค่าเพิ่มใช้เอกสารอะไรบ้าง เอกสารหลักคือแบบคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.01) หลักฐานที่ตั้งสถานประกอบการ แผนที่และภาพถ่ายสถานประกอบการ และสำเนาบัตรประชาชนของผู้ประกอบการหรือผู้มีอำนาจลงนาม โดยนิติบุคคลต้องแนบหนังสือรับรองการจดทะเบียนเพิ่มเติม รายการทั้งหมดตามรายการเอกสารที่ใช้จดทะเบียนภาษีมูลค่าเพิ่มของกรมสรรพากร สรุปได้ดังนี้ เอกสาร บุคคลธรรมดา นิติบุคคล แบบคำขอจดทะเบียน ภ.พ.01 (3 ฉบับ) ต้องใช้ ต้องใช้ สำเนาบัตรประชาชนและทะเบียนบ้าน ของผู้ประกอบการ ของผู้มีอำนาจลงนาม หลักฐานที่ตั้งสถานประกอบการ เช่น ทะเบียนบ้าน เอกสารสิทธิ์ หรือสัญญาเช่าที่ติดอากรแสตมป์ ต้องใช้ ต้องใช้ แผนที่ตั้งสถานประกอบการโดยสังเขป พร้อมภาพถ่าย ต้องใช้ ต้องใช้ สำเนาใบทะเบียนพาณิชย์ – ต้องใช้ สำเนาหนังสือรับรองการจดทะเบียนห้างหุ้นส่วนหรือบริษัท พร้อมวัตถุประสงค์ – ต้องใช้ หนังสือยินยอมให้ใช้สถานที่ และสำเนาเอกสารของเจ้าของสถานที่ (กรณีเช่าหรือใช้สถานที่ของผู้อื่น) ต้องใช้ ต้องใช้ หนังสือมอบอำนาจติดอากรแสตมป์ และสำเนาบัตรของผู้มอบ-ผู้รับมอบ (กรณีมอบอำนาจ) ต้องใช้ ต้องใช้ เคล็ดลับจากหน้างานคือ ภาพถ่ายสถานประกอบการควรเห็นป้ายชื่อกิจการและเลขที่ตั้งชัดเจน โดยเฉพาะธุรกิจที่ใช้บ้านเป็นสำนักงาน เพราะเจ้าหน้าที่อาจมาตรวจสถานที่จริงก่อนอนุมัติ ถ้าไม่พบร่องรอยการประกอบกิจการ การพิจารณาอาจล่าช้าออกไป จดทะเบียนภาษีมูลค่าเพิ่มออนไลน์ทำอย่างไร ผู้ประกอบการยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มผ่านเว็บไซต์กรมสรรพากร (www.rd.go.th) ได้โดยไม่มีค่าธรรมเนียม หรือจะยื่นแบบกระดาษที่สำนักงานสรรพากรพื้นที่สาขาที่สถานประกอบการตั้งอยู่ก็ได้ ตามข้อมูลวิธีการจดทะเบียนภาษีมูลค่าเพิ่มของกรมสรรพากร ขั้นตอนโดยรวมของการจดทะเบียนออนไลน์มีดังนี้ ตามคู่มือการจดทะเบียนภาษีมูลค่าเพิ่ม กระบวนการทั้งหมดใช้เวลาประมาณ 27 วัน สำหรับคนที่กำลังจดทะเบียนตั้งบริษัทใหม่ ยังเลือกยื่นคำขอจด VAT ไปพร้อมกันผ่านกรมพัฒนาธุรกิจการค้าได้ด้วย ช่วยลดการเดินเรื่องหลายหน่วยงาน หลังจดทะเบียน VAT แล้ว ผู้ประกอบการต้องทำอะไรบ้าง หลังได้ ภ.พ.20 ผู้ประกอบการมีหน้าที่หลัก 3 เรื่อง คือ ออกใบกำกับภาษีทุกครั้งที่ขาย จัดทำรายงานภาษีซื้อ-ภาษีขาย และยื่นแบบ ภ.พ.30 ทุกเดือน พร้อมเก็บเอกสารทั้งหมดไว้ไม่น้อยกว่า 5 ปี ต้องออกใบกำกับภาษีอย่างไร ใบกำกับภาษี (Tax Invoice) คือเอกสารที่ผู้ขายออกให้ผู้ซื้อเพื่อยืนยันว่าได้เรียกเก็บ VAT ไปเท่าไร ตามมาตรา 86 ต้องออกทุกครั้งที่ขายสินค้าหรือให้บริการ และต้องออก “ทันที” ที่ความรับผิดในการเสียภาษีเกิดขึ้น โดยทั่วไปการขายสินค้าจะเกิดเมื่อส่งมอบของ ส่วนการให้บริการจะเกิดเมื่อได้รับชำระเงิน ใบกำกับภาษีเต็มรูปต้องมีรายการตามมาตรา 86/4 ดังนี้ ธุรกิจค้าปลีกที่ขายให้ผู้บริโภคจำนวนมาก เช่น ร้านอาหาร ร้านสะดวกซื้อ ออกใบกำกับภาษีอย่างย่อได้ ส่วนธุรกิจที่อยากลดงานกระดาษ ก็เลือกออกเป็นใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) ตามรูปแบบที่กรมสรรพากรกำหนดได้ ความผิดพลาดที่เจอบ่อยคือลืมใส่เลขประจำตัวผู้เสียภาษีของลูกค้าที่เป็นนิติบุคคล ผลคือลูกค้านำใบกำกับไปขอเครดิตภาษีซื้อไม่ได้ และต้องขอให้เรายกเลิกแล้วออกใบใหม่ ดูตัวอย่างใบกำกับภาษีที่ถูกต้องได้ที่ ใบกำกับภาษีคืออะไร สรุปข้อมูลที่ต้องมีและวิธีออกให้ถูกต้อง ต้องจัดทำรายงานภาษีซื้อและรายงานภาษีขายอย่างไร ตามมาตรา 87 ผู้ประกอบการจดทะเบียนต้องจัดทำรายงานภาษีขาย รายงานภาษีซื้อ และรายงานสินค้าและวัตถุดิบ (สำหรับกิจการที่ขายสินค้า) แยกเป็นรายสถานประกอบการ และต้องลงรายการภายใน 3 วันทำการนับแต่วันที่ขายหรือได้รับสินค้าหรือบริการ รายงาน บันทึกอะไร ใครต้องทำ รายงานภาษีขาย ใบกำกับภาษีทุกใบที่เราออกให้ลูกค้า เรียงตามวันที่และเลขที่ ผู้ประกอบการจดทะเบียนทุกราย รายงานภาษีซื้อ ใบกำกับภาษีที่ได้รับจากผู้ขายและนำมาใช้ขอเครดิต ผู้ประกอบการจดทะเบียนทุกราย รายงานสินค้าและวัตถุดิบ ปริมาณสินค้าและวัตถุดิบรับเข้า-จ่ายออก-คงเหลือ กิจการที่ขายสินค้า รายงานเหล่านี้ต้องเก็บคู่กับใบกำกับภาษีและเอกสารประกอบไม่น้อยกว่า 5 ปี ตามมาตรา 87/3 ในทางปฏิบัติ รายงานคือข้อมูลชุดเดียวกับที่ใช้กรอกแบบ ภ.พ.30 ถ้ารายงานคลาดเคลื่อน แบบที่ยื่นก็ผิดตามไปด้วย ธุรกิจที่บันทึกใบกำกับภาษีเข้าระบบทุกวันแทบไม่มีปัญหาตอนสิ้นเดือน ต่างจากธุรกิจที่เก็บบิลใส่กล่องแล้วค่อยมาไล่ทำทีเดียว การใช้เครื่องมืออย่าง PEAK Tax โปรแกรมจัดการภาษีออนไลน์ที่ช่วยเตรียมข้อมูล สร้างแบบยื่นภาษีแบบต่าง ๆ และนำออกไฟล์ได้สะดวก จึงช่วยลดงานคีย์ซ้ำและลดโอกาสที่ตัวเลขในรายงานกับแบบยื่นจะไม่ตรงกัน ต้องยื่นแบบ ภ.พ.30 ทุกเดือนหรือไม่ ต้องยื่นทุกเดือน แม้เดือนนั้นจะไม่มียอดขายหรือไม่มีภาษีต้องชำระเลยก็ตาม (เรียกกันว่า “ยื่นแบบเปล่า”) ภ.พ.30 คือแบบแสดงรายการภาษีมูลค่าเพิ่มที่สรุปภาษีขายและภาษีซื้อของเดือนนั้น กำหนดยื่นแบบกระดาษคือภายในวันที่ 15 ของเดือนถัดไป ถ้ายื่นทางอินเทอร์เน็ตจะได้เวลาเพิ่มอีก 8 วัน เป็นภายในวันที่ 23 ของเดือนถัดไป ตามประกาศขยายเวลาที่มีผลถึงวันที่ 31 มกราคม 2570 ตัวอย่าง: ร้านรับทำป้ายโฆษณาแห่งหนึ่งปิดร้านช่วงสงกรานต์ทั้งเดือนเมษายน ไม่มีทั้งยอดขายและยอดซื้อ เจ้าของจึงไม่ได้ยื่น ภ.พ.30 เพราะคิดว่าไม่มีภาษีต้องจ่าย ผลคือถูกเรียกค่าปรับฐานไม่ยื่นแบบตามกำหนด ทั้งที่ถ้ายื่นแบบเปล่าผ่านระบบออนไลน์ใช้เวลาไม่กี่นาที เอกสารและแบบฟอร์มที่เกี่ยวข้องกับภาษีมูลค่าเพิ่มมีอะไรบ้าง แบบฟอร์มที่ผู้ประกอบการจะได้ใช้บ่อยมีทั้งแบบที่ใช้ตอนเข้าระบบ ระหว่างประกอบกิจการ และตอนออกจากระบบ ตารางนี้ช่วยให้เห็นภาพรวมในที่เดียว แบบฟอร์ม/เอกสาร ใช้ทำอะไร ใช้เมื่อไร ภ.พ.01 คำขอจดทะเบียนภาษีมูลค่าเพิ่ม ก่อนเริ่มกิจการ หรือภายใน 30 วันหลังรายรับเกินเกณฑ์ ภ.พ.01.1 คำขอแจ้งขอใช้สิทธิจดทะเบียน สำหรับกิจการที่ได้รับยกเว้นแต่ต้องการเลือกเสียภาษี ยื่นพร้อม ภ.พ.01 เมื่อต้องการเข้าระบบ VAT โดยสมัครใจ ภ.พ.20 ใบทะเบียนภาษีมูลค่าเพิ่ม ได้รับเมื่ออนุมัติ ต้องแสดงไว้ที่สถานประกอบการ ภ.พ.30 แบบแสดงรายการภาษีมูลค่าเพิ่มรายเดือน ทุกเดือน ภ.พ.36 แบบนำส่งภาษีแทนผู้ประกอบการต่างประเทศ เมื่อจ่ายค่าบริการให้ผู้ประกอบการต่างประเทศ ภ.พ.09 แบบแจ้งเปลี่ยนแปลงการจดทะเบียน เช่น ย้ายที่ตั้ง เพิ่มสาขา หรือเลิกกิจการ เมื่อข้อมูลกิจการเปลี่ยนแปลง ใบกำกับภาษี หลักฐานการเรียกเก็บ VAT ทุกครั้งที่ขายสินค้าหรือให้บริการ ภ.พ. 30, ภ.พ. 36 และใบกำกับภาษี ต่างกันอย่างไร ทั้งสามอย่างเกี่ยวกับ VAT เหมือนกัน แต่คนละบทบาท ใบกำกับภาษีเป็นหลักฐานของแต่ละรายการซื้อขาย ภ.พ.30 เป็นแบบสรุปภาษีของทั้งเดือน ส่วน ภ.พ.36 เป็นแบบที่ใช้นำส่ง VAT “แทน” ผู้ให้บริการจากต่างประเทศ ภ.พ.30 ผู้ประกอบการจดทะเบียนใช้ยื่นทุกเดือน เพื่อแสดงภาษีขาย ภาษีซื้อ และภาษีที่ต้องชำระหรือขอคืน ภ.พ.36 ใช้เมื่อเราจ่ายค่าบริการให้ผู้ประกอบการในต่างประเทศ ซึ่งให้บริการในต่างประเทศแต่เราใช้ประโยชน์ในไทย เช่น ค่าที่ปรึกษาหรือค่าบริการซอฟต์แวร์จากบริษัทต่างประเทศ ผู้จ่ายเงินต้องนำส่ง VAT 7% แทนภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน (ยื่นออนไลน์ได้ถึงวันที่ 15) หน้าที่นี้ใช้กับผู้จ่ายทุกราย ไม่ว่าจะจด VAT หรือไม่ก็ตาม ผู้ประกอบการที่จด VAT และแจ้งเลขประจำตัวผู้เสียภาษีให้แพลตฟอร์มต่างประเทศ เช่น ผู้ให้บริการโฆษณาออนไลน์ มักจะไม่ถูกเรียกเก็บ VAT บนใบแจ้งหนี้ กรณีนี้ต้องประเมินและนำส่งภาษีเองผ่าน ภ.พ.36 เช่นกัน ตัวอย่าง: บริษัทแห่งหนึ่งจ่ายค่าระบบบริหารลูกค้าให้ผู้ให้บริการในสิงคโปร์เดือนกันยายน 100,000 บาท ต้องยื่น ภ.พ.36 นำส่ง VAT 7,000 บาทภายในวันที่ 7 ตุลาคม (หรือวันที่ 15 ตุลาคมถ้ายื่นออนไลน์) จากนั้นนำใบเสร็จการนำส่งภาษีมาใช้เป็นภาษีซื้อในแบบ ภ.พ.30 ของเดือนที่นำส่งได้ ประเด็น ใบกำกับภาษี ภ.พ.30 ภ.พ.36 หน้าที่ หลักฐานการเก็บ VAT ต่อรายการ สรุปภาษีรายเดือน นำส่ง VAT แทนผู้ประกอบการต่างประเทศ ใครออกหรือยื่น ผู้ขายที่จด VAT ผู้ประกอบการจดทะเบียน ผู้จ่ายค่าบริการ (จดหรือไม่จด VAT ก็ได้) กำหนดเวลา ทันทีที่ความรับผิดเกิดขึ้น วันที่ 15 ของเดือนถัดไป (ออนไลน์วันที่ 23) 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์วันที่ 15) ข้อดีและข้อควรระวังของการจดทะเบียน VAT มีอะไรบ้าง การจด VAT ช่วยให้ธุรกิจดูน่าเชื่อถือและขอคืนภาษีซื้อได้ แต่ก็มาพร้อมภาระเอกสาร การยื่นแบบทุกเดือน และผลกระทบต่อราคาขาย ธุรกิจแต่ละแบบจึงได้ประโยชน์ไม่เท่ากัน ข้อดี ข้อควรระวัง ลูกค้าองค์กรมั่นใจมากขึ้น เพราะนำใบกำกับภาษีไปขอเครดิตภาษีซื้อได้ ลูกค้ารายย่อยรู้สึกว่าราคาแพงขึ้น 7% ถ้าบวก VAT เพิ่มจากราคาเดิม นำภาษีซื้อมาหักภาษีขายได้ ลดต้นทุนแฝง ต้องยื่น ภ.พ.30 ทุกเดือน แม้ไม่มียอดขาย ธุรกิจส่งออกขอคืนภาษีซื้อเป็นเงินสดได้ ภาระงานเอกสารและค่าทำบัญชีเพิ่มขึ้น ระบบเอกสารเป็นมาตรฐาน ใช้ประกอบการขอสินเชื่อได้ดี ต้องนำส่ง VAT แม้ลูกค้าที่ซื้อเงินเชื่อยังไม่จ่ายเงิน แข่งขันในตลาด B2B ได้เต็มที่ ขอถอนทะเบียนได้ยาก ต้องมีรายรับต่ำกว่าเกณฑ์ติดต่อกันไม่น้อยกว่า 3 ปี ธุรกิจที่ขายให้ผู้บริโภคปลายทางเป็นหลักควรวางแผนราคาใหม่ก่อนถึงวันจดทะเบียน ส่วนธุรกิจที่ขายให้บริษัทมักได้ประโยชน์เกือบทันที อ่านผลกระทบในมุมธุรกิจเพิ่มเติมได้ที่ รายได้เกิน 1.8 ล้าน แต่ไม่ได้จด VAT ส่งผลอย่างไรกับธุรกิจ ไม่จด VAT ทั้งที่รายได้เกินเกณฑ์ มีโทษอะไรบ้าง ผู้ที่มีรายรับเกินเกณฑ์แต่ไม่จดทะเบียน ยังต้องรับผิดชอบภาษีมูลค่าเพิ่มตั้งแต่วันที่เกินเกณฑ์ และต้องเจอโทษทั้งทางแพ่งและทางอาญา ตามประมวลรัษฎากร ดังนี้ ประเภทโทษ รายละเอียด ฐานกฎหมาย ภาษีที่ต้องชำระ ภาษีจากยอดขายตั้งแต่วันที่เกินเกณฑ์ ซึ่งเก็บจากลูกค้าย้อนหลังไม่ได้แล้ว ต้องควักจ่ายเอง มาตรา 82 เบี้ยปรับ 2 เท่าของภาษีที่ต้องเสียในแต่ละเดือน หรือ 1,000 บาทต่อเดือน แล้วแต่อย่างใดจะมากกว่า มาตรา 89 (1) เงินเพิ่ม 1.5% ต่อเดือนของภาษีที่ต้องชำระ (ไม่เกินจำนวนภาษี) มาตรา 89/1 โทษอาญา จำคุกไม่เกิน 1 เดือน หรือปรับไม่เกิน 5,000 บาท หรือทั้งจำทั้งปรับ มาตรา 90/2 ถ้ายังไม่ได้จดแต่แอบออกใบกำกับภาษีให้ลูกค้าโดยเจตนาหลีกเลี่ยงภาษี โทษจะหนักขึ้นมาก เพราะถือเป็นการออกใบกำกับภาษีโดยไม่มีสิทธิ ตามมาตรา 90/4 มีโทษจำคุกตั้งแต่ 3 เดือนถึง 7 ปี และปรับตั้งแต่ 2,000 ถึง 200,000 บาท ตัวอย่าง (ตัวเลขประมาณการเพื่อให้เห็นภาพ): ร้านของคุณเจนยอดขายเกินเกณฑ์ตั้งแต่เดือนพฤศจิกายน แล้วขายต่ออีก 4 เดือนโดยไม่จด VAT เดือนละ 160,000 บาท ถ้าคิดภาษีเดือนละ 11,200 บาท (7% ของยอดขาย) ภาษีรวม 4 เดือนคือ 44,800 บาท เบี้ยปรับ 2 เท่าอีก 89,600 บาท ยังไม่รวมเงินเพิ่มรายเดือน รวมแล้วอาจต้องจ่ายเกิน 140,000 บาท ทั้งที่ไม่ได้เก็บ VAT จากลูกค้าเลยสักบาท จดทะเบียนภาษีมูลค่าเพิ่มช้ากว่ากำหนดมีบทลงโทษอย่างไร การจดทะเบียนภาษีมูลค่าเพิ่มช้ากว่า 30 วันนับจากวันที่รายรับเกินเกณฑ์ ถือว่าประกอบกิจการโดยไม่ได้จดทะเบียนในช่วงที่ล่าช้า จึงต้องเสียภาษีของช่วงนั้น พร้อมเบี้ยปรับตามมาตรา 89 (1) (2 เท่าของภาษี หรือ 1,000 บาทต่อเดือน แล้วแต่อย่างใดจะมากกว่า) และเงินเพิ่ม 1.5% ต่อเดือน ข่าวดีคือ […]

27 ต.ค. 2026

PEAK Account

16 min

IMF แนะนำไทยขึ้น VAT 10% สรุปเสียงจากทุกฝ่าย ผลกระทบ SME และวิธีเตรียมตัว

ถ้าคุณเป็นเจ้าของธุรกิจ SME หรือนักบัญชีที่เห็นข่าว VAT 10% แล้วเริ่มกังวลว่าต้นทุนจะเพิ่มขึ้นอีกเท่าไร คุณไม่ได้กังวลคนเดียว เรื่องนี้เป็นประเด็นที่ถูกพูดถึงจากหลายฝ่ายตั้งแต่ระดับสากลอย่าง IMF ไปจนถึงภาคเอกชนไทย บทความนี้สรุปให้ครบว่าใครพูดอะไรบ้าง ผลกระทบต่อ SME จริง ๆ เป็นยังไง และถ้า VAT ขึ้นเป็น 10% จริง ธุรกิจของคุณต้องเตรียมตัวอย่างไร IMF แนะนำไทยขึ้น VAT 10% จากการประชุมที่กรุงเทพ ในการประชุมประจำปี IMF-World Bank 2026 ที่กรุงเทพฯ ระหว่างวันที่ 12-18 ตุลาคม 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ กองทุนการเงินระหว่างประเทศ (IMF) ได้เสนอให้ไทยพิจารณาปรับขึ้นอัตราภาษีมูลค่าเพิ่ม (VAT) กลับไปที่ 10% ตามอัตราจริงในกฎหมาย ข้อเสนอนี้เป็นส่วนหนึ่งของรายงาน Article IV Consultation ซึ่ง IMF จัดทำให้กับประเทศสมาชิกเป็นประจำทุกปี ช่องว่างรายได้รัฐ กับรายจ่ายที่เพิ่มขึ้น เหตุผลหลักที่ IMF แนะนำคือ ไทยกำลังเผชิญกับปัญหา รายได้ภาครัฐไม่เพียงพอกับรายจ่ายที่เพิ่มขึ้น ทั้งจากนโยบายกระตุ้นเศรษฐกิจ สวัสดิการผู้สูงอายุ และโครงสร้างพื้นฐาน สัดส่วนรายได้ภาษีต่อ GDP ของไทยอยู่ที่ประมาณ 14-15% ซึ่งต่ำกว่าค่าเฉลี่ยของประเทศรายได้ปานกลาง-สูง ที่อยู่ราว 20-25% การเพิ่ม VAT จึงเป็นเครื่องมือหนึ่งที่ IMF มองว่าช่วยลดช่องว่างนี้ได้อย่างมีประสิทธิภาพ (ข้อมูลจาก IMF Article IV Consultation) อัตรา VAT ไทย 7% เป็นอัตราพิเศษมาตลอด หลายคนอาจไม่รู้ว่าอัตรา ภาษีมูลค่าเพิ่ม ตาม พ.ร.บ.ภาษีมูลค่าเพิ่ม กำหนดไว้ที่ 10% มาตั้งแต่แรก ตั้งแต่ปี 2535 ที่เริ่มใช้ แต่รัฐบาลได้ออก พ.ร.ฎ. ลดอัตราลงเหลือ 7% เป็นมาตรการชั่วคราว แล้วต่ออายุมาเรื่อย ๆ รวมแล้วมากกว่า 20 ครั้ง พูดง่าย ๆ คือ VAT 7% ที่เราคุ้นเคย ไม่ใช่อัตราถาวร แต่เป็นอัตราที่รัฐบาลลดให้ และต่ออายุทุก 1-2 ปีมาตลอด สรุปเสียงเรื่อง VAT 10% จากทุกฝ่าย ประเด็นการขึ้น VAT 10% ไม่ได้มีแค่ IMF ที่พูดถึง แต่มีหลายฝ่ายแสดงความเห็นทั้งสนับสนุนและกังวล คุณปีเตอร์ บรอยเออร์ (Peter Breuer) หัวหน้าคณะผู้แทน IMF ประจำไทย ในฐานะ IMF Mission Chief for Thailand คุณ Breuer ได้ระบุในงานประชุมสภาผู้ว่าการ IMF-World Bank ที่กรุงเทพฯ ว่า อัตรา VAT 7% ของไทยในปัจจุบันเป็นหนึ่งในอัตราที่ต่ำที่สุดของโลก และไทยควรเพิ่มรายได้ภาครัฐผ่านการปฏิรูปภาษี โดย VAT เป็นหนึ่งในเครื่องมือที่มีประสิทธิภาพสูง เพราะฐานภาษีกว้างและต้นทุนจัดเก็บต่ำ สว. ปิยพัฒน์ สมานคติวัฒน์ เสนอขึ้น VAT 10% แบบค่อยเป็นค่อยไป ในฝั่งสภาไทย สว. ปิยพัฒน์ สมานคติวัฒน์ รองประธานอนุกรรมาธิการปฏิรูปการคลัง (วุฒิสภา) ได้เสนอแผนปรับ VAT จาก 7% เป็น 10% แบบทยอยขึ้นภายใน 3 ปี โดยประเมินว่าจะสร้างรายได้เพิ่มให้รัฐราว 3 แสนล้านบาทต่อปี ข้อเสนอนี้เป็นส่วนหนึ่งของแผนปฏิรูปภาษีทั้งระบบ ไม่ใช่แค่ขึ้น VAT อย่างเดียว แต่รวมถึงการขยายฐานภาษีเงินได้และลดการยกเว้นภาษีที่ไม่จำเป็น กระทรวงการคลัง และ ครม. ยังไม่พร้อมขึ้นตอนนี้ ฝ่ายรัฐบาลมีท่าทีระมัดระวัง ครม. มีมติต่ออายุ พ.ร.ฎ. ลดอัตรา VAT เหลือ 7% ออกไปอีก โดยให้เหตุผลว่ายังไม่ใช่จังหวะที่เหมาะสม เพราะเศรษฐกิจยังฟื้นตัวไม่เต็มที่ และการขึ้น VAT ในช่วงนี้จะกระทบค่าครองชีพของประชาชน ภาคเอกชน กังวลผลกระทบต่อ SME โดยตรง สภาอุตสาหกรรมแห่งประเทศไทย และสภาหอการค้าไทย แสดงความกังวลว่า การขึ้น VAT 3% จะทำให้ต้นทุนสินค้าเพิ่มขึ้นทันที โดยเฉพาะธุรกิจ SME ที่มี margin ต่ำ เช่น ร้านค้าปลีก ร้านอาหาร และธุรกิจบริการ ภาคเอกชนเสนอว่า ถ้าจะขึ้น VAT ต้องมีมาตรการเยียวยาคู่กัน เช่น การยกเว้น VAT สำหรับสินค้าจำเป็น หรือมาตรการช่วย SME ช่วงเปลี่ยนผ่าน World Bank และนักเศรษฐศาสตร์ มองในมุมระยะยาว ไม่ใช่แค่ IMF เท่านั้น ธนาคารโลก (World Bank) ก็เคยแนะนำให้ไทยขยายฐานภาษีเพื่อรองรับสังคมผู้สูงอายุที่กำลังมาถึง รายจ่ายด้านสวัสดิการและสาธารณสุขจะเพิ่มขึ้นอย่างมากในอีก 10-20 ปีข้างหน้า การเพิ่มรายได้ภาครัฐตั้งแต่วันนี้จึงเป็นเรื่องจำเป็น VAT 10% เริ่มเมื่อไหร่ สถานะล่าสุดและ Timeline ณ ตอนนี้ ยังไม่มีกำหนดแน่ชัดว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่เกิดขึ้นจริงคือ สถานะล่าสุด พ.ร.ฎ. ต่ออายุ VAT 7% เมื่อวันที่ 27 กรกฎาคม 2569 ครม. มีมติอนุมัติขยายเวลาลดอัตราภาษีมูลค่าเพิ่มเหลือ 7% ออกไปอีก 1 ปี ตั้งแต่ 1 ตุลาคม 2569 ถึง 30 กันยายน 2570 เพื่อพยุงค่าครองชีพและรักษาเสถียรภาพเศรษฐกิจ (ข้อมูลจาก กรมสรรพากร) ปัจจัยที่จะทำให้ขึ้นจริง หรือเลื่อนออกไปอีก การตัดสินใจขึ้น VAT ขึ้นอยู่กับหลายปัจจัย ทั้งสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง ในอดีตเคยมีการเสนอขึ้น VAT หลายครั้ง แต่สุดท้ายก็ต่ออายุอัตราเดิมมาตลอดกว่า 30 ปี ผลกระทบ VAT 10% ต่อ SME ต้นทุนเพิ่มเท่าไร สำหรับ SME สิ่งที่ต้องเข้าใจคือ VAT ที่เพิ่มขึ้น 3% (จาก 7% เป็น 10%) จะส่งผลกระทบต่อทั้งต้นทุนสินค้าและราคาขาย ตัวอย่างคำนวณ ต้นทุนเพิ่มเท่าไรเมื่อ VAT ขึ้น 3% สมมติร้านค้าออนไลน์ (ชื่อสมมุติ) ขายสินค้าราคา 1,000 บาท รายการ VAT 7% (ปัจจุบัน) VAT 10% (ถ้าขึ้น) ราคาสินค้าก่อน VAT 1,000 บาท 1,000 บาท VAT ที่เรียกเก็บ 70 บาท 100 บาท ราคาขายรวม VAT 1,070 บาท 1,100 บาท ส่วนต่างที่ลูกค้าจ่ายเพิ่ม – 30 บาท ต่อชิ้น ตัวเลข 30 บาทอาจดูไม่มาก แต่ถ้ายอดขาย 10,000 ชิ้นต่อเดือน ลูกค้าจะจ่ายเพิ่ม 300,000 บาทต่อเดือน ซึ่งอาจทำให้ลูกค้าตัดสินใจซื้อน้อยลง หรือหันไปหาทางเลือกที่ถูกกว่า สำหรับธุรกิจที่จดทะเบียนภาษีมูลค่าเพิ่ม แม้จะเรียกเก็บ VAT จากลูกค้าแล้วนำส่งสรรพากร แต่ผลกระทบอยู่ที่ราคาขายที่สูงขึ้นจะกระทบยอดขาย ธุรกิจที่ได้รับผลกระทบมากที่สุด ธุรกิจที่มี margin ต่ำจะรู้สึกมากที่สุด เช่น ร้านค้าปลีก ร้านอาหาร ธุรกิจบริการรายย่อย และฟรีแลนซ์ เพราะการปรับราคาขึ้น 3% อาจทำให้สูญเสียลูกค้า ในขณะที่การรับภาระเองก็กินเข้าไปในกำไร ธุรกิจที่รับผลกระทบน้อยกว่าคือธุรกิจที่มี margin สูง หรือสินค้าที่ไม่มีทางเลือกอื่น (สินค้าจำเป็น) ผลกระทบต่อราคาสินค้าและค่าครองชีพ ในมุมผู้บริโภค VAT ที่เพิ่มขึ้น 3% จะส่งผ่านมาในราคาสินค้าและบริการแทบทุกชนิด ตั้งแต่อาหาร เสื้อผ้า อุปกรณ์อิเล็กทรอนิกส์ ไปจนถึงค่าบริการต่าง ๆ ผู้ประกอบการ SME จึงอยู่ในสถานการณ์ที่ต้องตัดสินใจว่าจะปรับราคาขายขึ้น (เสี่ยงเสียลูกค้า) หรือรับภาระต้นทุนเพิ่มเอง (กำไรลดลง) เปรียบเทียบอัตรา VAT ไทย กับประเทศในอาเซียน เพื่อให้เห็นภาพว่าอัตรา VAT 10% อยู่ตรงไหนเมื่อเทียบกับเพื่อนบ้าน ประเทศ อัตรา VAT/GST ฟิลิปปินส์ 12% อินโดนีเซีย 12% (สินค้าทั่วไปยังใช้ 11%) กัมพูชา 10% เวียดนาม 10% (อัตราทั่วไป) ไทย (ถ้าขึ้น) 10% สิงคโปร์ 9% (GST) มาเลเซีย 8% (Sales Tax) ไทย (ปัจจุบัน) 7% จะเห็นว่าแม้ VAT 10% จะสูงกว่าอัตราปัจจุบัน แต่ยังอยู่ในระดับเดียวกับเพื่อนบ้านอย่างเวียดนามและกัมพูชา และต่ำกว่าฟิลิปปินส์และอินโดนีเซีย SME ต้องเตรียมตัวอย่างไร 5 แนวทางรับมือ VAT 10% แม้ว่า VAT จะยังไม่ขึ้นในตอนนี้ แต่การเตรียมตัวล่วงหน้าจะช่วยให้ธุรกิจปรับตัวได้เร็วกว่าคู่แข่ง 1. ทบทวนโครงสร้างราคาตั้งแต่วันนี้ ลองคำนวณว่าถ้า VAT ขึ้นเป็น 10% กำไรของสินค้าแต่ละตัวจะเปลี่ยนไปเท่าไร เพราะถ้ารอจนวันที่ประกาศขึ้นจริง การปรับราคาอาจทำได้ยากกว่า โดยเฉพาะสินค้าที่ลูกค้าจำราคาได้ดี ลองใช้วิธีคำนวณ VAT ที่ถูกต้องเพื่อวางแผนราคาล่วงหน้า 2. เตรียมระบบบัญชีให้พร้อมรับอัตราใหม่ ระบบออกใบกำกับภาษีและระบบบัญชีต้องสามารถเปลี่ยนอัตรา VAT ได้ทันทีเมื่อมีประกาศ โปรแกรมบัญชีออนไลน์ช่วยให้ทำเรื่องนี้ได้ง่ายกว่าทำด้วยมือ 3. วางแผนกระแสเงินสดรับช่วงเปลี่ยนผ่าน ช่วงเปลี่ยนอัตราภาษี ต้องระวังเรื่องใบกำกับภาษีที่ออกก่อนและหลังวันเปลี่ยน เพราะ VAT ขาเข้า (ซื้อ) และ VAT ขาออก (ขาย) อาจไม่ตรงกัน ทำให้เงินสดหมุนเวียนติดขัดได้ 4. ติดตามข่าวมาตรการเยียวยาจากรัฐ ถ้ารัฐบาลตัดสินใจขึ้น VAT จริง มักจะมีมาตรการเยียวยาควบคู่ เช่น ยกเว้น VAT สำหรับสินค้าจำเป็น หรือสิทธิลดหย่อนพิเศษสำหรับ SME การติดตามข่าวอย่างใกล้ชิดจะช่วยให้ไม่พลาดสิทธิประโยชน์ 5. ใช้เทคโนโลยีช่วยจัดการภาษีอัตโนมัติ การจัดการ VAT ด้วยมือจะยิ่งซับซ้อนขึ้นเมื่ออัตราเปลี่ยน โปรแกรมบัญชีออนไลน์อย่าง PEAK ช่วยคำนวณ VAT, ออกใบกำกับภาษี และยื่นแบบ ภ.พ.30 ได้อัตโนมัติ ลดความเสี่ยงที่จะคำนวณผิดในช่วงเปลี่ยนผ่าน สรุป การเตรียมตัวคือสิ่งที่ SME ทำได้ตั้งแต่วันนี้ ไม่ว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่แน่นอนคือเรื่องนี้จะกลับมาเป็นข่าวอีกแน่นอน เพราะทั้ง IMF, World Bank และภาคการเมืองไทยต่างเห็นตรงกันว่าไทยจำเป็นต้องเพิ่มรายได้ภาครัฐ ส่วนจะขึ้นเมื่อไรขึ้นอยู่กับจังหวะเศรษฐกิจและการเมือง สำหรับ SME การเตรียมตัวล่วงหน้าไม่มีข้อเสีย ทบทวนโครงสร้างราคา เตรียมระบบบัญชีให้พร้อม และใช้เครื่องมือที่ช่วยจัดการภาษีได้อัตโนมัติ PEAK ช่วยจัดการภาษีมูลค่าเพิ่มให้ง่ายขึ้น PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยคำนวณ VAT, ออกใบกำกับภาษี และจัดทำรายงานภาษีได้ครบในที่เดียว ไม่ว่าอัตรา VAT จะเป็น 7% หรือ 10% ก็ปรับได้ทันที ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ VAT 10% VAT 10% คืออะไร ต่างจาก VAT 7% ที่ใช้อยู่ตรงไหน VAT 10% คืออัตราภาษีมูลค่าเพิ่มตามกฎหมายจริง ที่ระบุไว้ใน พ.ร.บ.ภาษีมูลค่าเพิ่ม ส่วน 7% ที่ใช้อยู่ปัจจุบันเป็นอัตราลดพิเศษที่รัฐบาลออก พ.ร.ฎ. ลดให้ชั่วคราว และต่ออายุมาตลอดกว่า 30 ปี อ่านรายละเอียดเพิ่มเติมเรื่องภาษีมูลค่าเพิ่มคืออะไร ขึ้น VAT 10% จะเริ่มเมื่อไร ยังไม่มีกำหนดแน่ชัด ปัจจุบัน ครม. ได้ต่ออายุ พ.ร.ฎ. ลดอัตรา VAT 7% ออกไปอีก การขึ้นจริงขึ้นอยู่กับสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง VAT 10% กระทบ SME อย่างไร VAT ที่เพิ่มขึ้น 3% จะทำให้ต้นทุนสินค้าสูงขึ้น โดยสินค้าราคา 1,000 บาทจะมี VAT เพิ่มจาก 70 บาทเป็น 100 บาท ธุรกิจ SME ต้องตัดสินใจว่าจะปรับราคาขายขึ้น หรือรับภาระต้นทุนเพิ่มเอง ธุรกิจ margin ต่ำจะได้รับผลกระทบมากที่สุด ถ้า VAT ขึ้นเป็น 10% ต้องจดทะเบียนภาษีมูลค่าเพิ่มใหม่หรือไม่ ไม่ต้องจดใหม่ ธุรกิจที่จด VAT อยู่แล้วจะใช้อัตราใหม่อัตโนมัติตามประกาศของกรมสรรพากร เกณฑ์รายได้ 1.8 ล้านบาทต่อปีที่ต้องจด VAT ยังคงเท่าเดิม เว้นแต่รัฐบาลจะประกาศเปลี่ยนแปลง หมายเหตุ: ข้อมูลในบทความนี้รวบรวม ณ วันที่เผยแพร่ นโยบายภาษีอาจเปลี่ยนแปลงได้ ควรตรวจสอบข้อมูลล่าสุดจากกรมสรรพากร ก่อนตัดสินใจทางธุรกิจ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
26 ต.ค. 2026

PEAK Account

17 min

ของขวัญลูกค้า หักภาษีได้ไหม มาดูกฎหมาย VAT และวิธีบันทึกบัญชี

ช่วงปลายปี ฝ่ายบัญชีหลายบริษัทต้องตอบเจ้าของว่ากระเช้าและของขวัญลูกค้าที่ซื้อไปหักภาษีได้แค่ไหน และต้องเก็บเอกสารอะไรไว้ บทความนี้สรุปเงื่อนไขค่ารับรองที่ใช้กับของขวัญ วิธีคิดเพดาน เรื่องภาษีซื้อ และวิธีบันทึกบัญชี ของขวัญลูกค้า หมายถึงอะไร หักภาษีได้ไหม ของขวัญลูกค้า คือ สิ่งของที่กิจการให้ลูกค้าหรือคู่ค้าเพื่อรักษาความสัมพันธ์ทางธุรกิจ เช่น กระเช้าปีใหม่ ปฏิทิน หรือของที่ระลึก ในทางภาษีจัดเป็นค่ารับรอง จึงหักเป็นรายจ่ายได้เมื่อเข้าหลักเกณฑ์ในกฎกระทรวง ฉบับที่ 143 หลักเกณฑ์ปัจจุบันแก้ไขโดยกฎกระทรวง ฉบับที่ 222 (พ.ศ. 2542) ส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้ามตามประมวลรัษฎากรมาตรา 65 ตรี (4) เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ชลบุรีอะไหล่ยนต์ จำกัด (ชื่อสมมุติ) ขายส่งอะไหล่ให้อู่ซ่อมรถ จดภาษีมูลค่าเพิ่มแล้ว รายได้ปี 2569 รวม 25 ล้านบาท ทุนชำระแล้ว 5 ล้านบาท และวางแผนแจกกระเช้าปีใหม่ให้ลูกค้า 40 ราย ของขวัญลูกค้าหักภาษีได้ภายใต้เงื่อนไขอะไรบ้าง หักได้เมื่อครบ 7 เงื่อนไขตามกฎกระทรวง ฉบับที่ 143 และที่แก้ไขโดยฉบับที่ 222 ขาดข้อใดข้อหนึ่ง รายจ่ายส่วนนั้นจะไม่เป็นค่ารับรองที่หักได้ เงื่อนไข รายละเอียด ลักษณะรายจ่าย จำเป็นตามธรรมเนียมทางการค้าทั่วไป และให้เพื่อประโยชน์ของกิจการ ผู้รับ ต้องไม่ใช่ลูกจ้างของกิจการ เว้นแต่ลูกจ้างที่มีหน้าที่เข้าร่วมรับรอง ผู้อนุมัติ กรรมการ หุ้นส่วน ผู้จัดการ หรือผู้ที่ได้รับมอบหมาย ต้องอนุมัติหรือสั่งจ่าย มูลค่าสิ่งของ ไม่เกินคนละ 2,000 บาทในแต่ละคราว เพดานทั้งปี ไม่เกินร้อยละ 0.3 ของยอดรายได้หรือยอดขาย หรือทุนที่ชำระแล้ว ณ วันสุดท้ายของรอบบัญชี แล้วแต่อย่างใดมากกว่า เพดานสูงสุด ไม่เกิน 10 ล้านบาท หลักฐาน มีใบรับหรือหลักฐานของผู้รับเงิน เว้นแต่ผู้รับไม่ต้องออกใบรับตามประมวลรัษฎากร ของที่มูลค่าเกิน 2,000 บาทต่อคนต่อคราวไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ส่วนวิธีบวกกลับให้ตรวจกับผู้ทำบัญชีของกิจการ ตัวอย่าง ชลบุรีอะไหล่ยนต์ตั้งใจให้ไวน์ราคา 3,210 บาทแก่เจ้าของอู่รายใหญ่ 1 ราย ของชิ้นนี้เกิน 2,000 บาท จึงต้องแยกพิจารณาจากกระเช้าที่ให้ลูกค้ารายอื่น เพดานร้อยละ 0.3 คิดอย่างไร คิดจากฐานที่มากกว่าระหว่างยอดรายได้หรือยอดขาย กับทุนที่ชำระแล้ว แล้วคูณร้อยละ 0.3 ยอดนี้เป็นวงเงินรวมของค่ารับรองทั้งปี ทั้งค่าเลี้ยง ค่าที่พัก และของขวัญ ไม่ใช่วงเงินของขวัญอย่างเดียว รายการของชลบุรีอะไหล่ยนต์ การคำนวณ จำนวนเงิน (บาท) เพดานจากยอดรายได้ 25,000,000 × 0.3% 75,000 เพดานจากทุนชำระแล้ว 5,000,000 × 0.3% 15,000 เพดานที่ใช้ (ฐานที่มากกว่า) 75,000 กระเช้าลูกค้า 40 ชุด 40 × 1,605 64,200 เลี้ยงรับรองลูกค้าปีใหม่ 18,000 ค่ารับรองรวม 64,200 + 18,000 82,200 ส่วนที่เกินเพดาน 82,200 − 75,000 7,200 ส่วนเกิน 7,200 บาทยังบันทึกเป็นค่าใช้จ่ายทางบัญชีได้ แต่ต้องบวกกลับตอนคำนวณกำไรสุทธิทางภาษี เหมือนค่าใช้จ่ายต้องห้ามรายการอื่น หลักเกณฑ์ค่ารับรองแบบครบทุกรายการ เช่น ค่าเลี้ยงและค่าที่พัก อ่านต่อได้ที่ค่ารับรอง ภาษีซื้อของขวัญลูกค้า นำมาเครดิตได้ไหม ไม่ได้ ภาษีซื้อที่เกิดจากรายจ่ายเพื่อการรับรอง รวมถึงค่าสิ่งของที่ให้ผู้ได้รับการรับรอง เป็นภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ประกอบประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 17 ข้อ 5 ข่าวดีคือภาษีซื้อต้องห้ามกลุ่มนี้นำไปรวมเป็นรายจ่ายได้ ประมวลรัษฎากรมาตรา 65 ตรี (6 ทวิ) ยกเว้นให้ภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ไม่ต้องห้ามในการคำนวณกำไรสุทธิ กระเช้าของชลบุรีอะไหล่ยนต์ราคาชุดละ 1,500 บาท บวก VAT 105 บาท รวม 1,605 บาท ภาษีซื้อทั้ง 40 ชุดคือ 4,200 บาท บริษัทบันทึกยอด 64,200 บาททั้งก้อนเป็นค่ารับรอง ไม่แยก 4,200 บาทไปเครดิต ดูประเภทอื่นได้ที่ภาษีซื้อต้องห้าม ซื้อของขวัญให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองในหมวดค่าใช้จ่าย ด้วยยอดที่รวม VAT แล้ว แยกตามวิธีจ่ายเงิน และตอนปิดงบให้เทียบยอดรวมกับเพดานร้อยละ 0.3 เพื่อหาส่วนที่ต้องบวกกลับ จ่ายเงินสดหรือโอนทันที บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เงินสด / เงินฝากธนาคาร 64,200 ซื้อเชื่อจากร้านค้า บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เจ้าหนี้การค้า 64,200 ตอนยื่น ภ.ง.ด.50 (แบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี) ชลบุรีอะไหล่ยนต์บวกกลับ 7,200 บาทในรายการรายจ่ายที่ไม่ให้ถือเป็นรายจ่าย ตัวเลขทางบัญชีไม่ต้องแก้ ต้องเก็บเอกสารอะไรไว้รับรองค่าใช้จ่าย เก็บเอกสาร 3 อย่าง และหลักฐานเสริมอีก 1 อย่าง ให้พิสูจน์ได้ว่าซื้อจริง ให้ใคร มูลค่าต่อคนเท่าไร และใครอนุมัติ การอนุมัติหรือสั่งจ่ายโดยผู้มีอำนาจเป็นเงื่อนไขในกฎกระทรวงโดยตรง เอกสารลงนามจึงเป็นหลักฐานที่ดีที่สุด ชลบุรีอะไหล่ยนต์ให้ฝ่ายขายจัดทำรายชื่อลูกค้า 40 รายพร้อมลายมือชื่อผู้รับ แล้วให้กรรมการผู้จัดการลงนามอนุมัติก่อนสั่งซื้อ ของขวัญปีใหม่ให้พนักงาน ต่างจากให้ลูกค้าอย่างไร ต่างกันตั้งแต่ประเภทรายจ่าย ของขวัญที่ให้พนักงานไม่ใช่ค่ารับรอง เพราะผู้รับเป็นลูกจ้าง บริษัทบันทึกเป็นค่าสวัสดิการ ซึ่งไม่อยู่ในเพดานร้อยละ 0.3 ฝั่งพนักงาน กรมสรรพากรเคยตอบข้อหารือว่าค่าเลี้ยงงานปีใหม่เป็นการให้ตามโอกาสแห่งขนบธรรมเนียมประเพณี ได้รับยกเว้นภาษีตามมาตรา 42 (10) แต่เงินสวัสดิการที่จ่ายเป็นเงินเป็นเงินได้ตามมาตรา 40 (1) ส่วนบริษัทหักเป็นรายจ่ายได้ เรื่อง ของขวัญลูกค้า ของขวัญพนักงาน ประเภทรายจ่าย ค่ารับรอง ค่าสวัสดิการ วงเงิน คนละไม่เกิน 2,000 บาทต่อคราว และเพดานร้อยละ 0.3 ไม่อยู่ในเพดานค่ารับรอง ฝั่งผู้รับ ไม่เกี่ยวกับภาษีของกิจการ ต้องดูว่าเป็นเงินได้หรือได้รับยกเว้น ของขวัญที่เป็นสิ่งของมูลค่าสูงหรือให้เฉพาะบางคน ให้ปรึกษาผู้ทำบัญชีว่าต้องรวมเป็นเงินได้ของพนักงานหรือไม่ รายการสวัสดิการอื่นอ่านได้ที่สวัสดิการพนักงาน ชลบุรีอะไหล่ยนต์แจกกระเช้าให้พนักงาน 25 คน คนละ 800 บาท รวม 20,000 บาท บันทึกเป็นค่าสวัสดิการแยกจากค่ารับรอง ยอดนี้จึงไม่ทำให้เพดาน 75,000 บาทเต็มเร็วขึ้น เลือกของขวัญปีใหม่ให้ลูกค้าอย่างไรให้หักภาษีได้ เลือกจากงบต่อคนไม่เกิน 2,000 บาท ทำรายชื่อผู้รับตั้งแต่ก่อนซื้อ และแยกของลูกค้าออกจากของพนักงาน จากนั้นค่อยเลือกประเภทของที่ลูกค้าใช้ได้จริง ชลบุรีอะไหล่ยนต์ตัดสินใจลดงบเลี้ยงรับรองปีหน้าลง เพราะปีนี้ค่ารับรองรวมเกินเพดาน 7,200 บาท ส่วนไวน์ 3,210 บาทเปลี่ยนเป็นกระเช้าราคาไม่เกิน 2,000 บาท ข้อควรรู้เกี่ยวกับของขวัญลูกค้า สรุป – ของขวัญลูกค้าหักได้ ถ้าไม่เกิน 2,000 บาทต่อคนต่อคราว ก่อนสั่งซื้อของขวัญปีใหม่ เริ่มวันนี้ด้วยการเปิดยอดค่ารับรองที่ใช้ไปแล้วทั้งปี คำนวณเพดานร้อยละ 0.3 แล้วทำรายชื่อลูกค้าพร้อมงบต่อคนไม่เกิน 2,000 บาท ส่งให้ผู้มีอำนาจอนุมัติก่อนสั่งซื้อ บันทึกค่ารับรองและแนบเอกสารด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ บันทึกค่าใช้จ่ายและแนบไฟล์เอกสาร ทั้งใบกำกับภาษี รายชื่อผู้รับ และเอกสารอนุมัติไว้กับรายการเดียวกัน ผู้ทำบัญชีจึงหยิบยอดค่ารับรองทั้งปีมาเทียบเพดานได้จากรายงานแยกประเภทตอนปิดงบ ให้เอกสารของขวัญปีใหม่ครบตั้งแต่วันซื้อ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับของขวัญลูกค้า ของขวัญต้องมีโลโก้บริษัทถึงจะหักค่าใช้จ่ายได้ไหม ไม่ต้อง กฎกระทรวงไม่ได้กำหนดเรื่องโลโก้ เงื่อนไขอยู่ที่ผู้รับ ผู้อนุมัติ มูลค่าต่อคน เพดานทั้งปี และหลักฐาน โลโก้ช่วยให้เห็นว่าเป็นของเพื่อธุรกิจ แต่ไม่ใช่เงื่อนไขทางภาษี จัดงานเลี้ยงปีใหม่ที่มีทั้งลูกค้าและพนักงาน บันทึกอย่างไร แยกยอดตามผู้เข้าร่วม ส่วนของลูกค้าบันทึกเป็นค่ารับรองและอยู่ในเพดานร้อยละ 0.3 ส่วนของพนักงานบันทึกเป็นค่าสวัสดิการ พนักงานที่มีหน้าที่ต้อนรับลูกค้าในงานนับรวมในค่ารับรองได้ ซื้อเหล้าให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองเหมือนของขวัญอื่น ทั้งเหล้าและไวน์ต้องมีมูลค่าไม่เกินคนละ 2,000 บาทต่อคราว และนับรวมในเพดานร้อยละ 0.3 ภาษีซื้อเครดิตไม่ได้ แต่รวมเป็นค่าใช้จ่ายได้ ถ้าราคาใกล้ 2,000 บาท ให้ตรวจกับผู้ทำบัญชีว่านับมูลค่าก่อนหรือหลัง VAT ของขวัญเกิน 2,000 บาทต่อคน ต้องทำอย่างไร ของชิ้นนั้นไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ถ้ายังต้องการให้ ให้แจ้งผู้ทำบัญชีตั้งแต่ตอนบันทึก เพื่อบวกกลับตอนยื่น ภ.ง.ด.50 ให้ถูกต้อง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก

26 ต.ค. 2026

PEAK Account

22 min

ภาษีมรดก คืออะไร คิดยังไง อัตราภาษี วิธีคำนวณ และการยื่น ภ.ม.60

ครอบครัวที่ทำธุรกิจมาหลายรุ่นมักเริ่มคุยเรื่องส่งต่อกิจการ แต่ยังไม่แน่ใจว่าทายาทต้องเสียภาษีเมื่อไรและเสียเท่าไร บทความนี้อธิบายภาษีมรดก ทั้งผู้มีหน้าที่เสีย ทรัพย์สินที่นับรวม วิธีคำนวณ กรณีที่ได้รับยกเว้น และการยื่นแบบ ภ.ม.60 ภาษีมรดก คืออะไร มรดกเกินเท่าไรต้องเสีย ภาษีมรดก (Inheritance Tax) คือ ภาษีการรับมรดกที่เก็บจากผู้ได้รับมรดก เมื่อมรดกที่ได้รับจากเจ้ามรดกแต่ละรายรวมกันเกิน 100 ล้านบาท โดยเสียเฉพาะส่วนที่เกิน ผู้เสียคือผู้รับ ไม่ใช่กองมรดกหรือผู้ตาย กฎหมายที่ใช้คือพระราชบัญญัติภาษีการรับมรดก พ.ศ. 2558 ใช้กับมรดกของเจ้ามรดกที่ตายตั้งแต่วันที่ 2 กุมภาพันธ์ 2559 เป็นต้นไป และกรมสรรพากรอธิบายว่าเกณฑ์นี้ดูจากมูลค่าที่ทายาทแต่ละคนได้รับ สำหรับเจ้าของกิจการ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง ครอบครัวผู้ก่อตั้ง บริษัท ศรีนครพลาสติก จำกัด (ชื่อสมมุติ) ผู้ก่อตั้งเสียชีวิต ทิ้งหุ้นบริษัท ที่ดินโรงงาน และเงินฝาก หลังหักหนี้ที่ตกทอดและส่วนที่ภรรยาได้รับแล้ว เหลือมรดกที่ส่งต่อให้ลูก 2 คนรวม 150 ล้านบาท ใครเป็นผู้เสียภาษี และใครไม่อยู่ในบังคับ ผู้เสียคือผู้ได้รับมรดกจากเจ้ามรดกแต่ละราย ได้แก่ บุคคลธรรมดาที่มีสัญชาติไทยหรือมีถิ่นที่อยู่ในประเทศไทย และนิติบุคคลที่ถือว่ามีสัญชาติไทย ตามมาตรา 11 และ 12 ของกฎหมายนี้ ผู้รับมรดกบางกลุ่มไม่อยู่ในบังคับ ที่สำคัญที่สุดสำหรับครอบครัวคือคู่สมรสของเจ้ามรดก มรดกที่คู่สมรสได้รับไม่ต้องเสียภาษีการรับมรดก ไม่ว่ามูลค่าจะเท่าไร ในกรณีศรีนครพลาสติก ภรรยาของผู้ก่อตั้งไม่ต้องเสียภาษีส่วนที่ตัวเองได้รับ ส่วนลูกทั้ง 2 คนเป็นผู้สืบสันดาน จึงต้องดูว่าแต่ละคนได้รับเกิน 100 ล้านบาทหรือไม่ ทรัพย์สินที่ต้องเสียภาษีมรดก มีอะไรบ้าง มี 5 ประเภท คือ อสังหาริมทรัพย์ หลักทรัพย์ตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ เงินฝากในประเทศไทย ยานพาหนะที่มีทะเบียน และทรัพย์สินทางการเงินที่กำหนดเพิ่มโดยพระราชกฤษฎีกา ทรัพย์สินที่อยู่นอก 5 ประเภทนี้ไม่ถูกนำมารวมในฐานภาษี ภาษีมรดกที่ดิน คิดอย่างไร ที่ดิน บ้าน อาคาร และคอนโดมิเนียมรวมอยู่ในกลุ่มอสังหาริมทรัพย์ นำมูลค่ามารวมกับทรัพย์สินอื่นที่ได้รับจากเจ้ามรดกคนเดียวกัน แล้วเสียภาษีเฉพาะส่วนที่เกิน 100 ล้านบาท ที่ดินจึงไม่ได้มีอัตราภาษีมรดกแยกต่างหาก มูลค่าอสังหาริมทรัพย์ในประเทศไทยใช้ราคาประเมินทุนทรัพย์เพื่อเรียกเก็บค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรม ไม่ใช่ราคาซื้อขายจริง ทายาทที่ได้ที่ดินมายังมีภาษีรายปีของตัวเองด้วย อ่านเพิ่มที่ภาษีที่ดินและสิ่งปลูกสร้าง หุ้นบริษัทครอบครัวนับรวมด้วยไหม นับรวม หุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ ใช้มูลค่าทางบัญชีของรอบบัญชีก่อนรอบที่ได้รับกรรมสิทธิ์ ส่วนหุ้นในตลาดใช้ค่าที่สูงกว่าระหว่างมูลค่าทางบัญชีกับราคาเมื่อตลาดปิดในวันที่ได้รับมรดก กองมรดกของศรีนครพลาสติกจึงต้องนับทั้งหุ้นบริษัทที่ผู้ก่อตั้งถือ ที่ดินโรงงาน และเงินฝาก ส่วนที่ส่งต่อให้ลูกหลังหักหนี้และส่วนของภรรยาคือ 150 ล้านบาท สิทธิและหน้าที่ของผู้ถือหุ้นรายใหม่อ่านได้ที่ผู้ถือหุ้น เงินฝาก ยานพาหนะ และทรัพย์สินอื่นนับอย่างไร นับเฉพาะเงินฝากหรือเงินลักษณะเดียวกันที่อยู่ในประเทศไทย และยานพาหนะที่มีหลักฐานทางทะเบียน เช่น รถยนต์ ส่วนทรัพย์สินทางการเงินประเภทอื่นต้องมีพระราชกฤษฎีกากำหนดเพิ่มก่อน จึงจะนับรวม อัตราภาษีมรดกกี่เปอร์เซ็นต์ และคิดอย่างไร อัตราภาษีมรดกมี 2 อัตรา คือ ร้อยละ 10 สำหรับผู้รับทั่วไป และร้อยละ 5 เมื่อผู้รับเป็นบุพการีหรือผู้สืบสันดานของเจ้ามรดก ตามมาตรา 16 คิดเฉพาะมูลค่าส่วนที่เกิน 100 ล้านบาท ผู้รับมรดก อัตรา บุพการี (พ่อ แม่) หรือผู้สืบสันดาน (ลูก หลาน) ร้อยละ 5 ผู้รับอื่น เช่น พี่น้อง ญาติ เพื่อน ร้อยละ 10 คู่สมรสของเจ้ามรดก ไม่อยู่ในบังคับ สูตรคือ ภาษีมรดก = (มูลค่ามรดกที่ได้รับ − หนี้สินที่ตกทอด − 100,000,000) × อัตราภาษี ตัวอย่าง ศรีนครพลาสติกมีมรดกสุทธิที่ส่งต่อให้ลูก 150 ล้านบาท ภาระภาษีต่างกันมากตามวิธีแบ่ง วิธีแบ่ง การคำนวณ ภาษีที่ต้องเสีย ลูกคนโตรับทั้งหมด 150 ล้านบาท (150,000,000 − 100,000,000) × 5% 2,500,000 บาท ลูก 2 คนรับคนละ 75 ล้านบาท แต่ละคนไม่เกิน 100 ล้านบาท 0 บาท ถ้าผู้รับเป็นน้องของเจ้ามรดก 150 ล้านบาท (150,000,000 − 100,000,000) × 10% 5,000,000 บาท การแบ่งมรดกต้องเป็นไปตามพินัยกรรมหรือกฎหมายว่าด้วยมรดก ตัวอย่างนี้จึงแสดงผลทางภาษีของแต่ละแบบ ไม่ใช่คำแนะนำให้เลือกแบ่งเพื่อเลี่ยงภาษี กรณีไหนได้รับยกเว้น หรือไม่ต้องเสียภาษี ไม่ต้องเสียเมื่อมรดกที่ได้รับจากเจ้ามรดกรายเดียวรวมกันไม่เกิน 100 ล้านบาท และมีกรณีที่กฎหมายยกเว้นหรือไม่ใช้บังคับอีก 4 กลุ่ม ในกรณีศรีนครพลาสติก ส่วนที่ภรรยาได้รับไม่ต้องเสียภาษี ส่วนลูกต้องดูแยกรายคน ภาษีการรับให้ต่างจากภาษีมรดกอย่างไร ต่างกันที่จังหวะเวลา ภาษีมรดกเกิดเมื่อเจ้าของทรัพย์สินเสียชีวิต ส่วนภาษีการรับให้เกิดเมื่อโอนให้กันขณะยังมีชีวิต และอยู่ในประมวลรัษฎากร ไม่ใช่ใน พ.ร.บ.ภาษีการรับมรดก เรื่อง ภาษีมรดก ภาษีการรับให้ เกิดเมื่อ เจ้ามรดกเสียชีวิต ให้กันขณะผู้ให้ยังมีชีวิต เกณฑ์ รับจากเจ้ามรดกแต่ละรายเกิน 100 ล้านบาท อสังหาฯ ให้บุตรชอบด้วยกฎหมาย ส่วนที่เกิน 20 ล้านบาท · เงินได้จากบุพการี ผู้สืบสันดาน คู่สมรส ส่วนที่เกิน 20 ล้านบาทต่อปี · จากผู้อื่นตามประเพณี ส่วนที่เกิน 10 ล้านบาทต่อปี อัตรา ร้อยละ 5 หรือ 10 เลือกเสียร้อยละ 5 แยกจากเงินได้อื่น หรือรวมคำนวณตามปกติ ผู้เสีย ผู้รับมรดก ผู้รับ ยกเว้นอสังหาฯ ที่ให้บุตร ผู้โอนเป็นผู้เสีย แบบที่ยื่น ภ.ม.60 ภ.ง.ด.94 (ครึ่งปี) หรือ ภ.ง.ด.90 (ทั้งปี) ตัวอย่างสมมติ ถ้าผู้ก่อตั้งศรีนครพลาสติกโอนที่ดินมูลค่า 30 ล้านบาทให้ลูกตอนยังมีชีวิต ส่วนที่เกิน 20 ล้านบาทคือ 10 ล้านบาท ภาษีร้อยละ 5 เท่ากับ 500,000 บาท และผู้โอนเป็นผู้เสีย การให้ที่ไม่เกินเกณฑ์ได้รับยกเว้นเป็นเงินได้ที่ได้รับการยกเว้นภาษีตามมาตรา 42 ของประมวลรัษฎากร ยื่นแบบ ภ.ม.60 และชำระภาษีอย่างไร ผู้มีหน้าที่เสียภาษีต้องยื่นแบบ ภ.ม.60 และชำระภาษีภายใน 150 วันนับแต่วันที่ได้รับมรดกที่เป็นเหตุให้มีหน้าที่เสียภาษี ยื่นได้ที่สำนักงานสรรพากรพื้นที่สาขาแห่งใดก็ได้ หรือสถานที่อื่นที่อธิบดีกำหนด ถ้าเงินก้อนไม่พอ ขอผ่อนชำระได้ไม่เกิน 5 ปี โดยยื่นคำร้องพร้อมแบบ เงื่อนไขหลักมีดังนี้ ยื่นช้าหรือยื่นขาดมีภาระเพิ่ม 3 แบบ คือ เบี้ยปรับ 1 เท่าของภาษีเมื่อไม่ยื่นภายในกำหนด เบี้ยปรับ 0.5 เท่าเมื่อยื่นขาด และเงินเพิ่มร้อยละ 1.5 ต่อเดือนแต่ไม่เกินภาษีที่ต้องชำระ ถ้าไม่ยื่นโดยไม่มีเหตุอันสมควรมีโทษปรับไม่เกิน 500,000 บาท ถ้าลูกคนโตของศรีนครพลาสติกรับทั้ง 150 ล้านบาท ต้องยื่น ภ.ม.60 ภายใน 150 วัน และขอผ่อนภาษี 2,500,000 บาทภายใน 2 ปีได้โดยไม่เสียเงินเพิ่ม ช่องทางยื่นออนไลน์ให้ตรวจล่าสุดกับกรมสรรพากรก่อนยื่น เจ้าของกิจการควรเตรียมอะไรก่อนส่งต่อธุรกิจ เตรียม 3 เรื่อง ได้แก่ บัญชีทรัพย์สินทั้งหมด การแยกทรัพย์สินของบริษัทออกจากของส่วนตัว และการเทียบภาระภาษีระหว่างส่งต่อเป็นมรดกกับโอนให้ขณะมีชีวิต ยิ่งเริ่มเร็ว ทางเลือกยิ่งมาก หลักการวางแผนทั่วไปอ่านได้ที่การวางแผนภาษี ครอบครัวศรีนครพลาสติกพบว่าที่ดินโรงงานเป็นชื่อผู้ก่อตั้ง ไม่ใช่ชื่อบริษัท จึงต้องนับเป็นมรดกส่วนตัว เรื่องที่มีหลายทางเลือกแบบนี้ควรให้ที่ปรึกษาภาษีและผู้จัดการมรดกดูเอกสารจริง เมื่อผู้ถือหุ้นใหญ่เสียชีวิต บริษัทต้องทำอะไรบ้าง บริษัทยังเป็นนิติบุคคลเดิม งบการเงินและภาษีของบริษัทดำเนินต่อตามปกติ สิ่งที่เปลี่ยนคือผู้ถือหุ้นและอาจรวมถึงกรรมการ งานหลักจึงเป็นการโอนหุ้นตามมรดกและแก้ทะเบียนให้ตรงกับความจริง ขั้นตอนและเอกสารอ่านได้ที่เปลี่ยนแปลงผู้ถือหุ้น ศรีนครพลาสติกแก้ทะเบียนผู้ถือหุ้นหลังผู้จัดการมรดกโอนหุ้นให้ลูก 2 คน และใช้มูลค่าทางบัญชีจากงบของรอบบัญชีก่อนรอบที่ลูกได้รับหุ้นเป็นฐานคำนวณมูลค่า ข้อควรรู้เกี่ยวกับภาษีมรดก สรุป – ภาษีมรดกเก็บเฉพาะส่วนที่ผู้รับได้เกิน 100 ล้านบาท ถ้าเป็นเจ้าของกิจการที่ถือหุ้นและที่ดินมูลค่าสูง เริ่มวันนี้ด้วยการทำรายการทรัพย์สินว่าอะไรเป็นชื่อบริษัท อะไรเป็นชื่อตัวเอง พร้อมมูลค่าโดยประมาณ แล้วนำรายการนี้ไปคุยกับผู้เชี่ยวชาญภาษี เตรียมข้อมูลบริษัทให้ทายาทใช้ต่อด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ออกรายงานบัญชีและงบการเงินจากรายการที่บันทึกตลอดปี ทายาทและผู้ทำบัญชีจึงมีงบล่าสุดของบริษัทพร้อมใช้ เมื่อต้องประเมินมูลค่าหุ้นหรือจัดการเรื่องผู้ถือหุ้น ส่วนทรัพย์สินที่เป็นชื่อบริษัท PEAK Asset ช่วยเก็บทะเบียนและติดตามสินทรัพย์ขององค์กรไว้ในระบบเดียว เริ่มจัดข้อมูลบริษัทให้เป็นระบบตั้งแต่วันนี้ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีและเงินได้เพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับภาษีมรดก ที่ดินมรดกเสียภาษีกี่เปอร์เซ็นต์ ไม่มีอัตราแยกสำหรับที่ดิน มูลค่าที่ดินรวมกับมรดกอื่นจากเจ้ามรดกคนเดียวกัน ถ้าเกิน 100 ล้านบาท ส่วนที่เกินเสียร้อยละ 5 เมื่อผู้รับเป็นบุพการีหรือผู้สืบสันดาน และร้อยละ 10 สำหรับคนอื่น ถ้าภายหลังขายที่ดินนั้น ให้ดูขายที่ดินต้องเสียภาษีอะไรบ้าง มรดกไม่ถึง 100 ล้านบาท ต้องยื่นแบบไหม กฎหมายกำหนดให้ผู้มีหน้าที่เสียภาษีการรับมรดกเป็นผู้ยื่น ภ.ม.60 ผู้ที่ได้รับรวมไม่เกิน 100 ล้านบาทจึงไม่มีภาษีต้องชำระ ถ้าไม่แน่ใจเรื่องมูลค่าทรัพย์สินที่ได้รับ ให้สอบถามสำนักงานสรรพากรพื้นที่ รับมรดกเป็นหุ้นบริษัทครอบครัว ต้องเสียภาษีไหม ต้องนับรวม หุ้นของบริษัทจำกัดเป็นทรัพย์สินที่อยู่ในฐานภาษี และกรมสรรพากรมีหลักเกณฑ์คำนวณมูลค่า ถ้ามูลค่าหุ้นรวมกับมรดกอื่นจากเจ้ามรดกคนเดียวกันเกิน 100 ล้านบาท ต้องเสียภาษีส่วนที่เกิน จ่ายภาษีมรดกไม่ไหว ผ่อนได้ไหม ได้ ยื่นคำร้องขอผ่อนพร้อมแบบ ภ.ม.60 ผ่อนได้ไม่เกิน 5 ปี ผ่อนภายใน 2 ปีไม่เสียเงินเพิ่ม เกิน 2 ปีเสียเงินเพิ่มร้อยละ 0.50 ต่อเดือน และต้องวางหลักประกันภายใน 30 วัน โอนธุรกิจให้ลูกตอนยังมีชีวิต ต้องเสียภาษีมรดกไหม ไม่ใช่ภาษีมรดก แต่เข้าเรื่องภาษีการรับให้ เช่น โอนอสังหาริมทรัพย์ให้บุตรชอบด้วยกฎหมาย ส่วนที่เกิน 20 ล้านบาทเสียร้อยละ 5 โดยผู้โอนเป็นผู้เสีย ส่วนเงินหรือทรัพย์สินอื่นมีเกณฑ์ต่อปีของผู้รับ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก

26 ต.ค. 2026

PEAK Account

25 min

ที่ปรึกษาภาษี คืออะไร หน้าที่ วิธีเลือก ค่าบริการ และช่องทางปรึกษาฟรี

เจ้าของกิจการที่ยอดขายเริ่มโตมักเจอเรื่องภาษีที่ยากขึ้น เช่น วางโครงสร้างธุรกิจหรือได้รับหนังสือเรียกจากสรรพากร บทความนี้อธิบายหน้าที่ของที่ปรึกษาภาษี วิธีเลือก ค่าบริการ เอกสารที่ต้องเตรียม และช่องทางปรึกษาฟรี ที่ปรึกษาภาษี คืออะไร ใครทำหน้าที่นี้ได้บ้าง ที่ปรึกษาภาษี (Tax Consultant หรือ Tax Advisor) คือ บุคคลหรือบริษัทที่มีความรู้เฉพาะทางด้านกฎหมายภาษี ทำหน้าที่ให้คำแนะนำ วางแผน และจัดการเรื่องภาษีให้กับธุรกิจหรือบุคคลธรรมดา ช่วยให้เสียภาษีถูกต้องและไม่เกินกว่าที่กฎหมายกำหนด กฎหมายภาษีหลักของไทยคือประมวลรัษฎากร ผู้ที่ทำงานด้านนี้มักเป็นผู้สอบบัญชีรับอนุญาต (CPA) ผู้สอบบัญชีภาษีอากร (TA) นักบัญชีที่ชำนาญภาษี หรือทนายความด้านภาษี แต่ละกลุ่มมีใบอนุญาตและขอบเขตงานต่างกัน สำหรับเจ้าของกิจการ การมีคนช่วยดูเรื่องภาษีสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท สยามแพ็คซัพพลาย จำกัด (ชื่อสมมุติ) จัดจำหน่ายบรรจุภัณฑ์ให้โรงงาน จดภาษีมูลค่าเพิ่มแล้ว รายได้ปีละ 38 ล้านบาท และเพิ่งเริ่มจ่ายค่าซอฟต์แวร์ให้ผู้ให้บริการต่างประเทศ หน้าที่ของที่ปรึกษาภาษี มีอะไรบ้าง งานหลักมี 3 ด้าน คือ วางแผนภาษีล่วงหน้า ตอบคำถามและเตรียมยื่นแบบ และช่วยแก้ปัญหาเมื่อมีข้อพิพาทกับกรมสรรพากร บางรายรับครบทั้ง 3 ด้าน บางรายรับเฉพาะเรื่อง จึงควรถามขอบเขตก่อนจ้าง วางแผนภาษี (Tax Planning) ช่วยธุรกิจอย่างไร ช่วยให้เห็นภาระภาษีก่อนตัดสินใจ การวางแผนภาษีคือการดูโครงสร้างรายได้ รายจ่าย และธุรกรรมที่กำลังจะเกิด แล้วเลือกทางที่ถูกกฎหมายและภาระภาษีเหมาะสม เช่น จังหวะการซื้อสินทรัพย์ หรือรายจ่ายที่หักได้เพิ่ม ดูตัวอย่างเทคนิคที่ใช้ได้จริงในวิธีประหยัดภาษีนิติบุคคล ถ้าธุรกิจกำลังลงทุนขยายกิจการ ที่ปรึกษาอาจช่วยดูว่าเข้าเงื่อนไขสิทธิประโยชน์ BOI หรือไม่ สิทธิแบบนี้เป็นการยกเว้นหรือลดภาษีตามเงื่อนไขการส่งเสริม ไม่ใช่การลดหย่อนทั่วไป ให้คำปรึกษาและเตรียมยื่นแบบทำอะไรบ้าง ตอบคำถามที่ผู้ประกอบการไม่แน่ใจ เช่น ต้องจด VAT หรือยัง จ่ายเงินแบบนี้ต้องหักภาษี ณ ที่จ่ายเท่าไร หรือรายจ่ายนี้หักได้ไหม บางรายช่วยตรวจเอกสารและเตรียมแบบภาษีก่อนยื่น กรณีสยามแพ็คซัพพลาย คำถามแรกคือค่าซอฟต์แวร์ที่จ่ายไปต่างประเทศต้องดูเรื่องภาษีอะไรบ้าง ที่ปรึกษาจะดูทั้งภาษีที่ผู้จ่ายต้องนำส่งและอนุสัญญาภาษีซ้อนของประเทศผู้รับเงิน ตรวจสอบและแก้ปัญหาเมื่อสรรพากรเรียกตรวจอย่างไร ทบทวนแบบที่ยื่นไปแล้ว หาจุดที่ผิด และเตรียมคำชี้แจงพร้อมเอกสาร ถ้าเจอข้อผิดพลาดจริง จะแนะนำให้ยื่นแบบเพิ่มเติมโดยเร็ว เพราะภาษีที่ชำระขาดมีเงินเพิ่มร้อยละ 1.5 ต่อเดือนตามมาตรา 27 ยิ่งช้ายิ่งสะสม จ้างสำนักงานบัญชี ผู้สอบบัญชี หรือผู้เชี่ยวชาญภาษี ต่างกันอย่างไร ต่างกันที่งานหลัก ผู้เชี่ยวชาญภาษีเน้นการตัดสินใจและปัญหาเฉพาะเรื่อง สำนักงานบัญชีดูแลการบันทึกบัญชีและยื่นแบบประจำ ผู้สอบบัญชีตรวจและรับรองงบการเงิน ส่วนโปรแกรมบัญชีเป็นเครื่องมือเก็บข้อมูล เกณฑ์ ที่ปรึกษาภาษี สำนักงานบัญชี ผู้สอบบัญชี (CPA / TA) โปรแกรมบัญชี งานหลัก วางแผนภาษี ตอบคำถามเฉพาะเรื่อง ช่วยเมื่อถูกตรวจ บันทึกบัญชี ปิดงบ ยื่นแบบรายเดือนและรายปี ตรวจสอบและแสดงความเห็นต่องบการเงิน บันทึกรายการ ออกเอกสาร ดูรายงาน ช่วงที่ใช้ ก่อนตัดสินใจ หรือเมื่อมีปัญหา ทุกเดือน ปีละครั้งหลังปิดงบ ทุกวัน รูปแบบค่าบริการ รายครั้ง รายเดือน หรือรายโปรเจกต์ รายเดือน ต่องานตรวจสอบ ค่าใช้งานตามแพ็กเกจ สามบทบาทนี้ทำงานร่วมกันได้ หลายกิจการจ้างสำนักงานบัญชีดูงานประจำ แล้วจ้างผู้เชี่ยวชาญภาษีเฉพาะเรื่องที่ซับซ้อน ส่วนผู้สอบบัญชีเข้ามาตรวจและแสดงความเห็นต่องบปีละครั้ง เมื่อไรธุรกิจควรปรึกษาภาษีกับผู้เชี่ยวชาญ เมื่อการตัดสินใจครั้งนั้นมีผลภาษีมากหรือผิดแล้วแก้ยาก ไม่ใช่ทุกกิจการต้องจ้างประจำ สัญญาณที่ควรเริ่มปรึกษาภาษีมี 5 แบบ สยามแพ็คซัพพลายเข้าข่าย 2 ข้อพร้อมกัน คือจ่ายเงินไปต่างประเทศ และได้รับหนังสือเชิญพบจากสรรพากรพื้นที่ จึงตัดสินใจหาผู้เชี่ยวชาญช่วยดูเอกสารก่อนวันนัด ถ้าปล่อยไว้จนถูกประเมิน ภาระจะย้อนไปหลายปี ดูความเสี่ยงได้ที่ภาษีย้อนหลัง วิธีเลือกที่ปรึกษาภาษีที่ดี ควรดูอะไรบ้าง ดู 3 เรื่อง ได้แก่ ใบอนุญาตที่ตรวจสอบได้ ประสบการณ์ในธุรกิจแบบเดียวกัน และขอบเขตงานที่เขียนไว้ชัด เลือกผิดคนอาจเสียทั้งค่าบริการและเวลา โดยปัญหาเดิมยังไม่จบ ใบอนุญาตและคุณสมบัติที่ต้องเช็ก มีอะไรบ้าง ให้ขอดูใบอนุญาตที่ตรวจสอบได้ ตำแหน่งที่ปรึกษาเป็นชื่อเรียกงาน ส่วนใบอนุญาตที่ใช้ยืนยันความรู้มีหลายแบบ แต่ละแบบออกโดยหน่วยงานต่างกัน ความต่างของ CPA และ TA อ่านเพิ่มได้ที่ผู้สอบบัญชีภาษีอากร (TA) ประสบการณ์ในอุตสาหกรรมสำคัญแค่ไหน สำคัญมาก เพราะแต่ละธุรกิจมีจุดเสี่ยงทางภาษีต่างกัน ร้านค้าออนไลน์มีเรื่องค่าธรรมเนียมแพลตฟอร์มและ VAT ธุรกิจก่อสร้างมีเรื่องภาษีหัก ณ ที่จ่ายหลายขั้น ส่วนธุรกิจนำเข้ามีเรื่องภาษีศุลกากร ให้ถามตรง ๆ ว่าเคยดูแลธุรกิจแบบเดียวกันกี่ราย และเคยช่วยลูกค้าตอบหนังสือจากกรมสรรพากรหรือไม่ สยามแพ็คซัพพลายเลือกผู้เชี่ยวชาญที่มีใบอนุญาต CPA และเคยดูแลธุรกิจจัดจำหน่าย ต้องตกลงขอบเขตงานอะไรก่อนจ้าง ต้องเขียนให้ชัดว่าที่ปรึกษาทำอะไร และกิจการต้องทำอะไรเอง เช่น ใครเป็นคนยื่นแบบ ใครลงนาม คำแนะนำส่งเป็นลายลักษณ์อักษรหรือไม่ และถ้าต้องไปพบเจ้าหน้าที่ คิดค่าบริการเพิ่มอย่างไร เก็บใบเสนอราคาและสัญญาไว้กับเอกสารบัญชี ภาระภาษียังเป็นของกิจการ คำแนะนำที่เป็นลายลักษณ์อักษรจึงช่วยให้ย้อนดูได้ว่าตัดสินใจจากข้อมูลอะไร ก่อนเริ่มปรึกษาภาษี ต้องเตรียมเอกสารอะไรบ้าง เตรียมเอกสาร 4 กลุ่ม จะช่วยให้การคุยครั้งแรกตรงประเด็นและไม่ต้องนัดซ้ำ ยิ่งเอกสารครบ ผู้เชี่ยวชาญยิ่งประเมินงานและค่าบริการได้แม่นขึ้น สยามแพ็คซัพพลายเตรียมงบการเงิน 2 ปี แบบ ภ.พ.30 ครบ 12 เดือน แบบ ภ.ง.ด.50 ปีล่าสุด สัญญาซอฟต์แวร์ และหนังสือเชิญพบฉบับจริงไปในวันแรก ค่าบริการที่ปรึกษาภาษีคิดอย่างไร คิดได้ 3 แบบ คือ รายครั้งหรือรายชั่วโมง รายเดือน และรายโปรเจกต์ ราคาขึ้นกับความซับซ้อน ปริมาณเอกสาร ความเร่งด่วน และต้องไปพบเจ้าหน้าที่หรือไม่ จึงควรขอใบเสนอราคาจาก 2 ถึง 3 รายด้วยขอบเขตงานเดียวกัน รูปแบบ เหมาะกับ สิ่งที่ควรระบุในใบเสนอราคา รายครั้งหรือรายชั่วโมง คำถามเฉพาะเรื่อง ต้องการความเห็นเร็ว จำนวนชั่วโมง คำตอบเป็นลายลักษณ์อักษรหรือไม่ รายเดือน กิจการที่มีคำถามภาษีต่อเนื่อง จำนวนครั้งที่ปรึกษาได้ งานที่รวมและไม่รวม รายโปรเจกต์ ถูกเรียกตรวจ ปรับโครงสร้าง ธุรกรรมต่างประเทศ ขอบเขต ระยะเวลา ค่าใช้จ่ายเพิ่มเมื่องานเกินขอบเขต สำหรับงานตรวจบัญชีของ TA กรมสรรพากรกำหนดว่าตกลงค่าธรรมเนียมกันได้ แต่ห้ามคิดเป็นอัตราจากยอดรายได้หรือมูลค่าสินทรัพย์ของกิจการ สยามแพ็คซัพพลายได้รับใบเสนอราคาแบบโปรเจกต์ 40,000 บาท ครอบคลุมการตรวจเอกสาร เตรียมคำชี้แจง และไปพบเจ้าหน้าที่ 1 ครั้ง จ่ายค่าที่ปรึกษาภาษี ต้องหัก ณ ที่จ่ายและลงบัญชีอย่างไร ขึ้นกับผู้รับเงิน ถ้าจ่ายให้บุคคลธรรมดา กรมสรรพากรตอบข้อหารือว่าค่าที่ปรึกษาภาษีและบัญชีเป็นเงินได้ตามมาตรา 40(2) ผู้จ่ายต้องหักภาษีตามมาตรา 50(1) ถ้าจ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล ให้หักร้อยละ 3 ตามคำสั่ง ท.ป.4/2528 ข้อ 12/1 หลักการหักและนำส่งทั่วไปอ่านได้ที่ภาษีหัก ณ ที่จ่าย ตัวอย่าง สยามแพ็คซัพพลายจ่ายค่าที่ปรึกษาให้บริษัทที่ปรึกษาที่จด VAT ยอดโอนจริงคำนวณได้ดังนี้ รายการ จำนวนเงิน (บาท) ค่าที่ปรึกษาตามใบเสนอราคา 40,000 ภาษีมูลค่าเพิ่ม 7% (40,000 × 7%) 2,800 หักภาษี ณ ที่จ่าย 3% (40,000 × 3%) (1,200) ยอดโอนจริง (40,000 + 2,800 − 1,200) 41,600 ค่าที่ปรึกษาที่เกี่ยวกับกิจการและมีหลักฐานครบเป็นรายจ่ายที่หักได้ ส่วนรายจ่ายที่ไม่เกี่ยวกับกิจการเป็นค่าใช้จ่ายต้องห้าม บริษัทนี้รายได้เกินเกณฑ์ SME จึงเสียภาษีร้อยละ 20 รายจ่าย 40,000 บาทลดภาษีได้ประมาณ 8,000 บาท ภาษีซื้อ 2,800 บาทนำไปเครดิตใน ภ.พ.30 ได้เมื่อได้รับใบกำกับภาษีที่ถูกต้อง และบริษัทต้องออกหนังสือรับรอง 50 ทวิ พร้อมยื่น ภ.ง.ด.53 สำหรับเงินที่หักไว้ ปรึกษาเรื่องภาษีฟรีได้ที่ไหนบ้าง ปรึกษาเรื่องภาษีฟรีได้ผ่านช่องทางของกรมสรรพากร 2 ช่องทางหลัก คือระบบนัดหมาย e-Appointment และศูนย์ RD Intelligence Center 1161 เหมาะกับคำถามข้อกฎหมายเบื้องต้นก่อนตัดสินใจจ้างผู้เชี่ยวชาญ นัดหมายผ่าน e-Appointment กรมสรรพากร ทำอย่างไร กรอกข้อมูลในระบบให้ครบ แล้วรอเจ้าหน้าที่ติดต่อตามวันและรอบเวลาที่นัด ระบบนี้ให้ความเห็นข้อกฎหมายภาษีอากรเบื้องต้นแก่บุคคลธรรมดาและนิติบุคคล ตามข้อเท็จจริงที่ผู้ขอแจ้งเท่านั้น ข้อมูลที่ต้องกรอกตามหน้าe-Appointment ของกรมสรรพากร มีดังนี้ ถ้าเจ้าหน้าที่ติดต่อไม่ได้ตามนัด ระบบถือว่าไม่ประสงค์รับความเห็น และห้ามบันทึกเสียงหรือภาพระหว่างรับบริการ สยามแพ็คซัพพลายใช้ช่องทางนี้ถามเรื่องภาษีของค่าซอฟต์แวร์ต่างประเทศก่อนวันพบที่ปรึกษา โทรถาม RD Intelligence Center 1161 ได้ไหม ได้ หมายเลข 1161 คือศูนย์ RD Intelligence Center ของกรมสรรพากร เหมาะกับคำถามสั้น ๆ เช่น กำหนดยื่นแบบ หรือขั้นตอนการยื่นออนไลน์ ระวังสายแอบอ้าง กรมสรรพากรเตือนว่าไม่มีเจ้าหน้าที่โทรติดตามชำระภาษีหรือแจ้งคืนเงิน คำตอบจากทั้งสองช่องทางเป็นความเห็นเบื้องต้นจากข้อเท็จจริงที่แจ้ง ถ้าเรื่องซับซ้อนหรือมีเงินภาษีจำนวนมาก ควรให้ผู้ทำบัญชีหรือผู้เชี่ยวชาญดูเอกสารจริงอีกครั้ง ข้อควรรู้ก่อนจ้างผู้เชี่ยวชาญภาษี สรุป – เตรียมคำถามและเอกสารให้พร้อม ก่อนจ่ายค่าที่ปรึกษา ถ้ามีเรื่องภาษีค้างใจอยู่ เริ่มวันนี้ด้วยการเขียนคำถาม 3 ข้อที่สำคัญที่สุด รวบรวมงบการเงินและแบบภาษีปีล่าสุด แล้วจองคิว e-Appointment ก่อน ถ้าคำตอบยังไม่พอ ค่อยนำชุดเอกสารนี้ไปขอใบเสนอราคาจากผู้เชี่ยวชาญ ส่งข้อมูลบัญชีให้ผู้เชี่ยวชาญได้ครบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ออกรายงานบัญชีและงบการเงินจากรายการที่บันทึกตลอดปี ผู้ทำบัญชีและที่ปรึกษาจึงดูข้อมูลชุดเดียวกัน ไม่ต้องรวบรวมไฟล์ใหม่ทุกครั้งที่มีคำถาม ส่วนภาษีหัก ณ ที่จ่ายของค่าบริการที่จ่ายออก PEAK Tax สร้างแบบ ภ.ง.ด.3 ภ.ง.ด.53 และหนังสือรับรอง 50 ทวิ และนำออกไฟล์เพื่อยื่นออนไลน์ได้ เตรียมข้อมูลให้พร้อมก่อนนัดปรึกษาครั้งถัดไป ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีธุรกิจเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับที่ปรึกษาภาษี ค่าที่ปรึกษาเป็นเงินได้มาตราไหน ส่วนใหญ่เป็นเงินได้ตามมาตรา 40(2) กรมสรรพากรตอบข้อหารือว่าค่าที่ปรึกษาภาษีและบัญชีที่บุคคลธรรมดาได้รับเป็นเงินได้จากการรับทำงานให้ และศาลฎีกาเคยวินิจฉัยว่าค่าที่ปรึกษารายเดือนไม่ใช่ 40(6) ถ้าลักษณะงานต่างไป ให้ตรวจกับกรมสรรพากร ดูประเภทเงินได้ทั้งหมดที่เงินได้พึงประเมิน 8 ประเภท ที่ปรึกษาภาษีกับนักบัญชีทำงานต่างกันอย่างไร นักบัญชีบันทึกรายการ ปิดงบ และยื่นแบบตามกำหนด ส่วนผู้เชี่ยวชาญภาษีดูการตัดสินใจและปัญหาเฉพาะเรื่อง เช่น วางแผนก่อนลงทุน หรือตอบหนังสือจากสรรพากร กิจการส่วนใหญ่ใช้นักบัญชีเป็นหลัก แล้วจ้างผู้เชี่ยวชาญเป็นครั้งคราว ธุรกิจขนาดเล็กต้องจ้างผู้เชี่ยวชาญภาษีไหม ไม่จำเป็นเสมอไป ถ้าธุรกิจไม่ซับซ้อนและมีผู้ทำบัญชีดูแลอยู่แล้ว เริ่มจากช่องทางฟรีของกรมสรรพากรได้ แต่เมื่อมีธุรกรรมต่างประเทศ ได้รับหนังสือจากสรรพากร หรือกำลังเปลี่ยนโครงสร้างธุรกิจ ควรปรึกษาผู้เชี่ยวชาญอย่างน้อยหนึ่งครั้ง ค่าที่ปรึกษาภาษีหักเป็นค่าใช้จ่ายได้ไหม ได้ ถ้าเป็นรายจ่ายเพื่อกิจการและมีหลักฐานครบ เช่น ใบเสนอราคา ใบกำกับภาษีหรือใบเสร็จ และหลักฐานการหักภาษี ณ ที่จ่าย ค่าที่ปรึกษาเรื่องส่วนตัวของกรรมการไม่เกี่ยวกับกิจการ จึงหักไม่ได้ ปรึกษาภาษีกับกรมสรรพากรฟรีได้จริงไหม ได้ ผ่านระบบ e-Appointment และศูนย์ RD Intelligence Center 1161 คำตอบเป็นความเห็นเบื้องต้นตามข้อเท็จจริงที่แจ้ง เหมาะกับคำถามข้อกฎหมายทั่วไป ถ้าต้องการให้ดูเอกสารจริงหรือวางแผนหลายปี ควรใช้ผู้เชี่ยวชาญเพิ่ม ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก