ความรู้ธุรกิจ

ทั้งหมด

บัญชี

ภาษี

ธุรกิจ

การใช้งานโปรแกรม

ข่าวสาร

6 พ.ย. 2026

PEAK Account

13 min

สรุปเนื้อหา PEAK Connect : คุยเรื่อง AI ฉบับคนทำจริง รอดจริง และโตจริง!

Stage – PEAK Connect : The AI-Powered AccountantsHost – คุณฝ้าย – อุษา สุธีลักษณาพร Head of Customer Experience, PEAKSpeaker – คุณแบต – กิตติเดช รักษ์ถาวรกุล เจ้าของเพจ TaxmoneyBat Key Takeaways: จากความฝัน Paperless เมื่อ 10 ปีก่อน สู่ความจริงด้วยระบบ PEAK เป็นที่รู้กันดี ว่าการทำบัญชีย่อมมาคู่กับเอกสารกองใหญ่ ที่กว่าจะจัดเรียงได้ ก็หมดเวลาไปครึ่งค่อนวัน ปัญหานี้ กลายเป็นคำถามในใจคุณแบต – กิตติเดช รักษ์ถาวรกุล เจ้าของเพจ TaxmoneyBat ให้ความรู้ด้านการเงินที่มีผู้ติดตามกว่า 14,000 คน ตั้งแต่ 10 ปีก่อน คุณแบตมีวิสัยทัศน์อยากจะปรับเปลี่ยนรูปแบบการทำงาน ให้สำนักงานบัญชีทำงานแบบไร้กระดาษ (Paperless) แต่การจะพัฒนาระบบที่ทะเยอทะยานเช่นนี้ คุณแบตต้องจ้างนักพัฒนาระบบ ที่ค่าใช้จ่ายสูงถึงหลักแสนบาทต่อเดือน โปรเจกต์นี้จึงถูกพับโดยปริยาย จนเข้าสู่ยุคสมัย AI คุณแบตคือหนึ่งในคนที่เริ่มใช้ AI มาตั้งแต่เนิ่น ๆ และยังคงไม่ลืมฝันของการสร้างระบบ Paperless จนได้มาพบกับ PEAK โปรแกรมบัญชีออนไลน์ ที่พร้อมเชื่อมต่อกับระบบ MCP ซึ่งตอบโจทย์ความต้องการเมื่อ 10 ปีที่แล้วโดยตรง หลังจากนั้น คุณแบตยังคงใช้งาน AI อย่างสม่ำเสมอ เพื่อให้ระบบเข้าใจตัวเองได้ดีขึ้น ออกแบบระบบที่ต้องการได้ในทันที โดยไม่ต้องแบกรับต้นทุนด้วยตนเองเหมือนเมื่อ 10 ปีก่อน Mindset ที่ถูกต้อง สำคัญกว่าการเลือกเครื่องมือ ทุกครั้งที่คุณแบตขึ้นบรรยาย มักมีเจ้าของธุรกิจหรือนักบัญชีต้องการสอบถามเรื่องการปรับใช้ AI อยู่เสมอ โดยคุณแบตได้กล่าวโดยรวมไว้ว่า “หลายคนมักเดินเข้ามาถามผมว่า ใช้ AI ตัวไหนดีกว่ากัน ChatGPT, Claude หรือ Gemini ดี?ผมอยากให้ตั้งคำถามใหม่ว่า ปัญหาที่ต้องการแก้ที่สุดคืออะไร เพราะ AI ไม่ใช่พระเจ้า แต่เป็นผู้ช่วย” คำตอบนี้ สะท้อนให้เห็นถึงความสำคัญของการตีโจทย์ โดยหากเรายังไม่เข้าใจว่าจะใช้ AI เพื่อการแก้ปัญหาอะไร มุ่งแต่การปรับใช้เพียงอย่างเดียว สุดท้าย การใช้ AI รูปแบบนี้ นอกจากจะไม่สร้างคุณประโยชน์แล้ว ยังเป็นการเสียทรัพยากรไปอย่างใช่เหตุด้วย ถอดรหัส Framework 4 ระดับ: งานไหนใช้คน งานไหนใช้ AI แม้ AI จะเก่งขึ้น หรือถูกพัฒนาไปมากแค่ไหน สุดท้ายแล้ว เรายังควรใช้วิจารณญาณของมนุษย์ในการตัดสินใจ แต่การจะเลือกว่างานไหนควรเป็นมนุษย์ทำ 100% หรืองานไหนให้ AI ทำแทนได้ สามารถแบ่งกลุ่มตามความถี่ (Frequency) ว่างานนั้น ต้องทำซ้ำบ่อยแค่ไหน และแบ่งตามความต้องการใช้ดุลยพินิจ (Human Judgement) ซึ่งจะแบ่งออกได้เป็น 4 กลุ่มอย่างชัดเจน โดยไล่สัดส่วนจากการใช้ AI มากไปหาน้อย คุณแบตแนะนำให้มอง AI เหมือนพนักงาน Junior ที่ต้องคอยสอนงานในช่วงแรก อาจเริ่มจากการนำ AI ไปใช้กับงานที่มีขั้นตอนซ้ำ ๆ และมีแบบแผนตายตัว เช่น การนำเอกสารเข้าระบบ โดยใน PEAK มีฟีเจอร์ SMART Key ที่จะช่วยดึงข้อมูลเข้าสู่ระบบได้อย่างรวดเร็วและแม่นยำ เสริมด้วยฟังก์ชัน SMART Suggestions ที่แนะนำการจัดหมวด หรือผังบัญชีได้ในทันที ช่วยให้ผู้ประกอบการสามารถเริ่มต้นบันทึกบัญชีเบื้องต้นได้ด้วยตนเองอย่างถูกต้อง Use Cases ใน PEAK MCP ที่คุณแบตใช้งานจริง เมื่อเข้าสู่ช่วงการสาธิตการใช้งานจริง คุณแบตได้แบ่งปัน Use Case ที่ช่วยแก้ Pain Point ใหญ่ของสำนักงานบัญชี นั่นคือการกระทบยอดธนาคาร (Bank Reconciliation) ซึ่งในอดีต ต้องให้พนักงานพิมพ์เอกสารออกมา แล้วเทียบบรรทัดต่อบรรทัดระหว่างรายการ Bank Statement กับ General Ledger ซึ่งกินทั้งแรงและเวลาอย่างมาก ต่อมา คุณแบตได้นำ PEAK MCP เข้ามาเชื่อมต่อระบบ ช่วยให้ PEAK สามารถดึงข้อมูลเข้าได้อย่างรวดเร็ว และทำการกระทบยอดได้ในทันที จากเดิมที่การกระทบยอดธนาคารอาจจะต้องใช้เวลาถึง 2 วัน การใช้ระบบ MCP เข้ามาทำงานส่วนนี้ ช่วยลดเวลาลงเหลือเพียงไม่กี่ชั่วโมง นอกจากนี้ คุณแบตยังได้ใช้ระบบเพื่อทำงานอื่น ๆ ด้วย อาทิ เมื่อคำนวณเปรียบเทียบเวลาที่มนุษย์และ AI ต้องใช้เพื่อการทำเอกสาร 1 ใบ พบว่าจากเดิมที่ต้องใช้เวลา 7 นาที ในการออกเอกสาร (เปิดหน้าเอกสาร คีย์ข้อมูล ตรวจความถูกต้อง) ลดลงเหลือเพียง 1 นาที (ส่งไฟล์ให้ AI ตรวจความถูกต้อง และกดอนุมัติ) หากมีเอกสารต้องออก 500 ใบต่อเดือน จากเดิมต้องใช้เวลาถึง 58 ชั่วโมง การใช้ AI เสริมการทำงาน จะลดเวลาลงเหลือเพียง 8 ชั่วโมงเท่านั้น คุณฝ้ายได้เสริมว่าการเข้ามาของ AI ส่งผลกระทบต่อทั้งพนักงานและลูกค้า โดยเฉพาะกับความคาดหวังของทั้งสองฝ่าย ฝั่งพนักงานต้องการให้องค์กรเปิดรับ AI มาเสริมการทำงานให้คล่องตัวขึ้น ส่วนลูกค้าก็ต้องการบริการที่รวดเร็ว และคำปรึกษาที่สร้าง Value ให้ได้มากกว่าเดิม ดังนั้น จุดเริ่มต้นที่ทำให้การใช้ AI เกิดผลลัพธ์สูงสุด จึงต้องเริ่มจากผู้นำ ในการสร้างความเข้าใจและปรับ Mindset ของทั้งองค์กร สรุป : นักบัญชีและ AI ต้องพัฒนาทักษะไปพร้อมกัน โลกของเรากำลังก้าวเข้าสู่ยุค AI-Powered Accountant ทำให้นักบัญชียิ่งต้องหมั่นเรียนรู้การพัฒนาตนเอง การเปลี่ยนแปลงครั้งนี้ ไม่ได้นำเทคโนโลยีมาใช้ทดแทนมนุษย์ แต่คือการใช้ AI เพื่อเพิ่มประสิทธิภาพการทำงาน และคืนเวลาให้นักบัญชีได้ทำงานที่มีสร้างคุณค่าได้มากกว่า และการเริ่มต้นใช้งาน AI ไม่ต้องเริ่มจากโปรเจกต์ใหญ่ แต่เริ่มได้จากการระบุปัญหาที่มี และลองคิดดูว่าจะแก้ปัญหานั้นอย่างไร “ถ้าวันนี้คุณยังใช้ AI ฟรีอยู่ ผมอยากชวนให้คุณลองลงทุนแค่วันละไม่กี่บาท เดือนละ 700 บาท เพื่อได้ผู้ช่วยระดับจูเนียร์มาลองทำงาน ถือเป็นการลงทุนที่คุ้มค่ามาก” คุณแบตทิ้งท้ายคำแนะนำถึงเจ้าของธุรกิจและสำนักงานบัญชีว่า ไม่จำเป็นต้องรอให้ระบบสมบูรณ์แบบที่สุดจึงค่อยเริ่ม แต่ควรเริ่มต้นก้าวแรกทันที เพราะปัจจุบันเทคโนโลยี AI บัญชีไม่ได้มีราคาสูงเหมือนอดีต ยิ่งใช้งานบ่อย ระบบจะยิ่งเรียนรู้ ตลอดจนพัฒนาเป็นผู้ช่วยคนสำคัญในองค์กรต่อไป ก้าวสู่การเป็น AI-Powered Accountants ด้วยโปรแกรมบัญชีออนไลน์ PEAK ศึกษาข้อมูลการเชื่อมต่อระบบ AI เพิ่มเติม: ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

30 ต.ค. 2026

PEAK Account

6 min

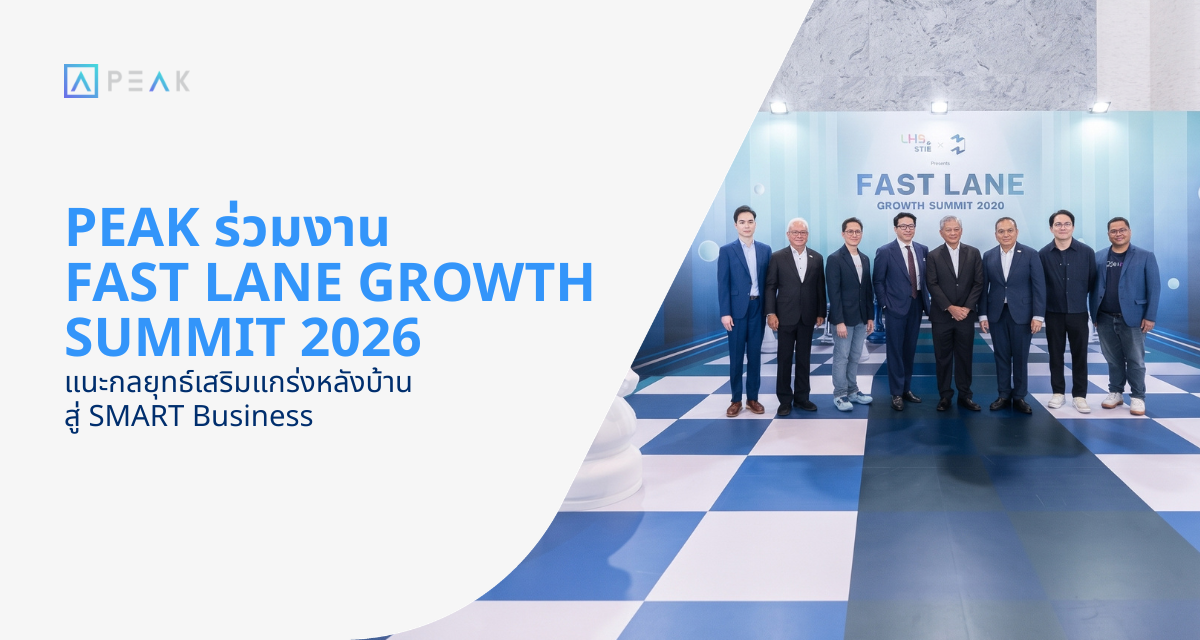
PEAK ร่วมงาน FAST LANE GROWTH SUMMIT 2026

ภายในงานสัมมนา FAST LANE GROWTH SUMMIT 2026 ซึ่งจัดขึ้นโดยความร่วมมือระหว่าง LH Bank และ Mission To The Moon เมื่อวันที่ 28 ตุลาคม 2569 คุณภีม เพชรเกตุ ประธานเจ้าหน้าที่บริหารและผู้ก่อตั้ง PEAK Account ได้ร่วมขึ้นเวทีแบ่งปันวิสัยทัศน์ในหัวข้อ “The Infrastructure Behind Smart SMEs” เพื่อชี้ให้เห็นถึงความสำคัญของการนำเทคโนโลยีมาปรับใช้ในระบบโครงสร้างพื้นฐานของงานหลังบ้านสำหรับธุรกิจยุคใหม่ ปัญหาคลาสสิกของ SME เมื่อธุรกิจเจอภาวะขายดีแต่หลังบ้านพัง คุณภีมได้ชี้ให้เห็นถึงปัญหาสำคัญที่ผู้ประกอบการ SME ไทยมักต้องเผชิญ นั่นคือภาวะ “ขายดีแต่หลังบ้านพัง” เมื่อยอดขายและจำนวนธุรกรรมเติบโตอย่างก้าวกระโดด แต่กระบวนการทำงานด้านเอกสารและบัญชีแบบดั้งเดิมกลับไม่สามารถรองรับปริมาณงานที่เพิ่มขึ้นตามความเติบโตขององค์กรได้ ผลกระทบที่ตามมาจากการที่ระบบหลังบ้านไม่พร้อม คือความจำเป็นที่ต้องเพิ่มจำนวนบุคลากรเพื่อจัดการเอกสาร นำไปสู่ต้นทุนการดำเนินงานที่พุ่งสูงขึ้นอย่างต่อเนื่อง ทั้งยังเพิ่มความเสี่ยงที่จะเกิดความผิดพลาดจากการทำงานของมนุษย์ (Human Error) จนในที่สุด งานหลังบ้านที่เคยเป็นเพียงส่วนสนับสนุนได้กลายมาเป็นคอขวดที่ฉุดรั้งการเติบโตของทั้งองค์กร พลิกเกมธุรกิจด้วย Micro-Automation เริ่มต้นง่าย เห็นผลจริง แนวคิด Micro-Automation หรือการนำระบบอัตโนมัติขนาดเล็กมาปรับใช้ในจุดที่เกิดการทำงานซ้ำซ้อน จึงเป็นคำตอบสำคัญที่ช่วยให้องค์กรทุกขนาดสามารถเริ่มต้นทรานส์ฟอร์มได้ทันที โดยไม่จำเป็นต้องลงทุนด้วยงบประมาณมหาศาล ตัวอย่างการใช้งานจริงที่เห็นภาพชัดเจน คือฟังก์ชันการค้นหาชื่อและที่อยู่คู่ค้าอัตโนมัติด้วยเลขประจำตัวผู้เสียภาษี 13 หลักในโปรแกรมบัญชี PEAK ซึ่งเชื่อมต่อและดึงข้อมูลจากกรมสรรพากรโดยตรง ช่วยตัดภาระของพนักงานในการพิมพ์ชื่อและที่อยู่บริษัทด้วยตนเอง แม้จะดูเป็นขั้นตอนเล็กๆ แต่เมื่อคำนวณจากปริมาณเอกสารที่หมุนเวียนในระบบ PEAK มากกว่า 7 ล้านใบต่อเดือน การลดขั้นตอนเพียงจุดนี้จุดเดียว สามารถช่วยขจัดความผิดพลาดในการออกเอกสาร ลดการทำงานซ้ำซ้อน ประหยัดทั้งเวลา และลดต้นทุนการดำเนินงานของธุรกิจได้อย่างมหาศาล บริการตรวจเช็กสุขภาพหลังบ้าน Back-Office Health Check เพื่อ SME ไทย นอกจากการบรรยายวิสัยทัศน์แล้ว ภายในงานยังมีการเปิดพื้นที่ให้คำปรึกษาด้านการวางระบบบัญชีดิจิทัลและการตรวจเช็กสุขภาพหลังบ้าน (Back-Office Health Check) โดยทีมงานผู้เชี่ยวชาญจาก PEAK แก่ผู้ประกอบการ SME อย่างใกล้ชิด เพื่อร่วมเป็นส่วนหนึ่งในการขับเคลื่อนภาคธุรกิจไทย ให้สามารถเปลี่ยนระบบงานหลังบ้านจากที่เป็นภาระฉุดรั้ง ให้กลายเป็นฐานส่งจรวดที่พร้อมรองรับการเติบโตอย่างมั่นคงและยั่งยืน ภายใต้แนวคิด PEAK, Building SMART Business เปลี่ยนระบบหลังบ้านให้เป็นฐานส่งจรวดสู่ SMART Business การเติบโตของธุรกิจ SME อย่างยั่งยืนไม่ได้ขึ้นอยู่กับยอดขายเพียงอย่างเดียว แต่ต้องอาศัยโครงสร้างพื้นฐานของงานหลังบ้านที่แข็งแกร่งและมีประสิทธิภาพ การนำแนวคิด Micro-Automation มาปรับใช้กับงานเอกสารและบัญชี จะช่วยปลดล็อกภาระงานซ้ำซ้อน ลดต้นทุน และป้องกันข้อผิดพลาด เพื่อให้ธุรกิจพร้อมทะยานสู่การเติบโตได้อย่างเต็มศักยภาพ เริ่มต้นวางรากฐานระบบบัญชีดิจิทัลและลดขั้นตอนเอกสารหลังบ้านตั้งแต่วันนี้ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

30 ต.ค. 2026

PEAK Account

12 min

6 ไอเดียธุรกิจที่น่าสนใจ ในปี 2570 พร้อมหลักการบัญชีที่ต้องรู้

เชื่อว่ามนุษย์เงินเดือนหลายคนคงไม่อยากเป็นลูกจ้างไปตลอดชีวิต การลุกขึ้นมาเริ่มต้นทำธุรกิจส่วนตัว จึงเป็นความฝันที่หลายคนอยากทำให้สำเร็จ แต่คำถามยอดฮิตที่ตามมาคือ แล้วจะลงทุนอะไรดี เพื่อให้คุณเลือกเส้นทางที่ใช่ ทั้งตรงกับแพชชั่นและตอบโจทย์ตลาดที่พร้อมจะเปลี่ยนแปลงอยู่เสมอ วันนี้ OfficeMate ร่วมกับ PEAK โปรแกรมบัญชีออนไลน์ จะพาคุณมาอัปเดต 6 ไอเดียธุรกิจที่น่าสนใจในปี 2570 พร้อมทริคทางบัญชีง่าย ๆ ที่ใครก็ทำได้มาฝากกัน 6 ธุรกิจที่น่าสนใจ ปี 2570 มีอะไรบ้าง ปี 2570 เป็นปีที่เทรนด์สุขภาพมาแรง พฤติกรรมของผู้บริโภคให้ความสนใจกับการดูแลสุขภาพกาย และสุขภาพใจมากขึ้น ไม่ว่าจะเป็นการออกกำลังกาย การเรียนรู้สิ่งใหม่ ๆ ส่วนด้านความรักสวยรักงาม และธุรกิจที่เกี่ยวข้องกับเทรนด์แฟชั่นยังคงได้รับความนิยมอยู่เสมอ 1. ธุรกิจอาหารและเครื่องดื่ม เหมาะสำหรับคนที่ชื่นชอบการทำอาหาร ธุรกิจอาหารเป็นจุดเริ่มต้นของใครหลายคน เพราะไม่ต้องใช้ต้นทุนสูง ไม่ว่าจะเป็นการขายหน้าบ้าน ขายในตลาดนัด งานเทศกาล หรือรับออเดอร์ผ่านแอปเดลิเวอรี ตลอดจนต่อยอดไปเป็นหน้าร้านของตนเองได้ 2. ธุรกิจขายของออนไลน์ (เสื้อผ้า แฟชั่น และของแต่งบ้าน) เหมาะกับคนที่มีรสนิยมหรือรักการแต่งตัว ใช้สมาร์ตโฟนเครื่องเดียวก็เริ่มเปิดร้านบนแอปฯ อีคอมเมิร์ซ หรือโซเชียลมีเดียได้เลยโดยไม่ต้องสต๊อกของเยอะ 3. ทำแบรนด์สุขภาพ อาหารเสริม และสกินแคร์ เทรนด์สุขภาพและการดูแลตัวเองยังคงมาแรงในปี 2570 ปัจจุบันคุณไม่จำเป็นต้องมีโรงงานเอง เพราะสามารถจ้างโรงงาน (OEM) ผลิตและติดแบรนด์ของคุณได้เลย หน้าที่หลักของคุณคือการลุยทำการตลาดอย่างเดียว 4. ธุรกิจแฟรนไชส์ (Franchise) หากคุณไม่อยากเริ่มจากศูนย์ ธุรกิจแฟรนไชส์คือคำตอบ เพราะเจ้าของแบรนด์มีระบบงาน วิธีการ ดำเนินงาน และการตลาดมาให้พร้อม ยิ่งแบรนด์ดัง ยิ่งการันตีฐานลูกค้าได้มาก เช่น แฟรนไชส์ OfficeMate Plus ที่มีสินค้าพร้อมขายมากกว่า 100,000 รายการ 5. ธุรกิจคอร์สออนไลน์ หรือการทำฟรีแลนซ์ หากคุณมีความรู้เฉพาะทาง เช่น ออกแบบ ทำบัญชี หรือภาษาต่างประเทศ นี่คือธุรกิจที่ต้นทุนต่ำมาก อัดคลิปเพียงครั้งเดียวแต่สร้างรายได้ต่อเนื่อง (Passive Income) หรือจะรับสอนตัวต่อตัวก็ทำได้ 6. ธุรกิจสุขภาพและการออกกำลังกาย เหมาะกับเทรนเนอร์ ครูสอนโยคะ หรือคนที่รักการออกกำลังกาย เริ่มต้นได้จากการสอนแบบตัวต่อตัวตามสวนสาธารณะ แล้วค่อยขยับขยายไปเช่าสตูดิโอเล็ก ๆ เป็นของตัวเอง หรืออาจทำเป็นคอร์สออนไลน์ก็ได้ เลือกธุรกิจที่น่าสนใจให้เหมาะกับตัวเองอย่างไร แต่ละคนมีความถนัดแต่ละด้านแตกต่างกันไป แต่มีปัจจัย 4 ข้อที่จะตอบได้ว่าธุรกิจที่กำลังคิดอยู่นั้น เหมาะกับเราหรือไม่ ใครที่มองหาธุรกิจที่น่าสนใจ ลงทุนน้อย ให้ดูแบบที่ไม่ต้องมีหน้าร้าน ไม่ต้องสต๊อกของเยอะ แต่ทุนน้อยไม่ได้แปลว่าเสี่ยงน้อย เพราะเวลาและแรงที่ใส่ไปก็เป็นต้นทุนเหมือนกัน แต่ถ้ายังเลือกไม่ถูก ว่าจะขายอาหาร ทำแบรนด์ของตัวเอง ซื้อแฟรนไชส์ หรือเปิดร้านออนไลน์ ลองอ่านไอเดียเริ่มธุรกิจ 4 แบบจาก OfficeMate อาจจุดไฟให้คุณกล้าเริ่มธุรกิจแรกของตนเอง 3 เรื่องโครงสร้างธุรกิจที่ควรวางแผนตั้งแต่วันแรก (หมายเหตุ: ข้อมูลนี้จัดทำขึ้นเพื่อให้ความรู้เบื้องต้น ควรตรวจสอบระเบียบใบอนุญาตกับหน่วยงานที่เกี่ยวข้อง และปรึกษาผู้ทำบัญชีเพื่อการวางแผนภาษีที่ถูกต้อง) สรุป – เลือกธุรกิจที่น่าสนใจได้แล้ว เริ่มต้นอย่างไรให้ไม่สะดุด การเริ่มต้นธุรกิจในปี 2570 ไม่ได้ขึ้นอยู่กับไอเดียเพียงอย่างเดียว แต่ขึ้นอยู่กับการบริหารจัดการที่เป็นระบบตั้งแต่วันแรก หลายคนมักพลาดตรงที่เริ่มขายทันทีโดยไม่ได้คำนวณต้นทุน หรือไม่เข้าใจโครงสร้างธุรกิจของตนเอง การเริ่มต้นที่ดีจึงไม่ใช่แค่การลุยทำการตลาด แต่คือการเตรียมพร้อมทั้งโครงสร้างต้นทุน วินัยทางบัญชี และการเลือกใช้เครื่องมือทุ่นแรงที่ถูกต้องตั้งแต่วันแรก เพื่อให้คุณมองเห็นทิศทางกระแสเงินสดที่ชัดเจน และมีเวลาโฟกัสกับการพัฒนาธุรกิจได้อย่างมั่นใจ จดรายรับรายจ่ายของธุรกิจแรกด้วย PEAK พอเริ่มมีออเดอร์ งานที่ตามมาคือออกเอกสารให้ลูกค้าและเก็บรายรับรายจ่ายให้ครบ PEAK โปรแกรมบัญชีออนไลน์ ช่วยออกใบเสนอราคาและใบเสร็จรับเงิน และเชื่อมต่อข้อมูลร้านค้าออนไลน์เพื่อลงบัญชีโดยไม่ต้องคีย์ซ้ำ – ทดลองใช้ PEAK ฟรี 30 วัน นอกจากนี้ ด้วยความร่วมมือระหว่าง PEAK x OfficeMate ให้คุณเลือกช้อปอุปกรณ์สำนักงาน, อุปกรณ์ไอที หรือเฟอร์นิเจอร์ ได้ครบวงจร ไม่ว่าจะเป็นโต๊ะทำงาน, เก้าอี้สุขภาพ หรือสินค้าเพื่อธุรกิจอื่นๆ ก็สั่งสะดวกผ่านระบบ OFM พร้อมรับใบกำกับภาษีที่ถูกต้องเพื่อนำมาบันทึกรายจ่ายในระบบ PEAK ได้ทันที ช่วยให้การบริหารจัดการเอกสารเป็นเรื่องง่ายและรวดเร็ว ติดตาม OfficeMate ได้ที่ช่องทาง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

29 ต.ค. 2026

PEAK Account

18 min

กองทุนเงินทดแทน 2570 อัตราเงินสมทบใหม่ลดเท่าไร นายจ้างต้องรู้

นายจ้างหลายคนเคยสงสัยว่าเงินสมทบกองทุนเงินทดแทนที่จ่ายอยู่ทุกปี ปีนี้ต้องจ่ายเท่าเดิมหรือเปล่า โดยเฉพาะเจ้าของกิจการ SME ที่ต้องบริหารต้นทุนให้คุ้มทุกบาท ข่าวดีคือ ตั้งแต่เดือนมกราคม 2570 เป็นต้นไป ภาครัฐปรับลดอัตราเงินสมทบกองทุนเงินทดแทนลง พร้อมเพิ่มส่วนลดค่าประสบการณ์ (Experience Rate) จากเดิมสูงสุด 50% เป็น 70% ซึ่งหมายความว่ากิจการที่ดูแลความปลอดภัยดี จะประหยัดต้นทุนได้มากขึ้นกว่าเดิม บทความนี้จะพาไปดูตั้งแต่กองทุนเงินทดแทนคืออะไร อัตราใหม่เป็นเท่าไร วิธีคำนวณ และสิ่งที่นายจ้างต้องเตรียมตัว กองทุนเงินทดแทน คืออะไร กองทุนเงินทดแทนคือกองทุนที่จัดตั้งขึ้นตามพระราชบัญญัติเงินทดแทน พ.ศ. 2537 เพื่อคุ้มครองลูกจ้างที่ประสบอันตราย เจ็บป่วย ทุพพลภาพ หรือเสียชีวิตจากการทำงาน โดยนายจ้างเป็นฝ่ายจ่ายเงินสมทบเข้ากองทุนฝ่ายเดียว ลูกจ้างไม่ต้องจ่าย กองทุนนี้อยู่ภายใต้การดูแลของสำนักงานประกันสังคม (สปส.) และทำหน้าที่จ่ายเงินทดแทนให้ลูกจ้างเมื่อเกิดเหตุจากการทำงาน ไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าทดแทนรายได้ที่ขาดหาย หรือค่าทำศพ กองทุนเงินทดแทน กับ กองทุนประกันสังคม ต่างกันอย่างไร หลายคนสับสนระหว่างสองกองทุนนี้ สรุปสั้น ๆ คือ กองทุนเงินทดแทนคุ้มครองเฉพาะกรณีที่เกิดจากการทำงาน ส่วนกองทุนประกันสังคมคุ้มครองกรณีทั่วไปนอกเหนือจากงาน รายการ กองทุนเงินทดแทน กองทุนประกันสังคม ผู้จ่ายเงินสมทบ นายจ้างฝ่ายเดียว นายจ้าง ลูกจ้าง และรัฐร่วมกัน คุ้มครองกรณี เจ็บป่วย บาดเจ็บ หรือเสียชีวิตจากการทำงาน เจ็บป่วยทั่วไป คลอดบุตร ว่างงาน ชราภาพ กฎหมาย พ.ร.บ.เงินทดแทน พ.ศ. 2537 พ.ร.บ.ประกันสังคม พ.ศ. 2533 เมื่อลูกจ้างบาดเจ็บจากการทำงาน ให้ใช้สิทธิกองทุนเงินทดแทนก่อน ส่วนเจ็บป่วยจากสาเหตุอื่นให้ใช้สิทธิประกันสังคม กิจการแบบไหนมีหน้าที่ต้องจ่ายเงินสมทบ นายจ้างที่มีลูกจ้างตั้งแต่ 1 คนขึ้นไป มีหน้าที่ขึ้นทะเบียนกองทุนเงินทดแทนภายใน 30 วันนับจากวันที่มีลูกจ้าง และจ่ายเงินสมทบเป็นรายปี โดยอัตราเงินสมทบจะแตกต่างกันตามประเภทกิจการ เพราะแต่ละอุตสาหกรรมมีความเสี่ยงต่อการเกิดอุบัติเหตุไม่เท่ากัน ตัวอย่างเช่น กิจการประเภทสำนักงาน จะจ่ายในอัตราที่ต่ำกว่ากิจการประเภทก่อสร้างหรือเหมืองแร่ เพราะความเสี่ยงต่ำกว่า อัตราเงินสมทบกองทุนเงินทดแทน ปี 2570 ปรับลดลงเท่าไร สำนักงานประกันสังคมประกาศปรับลดอัตราเงินสมทบกองทุนเงินทดแทน มีผลตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป โดยปรับลดในกลุ่มกิจการจำนวน 452 รหัสกิจการ จากทั้งหมด 1,091 รหัส ช่วยลดต้นทุนให้นายจ้างกว่า 344,521 แห่ง (ประมาณ 75% ของนายจ้างทั้งหมด) รวมกว่า 1,700 ล้านบาทต่อปี ทั้งนี้ไม่มีนายจ้างรายใดที่ต้องจ่ายเงินสมทบเพิ่มขึ้นจากการปรับโครงสร้างนี้ เปรียบเทียบอัตราเงินสมทบเดิม vs อัตราใหม่ปี 2570 ประเภทกิจการ อัตราเดิม (ต่อค่าจ้าง) อัตราใหม่ปี 2570 ลดลง สำนักงาน ธนาคาร ค้าปลีก 0.2% [อัตราใหม่] [x%] โรงงานอุตสาหกรรมทั่วไป 0.4% – 0.7% [อัตราใหม่] [x%] ก่อสร้าง 0.7% – 1.0% [อัตราใหม่] [x%] หมายเหตุ: ตารางนี้เป็นตัวอย่างเบื้องต้น อัตราจริงแบ่งตามรหัสประเภทกิจการ สามารถตรวจสอบอัตราของกิจการตัวเองได้ที่ระบบ WCF Platform ของ สปส. ทำไมภาครัฐจึงปรับลดอัตราเงินสมทบในปีนี้ สปส. ปรับลดอัตราเงินสมทบให้ตรงกับระดับความเสี่ยงในปัจจุบันของแต่ละประเภทกิจการ เมื่อสถิติการเกิดอุบัติเหตุในภาพรวมลดลง อัตราเงินสมทบก็ถูกปรับลดตาม นอกจากนี้ยังเป็นมาตรการลดภาระต้นทุนให้ภาคธุรกิจ โดยเฉพาะ SME โดยไม่กระทบต่อสิทธิประโยชน์ของลูกจ้าง ลูกจ้างยังคงได้รับความคุ้มครองค่ารักษาพยาบาลและเงินทดแทนเต็ม 100% ตามกฎหมายเดิม อัตราค่าประสบการณ์ (Experience Rate) คืออะไร อัตราค่าประสบการณ์คือกลไกที่ สปส. ใช้ปรับอัตราเงินสมทบของแต่ละกิจการ ตามประวัติการเกิดอุบัติเหตุจริง ถ้ากิจการมีประวัติความปลอดภัยดี ก็จะได้ส่วนลดจากอัตราฐาน แต่ถ้ามีอุบัติเหตุเกิดขึ้นบ่อย อาจถูกปรับเพิ่มอัตรา พูดง่าย ๆ คือ กิจการที่ดูแลพนักงานดี จ่ายน้อยลง กิจการที่มีอุบัติเหตุบ่อย จ่ายมากขึ้น เงื่อนไขการได้รับส่วนลดค่าประสบการณ์ สปส. ใช้ อัตราส่วนการสูญเสีย (Loss Ratio) เป็นตัววัดหลัก คำนวณจากสถิติการเกิดอุบัติเหตุหรือการยื่นขอเบิกเงินทดแทนในสถานประกอบการนั้น ๆ เทียบกับเงินสมทบที่จ่ายเข้ามา ถ้ากิจการมี Loss Ratio ต่ำ (อุบัติเหตุน้อย เบิกเงินทดแทนน้อย) จะได้รับส่วนลดจากอัตราฐาน แต่ถ้า Loss Ratio สูง อาจถูกปรับเพิ่มอัตราจากฐานได้เช่นกัน เงื่อนไขการได้รับส่วนลดค่าประสบการณ์ (ส่งเงินสมทบครบ 4 ปีขึ้นไป) ในช่วง 4 ปีแรก นายจ้างจะจ่ายเงินสมทบในอัตราเงินสมทบหลัก ตามระดับความเสี่ยงของประเภทกิจการ ซึ่งอยู่ระหว่าง 0.2% ถึง 1.0% ของค่าจ้าง ตั้งแต่ปีที่ 5 เป็นต้นไป สปส. จะนำอัตราส่วนการสูญเสีย (Loss Ratio) มาคำนวณปรับอัตราเพิ่มขึ้นหรือลดลงจากอัตราฐาน กิจการที่เพิ่งจดทะเบียนใหม่จะยังไม่ได้รับส่วนลดนี้ ต้องจ่ายตามอัตราหลักจนครบ 4 ปีก่อน ดังนั้น ยิ่งดูแลความปลอดภัยตั้งแต่เนิ่น ๆ ยิ่งมีโอกาสได้ส่วนลดสูงเมื่อครบกำหนด ส่วนลดใหม่สูงสุด 70% ใครได้ประโยชน์บ้าง การปรับปรุงในปี 2570 เพิ่มเพดานส่วนลดค่าประสบการณ์จากเดิมสูงสุด 50% เป็น 70% ของอัตราเงินสมทบฐาน สำหรับสถานประกอบการที่มีสถิติอุบัติเหตุหรือเจ็บป่วยจากการทำงานต่ำ กิจการที่ได้ประโยชน์มากที่สุดคือกิจการที่ สำหรับ SME ที่มีพนักงาน 10-50 คน ส่วนลดนี้อาจช่วยประหยัดต้นทุนได้หลักพันถึงหลักหมื่นบาทต่อปี ขึ้นอยู่กับประเภทกิจการและจำนวนพนักงาน วิธีตรวจสอบอัตราค่าประสบการณ์ประจำปีของกิจการ นายจ้างสามารถตรวจสอบอัตราค่าประสบการณ์ของกิจการตัวเองได้ผ่านช่องทางต่อไปนี้ เงินสมทบกองทุนเงินทดแทน มีวิธีคำนวณอย่างไร เงินสมทบกองทุนเงินทดแทนคำนวณจากค่าจ้างรวมของลูกจ้างทุกคนในรอบปี คูณด้วยอัตราเงินสมทบของประเภทกิจการนั้น สูตร: เงินสมทบ = ค่าจ้างรวมทั้งปี x อัตราเงินสมทบ (%) ทั้งนี้ ค่าจ้างที่ใช้คำนวณมีเพดานสูงสุดที่ 240,000 บาทต่อคนต่อปี (เฉลี่ยเดือนละ 20,000 บาท) ถ้าลูกจ้างคนใดได้เงินเดือนมากกว่า 20,000 บาท ก็คำนวณที่ 20,000 บาทเป็นเพดาน ตัวอย่างการคำนวณเงินสมทบตามอัตราใหม่ปี 2570 สมมติบริษัท ก จำกัด (ชื่อสมมุติ) เป็นกิจการประเภทสำนักงาน มีพนักงาน 10 คน เงินเดือนคนละ 18,000 บาท ถ้าบริษัทนี้ส่งเงินสมทบมาครบ 4 ปี และมีประวัติความปลอดภัยดี อาจได้รับส่วนลดค่าประสบการณ์สูงสุด 70% ทำให้จ่ายจริงเหลือเพียง 4,320 x 30% = 1,296 บาทต่อปี นายจ้างต้องเตรียมตัวอย่างไร เมื่ออัตราเงินสมทบเปลี่ยน เมื่ออัตราเงินสมทบปรับเปลี่ยน นายจ้างควรดำเนินการดังนี้ แบบฟอร์มและขั้นตอนที่เกี่ยวข้อง (กท.20ก, กท.25ค, กท.26ก) แบบฟอร์มที่นายจ้างต้องรู้จักมี 3 แบบหลัก วิธีบันทึกบัญชีเงินสมทบกองทุนเงินทดแทนสำหรับ SME เงินสมทบกองทุนเงินทดแทนถือเป็นค่าใช้จ่ายในการดำเนินงานของกิจการ และนำมาหักเป็นค่าใช้จ่ายทางภาษีได้ วิธีบันทึกบัญชีทำได้ดังนี้ เมื่อจ่ายเงินสมทบ ให้บันทึก สำหรับกิจการที่ใช้โปรแกรมบัญชีออนไลน์ PEAK สามารถบันทึกรายจ่ายประเภทนี้ผ่านระบบ PEAK Payroll ได้ โดยระบบจะจัดหมวดหมู่ค่าใช้จ่ายให้อัตโนมัติ ช่วยลดข้อผิดพลาดและประหยัดเวลาในการจัดทำงบการเงิน สิทธิประโยชน์ที่ลูกจ้างได้รับจากกองทุนเงินทดแทน มีอะไรบ้าง แม้นายจ้างเป็นฝ่ายจ่ายเงินสมทบ แต่สิทธิประโยชน์จะตกอยู่กับลูกจ้างเมื่อประสบเหตุจากการทำงาน สิทธิหลัก ได้แก่ สรุป อัตราเงินสมทบลดลง นายจ้างควรเช็คสิทธิ์ทุกต้นปี การปรับลดอัตราเงินสมทบกองทุนเงินทดแทนปี 2570 เป็นข่าวดีสำหรับนายจ้าง SME สิ่งที่ควรทำตอนนี้คือ จัดการบัญชีเงินเดือนและเงินสมทบให้ง่ายขึ้นด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยจัดการรายจ่ายเงินเดือน เงินสมทบประกันสังคม และกองทุนเงินทดแทนได้ครบในที่เดียว พร้อมออกรายงานการเงินอัตโนมัติ ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อย เกี่ยวกับกองทุนเงินทดแทน กองทุนเงินทดแทนต้องจ่ายเมื่อไร นายจ้างต้องจ่ายเงินสมทบเป็นรายปี โดยงวดแรก จ่ายภายใน 30 วันนับจากวันที่มีลูกจ้าง งวดต่อ ๆ ไป จ่ายภายในเดือนมกราคมของทุกปี ถ้าจ่ายล่าช้าจะต้องเสียเงินเพิ่มตามที่กฎหมายกำหนด ลูกจ้างเจ็บจากการทำงาน ต้องแจ้งภายในกี่วัน นายจ้างต้องแจ้งการประสบอันตรายของลูกจ้างต่อ สปส. ภายใน 15 วันนับจากวันที่ทราบเหตุ โดยใช้แบบ กท.16 กิจการใหม่ยังไม่ครบ 4 ปี จะได้ส่วนลดค่าประสบการณ์ไหม ยังไม่ได้ กิจการที่ส่งเงินสมทบไม่ครบตามระยะเวลาที่กำหนดจะจ่ายตามอัตราฐานของประเภทกิจการนั้น ๆ ไปก่อน เมื่อครบกำหนดแล้ว สปส. จะพิจารณาปรับอัตราตามประวัติความปลอดภัยของกิจการ เงินสมทบกองทุนเงินทดแทน นำไปลดหย่อนภาษีได้ไหม เงินสมทบกองทุนเงินทดแทนถือเป็นค่าใช้จ่ายในการดำเนินงาน สามารถนำมาหักเป็นค่าใช้จ่ายทางภาษีเงินได้นิติบุคคลได้ตามจริง ไม่ใช่การลดหย่อน แต่เป็นค่าใช้จ่ายที่หักได้ในการคำนวณกำไรสุทธิ หมายเหตุ: ข้อมูลอัตราเงินสมทบในบทความนี้อ้างอิงจากประกาศกระทรวงแรงงาน ณ วันที่เผยแพร่ ควรตรวจสอบข้อมูลล่าสุดกับสำนักงานประกันสังคมก่อนนำไปใช้อ้างอิง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก

29 ต.ค. 2026

PEAK Account

22 min

CSAT คืออะไร ช่วยเรื่อง CX อย่างไร สูตรคำนวณ และตัวอย่าง

หลังส่งมอบงานให้ลูกค้า ธุรกิจหลายแห่งรู้แค่ว่าลูกค้าไม่ได้ร้องเรียน แต่ไม่รู้ว่าลูกค้าพอใจงานครั้งนั้นแค่ไหน บทความนี้อธิบายวิธีวัด CSAT ด้วยคำถามสั้น ๆ สูตรคำนวณ ตัวอย่างแบบสอบถาม และวิธีนำคะแนนไปปรับงานบริการ CSAT คืออะไร CSAT (Customer Satisfaction Score) คือ คะแนนความพึงพอใจของลูกค้าต่อการซื้อหรือการใช้บริการครั้งใดครั้งหนึ่ง ธุรกิจวัดคะแนนนี้ด้วยคำถามสั้น ๆ ข้อเดียวว่า “พอใจกับงานครั้งนี้แค่ไหน” แล้วให้ลูกค้าเลือกคะแนน 1 ถึง 5 ส่วนคำว่า Customer Satisfaction แปลว่าความพึงพอใจของลูกค้า ไม่มีกฎหมายบังคับให้วัดคะแนนนี้ ธุรกิจทุกขนาดเลือกใช้เองได้ คะแนนนี้เหมาะกับงานที่ส่งมอบเป็นครั้ง ๆ เช่น ส่งสินค้า ติดตั้ง ซ่อมบำรุง หรือวางบิล เพราะลูกค้าเพิ่งเจอประสบการณ์นั้นมาจริง ธุรกิจได้ประโยชน์จากคะแนนความพอใจรายครั้ง 3 อย่าง ตัวชี้วัดนี้เป็นส่วนหนึ่งของการดูแลประสบการณ์ลูกค้า (CX) ซึ่งมองภาพทั้งเส้นทางที่ลูกค้าเจอกับธุรกิจ ส่วนคะแนนความพอใจรายครั้งช่วยบอกว่าจุดไหนในเส้นทางนั้นยังสะดุด ตัวอย่างที่ใช้ตลอดบทความนี้คือ บริษัท ศรีราชาโลจิสติกส์ จำกัด (ชื่อสมมุติ) ซึ่งรับขนส่งสินค้าให้ร้านวัสดุก่อสร้าง 40 ราย บริษัทเริ่มส่งแบบสอบถามหลังส่งของและหลังวางบิลตั้งแต่เดือนสิงหาคม CSAT คำนวณอย่างไร CSAT score คิดจากจำนวนลูกค้าที่ให้ 4 หรือ 5 คะแนน (พอใจและพอใจมาก) หารด้วยจำนวนผู้ตอบทั้งหมด แล้วคูณ 100 ผลที่ได้เป็นเปอร์เซ็นต์ วิธีนี้เรียกว่า Top-two Box ซึ่งนับเฉพาะ 2 ช่องคะแนนบนสุด ตามคำอธิบายของ Qualtrics CSAT = (จำนวนผู้ตอบ 4 และ 5 คะแนน ÷ จำนวนผู้ตอบทั้งหมด) × 100 สูตรนี้ไม่นับผู้ที่ให้ 3 คะแนนเป็นลูกค้าที่พอใจ เพราะคนกลุ่มนี้รู้สึกเฉย ๆ และพร้อมเปลี่ยนไปใช้เจ้าอื่นถ้ามีตัวเลือกที่ดีกว่า ตัวอย่างคำนวณจากผลสำรวจจริง ศรีราชาโลจิสติกส์ส่งแบบสอบถามหลังงานในเดือนกันยายน 300 ครั้ง ได้คำตอบกลับ 96 ราย คิดเป็นอัตราตอบกลับ 32% ผลแต่ละระดับคะแนนเป็นไปตามตารางนี้ คะแนน ความหมาย จำนวนผู้ตอบ 5 พอใจมาก 40 4 พอใจ 32 3 เฉย ๆ 12 2 ไม่พอใจ 8 1 ไม่พอใจมาก 4 รวม 96 ลูกค้าที่พอใจ 40 + 32 = 72 ราย CSAT = (72 ÷ 96) × 100 = 75% พูดง่าย ๆ คือ ลูกค้า 3 ใน 4 รายพอใจกับงานเดือนนี้ ส่วนอีก 24 รายคือกลุ่มที่บริษัทต้องอ่านความเห็นต่อว่าติดขัดตรงไหน แบบเปอร์เซ็นต์กับแบบค่าเฉลี่ยให้ผลต่างกันอย่างไร สองแบบนี้ต่างกันที่วิธีอ่านผล แบบเปอร์เซ็นต์บอกว่าลูกค้าที่พอใจมีกี่ส่วน ส่วนแบบค่าเฉลี่ยบอกคะแนนกลางของทุกคน ข้อมูลชุดเดียวกันจึงออกมาเป็นตัวเลขคนละแบบ ค่าเฉลี่ยของศรีราชาโลจิสติกส์ = (5 × 40) + (4 × 32) + (3 × 12) + (2 × 8) + (1 × 4) = 384 คะแนน ÷ 96 ราย = 4.0 คะแนน ตัวเลข 75% กับ 4.0 มาจากคำตอบชุดเดียวกัน จุดที่ธุรกิจมักพลาดคือ เดือนหนึ่งดูค่าเฉลี่ยจากแบบฟอร์มออนไลน์ อีกเดือนคิดเป็นเปอร์เซ็นต์ แล้วนำสองตัวเลขมาเทียบกัน ทางที่ดีที่สุดคือเลือกวิธีเดียวแล้วใช้ต่อเนื่องทุกรอบ คะแนน CSAT เท่าไรถึงเรียกว่าดี ไม่มีเกณฑ์กลางที่ใช้ได้กับทุกธุรกิจ คะแนนขึ้นกับประเภทงาน ช่องทางที่ถาม และกลุ่มลูกค้า ตัวเลขที่ดีจึงคือตัวเลขที่ดีขึ้นเมื่อเทียบกับตัวเองในรอบก่อน และไม่ลดลงหลังเปลี่ยนขั้นตอนทำงาน เว็บไซต์ภาษาไทยหลายแห่งเขียนว่าคะแนน 75 ถึง 85% ขึ้นไปถือว่าดี แต่ไม่ได้ระบุแหล่งข้อมูลหรืออุตสาหกรรมที่ใช้เทียบ ส่วน Qualtrics เองอธิบายว่าการเทียบคะแนนข้ามธุรกิจทำได้ไม่แม่นยำ ธุรกิจจึงควรใช้ตัวเลขแบบนี้เป็นแค่ภาพคร่าว ๆ ศรีราชาโลจิสติกส์ได้ 70% ในเดือนสิงหาคม (56 จาก 80 ราย) และขึ้นเป็น 75% ในเดือนกันยายน แนวโน้มนี้บอกได้มากกว่าการไปเทียบกับตัวเลขของบริษัทอื่น ถ้าบริษัทจะนำคะแนนนี้ไปตั้งเป็น KPI ของทีม ก็ควรตั้งเป้าจากค่าเดิมของบริษัทเอง อีกเรื่องที่ต้องรู้คือ จำนวนผู้ตอบน้อยทำให้คะแนนแกว่ง ถ้าเดือนนั้นมีคนตอบแค่ 10 ราย คนเดียวที่เปลี่ยนจาก 4 เป็น 3 คะแนนจะทำให้ผลลดลงถึง 10 จุด ธุรกิจจึงควรดูผลรวม 2 ถึง 3 เดือน หรือระบุจำนวนผู้ตอบไว้ข้างคะแนนทุกครั้ง ควรถามความพอใจลูกค้าตอนไหนในงาน B2B ธุรกิจควรถามลูกค้าทันทีหลังจุดที่ลูกค้าได้รับงานหรือเอกสารจากเรา จุดที่ควรถามโดยทั่วไปมี 4 จุด คือ หลังเริ่มงานหรือเปิดบัญชีลูกค้าใหม่ หลังส่งมอบสินค้าหรือบริการ หลังวางบิลและรับชำระเงิน และหลังแก้ปัญหาที่ลูกค้าแจ้งเข้ามา ในงาน B2B ธุรกิจมักลืมถามหลังวางบิล ทั้งที่ช่วงนี้ลูกค้าต้องตรวจเอกสาร ส่งต่อให้ฝ่ายบัญชี และอนุมัติจ่ายเงิน ถ้ายอดไม่ตรงหรือเอกสารไม่ครบ ลูกค้าจะเสียเวลา และเราก็ได้รับเงินช้าตามไปด้วย ศรีราชาโลจิสติกส์แยกผลเดือนกันยายนตามจุดที่ถาม ได้ตามตารางนี้ จุดที่ถาม ผู้ตอบ ให้ 4 ถึง 5 คะแนน CSAT หลังส่งของ 60 48 80% หลังวางบิล 36 24 66.7% รวม 96 72 75% ตารางนี้บอก 2 เรื่อง ถ้าลูกค้าบ่นว่าของมาช้า ควรดูความเห็นคู่กับระยะเวลาส่งมอบ (Lead Time) ด้วย จะได้รู้ว่าความไม่พอใจมาจากเวลาที่ช้าจริงหรือมาจากการแจ้งเวลาไม่ตรง ตัวอย่างแบบสอบถามความพึงพอใจของลูกค้า แบบสอบถามความพึงพอใจของลูกค้าที่ได้ผลควรมีแค่ 2 ข้อ คือคำถามให้คะแนน 1 ข้อ และคำถามเปิดให้เขียนเหตุผล 1 ข้อ ยิ่งคำถามยาว คนตอบยิ่งน้อยลง ศรีราชาโลจิสติกส์ใช้คำถาม 2 ข้อนี้หลังส่งของ หลังวางบิล บริษัทเปลี่ยนแค่ข้อ 1 เป็น “เอกสารวางบิลรอบนี้ตรวจและนำไปเบิกจ่ายได้สะดวกแค่ไหน” และใช้สเกลกับคำถามเปิดแบบเดิม จึงนำผลสองจุดมาเทียบกันได้ ข้อควรระวังคือ คำถามต้องระบุงานครั้งนั้นให้ชัด เช่น วันที่หรือเลขที่เอกสาร ลูกค้า B2B มักได้รับงานจากเราหลายรอบต่อเดือน ถ้าถามกว้าง ๆ ลูกค้าจะตอบโดยนึกถึงหลายครั้งปนกัน ส่งแบบสอบถามทางไหนให้ลูกค้าตอบ ธุรกิจควรส่งแบบสอบถามทางช่องทางที่ลูกค้าคุยกับเราอยู่แล้ว และส่งภายใน 24 ชั่วโมงหลังจบงาน ช่องทางที่ธุรกิจไทยใช้ได้มีดังนี้ ถ้าธุรกิจใช้ระบบ CRM อยู่ ควรบันทึกคะแนนไว้ที่ข้อมูลลูกค้ารายนั้น จะได้เห็นว่าลูกค้ารายไหนให้คะแนนต่ำซ้ำหลายรอบ เก็บข้อมูลลูกค้าในแบบสอบถามอย่างไรให้ถูก PDPA ถ้าแบบสอบถามเก็บชื่อ เบอร์โทร หรืออีเมลของผู้ตอบ บริษัทซึ่งเป็นผู้เก็บข้อมูลต้องแจ้งให้ผู้ตอบทราบรายละเอียดก่อนหรือขณะเก็บ ตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 มาตรา 23 เว้นแต่ผู้ตอบทราบรายละเอียดนั้นอยู่แล้ว เรื่องที่ต้องแจ้งตามมาตรา 23 ของพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล มีหลายข้อ เช่น วัตถุประสงค์ของการเก็บ ข้อมูลที่เก็บและระยะเวลาที่เก็บ ผู้ที่อาจได้รับข้อมูลต่อ ช่องทางติดต่อผู้เก็บข้อมูล และสิทธิของผู้ตอบ ในทางปฏิบัติ บริษัทใส่ข้อความสั้น ๆ ไว้หัวแบบฟอร์มได้ เช่น “บริษัทเก็บชื่อและเบอร์โทรเพื่อติดต่อกลับเรื่องคุณภาพบริการเท่านั้น เก็บไว้ 1 ปี” แล้วแนบลิงก์ประกาศความเป็นส่วนตัวฉบับเต็ม ถ้าบริษัทไม่จำเป็นต้องติดต่อผู้ตอบกลับ การทำแบบสอบถามแบบไม่ระบุตัวตนจะช่วยลดภาระส่วนนี้ ผู้ที่ต้องการภาพรวมอ่านต่อได้ที่บทความกฎหมาย PDPA CSAT ต่างจาก NPS และ CES อย่างไร ทั้ง 3 ตัววัดคนละเรื่อง CSAT วัดความพอใจต่องานครั้งเดียว NPS วัดความภักดีต่อธุรกิจในภาพรวม ส่วน CES (Customer Effort Score) วัดว่าลูกค้าต้องออกแรงมากแค่ไหนกว่าจะได้สิ่งที่ต้องการ ธุรกิจใช้ customer satisfaction metrics ทั้ง 3 ตัวนี้คู่กันได้ ตัวชี้วัด วัดอะไร ถามเมื่อไร ใช้ตัดสินใจเรื่อง CSAT ความพอใจต่องานครั้งนั้น หลังส่งมอบหรือวางบิลแต่ละครั้ง ขั้นตอนไหนต้องแก้ NPS โอกาสที่ลูกค้าจะแนะนำเราต่อ ทุกไตรมาสหรือทุกครึ่งปี ความสัมพันธ์ภาพรวมกับลูกค้า CES ความยากง่ายในการใช้บริการ หลังแจ้งปัญหา สั่งงาน หรือชำระเงิน ขั้นตอนไหนยุ่งยากเกินไป ตารางนี้บอก 2 เรื่อง นำคะแนนความพอใจไปปรับธุรกิจอย่างไร ธุรกิจนำคะแนนไปใช้ได้ใน 4 ขั้น คือ ติดต่อกลับลูกค้าที่ให้คะแนนต่ำ หาสาเหตุจากคำถามเปิด แก้ขั้นตอนที่เป็นต้นเหตุ แล้ววัดซ้ำในรอบถัดไป ขั้นที่ธุรกิจมักข้ามคือการติดต่อกลับ ทั้งที่ขั้นนี้ทำให้ลูกค้ารู้ว่าธุรกิจนำความเห็นของเขาไปใช้จริง ศรีราชาโลจิสติกส์ให้ทีมบัญชีโทรกลับลูกค้าที่ให้ 1 ถึง 2 คะแนนหลังวางบิลภายใน 2 วันทำการ และพบว่าต้นเหตุคือพนักงานพิมพ์ใบแจ้งหนี้ใหม่จากใบส่งของที่เป็นกระดาษ ตัวเลขจึงคลาดกันบ่อย บริษัทเปลี่ยนมาออกใบแจ้งหนี้จากข้อมูลชุดเดียวกับใบส่งของ พนักงานจึงไม่ต้องพิมพ์ซ้ำ ผลคือในเดือนตุลาคม คะแนนหลังวางบิลขึ้นเป็น 83.3% (30 จาก 36 ราย) จาก 66.7% ในเดือนก่อน ข้อควรรู้เกี่ยวกับ CSAT สรุป – คะแนน CSAT มีค่า เมื่อธุรกิจนำไปแก้งานจริง ธุรกิจเริ่มได้ในสัปดาห์นี้ด้วยการเลือกจุดเดียวที่ลูกค้าบ่นบ่อยที่สุด อาจเป็นการส่งของหรือการวางบิล ตั้งคำถาม 2 ข้อตามตัวอย่างในบทความ ส่งหลังงานทุกครั้งเป็นเวลา 1 เดือน แล้วนับผลด้วยสูตรเดียวกันเพื่อดูว่าควรแก้อะไรก่อน ลดความผิดพลาดของเอกสารวางบิลด้วย PEAK ถ้าคะแนนหลังวางบิลต่ำเพราะยอดในเอกสารไม่ตรงกัน PEAK โปรแกรมบัญชีออนไลน์ ช่วยออกใบเสนอราคา ใบแจ้งหนี้ ใบวางบิล และใบกำกับภาษีจากข้อมูลรายการเดียวกัน ลดการพิมพ์ตัวเลขซ้ำ และนักบัญชีเข้ามาตรวจต่อได้ในระบบเดียว ถ้าอยากลองกับงานวางบิลจริง เริ่มได้ด้วยการทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องการดูแลลูกค้าและการเก็บเงินเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับ CSAT ควรใช้สเกล 1 ถึง 5 หรือ 1 ถึง 10 ควรใช้สเกล 1 ถึง 5 เป็นหลัก เพราะเป็นสเกลที่นิยมสำหรับ CSAT และแต่ละช่องมีคำกำกับชัดเจนจากไม่พอใจมากถึงพอใจมาก ถ้าเปลี่ยนสเกลกลางทาง ผลจะเทียบกับรอบก่อนไม่ได้ ต้องมีผู้ตอบกี่รายถึงเชื่อถือคะแนนได้ ไม่มีจำนวนตายตัว แต่ยิ่งผู้ตอบน้อย คะแนนก็ยิ่งแกว่ง ถ้าเดือนไหนมีผู้ตอบน้อย ธุรกิจควรรวมผล 2 ถึง 3 เดือนก่อนสรุป และเขียนจำนวนผู้ตอบไว้ข้างคะแนนทุกครั้ง Customer Satisfaction กับ CSAT ต่างกันไหม ต่างกัน Customer Satisfaction คือความพึงพอใจของลูกค้าโดยรวมในฐานะแนวคิด ส่วน CSAT คือวิธีวัดแบบหนึ่งที่แปลงความพอใจต่องานครั้งหนึ่งเป็นตัวเลขเปอร์เซ็นต์ ทำแบบสอบถามวัดความพอใจฟรีได้ด้วยอะไร ใช้แบบฟอร์มออนไลน์ฟรีอย่าง Google Forms ได้ โดยสร้างคำถามแบบเลือกคะแนน 1 ถึง 5 แล้วส่งลิงก์ทาง LINE หรืออีเมล คำตอบจะรวมอยู่ในตาราง ธุรกิจนับด้วยสูตรได้ทันที คะแนนความพอใจต่ำควรแก้อะไรก่อน ควรแก้เรื่องที่ลูกค้าเขียนถึงบ่อยที่สุดก่อน วิธีหาคือจัดกลุ่มความเห็นของผู้ที่ให้ 1 ถึง 2 คะแนน นับว่าแต่ละเรื่องเกิดกี่ครั้ง แล้วเริ่มจากเรื่องที่มากที่สุดและแก้ได้ภายในเดือนเดียว ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
28 ต.ค. 2026

PEAK Account

24 min

บัญชีลูกหนี้ คืออะไร อยู่หมวดไหน พร้อมวิธีติดตามความเสี่ยง

ธุรกิจที่ขายเงินเชื่อมักมียอดขายดี แต่เงินในบัญชีธนาคารกลับไม่พอจ่ายค่าใช้จ่ายสิ้นเดือน เพราะลูกค้าหลายรายยังไม่ได้จ่ายเงิน บทความนี้อธิบายบัญชีลูกหนี้ หมวดในงบการเงิน ตัวอย่างการบันทึก และวิธีใช้ Aging ติดตามลูกหนี้ที่เริ่มเสี่ยง บัญชีลูกหนี้ คืออะไร เกิดขึ้นเมื่อไร บัญชีลูกหนี้ (Accounts Receivable หรือ AR) คือ บัญชีที่บันทึกสิทธิเรียกร้องเงินที่กิจการมีต่อลูกค้า จากการขายสินค้าหรือให้บริการเป็นเงินเชื่อ ส่งของหรือทำงานให้แล้ว แต่เงินจะเข้าตามเครดิตที่ตกลงกันไว้ มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) บทที่ 7 ให้ความหมายว่า ลูกหนี้คือสิทธิที่กิจการจะได้รับเงินสดหรือทรัพยากรอื่นเมื่อถึงกำหนดชำระ บริษัทจำกัดส่วนใหญ่ในไทยใช้มาตรฐานนี้ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน บทความนี้ใช้ตัวอย่างเดียวตลอดเรื่อง คือ บริษัท อุดรไฟฟ้าซัพพลาย จำกัด (ชื่อสมมุติ) ขายส่งสายไฟและอุปกรณ์ไฟฟ้าให้ผู้รับเหมา จดทะเบียนภาษีมูลค่าเพิ่ม และให้เครดิตลูกค้า 30 วัน Account Receivable ย่อมาจากอะไร ภาษาอังกฤษใช้คำไหน Account Receivable คือ คำภาษาอังกฤษของบัญชีลูกหนี้ เขียนย่อว่า AR ในงบการเงินมักใช้ Accounts Receivable หรือ Trade Receivables สำหรับลูกหนี้การค้า ส่วน Other Receivables คือลูกหนี้อื่น คำว่า Receivable แปลตรงตัวว่า “ที่จะได้รับ” ใครอ่านงบภาษาอังกฤษหรือคุยกับคู่ค้าต่างประเทศ ดูคำคู่กันเพิ่มได้ที่ ศัพท์บัญชีภาษาอังกฤษ ลูกหนี้การค้า หมายถึงอะไร ต่างจากลูกหนี้อื่นอย่างไร ลูกหนี้การค้า หมายถึง ลูกหนี้ที่เกิดจากการขายสินค้าหรือให้บริการตามปกติของกิจการ ซึ่งส่งใบแจ้งหนี้แล้วหรือมีข้อตกลงเป็นทางการ รวมถึงลูกหนี้ในรูปตั๋วเงินรับ (NPAEs ย่อหน้า 7.1.1) ลูกหนี้อื่น คือ ลูกหนี้ที่ไม่ได้มาจากการค้าขายหลัก เช่น เงินให้กรรมการหรือพนักงานกู้ยืม (ย่อหน้า 7.1.2) สองกลุ่มนี้ต้องแยกบัญชีกัน เพราะใช้วิเคราะห์ต่างกัน หัวข้อ ลูกหนี้การค้า ลูกหนี้อื่น ที่มา ขายสินค้า ให้บริการ เงินให้กู้ยืม เงินทดรองจ่าย รายได้อื่นค้างรับ เอกสาร ใบแจ้งหนี้ ใบกำกับภาษี ตั๋วเงินรับ สัญญากู้ยืม บันทึกอนุมัติ ใช้วิเคราะห์ อัตราหมุนเวียน อายุหนี้ ความเสี่ยงรายการกับบุคคลเกี่ยวข้อง ตัวอย่างอุดรไฟฟ้าซัพพลาย ผู้รับเหมาซื้อสายไฟเครดิต 30 วัน ให้กรรมการกู้ยืม 300,000 บาท ถ้าอุดรไฟฟ้าซัพพลายรวมเงินให้กรรมการกู้ 300,000 บาทไว้ในลูกหนี้การค้า อัตราหมุนเวียนจะดูช้ากว่าความจริง ส่วนการแบ่งลูกหนี้ตามมุมกฎหมายและการทวงถาม ดูต่อได้ที่ ประเภทของลูกหนี้ ลูกหนี้การค้า อยู่หมวดไหนในงบการเงิน ลูกหนี้การค้าอยู่หมวดสินทรัพย์ และส่วนใหญ่จัดเป็นสินทรัพย์หมุนเวียน เพราะคาดว่าจะได้รับเงินภายในรอบการดำเนินงานปกติหรือภายใน 12 เดือน ตามเกณฑ์ NPAEs ย่อหน้า 4.8.1 เลขผังบัญชีจึงมักขึ้นต้นด้วยหมวด 1 NPAEs ย่อหน้า 4.9.3 กำหนดให้ “ลูกหนี้การค้าและลูกหนี้อื่น” เป็นรายการขั้นต่ำที่ต้องแสดงในงบแสดงฐานะการเงิน และย่อหน้า 7.3 ให้แสดงด้วยมูลค่าที่จะได้รับ หลังหักค่าเผื่อหนี้สงสัยจะสูญ ในงบปลายปีของอุดรไฟฟ้าซัพพลาย ยอดค้างรับจากผู้รับเหมาแสดงในสินทรัพย์หมุนเวียน ส่วนเงินให้กรรมการกู้ 300,000 บาทแสดงเป็นลูกหนี้อื่นแยกบรรทัด ผู้อ่านงบจึงเห็นว่าเงินค้างรับมาจากการค้าขายเท่าไร ลูกหนี้ที่ไม่ได้เกิดจากการค้าตามปกติและครบกำหนดเกิน 12 เดือน เช่น เงินให้กู้ยืมระยะยาว จัดเป็นสินทรัพย์ไม่หมุนเวียน ส่วนลูกหนี้การค้าที่ผ่อนชำระยาว ผู้ทำบัญชีพิจารณาจากรอบการดำเนินงานของกิจการ ดูหลักแบ่งหมวดเพิ่มเติมได้ที่ สินทรัพย์หมุนเวียน บัญชีลูกหนี้ ทำอะไรบ้างในแต่ละเดือน งานของบัญชีลูกหนี้มี 5 อย่างหลัก ตั้งแต่ออกเอกสารเรียกเก็บเงินจนถึงรายงานยอดค้างให้ผู้บริหาร กิจการเล็กอาจให้คนเดียวทำทั้งหมด ส่วนกิจการที่ลูกค้าเยอะมักมีผู้ทำบัญชีลูกหนี้แยก จุดที่มักพลาดคือรับเงินโอนแล้วไม่รู้ว่าเป็นของใบไหน ยอดค้างรายตัวจึงเพี้ยน ใส่เลขที่ใน ใบแจ้งหนี้ และขอให้ลูกค้าอ้างเลขนั้นตอนโอน จะจับคู่ได้เร็วขึ้นมาก ตัวอย่างบันทึกบัญชีลูกหนี้ ตั้งแต่ขายเชื่อจนรับเงิน ทำอย่างไร บันทึก 2 ครั้ง คือวันขายเชื่อกับวันรับเงิน วันขายให้ลูกหนี้การค้าเพิ่มด้วยยอดรวมภาษีมูลค่าเพิ่ม ส่วนวันรับเงินให้ลูกหนี้ลดลงเท่ากับเงินที่ได้รับ สมมติวันที่ 5 พฤศจิกายน 2569 อุดรไฟฟ้าซัพพลายขายสายไฟให้ผู้รับเหมา 1 ราย ราคา 100,000 บาท ภาษีขาย 7,000 บาท รวม 107,000 บาท ครบกำหนด 30 วัน และลูกค้าโอนเงินครบวันที่ 5 ธันวาคม 2569 วันที่ รายการ เดบิต (บาท) เครดิต (บาท) 5 พ.ย. 2569 ลูกหนี้การค้า 107,000 ขาย 100,000 ภาษีขาย 7,000 5 ธ.ค. 2569 เงินฝากธนาคาร 107,000 ลูกหนี้การค้า 107,000 ภาษีขายเกิดตั้งแต่วันส่งมอบสินค้า แม้ยังไม่ได้รับเงิน (ประมวลรัษฎากร มาตรา 78 (1)) ภาษีขาย 7,000 บาทจึงอยู่ในแบบ ภ.พ.30 เดือนพฤศจิกายน ถ้าลูกค้าจ่ายช้ากว่าวันยื่นแบบ กิจการต้องใช้เงินของตัวเองนำส่งภาษีก้อนนี้ไปก่อน นี่คือเหตุผลหนึ่งที่การให้เครดิตยาวกินสภาพคล่อง ลูกค้าคืนสินค้าหรือได้ส่วนลด บันทึกอย่างไร ลดลูกหนี้ตามยอดที่ออกใบลดหนี้ และลดภาษีขายส่วนนั้นไปพร้อมกัน ห้ามลดยอดลูกหนี้เฉย ๆ โดยไม่มีเอกสาร เพราะยอดภาษีขายในรายงานจะไม่ตรงกับบัญชี สมมติผู้รับเหมาคืนสายไฟชำรุดราคา 10,000 บาท อุดรไฟฟ้าซัพพลายออกใบลดหนี้ 10,700 บาท บันทึก เดบิต รับคืนสินค้า 10,000 บาท และภาษีขาย 700 บาท เครดิต ลูกหนี้การค้า 10,700 บาท ยอดที่ลูกค้าต้องจ่ายเหลือ 96,300 บาท Aging ลูกหนี้ คืออะไร ใช้ประเมินความเสี่ยงอย่างไร Aging ลูกหนี้ คือ การวิเคราะห์อายุลูกหนี้ (Aging Analysis) โดยแบ่งยอดค้างตามจำนวนวันที่เลยกำหนด แล้วดูว่ายอดก้อนใหญ่อยู่ช่วงไหน ยิ่งค้างนาน โอกาสเก็บได้ยิ่งลดลง รายงานนี้เรียกว่ารายงานอายุลูกหนี้ (Aging Report) คำว่า Aging แปลว่า อายุ ในงานบัญชีหมายถึงอายุของยอดที่ลูกค้ายังค้างชำระ นับจากวันครบกำหนดตามใบแจ้งหนี้ ณ 31 ธันวาคม 2569 อุดรไฟฟ้าซัพพลายมียอดลูกหนี้ค้างรับ 2,400,000 บาท แบ่งได้ดังนี้ อายุหนี้ ยอดค้าง (บาท) สัดส่วน สิ่งที่ควรทำ ยังไม่ถึงกำหนด 1,500,000 62.50% ส่งใบแจ้งหนี้ตรงรอบ เลยกำหนด 1 ถึง 30 วัน 500,000 20.83% โทรหรือส่งข้อความเตือน เลยกำหนด 31 ถึง 60 วัน 200,000 8.33% ส่งหนังสือทวงถาม พักเครดิตใหม่ เลยกำหนด 61 ถึง 90 วัน 120,000 5.00% นัดคุยแผนผ่อนชำระ เลยกำหนดเกิน 90 วัน 80,000 3.33% ผู้ทำบัญชีประเมินค่าเผื่อ ทวงถามเป็นลายลักษณ์อักษร รวม 2,400,000 100% ยอดที่เลยกำหนดเกิน 60 วันรวม 200,000 บาท หรือร้อยละ 8.33 ของลูกหนี้ทั้งหมด ตัวเลขนี้ควรเทียบกับเดือนก่อน ถ้าสัดส่วนสูงขึ้นทุกเดือน แปลว่าการเก็บเงินเริ่มมีปัญหา แม้ยอดขายยังโตอยู่ ใน PEAK เปิดรายงานอายุลูกหนี้ได้ที่เมนูผู้ติดต่อ → ดูภาพรวม → พิมพ์รายงาน แล้วเลือกรายงานอายุลูกหนี้ ระบุวันที่ที่ต้องการดูยอด และกรองตามกลุ่มผู้ติดต่อได้ ตามวิธีพิมพ์รายงานอายุลูกหนี้ใน PEAK ไฟล์รายงานดาวน์โหลดหรือส่งทางอีเมลได้ อุดรไฟฟ้าซัพพลายดึงรายงานนี้ทุกสิ้นเดือน แล้วส่งรายชื่อลูกค้าที่เลยกำหนดเกิน 30 วันให้ทีมขายโทรตามก่อนรับคำสั่งซื้อใหม่ ดูพฤติกรรมการจ่ายของลูกค้าแต่ละรายอย่างไร ดูประวัติว่าลูกค้าจ่ายตรงกำหนดหรือช้ากี่วันโดยเฉลี่ยในช่วง 6 ถึง 12 เดือน ลูกค้าที่ช้าซ้ำหลายรอบควรปรับเงื่อนไขก่อนรับคำสั่งซื้อใหม่ เช่น ในตัวอย่าง ยอด 80,000 บาทที่ค้างเกิน 90 วันมาจากผู้รับเหมารายเดียว อุดรไฟฟ้าซัพพลายจึงพักวงเงินรายนี้ไว้ก่อน หลักการตั้งวงเงินและนับวันครบกำหนดอ่านต่อได้ที่ เครดิตเทอม อัตราหมุนเวียนลูกหนี้การค้า คำนวณอย่างไร อัตราหมุนเวียนลูกหนี้การค้า (Account Receivable Turnover) คำนวณจากยอดขายเชื่อสุทธิหารด้วยลูกหนี้การค้าเฉลี่ย บอกว่าในหนึ่งปีกิจการเก็บเงินจากลูกหนี้ได้กี่รอบ อัตราหมุนเวียน = ยอดขายเชื่อสุทธิ ÷ ((ลูกหนี้ต้นปี + ลูกหนี้ปลายปี) ÷ 2) ระยะเวลาเก็บหนี้เฉลี่ย = 365 ÷ อัตราหมุนเวียน อุดรไฟฟ้าซัพพลายมียอดขายเชื่อสุทธิทั้งปี 18,000,000 บาท ลูกหนี้ต้นปี 2,000,000 บาท ปลายปี 2,400,000 บาท ลูกหนี้เฉลี่ยจึงเท่ากับ 2,200,000 บาท กิจการให้เครดิต 30 วัน แต่เก็บเงินจริงเฉลี่ย 44.6 วัน ช้ากว่าเงื่อนไขราว 15 วัน ไม่มีค่ามาตรฐานตายตัวว่ากี่รอบถึงดี ให้เทียบกับเครดิตเทอมของตัวเองและแนวโน้มปีก่อน ตัวชี้วัดคู่กันนี้อธิบายละเอียดใน ระยะเวลาเก็บหนี้ (DSO) ค่าเผื่อหนี้สงสัยจะสูญ ทำให้ยอดลูกหนี้ในงบเปลี่ยนอย่างไร ค่าเผื่อหนี้สงสัยจะสูญทำให้ยอดลูกหนี้ในงบลดลงเหลือมูลค่าที่คาดว่าจะเก็บได้ โดยแสดงเป็นรายการหักจากลูกหนี้การค้า และรับรู้หนี้สงสัยจะสูญเป็นค่าใช้จ่ายในงบกำไรขาดทุน (NPAEs ย่อหน้า 7.3 และ 7.6) NPAEs ย่อหน้า 7.5 ให้ประมาณได้ 3 วิธี คือ ร้อยละของยอดขายเชื่อสุทธิ ร้อยละตามอายุลูกหนี้ และพิจารณาลูกหนี้แต่ละราย กิจการเลือกวิธีที่เหมาะกับข้อมูลของตัวเองและใช้ให้สม่ำเสมอ อุดรไฟฟ้าซัพพลายให้ผู้ทำบัญชีพิจารณาผู้รับเหมาที่ค้าง 80,000 บาทเป็นรายตัว แล้วประเมินว่าน่าจะเก็บไม่ได้ร้อยละ 75 ค่าเผื่อจึงเท่ากับ 60,000 บาท งบแสดงลูกหนี้ 2,400,000 บาท หักค่าเผื่อ 60,000 บาท สุทธิ 2,340,000 บาท ถ้าใช้วิธีร้อยละตามอายุลูกหนี้แทน และสมมติอัตราตามช่วงอายุในตารางด้านบน ค่าเผื่อจะสูงกว่าวิธีรายตัว เพราะตั้งเผื่อทุกช่วงอายุ ไม่ใช่เฉพาะรายที่มีปัญหา 1,500,000 × 1% + 500,000 × 3% + 200,000 × 10% + 120,000 × 30% + 80,000 × 50% = 15,000 + 15,000 + 20,000 + 36,000 + 40,000 = 126,000 บาท (อัตราเป็นตัวเลขสมมติ) ทางภาษี ค่าเผื่อหนี้สงสัยจะสูญเป็นเงินสำรองที่ห้ามนำมาหักเป็นรายจ่าย (ประมวลรัษฎากร มาตรา 65 ตรี (1)) ต้องบวกกลับตอนคำนวณกำไรสุทธิ ขั้นตอนบันทึกและตัวอย่างครบทุกวิธีอยู่ใน วิธีตั้งค่าเผื่อหนี้สงสัยจะสูญ บัญชี AR กับบัญชี AP ต่างกันอย่างไร AR คือเงินที่ลูกค้าค้างกิจการ เป็นสินทรัพย์ ส่วน AP (Accounts Payable) คือเงินที่กิจการค้างผู้ขาย เป็นหนี้สิน สองบัญชีนี้เป็นภาพสะท้อนกัน ใบแจ้งหนี้ใบเดียวเป็น AR ของผู้ขายและเป็น AP ของผู้ซื้อ หัวข้อ AR (ลูกหนี้) AP (เจ้าหนี้) ความหมาย เงินที่จะได้รับจากลูกค้า เงินที่ต้องจ่ายให้ผู้ขาย หมวดในงบ สินทรัพย์หมุนเวียน หนี้สินหมุนเวียน เกิดจาก ขายเชื่อ ซื้อเชื่อ เป้าหมายจัดการ เก็บให้เร็วตามกำหนด จ่ายตรงกำหนด ไม่เร็วเกินจำเป็น ตัวชี้วัด อัตราหมุนเวียนลูกหนี้ DSO อัตราหมุนเวียนเจ้าหนี้ DPO ถ้าอุดรไฟฟ้าซัพพลายเก็บเงินลูกค้าเฉลี่ย 44.6 วัน แต่ต้องจ่ายผู้ผลิตสายไฟภายใน 30 วัน ช่องว่างราว 15 วันคือเงินที่ต้องหามาหมุนเอง ฝั่งเจ้าหนี้อ่านต่อได้ที่ บัญชีเจ้าหนี้ (Account Payable) ข้อควรรู้เกี่ยวกับบัญชีลูกหนี้ สรุป – ยอดลูกหนี้ต้องดูทุกเดือน เทียบกับเครดิตเทอมที่ให้ เริ่มวันนี้ด้วยการดึงยอดลูกหนี้รายตัว ณ สิ้นเดือนล่าสุด แบ่งเป็น 5 ช่วงอายุหนี้ แล้วเลือกลูกค้า 3 รายที่ค้างนานที่สุดมาโทรตามภายในสัปดาห์นี้ ติดตามลูกหนี้รายตัวและอายุหนี้ด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยเก็บและติดตามข้อมูลลูกค้า ประวัติการซื้อขาย และระยะเวลาเฉลี่ยที่ลูกค้าชำระเงิน ส่วนรายงานอายุลูกหนี้ที่พิมพ์ได้จากเมนูผู้ติดต่อ ช่วยให้เจ้าของกิจการและผู้ทำบัญชีดูยอดค้างชุดเดียวกันก่อนตัดสินใจตามเงิน และจัดยอดลูกหนี้ให้พร้อมก่อนปิดงบปลายปี ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องบัญชีและการเงินเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับบัญชีลูกหนี้ หนี้สงสัยจะสูญกับหนี้สูญต่างกันอย่างไร ต่างกันที่ความแน่นอน หนี้สงสัยจะสูญเป็นการประมาณว่าอาจเก็บไม่ได้ จึงตั้งค่าเผื่อไว้ก่อนโดยลูกหนี้ยังอยู่ในบัญชี ส่วนหนี้สูญคือหนี้ที่ติดตามครบแล้วเก็บไม่ได้จริง จึงตัดออกจากบัญชีลูกหนี้ (NPAEs ย่อหน้า 7.7) ทางภาษี การตัดหนี้สูญเป็นรายจ่ายต้องทำตามหลักเกณฑ์ในกฎกระทรวง ฉบับที่ 186 เช่น มีหลักฐานการทวงถาม รายละเอียดอ่านได้ที่ หนี้สูญทางภาษี ควรทำรายงานอายุลูกหนี้บ่อยแค่ไหน อย่างน้อยเดือนละ 1 ครั้ง ตอนปิดบัญชีสิ้นเดือน กิจการที่มีลูกค้าเยอะหรือให้เครดิตยาวควรดูทุกสัปดาห์ และควรดูละเอียดเป็นพิเศษก่อนปิดงบปลายปี เพราะเป็นข้อมูลที่ใช้ประเมินค่าเผื่อหนี้สงสัยจะสูญ ลูกค้าไม่กี่ราย ต้องตั้งค่าเผื่อหนี้สงสัยจะสูญไหม ต้องพิจารณา ถ้ามีลูกหนี้ที่อาจเก็บไม่ได้ ไม่ว่าลูกค้าจะมีกี่ราย กิจการที่ลูกค้าน้อยมักใช้วิธีพิจารณาลูกหนี้แต่ละรายตาม NPAEs ย่อหน้า 7.5 เพราะได้ตัวเลขใกล้ความจริงกว่าการใช้อัตราร้อยละรวม ตั๋วเงินรับนับเป็นลูกหนี้การค้าไหม นับ ถ้าตั๋วเงินรับนั้นเกิดจากการขายสินค้าหรือให้บริการ NPAEs ย่อหน้า 7.1.1 ระบุว่าลูกหนี้การค้ารวมถึงลูกหนี้ในรูปตั๋วเงินรับ ในทางปฏิบัติมักแยกบัญชีย่อยไว้เพื่อติดตามวันครบกำหนดของตั๋วแต่ละใบ ลูกค้าหักภาษี ณ ที่จ่ายไว้ บันทึกลูกหนี้อย่างไร ตัดลูกหนี้เต็มยอดใบแจ้งหนี้ แล้วบันทึกส่วนที่ถูกหักเป็นภาษีเงินได้ถูกหัก ณ ที่จ่าย ซึ่งเป็นสินทรัพย์ เกิดกับค่าบริการ ไม่ใช่การขายสินค้า สมมติอุดรไฟฟ้าซัพพลายรับงานติดตั้ง 50,000 บาท ภาษีขาย 3,500 บาท ลูกค้าหักร้อยละ 3 ของค่าบริการ 1,500 บาท แล้วโอน 52,000 บาท บันทึก เดบิต เงินฝากธนาคาร 52,000 บาท และภาษีถูกหัก ณ ที่จ่าย 1,500 บาท เครดิต ลูกหนี้การค้า 53,500 บาท ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
27 ต.ค. 2026

PEAK Account

16 min

IMF แนะนำไทยขึ้น VAT 10% สรุปเสียงจากทุกฝ่าย ผลกระทบ SME และวิธีเตรียมตัว

ถ้าคุณเป็นเจ้าของธุรกิจ SME หรือนักบัญชีที่เห็นข่าว VAT 10% แล้วเริ่มกังวลว่าต้นทุนจะเพิ่มขึ้นอีกเท่าไร คุณไม่ได้กังวลคนเดียว เรื่องนี้เป็นประเด็นที่ถูกพูดถึงจากหลายฝ่ายตั้งแต่ระดับสากลอย่าง IMF ไปจนถึงภาคเอกชนไทย บทความนี้สรุปให้ครบว่าใครพูดอะไรบ้าง ผลกระทบต่อ SME จริง ๆ เป็นยังไง และถ้า VAT ขึ้นเป็น 10% จริง ธุรกิจของคุณต้องเตรียมตัวอย่างไร IMF แนะนำไทยขึ้น VAT 10% จากการประชุมที่กรุงเทพ ในการประชุมประจำปี IMF-World Bank 2026 ที่กรุงเทพฯ ระหว่างวันที่ 12-18 ตุลาคม 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ กองทุนการเงินระหว่างประเทศ (IMF) ได้เสนอให้ไทยพิจารณาปรับขึ้นอัตราภาษีมูลค่าเพิ่ม (VAT) กลับไปที่ 10% ตามอัตราจริงในกฎหมาย ข้อเสนอนี้เป็นส่วนหนึ่งของรายงาน Article IV Consultation ซึ่ง IMF จัดทำให้กับประเทศสมาชิกเป็นประจำทุกปี ช่องว่างรายได้รัฐ กับรายจ่ายที่เพิ่มขึ้น เหตุผลหลักที่ IMF แนะนำคือ ไทยกำลังเผชิญกับปัญหา รายได้ภาครัฐไม่เพียงพอกับรายจ่ายที่เพิ่มขึ้น ทั้งจากนโยบายกระตุ้นเศรษฐกิจ สวัสดิการผู้สูงอายุ และโครงสร้างพื้นฐาน สัดส่วนรายได้ภาษีต่อ GDP ของไทยอยู่ที่ประมาณ 14-15% ซึ่งต่ำกว่าค่าเฉลี่ยของประเทศรายได้ปานกลาง-สูง ที่อยู่ราว 20-25% การเพิ่ม VAT จึงเป็นเครื่องมือหนึ่งที่ IMF มองว่าช่วยลดช่องว่างนี้ได้อย่างมีประสิทธิภาพ (ข้อมูลจาก IMF Article IV Consultation) อัตรา VAT ไทย 7% เป็นอัตราพิเศษมาตลอด หลายคนอาจไม่รู้ว่าอัตรา ภาษีมูลค่าเพิ่ม ตาม พ.ร.บ.ภาษีมูลค่าเพิ่ม กำหนดไว้ที่ 10% มาตั้งแต่แรก ตั้งแต่ปี 2535 ที่เริ่มใช้ แต่รัฐบาลได้ออก พ.ร.ฎ. ลดอัตราลงเหลือ 7% เป็นมาตรการชั่วคราว แล้วต่ออายุมาเรื่อย ๆ รวมแล้วมากกว่า 20 ครั้ง พูดง่าย ๆ คือ VAT 7% ที่เราคุ้นเคย ไม่ใช่อัตราถาวร แต่เป็นอัตราที่รัฐบาลลดให้ และต่ออายุทุก 1-2 ปีมาตลอด สรุปเสียงเรื่อง VAT 10% จากทุกฝ่าย ประเด็นการขึ้น VAT 10% ไม่ได้มีแค่ IMF ที่พูดถึง แต่มีหลายฝ่ายแสดงความเห็นทั้งสนับสนุนและกังวล คุณปีเตอร์ บรอยเออร์ (Peter Breuer) หัวหน้าคณะผู้แทน IMF ประจำไทย ในฐานะ IMF Mission Chief for Thailand คุณ Breuer ได้ระบุในงานประชุมสภาผู้ว่าการ IMF-World Bank ที่กรุงเทพฯ ว่า อัตรา VAT 7% ของไทยในปัจจุบันเป็นหนึ่งในอัตราที่ต่ำที่สุดของโลก และไทยควรเพิ่มรายได้ภาครัฐผ่านการปฏิรูปภาษี โดย VAT เป็นหนึ่งในเครื่องมือที่มีประสิทธิภาพสูง เพราะฐานภาษีกว้างและต้นทุนจัดเก็บต่ำ สว. ปิยพัฒน์ สมานคติวัฒน์ เสนอขึ้น VAT 10% แบบค่อยเป็นค่อยไป ในฝั่งสภาไทย สว. ปิยพัฒน์ สมานคติวัฒน์ รองประธานอนุกรรมาธิการปฏิรูปการคลัง (วุฒิสภา) ได้เสนอแผนปรับ VAT จาก 7% เป็น 10% แบบทยอยขึ้นภายใน 3 ปี โดยประเมินว่าจะสร้างรายได้เพิ่มให้รัฐราว 3 แสนล้านบาทต่อปี ข้อเสนอนี้เป็นส่วนหนึ่งของแผนปฏิรูปภาษีทั้งระบบ ไม่ใช่แค่ขึ้น VAT อย่างเดียว แต่รวมถึงการขยายฐานภาษีเงินได้และลดการยกเว้นภาษีที่ไม่จำเป็น กระทรวงการคลัง และ ครม. ยังไม่พร้อมขึ้นตอนนี้ ฝ่ายรัฐบาลมีท่าทีระมัดระวัง ครม. มีมติต่ออายุ พ.ร.ฎ. ลดอัตรา VAT เหลือ 7% ออกไปอีก โดยให้เหตุผลว่ายังไม่ใช่จังหวะที่เหมาะสม เพราะเศรษฐกิจยังฟื้นตัวไม่เต็มที่ และการขึ้น VAT ในช่วงนี้จะกระทบค่าครองชีพของประชาชน ภาคเอกชน กังวลผลกระทบต่อ SME โดยตรง สภาอุตสาหกรรมแห่งประเทศไทย และสภาหอการค้าไทย แสดงความกังวลว่า การขึ้น VAT 3% จะทำให้ต้นทุนสินค้าเพิ่มขึ้นทันที โดยเฉพาะธุรกิจ SME ที่มี margin ต่ำ เช่น ร้านค้าปลีก ร้านอาหาร และธุรกิจบริการ ภาคเอกชนเสนอว่า ถ้าจะขึ้น VAT ต้องมีมาตรการเยียวยาคู่กัน เช่น การยกเว้น VAT สำหรับสินค้าจำเป็น หรือมาตรการช่วย SME ช่วงเปลี่ยนผ่าน World Bank และนักเศรษฐศาสตร์ มองในมุมระยะยาว ไม่ใช่แค่ IMF เท่านั้น ธนาคารโลก (World Bank) ก็เคยแนะนำให้ไทยขยายฐานภาษีเพื่อรองรับสังคมผู้สูงอายุที่กำลังมาถึง รายจ่ายด้านสวัสดิการและสาธารณสุขจะเพิ่มขึ้นอย่างมากในอีก 10-20 ปีข้างหน้า การเพิ่มรายได้ภาครัฐตั้งแต่วันนี้จึงเป็นเรื่องจำเป็น VAT 10% เริ่มเมื่อไหร่ สถานะล่าสุดและ Timeline ณ ตอนนี้ ยังไม่มีกำหนดแน่ชัดว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่เกิดขึ้นจริงคือ สถานะล่าสุด พ.ร.ฎ. ต่ออายุ VAT 7% เมื่อวันที่ 27 กรกฎาคม 2569 ครม. มีมติอนุมัติขยายเวลาลดอัตราภาษีมูลค่าเพิ่มเหลือ 7% ออกไปอีก 1 ปี ตั้งแต่ 1 ตุลาคม 2569 ถึง 30 กันยายน 2570 เพื่อพยุงค่าครองชีพและรักษาเสถียรภาพเศรษฐกิจ (ข้อมูลจาก กรมสรรพากร) ปัจจัยที่จะทำให้ขึ้นจริง หรือเลื่อนออกไปอีก การตัดสินใจขึ้น VAT ขึ้นอยู่กับหลายปัจจัย ทั้งสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง ในอดีตเคยมีการเสนอขึ้น VAT หลายครั้ง แต่สุดท้ายก็ต่ออายุอัตราเดิมมาตลอดกว่า 30 ปี ผลกระทบ VAT 10% ต่อ SME ต้นทุนเพิ่มเท่าไร สำหรับ SME สิ่งที่ต้องเข้าใจคือ VAT ที่เพิ่มขึ้น 3% (จาก 7% เป็น 10%) จะส่งผลกระทบต่อทั้งต้นทุนสินค้าและราคาขาย ตัวอย่างคำนวณ ต้นทุนเพิ่มเท่าไรเมื่อ VAT ขึ้น 3% สมมติร้านค้าออนไลน์ (ชื่อสมมุติ) ขายสินค้าราคา 1,000 บาท รายการ VAT 7% (ปัจจุบัน) VAT 10% (ถ้าขึ้น) ราคาสินค้าก่อน VAT 1,000 บาท 1,000 บาท VAT ที่เรียกเก็บ 70 บาท 100 บาท ราคาขายรวม VAT 1,070 บาท 1,100 บาท ส่วนต่างที่ลูกค้าจ่ายเพิ่ม – 30 บาท ต่อชิ้น ตัวเลข 30 บาทอาจดูไม่มาก แต่ถ้ายอดขาย 10,000 ชิ้นต่อเดือน ลูกค้าจะจ่ายเพิ่ม 300,000 บาทต่อเดือน ซึ่งอาจทำให้ลูกค้าตัดสินใจซื้อน้อยลง หรือหันไปหาทางเลือกที่ถูกกว่า สำหรับธุรกิจที่จดทะเบียนภาษีมูลค่าเพิ่ม แม้จะเรียกเก็บ VAT จากลูกค้าแล้วนำส่งสรรพากร แต่ผลกระทบอยู่ที่ราคาขายที่สูงขึ้นจะกระทบยอดขาย ธุรกิจที่ได้รับผลกระทบมากที่สุด ธุรกิจที่มี margin ต่ำจะรู้สึกมากที่สุด เช่น ร้านค้าปลีก ร้านอาหาร ธุรกิจบริการรายย่อย และฟรีแลนซ์ เพราะการปรับราคาขึ้น 3% อาจทำให้สูญเสียลูกค้า ในขณะที่การรับภาระเองก็กินเข้าไปในกำไร ธุรกิจที่รับผลกระทบน้อยกว่าคือธุรกิจที่มี margin สูง หรือสินค้าที่ไม่มีทางเลือกอื่น (สินค้าจำเป็น) ผลกระทบต่อราคาสินค้าและค่าครองชีพ ในมุมผู้บริโภค VAT ที่เพิ่มขึ้น 3% จะส่งผ่านมาในราคาสินค้าและบริการแทบทุกชนิด ตั้งแต่อาหาร เสื้อผ้า อุปกรณ์อิเล็กทรอนิกส์ ไปจนถึงค่าบริการต่าง ๆ ผู้ประกอบการ SME จึงอยู่ในสถานการณ์ที่ต้องตัดสินใจว่าจะปรับราคาขายขึ้น (เสี่ยงเสียลูกค้า) หรือรับภาระต้นทุนเพิ่มเอง (กำไรลดลง) เปรียบเทียบอัตรา VAT ไทย กับประเทศในอาเซียน เพื่อให้เห็นภาพว่าอัตรา VAT 10% อยู่ตรงไหนเมื่อเทียบกับเพื่อนบ้าน ประเทศ อัตรา VAT/GST ฟิลิปปินส์ 12% อินโดนีเซีย 12% (สินค้าทั่วไปยังใช้ 11%) กัมพูชา 10% เวียดนาม 10% (อัตราทั่วไป) ไทย (ถ้าขึ้น) 10% สิงคโปร์ 9% (GST) มาเลเซีย 8% (Sales Tax) ไทย (ปัจจุบัน) 7% จะเห็นว่าแม้ VAT 10% จะสูงกว่าอัตราปัจจุบัน แต่ยังอยู่ในระดับเดียวกับเพื่อนบ้านอย่างเวียดนามและกัมพูชา และต่ำกว่าฟิลิปปินส์และอินโดนีเซีย SME ต้องเตรียมตัวอย่างไร 5 แนวทางรับมือ VAT 10% แม้ว่า VAT จะยังไม่ขึ้นในตอนนี้ แต่การเตรียมตัวล่วงหน้าจะช่วยให้ธุรกิจปรับตัวได้เร็วกว่าคู่แข่ง 1. ทบทวนโครงสร้างราคาตั้งแต่วันนี้ ลองคำนวณว่าถ้า VAT ขึ้นเป็น 10% กำไรของสินค้าแต่ละตัวจะเปลี่ยนไปเท่าไร เพราะถ้ารอจนวันที่ประกาศขึ้นจริง การปรับราคาอาจทำได้ยากกว่า โดยเฉพาะสินค้าที่ลูกค้าจำราคาได้ดี ลองใช้วิธีคำนวณ VAT ที่ถูกต้องเพื่อวางแผนราคาล่วงหน้า 2. เตรียมระบบบัญชีให้พร้อมรับอัตราใหม่ ระบบออกใบกำกับภาษีและระบบบัญชีต้องสามารถเปลี่ยนอัตรา VAT ได้ทันทีเมื่อมีประกาศ โปรแกรมบัญชีออนไลน์ช่วยให้ทำเรื่องนี้ได้ง่ายกว่าทำด้วยมือ 3. วางแผนกระแสเงินสดรับช่วงเปลี่ยนผ่าน ช่วงเปลี่ยนอัตราภาษี ต้องระวังเรื่องใบกำกับภาษีที่ออกก่อนและหลังวันเปลี่ยน เพราะ VAT ขาเข้า (ซื้อ) และ VAT ขาออก (ขาย) อาจไม่ตรงกัน ทำให้เงินสดหมุนเวียนติดขัดได้ 4. ติดตามข่าวมาตรการเยียวยาจากรัฐ ถ้ารัฐบาลตัดสินใจขึ้น VAT จริง มักจะมีมาตรการเยียวยาควบคู่ เช่น ยกเว้น VAT สำหรับสินค้าจำเป็น หรือสิทธิลดหย่อนพิเศษสำหรับ SME การติดตามข่าวอย่างใกล้ชิดจะช่วยให้ไม่พลาดสิทธิประโยชน์ 5. ใช้เทคโนโลยีช่วยจัดการภาษีอัตโนมัติ การจัดการ VAT ด้วยมือจะยิ่งซับซ้อนขึ้นเมื่ออัตราเปลี่ยน โปรแกรมบัญชีออนไลน์อย่าง PEAK ช่วยคำนวณ VAT, ออกใบกำกับภาษี และยื่นแบบ ภ.พ.30 ได้อัตโนมัติ ลดความเสี่ยงที่จะคำนวณผิดในช่วงเปลี่ยนผ่าน สรุป การเตรียมตัวคือสิ่งที่ SME ทำได้ตั้งแต่วันนี้ ไม่ว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่แน่นอนคือเรื่องนี้จะกลับมาเป็นข่าวอีกแน่นอน เพราะทั้ง IMF, World Bank และภาคการเมืองไทยต่างเห็นตรงกันว่าไทยจำเป็นต้องเพิ่มรายได้ภาครัฐ ส่วนจะขึ้นเมื่อไรขึ้นอยู่กับจังหวะเศรษฐกิจและการเมือง สำหรับ SME การเตรียมตัวล่วงหน้าไม่มีข้อเสีย ทบทวนโครงสร้างราคา เตรียมระบบบัญชีให้พร้อม และใช้เครื่องมือที่ช่วยจัดการภาษีได้อัตโนมัติ PEAK ช่วยจัดการภาษีมูลค่าเพิ่มให้ง่ายขึ้น PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยคำนวณ VAT, ออกใบกำกับภาษี และจัดทำรายงานภาษีได้ครบในที่เดียว ไม่ว่าอัตรา VAT จะเป็น 7% หรือ 10% ก็ปรับได้ทันที ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ VAT 10% VAT 10% คืออะไร ต่างจาก VAT 7% ที่ใช้อยู่ตรงไหน VAT 10% คืออัตราภาษีมูลค่าเพิ่มตามกฎหมายจริง ที่ระบุไว้ใน พ.ร.บ.ภาษีมูลค่าเพิ่ม ส่วน 7% ที่ใช้อยู่ปัจจุบันเป็นอัตราลดพิเศษที่รัฐบาลออก พ.ร.ฎ. ลดให้ชั่วคราว และต่ออายุมาตลอดกว่า 30 ปี อ่านรายละเอียดเพิ่มเติมเรื่องภาษีมูลค่าเพิ่มคืออะไร ขึ้น VAT 10% จะเริ่มเมื่อไร ยังไม่มีกำหนดแน่ชัด ปัจจุบัน ครม. ได้ต่ออายุ พ.ร.ฎ. ลดอัตรา VAT 7% ออกไปอีก การขึ้นจริงขึ้นอยู่กับสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง VAT 10% กระทบ SME อย่างไร VAT ที่เพิ่มขึ้น 3% จะทำให้ต้นทุนสินค้าสูงขึ้น โดยสินค้าราคา 1,000 บาทจะมี VAT เพิ่มจาก 70 บาทเป็น 100 บาท ธุรกิจ SME ต้องตัดสินใจว่าจะปรับราคาขายขึ้น หรือรับภาระต้นทุนเพิ่มเอง ธุรกิจ margin ต่ำจะได้รับผลกระทบมากที่สุด ถ้า VAT ขึ้นเป็น 10% ต้องจดทะเบียนภาษีมูลค่าเพิ่มใหม่หรือไม่ ไม่ต้องจดใหม่ ธุรกิจที่จด VAT อยู่แล้วจะใช้อัตราใหม่อัตโนมัติตามประกาศของกรมสรรพากร เกณฑ์รายได้ 1.8 ล้านบาทต่อปีที่ต้องจด VAT ยังคงเท่าเดิม เว้นแต่รัฐบาลจะประกาศเปลี่ยนแปลง หมายเหตุ: ข้อมูลในบทความนี้รวบรวม ณ วันที่เผยแพร่ นโยบายภาษีอาจเปลี่ยนแปลงได้ ควรตรวจสอบข้อมูลล่าสุดจากกรมสรรพากร ก่อนตัดสินใจทางธุรกิจ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
26 ต.ค. 2026

PEAK Account

28 min

Dropship คืออะไร เทียบพรีออเดอร์ รับรู้รายได้ยังไง

คนที่อยากเปิดร้านออนไลน์แต่ไม่มีเงินสต๊อกของ มักได้ยินว่า Dropship เริ่มได้ทันทีโดยไม่ต้องมีโกดัง แต่ยังไม่แน่ใจว่าได้กำไรจริงแค่ไหน บทความนี้อธิบายวิธีทำงาน วิธีคิดกำไรต่อออเดอร์ ความต่างจากพรีออเดอร์ และการลงบัญชีกับภาษีที่ร้านต้องรู้ Dropship คืออะไร ต่างจากร้านที่สต๊อกของเองตรงไหน Dropship (Dropshipping หรือ ดรอปชิป) คือ รูปแบบการขายของออนไลน์ที่ผู้ขายไม่ต้องสต๊อกสินค้าเอง เมื่อลูกค้าสั่งซื้อ ผู้ขายส่งคำสั่งซื้อต่อให้ซัพพลายเออร์ แล้วซัพพลายเออร์จัดส่งถึงลูกค้าโดยตรง ผู้ขายได้กำไรจากส่วนต่างราคา พูดง่าย ๆ คือ ร้านทำหน้าที่หน้าร้านและการตลาด ส่วนโกดังและการแพ็กของเป็นงานของซัพพลายเออร์ คนที่ทำ Dropship ในไทยมักขายผ่าน marketplace เว็บไซต์ของตัวเอง หรือโซเชียลมีเดีย สำหรับเจ้าของร้าน เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ไทยโฮมเดคคอร์ จำกัด (ชื่อสมมุติ) ขายของแต่งบ้านผ่านเว็บไซต์และ marketplace จดภาษีมูลค่าเพิ่มแล้ว ไม่มีโกดัง ขายแบบดรอปชิปเฉลี่ย 200 ออเดอร์ต่อเดือน Dropship ทำงานอย่างไร มีกี่ขั้นตอน ขั้นตอนหลักมี 5 ขั้น และทุกขั้นมีทั้งเรื่องสินค้าและเรื่องเงิน ถ้าแยกสองเรื่องนี้ได้ตั้งแต่ต้น การลงบัญชีในภายหลังจะง่ายขึ้นมาก ตัวอย่าง ลูกค้าของไทยโฮมเดคคอร์สั่งชั้นวางของ จ่าย 1,605 บาท (ราคา 1,500 บาท บวกภาษีมูลค่าเพิ่ม 105 บาท) ซัพพลายเออร์เรียกเก็บจากบริษัท 1,284 บาท (ราคาส่ง 1,200 บาท บวกภาษี 84 บาท) แล้วส่งของถึงลูกค้าภายใน 3 วัน ขายแบบไม่สต๊อกต่างจาก Reseller และ Fulfillment อย่างไร ต่างกันที่ใครถือสินค้า Reseller ซื้อสินค้ามาเก็บเองก่อนขาย ส่วน Fulfillment คือการจ้างคลังสินค้าเก็บและแพ็กของที่ร้านเป็นเจ้าของ ร้านจึงยังต้องลงทุนซื้อสินค้า มีเพียงดรอปชิปที่ร้านไม่ต้องซื้อสินค้าล่วงหน้าเลย เรื่อง Dropship Reseller Fulfillment ใครเป็นเจ้าของสต๊อก ซัพพลายเออร์ ร้าน ร้าน (ฝากคลังภายนอก) เงินลงทุนสินค้า ต่ำ สูง สูง ความเสี่ยงสินค้าค้าง แทบไม่มี มี มี ควบคุมคุณภาพก่อนส่ง ยาก ทำได้ ทำได้บางส่วน ต้องนับและตีมูลค่าสต๊อก ไม่ต้อง ต้อง ต้อง ร้านที่เริ่มจากดรอปชิปแล้วยอดโตจนอยากคุมคุณภาพเอง มักขยับไปซื้อสินค้าขายดีมาเก็บเอง ช่วงนั้นต้องวางระบบการจัดการสต๊อกสินค้าให้พร้อมก่อน ทำดรอปชิปได้เงินจริงไหม คิดกำไรต่อออเดอร์อย่างไร ได้เงินจริง ถ้าคิดกำไรหลังหักค่าใช้จ่ายครบ ส่วนต่างระหว่างราคาขายกับราคาส่งยังไม่ใช่กำไร เพราะยังมีค่าธรรมเนียมแพลตฟอร์ม ค่าโฆษณา และความเสียหายจากของคืนรออยู่ รายการต่อออเดอร์ จำนวนเงิน (บาท) ราคาขาย (ไม่รวมภาษีมูลค่าเพิ่ม) 1,500 หัก ราคาส่งจากซัพพลายเออร์ 1,200 ส่วนต่างราคา 300 หัก ค่าธรรมเนียมแพลตฟอร์ม (สมมติร้อยละ 8 ของราคาขาย) 120 หัก ค่าโฆษณาเฉลี่ยต่อออเดอร์ (สมมติ) 50 กำไรก่อนค่าใช้จ่ายคงที่ 130 ส่วนต่าง 300 บาทจึงเหลือจริง 130 บาท หรือไม่ถึงครึ่ง ถ้าไทยโฮมเดคคอร์ขาย 200 ออเดอร์ต่อเดือน กำไรก่อนค่าใช้จ่ายคงที่คือ 200 × 130 = 26,000 บาท ยังไม่รวมเงินเดือนแอดมินและค่าเว็บไซต์ วิธีคิดแบบนี้ใช้ตอบคำถามว่าทำดรอปชิปดีไหมได้ตรงกว่าการดูส่วนต่างอย่างเดียว ให้ใส่อัตราค่าธรรมเนียมจริงของแพลตฟอร์มที่ใช้ และงบโฆษณาจริงหารด้วยจำนวนออเดอร์ แล้วดูว่ากำไรต่อออเดอร์ยังเป็นบวกหรือไม่ ข้อดี ข้อเสีย และวิธีเลือกซัพพลายเออร์มีอะไรบ้าง ข้อดีหลักคือเริ่มเร็วและไม่มีสต๊อกค้าง ข้อเสียหลักคือร้านต้องพึ่งซัพพลายเออร์ทั้งเรื่องคุณภาพ ความเร็ว และของคืน ทั้งที่ลูกค้ามองว่าร้านเป็นผู้รับผิดชอบ เรื่อง ข้อดี ข้อเสีย เงินทุน ไม่ต้องซื้อสินค้าล่วงหน้า กำไรต่อชิ้นต่ำ สินค้า ลองขายได้หลายรายการ ตรวจคุณภาพก่อนส่งไม่ได้ การส่งของ ไม่ต้องแพ็กเอง ส่งช้าหรือส่งผิด ร้านโดนรีวิวแย่ การแข่งขัน เปิดร้านง่าย ร้านอื่นขายสินค้าเดียวกันได้ จึงมักแข่งราคา ขายแบบนี้โกงไหม ตรวจซัพพลายเออร์อย่างไร ไม่โกงในตัวโมเดล การขายแบบดรอปชิปเป็นการค้าปกติ ความเสี่ยงอยู่ที่ซัพพลายเออร์บางรายหรือคอร์สที่ขายฝัน ก่อนเริ่มงาน ควรตรวจอย่างน้อย 4 เรื่อง ไทยโฮมเดคคอร์ขอสำเนา ภ.พ.20 ของซัพพลายเออร์ และให้ระบุในข้อตกลงว่าสินค้าชำรุดจากโรงงาน ซัพพลายเออร์รับค่าส่งคืนเอง ข้อตกลงนี้ยังใช้ตัดสินเรื่องบัญชีในหัวข้อตัวการและตัวแทนด้านล่างด้วย Dropship กับพรีออเดอร์ (Pre-order) ต่างกันอย่างไร ต่างกันที่จังหวะของสินค้าและเงิน พรีออเดอร์ (Pre-order) คือ การรับคำสั่งซื้อล่วงหน้าก่อนมีสินค้า ลูกค้าจ่ายมัดจำหรือจ่ายเต็มก่อน แล้วผู้ขายค่อยสั่งของมาส่ง ส่วนดรอปชิปมีสินค้าพร้อมส่งอยู่ที่ซัพพลายเออร์แล้ว พรีออเดอร์นิยมกับสินค้านำเข้า สินค้าทำมือ และสินค้าจำนวนจำกัด ผู้ขายมักรับของเข้ามาตรวจเองก่อนส่งต่อ จึงถือสินค้าไว้ช่วงหนึ่ง ต่างจากดรอปชิปที่ไม่เคยแตะตัวสินค้าเลย เรื่อง Dropship พรีออเดอร์ สินค้าตอนลูกค้าสั่ง มีพร้อมส่งที่ซัพพลายเออร์ ยังไม่มี ต้องสั่งผลิตหรือสั่งนำเข้า เวลารอของ สั้น นาน หลายสัปดาห์ได้ ผู้ขายถือสินค้าไหม ไม่ถือ มักถือช่วงสั้น ๆ ก่อนส่ง เงินที่รับจากลูกค้า ราคาเต็มตอนสั่ง มัดจำหรือเต็มจำนวนล่วงหน้า คำถามบัญชีหลัก ลงรายได้เต็มหรือส่วนต่าง เงินที่รับมาเป็นรายได้แล้วหรือยัง ไทยโฮมเดคคอร์ทำทั้งสองแบบ นอกจากดรอปชิปของแต่งบ้าน บริษัทเปิดพรีออเดอร์โคมไฟนำเข้าราคา 3,000 บาท บวกภาษีมูลค่าเพิ่ม 210 บาท รวม 3,210 บาท ลูกค้าจ่ายมัดจำร้อยละ 50 ตอนสั่ง และจ่ายส่วนที่เหลือเมื่อได้รับของ ร้านแบบไม่สต๊อกรับรู้รายได้เต็มจำนวนหรือแค่ส่วนต่าง ขึ้นกับว่าร้านเป็นตัวการ (Principal) หรือตัวแทน (Agent) ถ้าเป็นตัวการ ลงรายได้เต็มราคาขายและลงต้นทุนขายแยก ถ้าเป็นตัวแทน ลงรายได้เฉพาะค่านายหน้าหรือส่วนต่าง กิจการส่วนใหญ่ที่ไม่ได้อยู่ในตลาดหลักทรัพย์ใช้ มาตรฐาน TFRS for NPAEs ซึ่งบทที่ 18 เรื่องรายได้ ย่อหน้า 18.32 กำหนดเรื่องตัวการและตัวแทนไว้ ส่วนกิจการที่ใช้ TFRS ฉบับเต็มจะพิจารณาตาม TFRS 15 ซึ่งใช้หลักการคล้ายกัน ตัวการกับตัวแทนดูจากอะไร ดูว่าร้านรับความเสี่ยงและผลตอบแทนที่มีนัยสำคัญจากการขายหรือไม่ มาตรฐาน NPAEs ให้ข้อบ่งชี้ว่าร้านเป็นตัวการ 4 ข้อ ส่วนข้อบ่งชี้ว่าเป็นตัวแทน คือร้านไม่ได้รับความเสี่ยงที่มีนัยสำคัญ และรายได้ถูกกำหนดไว้ล่วงหน้าเป็นค่าธรรมเนียมต่อรายการหรือร้อยละของยอดขาย ร้านดรอปชิปจึงไม่ได้เป็นตัวแทนเสมอไป ต้องดูข้อตกลงกับซัพพลายเออร์และวิธีขายจริง ไทยโฮมเดคคอร์ตั้งราคาขายเอง รับเรื่องคืนสินค้าจากลูกค้า และออกใบกำกับภาษีในนามบริษัท ผู้ทำบัญชีจึงประเมินว่าบริษัทเป็นตัวการ แม้จะไม่เคยแตะตัวสินค้าเลย ตัวอย่างบันทึกบัญชีทั้ง 2 แบบ ใช้ออเดอร์เดิม ลูกค้าจ่าย 1,605 บาท ซัพพลายเออร์ได้รับ 1,284 บาท กรณีตัวการ ลงรายได้เต็ม 1,500 บาท และลงต้นทุนขาย 1,200 บาท รายการ เดบิต เครดิต เงินฝากธนาคาร 1,605 รายได้จากการขาย 1,500 ภาษีขาย 105 ต้นทุนขาย 1,200 ภาษีซื้อ 84 เจ้าหนี้การค้า (ซัพพลายเออร์) 1,284 กรณีตัวแทน ซัพพลายเออร์เป็นผู้ขายให้ลูกค้า ร้านเก็บเงินแทนและได้ค่านายหน้า 300 บาท บวกภาษีมูลค่าเพิ่ม 21 บาท รายการ เดบิต เครดิต เงินฝากธนาคาร 1,605 เจ้าหนี้ซัพพลายเออร์ (เงินรับแทน) 1,284 รายได้ค่านายหน้า 300 ภาษีขาย 21 ทั้งสองกรณีเงินเหลือในมือเท่ากันที่ 321 บาท และกำไรขั้นต้นเท่ากันที่ 300 บาท แต่รายได้ในงบต่างกันมาก ทั้งปี 200 ออเดอร์ต่อเดือน กรณีตัวการมีรายได้ 200 × 1,500 × 12 = 3,600,000 บาท ส่วนกรณีตัวแทนมีรายได้ 200 × 300 × 12 = 720,000 บาท เงินมัดจำพรีออเดอร์เป็นรายได้หรือหนี้สิน เป็นหนี้สิน เงินที่ลูกค้าจ่ายก่อนได้รับสินค้ายังไม่ใช่รายได้ เพราะร้านยังมีภาระต้องส่งของ จึงบันทึกเป็นเงินรับล่วงหน้าจากลูกค้า ซึ่งเป็นหนี้สินหมุนเวียน แล้วโอนเป็นรายได้เมื่อส่งมอบสินค้า มาตรฐาน NPAEs ย่อหน้า 18.6 ให้รับรู้รายได้จากการขายสินค้าเมื่อเข้าเงื่อนไขทุกข้อ เช่น โอนความเสี่ยงและผลตอบแทนที่มีนัยสำคัญให้ผู้ซื้อแล้ว และวัดมูลค่ารายได้ได้อย่างน่าเชื่อถือ สำหรับพรีออเดอร์ จุดนั้นคือวันที่ลูกค้าได้รับของ ฝั่งร้านเองก็อาจต้องจ่ายมัดจำให้โรงงานก่อนเช่นกัน เงินก้อนนั้นบันทึกเป็นสินทรัพย์ ดูวิธีลงบัญชีได้ที่เงินจ่ายล่วงหน้าให้ซัพพลายเออร์ ตัวอย่างบันทึกบัญชีพรีออเดอร์ ไทยโฮมเดคคอร์รับมัดจำโคมไฟ 1,605 บาท (1,500 บาท บวกภาษี 105 บาท) และออกใบกำกับภาษีค่ามัดจำในวันรับเงิน เหตุผลเรื่องภาษีอธิบายในหัวข้อถัดไป วันรับมัดจำ รายการ เดบิต เครดิต เงินฝากธนาคาร 1,605 เงินรับล่วงหน้าจากลูกค้า 1,500 ภาษีขาย 105 วันรับสินค้าเข้าจากต่างประเทศ ต้นทุนโคมไฟ 1,760 บาท และภาษีมูลค่าเพิ่มที่จ่ายตอนนำเข้า 123.20 บาท (ที่มาของตัวเลขอยู่ในหัวข้อภาษีนำเข้า) รายการ เดบิต เครดิต สินค้าคงเหลือ 1,760 ภาษีซื้อ 123.20 เงินฝากธนาคาร 1,883.20 วันส่งมอบและรับเงินส่วนที่เหลือ รายการ เดบิต เครดิต เงินฝากธนาคาร 1,605 เงินรับล่วงหน้าจากลูกค้า 1,500 รายได้จากการขาย 3,000 ภาษีขาย 105 ต้นทุนขาย 1,760 สินค้าคงเหลือ 1,760 รายได้ 3,000 บาทรับรู้ครั้งเดียวในวันส่งมอบ ส่วนภาษีขายแบ่งเกิด 2 ครั้งตามวันที่ได้รับเงิน กำไรขั้นต้นของโคมไฟชิ้นนี้คือ 3,000 − 1,760 = 1,240 บาท ต้องจด VAT และออกใบกำกับภาษีเมื่อไร ต้องจดภาษีมูลค่าเพิ่มเมื่อรายรับจากการขายเกิน 1.8 ล้านบาทต่อปี และเมื่อจดแล้ว ต้องออกใบกำกับภาษีทุกครั้งที่ความรับผิดเกิดขึ้น เรื่องที่ร้านออนไลน์พลาดบ่อยคือวันที่ความรับผิดเกิด ซึ่งไม่ใช่วันส่งของเสมอไป ภาษีขายลบภาษีซื้อของแต่ละเดือนต้องยื่นแบบ ภ.พ.30 ไทยโฮมเดคคอร์ในกรณีตัวการมีภาษีขาย 105 บาท ลบภาษีซื้อ 84 บาท เหลือภาษีที่ต้องชำระ 21 บาทต่อออเดอร์ ซึ่งเท่ากับภาษีของค่านายหน้าในกรณีตัวแทน รับเงินก่อนส่งของ จุดภาษีอยู่ตรงไหน อยู่ที่วันรับเงิน ตามประมวลรัษฎากร มาตรา 78(1) ความรับผิดจากการขายสินค้าเกิดเมื่อส่งมอบสินค้า เว้นแต่ได้โอนกรรมสิทธิ์ ได้รับชำระราคา หรือได้ออกใบกำกับภาษีก่อนส่งมอบ ถ้าเหตุใดเกิดก่อน ความรับผิดเกิดในวันนั้น กรมสรรพากรยังมีคำสั่ง ที่ ป. 73/2541 กำหนดให้ผู้ขายสินค้านำเงินล่วงหน้าและเงินมัดจำมารวมเป็นฐานภาษี และถ้าคืนเงินภายหลัง ให้ออกใบลดหนี้ ร้านพรีออเดอร์ที่จด VAT จึงต้องออกใบกำกับภาษีค่ามัดจำในวันรับเงิน กติกาเดียวกันใช้กับดรอปชิปด้วย ลูกค้าออนไลน์ส่วนใหญ่จ่ายเงินก่อนของถึงมือ จุดภาษีของออเดอร์ส่วนใหญ่จึงเป็นวันที่ร้านได้รับเงิน ไม่ใช่วันที่ซัพพลายเออร์ส่งของ เกณฑ์ 1.8 ล้านบาทนับจากยอดไหน นับจากรายรับของสิ่งที่ร้านขายหรือให้บริการจริงตามกฎหมาย ถ้าร้านขายสินค้าในนามตัวเอง รายรับคือยอดขายเต็ม ถ้าร้านเป็นนายหน้าที่รับค่าตอบแทนจากซัพพลายเออร์ รายรับคือค่านายหน้า ถ้าไทยโฮมเดคคอร์ยังไม่ได้จด VAT แบบตัวการมียอดขาย 3,600,000 บาทต่อปี เกินเกณฑ์ไปมาก ส่วนแบบตัวแทนมีค่านายหน้า 720,000 บาท ต่ำกว่าเกณฑ์ ตัวเลขต่างกันจนเปลี่ยนหน้าที่ภาษีของร้านได้ การจัดประเภทตามมาตรฐานบัญชีกับการเป็นผู้ขายตามกฎหมายภาษีเป็นคนละเรื่องกัน ก่อนสรุปว่าร้านนับเฉพาะค่านายหน้า ควรมีสัญญากับซัพพลายเออร์ที่ระบุชัดว่าใครเป็นผู้ขาย และสอบถามสรรพากรพื้นที่หรือผู้ทำบัญชี สั่งสินค้าจากต่างประเทศมาขาย เสียภาษีนำเข้าอย่างไร เสียอากรขาเข้าและภาษีมูลค่าเพิ่มตั้งแต่บาทแรก ตั้งแต่ 1 มกราคม 2569 ประกาศกรมศุลกากรที่ 219/2568 ยกเลิกการยกเว้นอากรของนำเข้าราคาไม่เกิน 1,500 บาท เหลือยกเว้นเฉพาะของที่ราคาไม่เกิน 1 บาท ฐานภาษีมูลค่าเพิ่มตอนนำเข้าตามมาตรา 79/2 คือราคา CIF (ราคาสินค้า บวกค่าประกันภัยและค่าขนส่ง) บวกอากรขาเข้า และภาษีอื่นที่เกี่ยวข้อง อัตราอากรขึ้นกับพิกัดของสินค้าแต่ละชนิด ดูวิธีคำนวณภาษีนำเข้าเพิ่มเติม ตัวอย่าง โคมไฟของไทยโฮมเดคคอร์มีราคา CIF 1,600 บาท สมมติอัตราอากรร้อยละ 10 อากรคือ 160 บาท ภาษีมูลค่าเพิ่มคือ (1,600 + 160) × 7% = 123.20 บาท บริษัทจ่ายรวม 1,883.20 บาท และใช้ 1,760 บาทเป็นต้นทุนสินค้า ผู้นำเข้าที่จด VAT นำภาษีที่จ่ายตอนนำเข้ามาใช้เป็นภาษีซื้อได้ จึงต้องเก็บใบเสร็จรับเงินของกรมศุลกากรไว้ทุกใบ ราคาพรีออเดอร์ที่เสนอลูกค้าควรรวมอากรไว้ตั้งแต่แรก เพราะเป็นต้นทุนที่เครดิตคืนไม่ได้ ข้อควรรู้เกี่ยวกับ Dropship สรุป – ดรอปชิปคือการขายโดยไม่ต้องสต๊อก ตัวเลขที่ร้านส่วนใหญ่ยังไม่เคยคิดคือกำไรต่อออเดอร์หลังหักทุกอย่าง เริ่มได้วันนี้ด้วยการเปิดออเดอร์ 10 รายการล่าสุด ใส่ค่าธรรมเนียมและค่าโฆษณาจริงลงตารางแบบในบทความ แล้วดูว่าแต่ละออเดอร์เหลือกำไรเท่าไร บันทึกเงินมัดจำและออกใบกำกับภาษีด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ เชื่อมต่อข้อมูลร้านค้าออนไลน์โดยไม่ต้องคีย์ซ้ำ และออกใบเสร็จรับเงินพร้อมใบกำกับภาษีค่ามัดจำได้ โดยลงเข้าบัญชีเงินรับล่วงหน้า แล้วหักล้างในเอกสารงวดสุดท้าย ดูขั้นตอนได้ที่บันทึกรับเงินมัดจำใน PEAK ร้านที่อยากให้ผู้ทำบัญชีเห็นเอกสารขายและมัดจำครบในที่เดียว ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีและบัญชีของร้านออนไลน์เพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับ Dropship ขายแบบดรอปชิปต้องจดทะเบียนพาณิชย์ไหม ส่วนใหญ่ต้องจด ถ้าขายเป็นประจำในนามบุคคลธรรมดา พระราชบัญญัติทะเบียนพาณิชย์ พ.ศ. 2499 มาตรา 11 ให้ผู้ประกอบพาณิชยกิจยื่นจดภายใน 30 วันนับจากวันเริ่มประกอบกิจการ ดูขั้นตอนได้ที่ทะเบียนพาณิชย์ คืออะไร และตรวจประเภทกิจการกับกรมพัฒนาธุรกิจการค้า ลูกค้ายกเลิกพรีออเดอร์ต้องลงบัญชีอย่างไร กลับรายการเงินรับล่วงหน้า โดยเดบิตเงินรับล่วงหน้าจากลูกค้า และเครดิตเงินฝากธนาคาร ถ้าออกใบกำกับภาษีค่ามัดจำไปแล้ว ต้องออกใบลดหนี้เพื่อลดภาษีขายด้วย ส่วนที่หักไว้เป็นค่าธรรมเนียมยกเลิกให้รับรู้เป็นรายได้ ขายผ่าน Shopee หรือ Lazada ต้องออกใบกำกับภาษีเองไหม ต้องออกเอง ถ้าร้านจดภาษีมูลค่าเพิ่มแล้ว แพลตฟอร์มเป็นผู้ให้บริการพื้นที่ขาย ไม่ได้ออกใบกำกับภาษีขายสินค้าแทนร้าน ถ้าแพลตฟอร์มออกใบกำกับภาษีค่าธรรมเนียมให้ร้าน ร้านที่จด VAT ใช้เป็นภาษีซื้อได้ ทำดรอปชิปดีไหม เหมาะกับใคร เหมาะกับคนที่อยากทดลองตลาดด้วยเงินทุนน้อย และพร้อมทำการตลาดกับบริการหลังการขายเอง ไม่เหมาะกับคนที่หวังกำไรต่อชิ้นสูง หรือขายสินค้าที่ต้องคุมคุณภาพเข้มงวด ให้คำนวณกำไรต่อออเดอร์ก่อนตัดสินใจ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
26 ต.ค. 2026

PEAK Account

19 min

RPA คืออะไร เข้าใจ Robotic Process Automation ฉบับ SME 2026

ทีมบัญชีของ SME หลายแห่งยังพิมพ์ตัวเลขจากใบแจ้งหนี้ลงระบบทีละรายการทุกสิ้นเดือน งานแบบนี้กินเวลาและพลาดง่ายเมื่อเอกสารเยอะ บทความนี้อธิบายว่า RPA ทำงานอย่างไร ใช้กับงานบัญชีส่วนไหน คุ้มค่าหรือไม่ และต่างจากเครื่องมืออื่นตรงไหน RPA (Robotic Process Automation) คืออะไร ใช้ทำอะไร RPA (Robotic Process Automation) คือ ซอฟต์แวร์ที่จำลองการทำงานของคนบนหน้าจอคอมพิวเตอร์ เช่น คลิก พิมพ์ คัดลอกข้อมูล หรือกรอกแบบฟอร์ม โดยทำงานตามกฎที่ตั้งไว้ล่วงหน้า (Rule-based) และเครื่องมือส่วนใหญ่ตั้งค่าแบบลากวางได้ พูดง่าย ๆ คือ แทนที่พนักงานจะพิมพ์ตัวเลขจากใบแจ้งหนี้ลงระบบทีละรายการ บอทจะเปิดไฟล์ หยิบข้อมูล แล้วกรอกให้ตามขั้นตอนเดิมทุกครั้ง ส่วนคนเปลี่ยนไปเป็นผู้ตรวจและตัดสินใจ สำหรับเจ้าของกิจการ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ไทยเฟรทโลจิสติกส์ จำกัด (ชื่อสมมุติ) รับขนส่งสินค้าให้โรงงาน มีพนักงานบัญชี 3 คน และได้รับใบแจ้งหนี้ค่าน้ำมัน ค่าซ่อมรถ และค่าทางด่วนจากซัพพลายเออร์ทางอีเมลเดือนละ 900 ใบ RPA ย่อมาจากอะไร RPA ย่อมาจาก Robotic Process Automation แปลเป็นไทยว่า “กระบวนการอัตโนมัติด้วยหุ่นยนต์ซอฟต์แวร์” คำว่าหุ่นยนต์ในที่นี้ไม่ใช่เครื่องจักร แต่เป็นโปรแกรมที่ทำงานบนคอมพิวเตอร์ หุ่นยนต์ซอฟต์แวร์ทำงานอย่างไร และมีกี่ประเภท ทำงาน 3 ขั้น คือ บันทึกขั้นตอน ตั้งกฎ และสั่งรัน หลักการคล้ายการบันทึกมาโครใน Excel แต่ทำข้ามโปรแกรมได้ เช่น จากอีเมลไปโปรแกรมบัญชี จุดที่มักเข้าใจผิดคือ บอทอ่านได้ทุกไฟล์ บอทอ่านข้อความจาก PDF ที่ส่งออกจากระบบได้ แต่ถ้าเป็นไฟล์สแกนหรือภาพถ่าย ต้องใช้ OCR (Optical Character Recognition คือเทคโนโลยีแปลงภาพตัวอักษรเป็นข้อความ) ช่วยก่อน ไทยเฟรทโลจิสติกส์จึงออกแบบให้บอทดึง PDF จากอีเมล อ่านข้อความจากไฟล์ที่ออกจากระบบของซัพพลายเออร์ และส่งไฟล์สแกนเข้า OCR ก่อนกรอกเลขที่ วันที่ และยอดเงินลงโปรแกรมบัญชี พนักงานตรวจเทียบกับไฟล์ใบละประมาณ 30 วินาที ถ้าซัพพลายเออร์ส่งเอกสารอิเล็กทรอนิกส์ (E-Document) ที่เป็นข้อมูลอยู่แล้ว ขั้น OCR ก็ตัดออกได้ Attended Unattended และ Hybrid ต่างกันอย่างไร ต่างกันที่ต้องมีคนอยู่ด้วยตอนบอททำงานหรือไม่ ตารางนี้สรุปทั้ง 3 แบบ ประเภท ลักษณะ เหมาะกับงาน Attended ทำงานร่วมกับคน เริ่มเมื่อคนสั่ง งานที่ต้องตัดสินใจบางขั้น เช่น พนักงานกดให้บอทดึงข้อมูลลูกค้ามาแสดง Unattended ทำงานเองตามเวลาที่ตั้งไว้ งานที่ขั้นตอนชัด เช่น ดึงใบแจ้งหนี้จากอีเมลทุกคืน Hybrid ผสมทั้งสองแบบ งานที่เริ่มอัตโนมัติ แล้วส่งให้คนอนุมัติในบางจุด สำหรับ SME ที่เพิ่งเริ่ม แบบ Attended ควบคุมง่ายที่สุด เพราะคนเห็นทุกครั้งว่าบอททำอะไร ก่อนขยับไปตั้งเวลาให้ทำงานเอง RPA ในงานบัญชีคืออะไร ใช้กับงานไหนได้บ้าง RPA ในงานบัญชี คือการให้บอททำงานคีย์ ย้าย และเทียบข้อมูลที่มีขั้นตอนตายตัว เช่น บันทึกใบแจ้งหนี้ซื้อ เทียบยอดธนาคาร และรวมรายงาน ส่วนการตัดสินใจทางบัญชียังเป็นหน้าที่ของผู้ทำบัญชี งานบัญชีเหมาะกับบอทเพราะมีปริมาณมากและรูปแบบซ้ำ ตารางนี้แยกให้เห็นว่าบอทช่วยตรงไหน และคนต้องตรวจตรงไหน งาน บอทช่วยทำอะไร คนต้องตรวจตรงไหน บันทึกใบแจ้งหนี้ซื้อ ดึงไฟล์จากอีเมล กรอกเลขที่ วันที่ ยอดเงิน ผังบัญชีที่เลือก และ VAT กระทบยอดธนาคาร ดาวน์โหลด Statement แล้วจับคู่กับรายการในระบบ รายการที่จับคู่ไม่ได้ ส่งเตือนลูกหนี้ค้างชำระ ส่งอีเมลเตือนตามวันครบกำหนด ลูกค้าที่ต้องโทรตามเอง สรุปรายงานผู้บริหาร รวมข้อมูลจาก Excel และหลายระบบเป็นรายงานรายสัปดาห์ ตัวเลขที่ผิดปกติ เงินเดือน รวมข้อมูลเวลาทำงานจากระบบลงเวลา ค่าล่วงเวลาและรายการหัก ไทยเฟรทโลจิสติกส์เลือกเริ่มจากแถวแรก เพราะใบแจ้งหนี้ 900 ใบต่อเดือนกินเวลาฝ่ายบัญชีมากที่สุด และกฎการกรอกชัดเจน ส่วนการเลือกผังบัญชียังให้พนักงานเป็นผู้ยืนยัน สำหรับกิจการอื่น การกระทบยอดธนาคารเป็นงานที่มักเริ่มก่อน เพราะกฎชัด ดูขั้นตอนทำด้วยมือได้ที่งบกระทบยอดเงินฝากธนาคาร แล้วค่อยแปลงแต่ละขั้นเป็นกฎให้บอท ใช้บอทลดงานซ้ำคุ้มไหม คิดอย่างไร คุ้มเมื่อชั่วโมงที่ลดได้ต่อเดือนมากพอจะคืนเวลาตั้งค่าและค่าเครื่องมือภายในเวลาไม่นาน วิธีคิดคือ นับเวลาต่อรายการก่อนและหลังใช้บอท คูณจำนวนรายการ แล้วเทียบกับเวลาที่ต้องลงไปตั้งค่า ตัวอย่าง ไทยเฟรทโลจิสติกส์คีย์ใบแจ้งหนี้ใบละ 3 นาที หลังใช้บอทเหลือแค่ตรวจใบละ 30 วินาที รายการ ก่อนใช้บอท หลังใช้บอท เวลาต่อใบ 3 นาที 0.5 นาที (ตรวจ) เวลาต่อเดือน 900 × 3 = 2,700 นาที = 45 ชั่วโมง 900 × 0.5 = 450 นาที = 7.5 ชั่วโมง ชั่วโมงที่ลดได้ 45 − 7.5 = 37.5 ชั่วโมงต่อเดือน คิดเป็นต้นทุนพนักงาน (200 บาทต่อชั่วโมง) 37.5 × 200 = 7,500 บาทต่อเดือน อ่านตารางนี้อย่างไร จุดที่คนพลาดบ่อยคือ เลือกงานปริมาณน้อยมาทำบอท สมมติงานเดียวกันมีแค่ 50 ใบต่อเดือน ชั่วโมงที่ลดได้เหลือราว 2 ชั่วโมงต่อเดือน เวลาตั้งค่า 40 ชั่วโมงจะใช้ราว 19 เดือนกว่าจะคืน RPA กับ AI ต่างกันอย่างไร ต่างกันที่วิธีทำงาน RPA ทำตามกฎที่คนตั้งไว้ ส่วน AI (Artificial Intelligence คือระบบที่เรียนรู้จากข้อมูลแล้วคาดการณ์หรือจำแนกได้) ใช้กับข้อมูลที่ไม่มีโครงสร้างชัด ทั้งสองใช้ร่วมกันได้ เกณฑ์ RPA AI หลักการ ทำตามกฎที่ตั้งไว้ เรียนรู้จากข้อมูล ข้อมูลที่เหมาะ ข้อมูลมีโครงสร้าง เช่น ตาราง แบบฟอร์ม ข้อมูลไม่มีโครงสร้าง เช่น ภาพ ข้อความอิสระ ตัวอย่าง คัดลอกยอดจาก Excel ลงระบบ จำแนกประเภทค่าใช้จ่ายจากภาพใบเสร็จ การเริ่มใช้ ตั้งกฎตามขั้นตอนงาน ต้องมีข้อมูลตัวอย่างและการตรวจผล เมื่อนำมาใช้ร่วมกันเรียกว่า Intelligent Automation เช่น ใช้ OCR และ AI อ่านใบเสร็จ แล้วให้บอทกรอกข้อมูลต่อ ถ้างานของกิจการมีขั้นตอนชัดอยู่แล้ว เริ่มจากบอทตามกฎได้โดยไม่ต้องรอ AI RPA ใช้โปรแกรมอะไรได้บ้าง เครื่องมือที่ใช้กันแพร่หลายมี 4 ตัว คือ Power Automate UiPath Automation Anywhere และ Blue Prism แต่ละตัวมีเงื่อนไขการใช้งานและราคาต่างกัน ควรเช็กกับผู้ให้บริการก่อนเลือก เครื่องมือ จุดที่ควรรู้ เหมาะกับ Power Automate (Microsoft) Microsoft เปิดให้ผู้ใช้ Windows 10 ดาวน์โหลด Power Automate Desktop โดยไม่มีค่าใช้จ่ายเพิ่มตั้งแต่ 2 มีนาคม 2564 กิจการที่ใช้ Microsoft 365 อยู่แล้ว UiPath มีแผน Community ใช้ฟรีสำหรับบุคคลและองค์กรขนาดเล็กที่เข้าเงื่อนไข จำกัดผู้ใช้และบอทต่อองค์กร ทดลองสร้างบอทก่อนซื้อแผนเสียเงิน Automation Anywhere เครื่องมือ RPA สำหรับองค์กร ดูรูปแบบการติดตั้งและราคาที่เว็บผู้ให้บริการ องค์กรที่มีหลายระบบและทีมดูแลบอท Blue Prism เครื่องมือ RPA สำหรับองค์กร ดูรูปแบบการติดตั้งและราคาที่เว็บผู้ให้บริการ องค์กรที่มีทีม IT ดูแลระบบ เงื่อนไขแผนฟรีเปลี่ยนได้ตามนโยบายผู้ให้บริการ ตามเอกสารของ UiPath แผน Community มีผู้ใช้ Pro 1 คน ผู้ใช้ Plus 1 คน และบอททำงานเอง 1 ตัวต่อองค์กร ถ้าต้องการมากกว่านี้ต้องอัปเกรด ข้อจำกัดและความเสี่ยงของบอทอัตโนมัติมีอะไรบ้าง มี 4 เรื่องหลัก คือ บอทหยุดเมื่อหน้าจอหรือแบบฟอร์มเปลี่ยน บอททำผิดซ้ำถ้าข้อมูลต้นทางผิด รหัสผ่านที่บอทใช้ต้องดูแล และต้องมีคนรับผิดชอบกระบวนการ สมมติซัพพลายเออร์น้ำมันรายใหญ่ของไทยเฟรทโลจิสติกส์เปลี่ยนแบบฟอร์มใบแจ้งหนี้ บอทจะอ่านยอดผิดช่อง บริษัทจึงตั้งกฎให้พนักงานเทียบยอดรวมทุกใบ ไม่ใช่สุ่มตรวจ SME ต้องซื้อโปรแกรมแยก หรือใช้ฟีเจอร์ในโปรแกรมบัญชี เริ่มจากฟีเจอร์ในโปรแกรมบัญชีก่อน แล้วซื้อเครื่องมือแยกเฉพาะงานที่โปรแกรมบัญชีทำไม่ได้ เพราะโปรแกรมบัญชีออนไลน์หลายตัวมีระบบอัตโนมัติในตัวแล้ว เช่น สแกนใบเสร็จ ช่วยคีย์ และกระทบยอด เครื่องมือแยกเหมาะเมื่อกิจการมีหลายระบบที่ไม่เชื่อมกัน เช่น ระบบขนส่ง ระบบลงเวลา และโปรแกรมบัญชีคนละเจ้า ทางเลือกอีกทางคือเชื่อมต่อ ERP กับระบบบัญชี ให้ข้อมูลไหลถึงกันโดยไม่ต้องใช้บอทคัดลอก ไทยเฟรทโลจิสติกส์ใช้วิธีผสม ให้โปรแกรมบัญชีจัดการการสแกนและการกระทบยอด แล้วใช้บอทเฉพาะขั้นดึงไฟล์ใบแจ้งหนี้จากกล่องอีเมล 3 กล่องมารวมไว้ที่เดียว ข้อควรรู้เกี่ยวกับ RPA สรุป – ให้บอททำงานซ้ำที่กฎชัด แล้วให้คนตรวจผลเสมอ บอทไม่ได้ซับซ้อนอย่างที่หลายคนกังวล หัวใจอยู่ที่การเลือกงานให้ถูก เริ่มได้วันนี้ด้วยการจดงานที่ทีมบัญชีทำซ้ำทุกวัน 3 งาน นับจำนวนรายการและเวลาต่อรายการ แล้วคำนวณชั่วโมงต่อเดือนแบบตารางในบทความนี้ ลดงานคีย์ซ้ำด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ มีฟีเจอร์ OCR สแกนใบเสร็จผ่านแอปบนมือถือ ตัวช่วยคีย์อัตโนมัติ กระทบยอดอัตโนมัติ และเชื่อมต่อข้อมูลร้านค้าออนไลน์โดยไม่ต้องคีย์ซ้ำ ให้ผู้ทำบัญชีใช้เวลากับการตรวจมากขึ้น ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องการทำงานแบบดิจิทัลของ SME เพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับ RPA RPA Developer คืออะไร RPA Developer คือ ผู้ออกแบบและสร้างบอทให้ทำงานตามขั้นตอนที่ธุรกิจต้องการ ใช้เครื่องมืออย่าง UiPath หรือ Power Automate สร้างลำดับงาน (Workflow) ส่วนใหญ่ไม่ต้องเขียนโค้ดจากศูนย์ เพราะเครื่องมือรองรับการลากวาง ใช้บอทอัตโนมัติต้องเขียนโค้ดเองไหม ไม่จำเป็นในงานพื้นฐาน เครื่องมือส่วนใหญ่ออกแบบแบบ Low-code หรือ No-code คือตั้งค่าด้วยการลากวาง แต่ถ้าต้องเชื่อมกับระบบของบริษัทผ่าน API (ช่องทางให้โปรแกรมแลกข้อมูลกัน) อาจต้องเขียนโค้ดบางส่วน RPA เหมาะกับธุรกิจขนาดไหน เหมาะกับทุกขนาดที่มีงานซ้ำปริมาณมาก ขนาดธุรกิจสำคัญน้อยกว่าจำนวนรายการต่อเดือน กิจการเล็กที่มีใบแจ้งหนี้หลายร้อยใบต่อเดือนอาจคุ้มกว่ากิจการใหญ่ที่งานซ้ำน้อย บอททำงานตอนกลางคืนได้ไหม ได้ ถ้าใช้แบบ Unattended ซึ่งตั้งเวลาให้บอททำงานเองโดยไม่มีคนเฝ้า เครื่องมือบางตัวต้องใช้แผนเสียเงินสำหรับการทำงานแบบนี้ ควรเช็กเงื่อนไขกับผู้ให้บริการ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
26 ต.ค. 2026

PEAK Account

26 min

ตีตราสารออนไลน์ วิธียื่นและชำระอากรแสตมป์ผ่าน e-Stamp

กิจการที่เซ็นสัญญาเช่าหรือสัญญาจ้างผ่าน e-Signature มักติดตรงที่ไม่มีกระดาษให้ปิดแสตมป์ และไม่รู้ว่าต้องเสียอากรช่องทางไหน บทความนี้อธิบายวิธีตีตราสารออนไลน์ผ่านระบบ e-Stamp ทีละขั้น แบบที่ต้องใช้ กำหนดเวลายื่น และเงินเพิ่มเมื่อยื่นช้า ตีตราสารออนไลน์ คืออะไร ใช้กับตราสารแบบไหน ตีตราสารออนไลน์ (e-Stamp) คือ การยื่นขอเสียอากรแสตมป์เป็นตัวเงินผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพากร แทนการซื้อดวงแสตมป์มาปิดบนเอกสาร เมื่อชำระครบ ระบบออกใบเสร็จรับเงินและรหัสรับรองการเสียอากรให้ใช้เป็นหลักฐาน ระบบนี้รับทั้งตราสารกระดาษและตราสารอิเล็กทรอนิกส์ หรือที่หลายคนเรียกว่าตราสารออนไลน์ เช่น สัญญาที่เซ็นผ่าน e-Signature ซึ่งไม่มีกระดาษให้ปิดแสตมป์ตั้งแต่แรก สำหรับเจ้าของกิจการ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ไทยคราฟท์แพ็ค จำกัด (ชื่อสมมุติ) ผลิตกล่องกระดาษลูกฟูกให้โรงงาน ในเดือนเดียวบริษัททำสัญญา 3 ฉบับ และยังไม่มีใครในทีมเคยตีตราสารออนไลน์มาก่อน ตีตราสาร คืออะไร ตีตราสาร คือ การขอเสียอากรแสตมป์เป็นตัวเงิน แทนการซื้อดวงแสตมป์มาปิดติดบนเอกสาร คำนี้ใช้กันมาก่อนมีระบบออนไลน์ เพราะเดิมเจ้าหน้าที่จะประทับตราบนตราสารเพื่อแสดงว่าเสียอากรแล้ว อากรแสตมป์เป็นภาษีที่เก็บจากการทำตราสาร 28 ลักษณะตามประมวลรัษฎากร ดูภาพรวมทั้งหมดได้ที่บทความอากรแสตมป์ อากรแสตมป์ออนไลน์ต่างจากแบบดวงอย่างไร อากรแสตมป์ออนไลน์ หรือ e-Stamp คือการชำระค่าอากรแสตมป์เป็นตัวเงินผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพากร แทนการซื้อดวงแสตมป์มาติดบนเอกสาร อัตราอากรเท่ากันทั้งสองแบบ ต่างกันที่วิธีจ่ายและหลักฐาน เรื่อง แบบดวง อากรแสตมป์ออนไลน์ (e-Stamp) วิธีชำระ ซื้อดวงแสตมป์ ปิดบนเอกสาร แล้วขีดฆ่า ยื่นแบบในระบบ ชำระเป็นตัวเงิน หลักฐาน ดวงแสตมป์บนกระดาษ ใบเสร็จรับเงินและรหัสรับรองการเสียอากร ใช้กับตราสารอิเล็กทรอนิกส์ ไม่ได้ ได้ การตรวจสอบย้อนหลัง ต้องดูเอกสารตัวจริง ตรวจรหัสรับรองกับระบบได้ เวลาทำรายการ ตามเวลาทำการของสำนักงาน ตามเวลาเปิดของช่องทางชำระแต่ละช่องทาง ตราสารบางประเภทกฎหมายกำหนดให้ชำระอากรเป็นตัวเงิน ถ้าใช้วิธีปิดดวงแสตมป์แทน กรมสรรพากรถือว่ายังไม่ได้ปิดแสตมป์บริบูรณ์ ต้องชำระเป็นตัวเงินใหม่พร้อมเงินเพิ่มอากรร้อยละ 1.5 ต่อเดือน ตามคำสั่งกรมสรรพากรที่ ท.ป.84/2542 ตราสารอิเล็กทรอนิกส์กับตราสารกระดาษต่างกันอย่างไร ต่างกันที่รูปแบบเอกสาร ตราสารอิเล็กทรอนิกส์ คือเอกสารที่ทำเป็นข้อมูลอิเล็กทรอนิกส์ตามพระราชบัญญัติว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ และลงลายมือชื่ออิเล็กทรอนิกส์ ส่วนตราสารกระดาษคือเอกสารที่พิมพ์และเซ็นบนกระดาษ ไทยคราฟท์แพ็คมีตราสารทั้งสองแบบ สัญญาเช่าโกดังและสัญญาจ้างรีโนเวทโรงงานเป็นกระดาษ ส่วนสัญญาจ้างออกแบบกล่องเซ็นผ่านระบบ e-Signature จึงเป็นเอกสารอิเล็กทรอนิกส์ (E-Document) แบบที่ต้องยื่นจึงต่างกันด้วย ตราสารที่ SME ต้องเสียอากรแสตมป์มีอะไรบ้าง อัตราเท่าไร ตราสารที่ SME เจอบ่อยคือสัญญาเช่า สัญญาจ้างทำของ สัญญากู้ยืมเงิน และใบมอบอำนาจ ระบบ e-Stamp รองรับ 24 ลักษณะตราสาร ยกเว้นลักษณะ 22 และ 24 ถึง 26 ซึ่งหน่วยงานอื่นจัดเก็บแทน ดูอัตราครบทุกลักษณะได้ที่บัญชีอัตราอากรแสตมป์ของกรมสรรพากร ตราสาร อัตราอากร ผู้มีหน้าที่เสีย ตัวอย่าง เช่าที่ดิน โรงเรือน สิ่งปลูกสร้าง 1 บาท ต่อค่าเช่าทุก 1,000 บาท หรือเศษ ตลอดอายุสัญญา ผู้ให้เช่า เช่าออฟฟิศ เช่าโกดัง จ้างทำของ 1 บาท ต่อทุก 1,000 บาท หรือเศษ ผู้รับจ้าง จ้างรีโนเวท จ้างออกแบบ กู้ยืมเงิน 1 บาท ต่อทุก 2,000 บาท หรือเศษ สูงสุด 10,000 บาท ผู้ให้กู้ กู้ยืมเงินกรรมการ ใบมอบอำนาจ ทำการครั้งเดียว 10 บาท · มากกว่าครั้งเดียว 30 บาท ผู้มอบอำนาจ มอบอำนาจยื่นเอกสาร ตัวอย่าง ไทยคราฟท์แพ็คเช่าโกดังเดือนละ 30,000 บาท 3 ปี ค่าเช่าตลอดสัญญาคือ 30,000 × 36 = 1,080,000 บาท อากรคือ 1,080 บาท ก่อนเซ็นสัญญาเช่าที่ดินหรืออาคาร ควรตกลงให้ชัดว่าใครจ่ายอากร สัญญาจ้างรีโนเวทโรงงาน 250,000 บาท เสียอากร 250 บาท ส่วนสัญญาจ้างออกแบบ 48,500 บาท เศษ 500 บาทนับเป็น 1,000 บาท จึงเสียอากร 49 บาท รวมสามฉบับ 1,379 บาท วิธีตีตราสารออนไลน์ผ่านระบบ e-Filing มีขั้นตอนอย่างไร ขั้นตอนหลักมี 4 ขั้น คือเข้าระบบ เลือกแบบและกรอกข้อมูล ชำระเงิน แล้วรับรหัสรับรองเก็บไว้กับตราสาร ทั้งหมดทำผ่านเว็บไซต์ e-Stamp Duty ของกรมสรรพากร ไม่ต้องติดตั้งโปรแกรม สิ่งที่ต้องเตรียมก่อนยื่นมีอะไรบ้าง เตรียม 4 อย่างก่อนเข้าระบบ จะกรอกได้ในครั้งเดียว ขั้นตอนที่ 1 เข้าสู่ระบบ e-Filing เข้าเว็บไซต์ ระบบชำระอากรแสตมป์อิเล็กทรอนิกส์ แล้วเข้าสู่ระบบด้วยบัญชี e-Filing หรือ Digital ID นิติบุคคลกำหนดสิทธิ์ผู้ใช้ได้ 3 ระดับ คือ Super Admin ผู้ดูแลระบบ และผู้ใช้งานทั่วไป ขั้นตอนที่ 2 เลือกแบบฟอร์มและกรอกข้อมูล เลือกเมนู อ.ส.9 สำหรับตราสารอิเล็กทรอนิกส์ หรือเมนู อ.ส.4 อ.ส.4ก อ.ส.4ข สำหรับตราสารกระดาษ แล้วกรอกประเภทตราสาร คู่สัญญา วันที่ทำ และจำนวนเงิน ระบบคำนวณค่าอากรให้ ตรวจยอดกับสัญญาต้นฉบับก่อนยืนยัน ขั้นตอนที่ 3 ชำระเงินค่าอากรแสตมป์ ชำระผ่านช่องทางที่ระบบรองรับ เช่น E-Payment ผ่านธนาคาร บัตรเครดิตทางอินเทอร์เน็ต Direct Debit หรือพิมพ์ชุดชำระเงิน (Pay in Slip) และ QR Code ไปจ่ายผ่าน Mobile Banking ATM หรือเคาน์เตอร์ ขั้นตอนที่ 4 รับรหัสรับรองและเก็บหลักฐาน เมื่อกรมสรรพากรได้รับเงินครบ ระบบออกใบเสร็จรับเงินและรหัสรับรองการเสียอากรแสตมป์ ให้ดาวน์โหลดเก็บไว้ และนำรหัสรับรองไปอ้างอิงหรือผนวกกับตราสาร ตราสารจึงถือว่าปิดแสตมป์บริบูรณ์ ตรวจสถานะย้อนหลังได้ที่เมนูตรวจสอบการเสียอากรแสตมป์ ไทยคราฟท์แพ็คพิมพ์ใบเสร็จและรหัสรับรองแนบกับสัญญาเช่าและสัญญารีโนเวทที่เป็นกระดาษ ส่วนสัญญาออกแบบ ใส่รหัสรับรองไว้ในไฟล์สัญญาอิเล็กทรอนิกส์ เวลาผู้สอบบัญชีขอดูหลักฐาน หยิบได้ทันที แบบ อ.ส.4, อ.ส.4ก, อ.ส.4ข และ อ.ส.9 ต่างกันอย่างไร ต่างกันที่รูปแบบและลักษณะของตราสาร อ.ส.9 ใช้กับตราสารอิเล็กทรอนิกส์ทุกประเภท ส่วนตราสารกระดาษแยกเป็น 3 แบบตามลักษณะตราสาร ถ้าเลือกแบบผิด ระบบจะไม่ตรงกับประเภทตราสารที่กรอก แบบ ใช้กับ ตัวอย่างตราสาร อ.ส.4 ตราสารกระดาษ กลุ่มเช่าที่ดิน จ้างทำของ และอื่น ๆ สัญญาเช่าอาคาร สัญญาจ้างรีโนเวท อ.ส.4ก ตราสารกระดาษ กลุ่มตั๋วแลกเงิน ใบหุ้น เช็ค ใบรับฝากเงิน ตั๋วสัญญาใช้เงิน เช็ค อ.ส.4ข ตราสารกระดาษ กลุ่มเช่าซื้อ กู้ยืมเงิน กรมธรรม์ประกันภัย สัญญาเช่าซื้อ สัญญากู้ยืมเงิน อ.ส.9 ตราสารอิเล็กทรอนิกส์ทุกลักษณะที่ระบบรองรับ สัญญาที่เซ็นผ่าน e-Signature ไทยคราฟท์แพ็คยื่นสัญญาเช่าโกดังและสัญญารีโนเวทด้วย อ.ส.4 และยื่นสัญญาออกแบบที่เซ็นออนไลน์ด้วย อ.ส.9 กิจการที่มีตราสารอิเล็กทรอนิกส์จำนวนมาก ขอใช้บริการ API กับกรมสรรพากรเพื่อส่งข้อมูลจากระบบของตัวเองได้ ตีตราสาร สัญญาจ้าง ออนไลน์ ทำอย่างไร ทำเหมือนตราสารอื่น สิ่งที่ต้องดูเพิ่มคือสัญญานั้นเป็นจ้างทำของหรือจ้างแรงงาน เพราะจ้างทำของต้องเสียอากร ส่วนจ้างแรงงานไม่อยู่ในบัญชีอัตราอากรแสตมป์ สัญญาจ้างเหมาบริการ (จ้างทำของ) เสียอากรเท่าไร เสีย 1 บาท ต่อทุก 1,000 บาท หรือเศษของ 1,000 บาท ของสินจ้าง สัญญาจ้างเหมาบริการ จ้างออกแบบ จ้างซ่อม และจ้างผลิตตามสั่ง ส่วนใหญ่เป็นจ้างทำของ เพราะผู้ว่าจ้างจ่ายเงินเพื่อผลสำเร็จของงาน สัญญาจ้างแรงงานต้องเสียอากรไหม ไม่ต้องเสีย สัญญาจ้างงานพนักงานประจำเป็นจ้างแรงงาน ไม่อยู่ในบัญชีอัตราอากรแสตมป์ ถ้าสัญญาเดียวมีทั้งการจ้างพนักงานและการจ้างทำงานให้สำเร็จเป็นชิ้น ควรให้ผู้ทำบัญชีดูว่าส่วนใดเป็นจ้างทำของ เพราะอากรคิดตามลักษณะตราสารตามบัญชีอัตรา ใครต้องเสียอากร และใครยื่นแทนได้ ผู้มีหน้าที่เสียคือผู้กระทำตราสารตามบัญชีอัตรา เช่น ผู้รับจ้าง ผู้ให้เช่า ผู้ให้กู้ และผู้มอบอำนาจ คู่สัญญาตกลงกันได้ว่าใครเป็นผู้จ่าย แต่ความรับผิดตามกฎหมายยังอยู่กับผู้มีหน้าที่เสีย ตราสารอิเล็กทรอนิกส์ คู่สัญญาฝ่ายใดเข้าระบบยื่นได้ตามมาตรา 107 และใบเสร็จออกในนามผู้ที่เข้าระบบ ไทยคราฟท์แพ็คเป็นผู้ว่าจ้างงานออกแบบ แต่ตกลงยื่นแทนนักออกแบบ ใบเสร็จค่าอากร 49 บาทจึงออกในนามบริษัท ต้องยื่นภายในกี่วัน และช่องทางชำระเปิดกี่โมง ตราสารที่ SME ใช้บ่อย ต้องยื่นก่อนทำหรือภายใน 15 วันนับแต่วันถัดจากวันทำตราสาร แต่บางประเภทต้องยื่นทันที และบางประเภทยื่นเป็นงวดครึ่งเดือน กำหนดจึงขึ้นกับลักษณะตราสาร กลุ่มตราสาร กำหนดยื่นและชำระ ตราสารกระดาษ เช่าที่ดินหรือโรงเรือน จ้างทำของ ก่อนทำตราสาร หรือภายใน 15 วันนับแต่วันถัดจากวันทำ ตราสารกระดาษ ใบมอบอำนาจ โอนหุ้น ใบรับเกี่ยวกับอสังหาริมทรัพย์ ก่อนทำ หรือทันทีที่ทำตราสาร ตราสารกระดาษ ตั๋วเงิน เช็ค เช่าซื้อ กู้ยืมเงิน กรมธรรม์ประกันภัย งวดวันที่ 1 ถึง 15 ยื่นภายในวันที่ 22 · งวดวันที่ 16 ถึงสิ้นเดือน ยื่นภายในวันที่ 7 ของเดือนถัดไป ตราสารอิเล็กทรอนิกส์ ก่อนทำ หรือภายใน 15 วันนับแต่วันถัดจากวันทำ ไม่เว้นวันหยุดราชการ ตราสารที่ทำในต่างประเทศ ผู้นำมาใช้ในไทยยื่นภายใน 30 วันนับแต่วันได้รับตราสาร ไทยคราฟท์แพ็คเซ็นสัญญาเช่าวันที่ 1 พฤศจิกายน 2569 วันถัดไปคือวันที่ 2 จึงต้องยื่นภายในวันที่ 16 พฤศจิกายน 2569 ถ้าวันสุดท้ายของตราสารอิเล็กทรอนิกส์ตรงกับวันหยุดราชการ ยื่นได้ในวันทำการถัดไป ช่องทางชำระไม่ได้เปิด 24 ชั่วโมง E-Payment ส่วนใหญ่เปิด 06.00 ถึง 22.00 น. ส่วน Mobile Banking Internet Banking ATM และ QR Code รับชำระถึง 22.50 น. บางธนาคารปิดเร็วกว่านี้ จึงไม่ควรรอยื่นคืนสุดท้าย ยื่นช้าหรือปิดแสตมป์ไม่ครบ เสียเงินเพิ่มเท่าไร ขึ้นกับว่ายื่นเองหรือถูกตรวจพบ ถ้ายื่นเองภายในกำหนด 15 วัน เสียเฉพาะอากร ยื่นเองช้าไม่เกิน 90 วัน เสียเงินเพิ่ม 2 เท่า เกิน 90 วัน เสีย 5 เท่า และถ้าเจ้าพนักงานตรวจพบ เสียเงินเพิ่ม 6 เท่า กรณี เงินเพิ่มอากร ฐานกฎหมาย ยื่นเองภายใน 15 วันนับแต่วันต้องปิดแสตมป์ ไม่มี มาตรา 113 ยื่นเองเกินกำหนด แต่ไม่เกิน 90 วัน 2 เท่าของอากร หรือ 4 บาท แล้วแต่จำนวนใดมากกว่า มาตรา 113 ยื่นเองเกิน 90 วัน 5 เท่าของอากร หรือ 10 บาท แล้วแต่จำนวนใดมากกว่า มาตรา 113 เจ้าพนักงานตรวจพบว่าไม่ปิดหรือปิดไม่ครบ 6 เท่าของอากรที่ขาด หรือ 25 บาท แล้วแต่จำนวนใดมากกว่า มาตรา 114 ตัวอย่าง ไทยคราฟท์แพ็คลืมสัญญารีโนเวท อากร 250 บาท ถ้านึกได้และยื่นเองเมื่อผ่านไป 40 วัน เงินเพิ่มคือ 250 × 2 = 500 บาท รวม 750 บาท แต่ถ้าถูกตรวจพบก่อน เงินเพิ่มคือ 250 × 6 = 1,500 บาท รวม 1,750 บาท ผู้ที่ไม่ได้เจตนาหลีกเลี่ยง ยื่นคำร้องขอลดเงินเพิ่มเป็นหนังสือต่อเจ้าพนักงานได้ตามกฎกระทรวง ฉบับที่ 129 และต้องชำระภายใน 10 วันนับแต่ได้รับแจ้ง ข้อผิดพลาดที่พบบ่อยเมื่อตีตราสารออนไลน์ และวิธีแก้ไข ข้อผิดพลาดส่วนใหญ่เกิดก่อนกดชำระ ตรวจ 4 จุดนี้ทุกครั้งจะลดงานแก้ภายหลังได้มาก บันทึกบัญชีค่าอากรแสตมป์อย่างไร บันทึกเป็นค่าใช้จ่ายของกิจการในบัญชีค่าอากรแสตมป์ ในวันที่ชำระ และเก็บใบเสร็จจากระบบ e-Stamp เป็นเอกสารประกอบ ค่าอากรที่เป็นภาระของกิจการเองนำมาหักเป็นรายจ่ายได้ ส่วนกรณีจ่ายแทนคู่สัญญาตามข้อตกลง ให้ผู้ทำบัญชีตรวจเงื่อนไขก่อนลงเป็นรายจ่ายทางภาษี ไทยคราฟท์แพ็คตกลงในสัญญาว่าบริษัทเป็นผู้จ่ายอากรทั้งสามฉบับ รวม 1,379 บาท รายการ เดบิต เครดิต ค่าอากรแสตมป์ 1,379 เงินฝากธนาคาร 1,379 สัญญาเช่ายังมีเรื่องภาษีต่อจากอากร เช่น การหักภาษีเมื่อจ่ายค่าเช่าทุกเดือน ดูรายละเอียดได้ที่ค่าเช่า หัก ณ ที่จ่าย ข้อควรรู้เกี่ยวกับการตีตราสารออนไลน์ สรุป – สัญญาเช่าและจ้างทำของ ต้องตีตราสารภายใน 15 วัน ก่อนสิ้นวันนี้ ลองเปิดสัญญาเช่าและสัญญาจ้างที่เซ็นในเดือนนี้ทุกฉบับ จดวันที่ทำตราสาร จำนวนเงิน และผู้มีหน้าที่เสีย แล้วเทียบกับตารางกำหนดเวลาในบทความ ฉบับไหนใกล้ครบ 15 วันให้ยื่นก่อน บันทึกค่าอากรแสตมป์ด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ บันทึกค่าอากรแสตมป์เป็นค่าใช้จ่ายในผังบัญชีอากรแสตมป์ได้จากเมนูรายจ่าย ระบุว่าชำระแล้วหรือตั้งหนี้ไว้ก่อนก็ได้ ดูขั้นตอนทีละหน้าจอได้ที่บันทึกค่าอากรแสตมป์ใน PEAK ให้ผู้ทำบัญชีเห็นค่าอากรของทุกสัญญาในที่เดียว ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีของนิติบุคคลเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับตีตราสารออนไลน์ ซื้ออากรแสตมป์ได้ที่ไหน ดวงแสตมป์ซื้อได้ที่สำนักงานสรรพากรพื้นที่ ส่วนการซื้ออากรแสตมป์ออนไลน์ไม่ได้ซื้อเป็นดวง แต่เป็นการยื่นขอเสียอากรเป็นตัวเงินผ่านระบบ e-Stamp แล้วชำระตามช่องทางที่ระบบรองรับ ตีตราสารออนไลน์ต้องสมัคร e-Filing ก่อนไหม ต้องมีบัญชีเข้าระบบก่อน ใช้บัญชีสมาชิก e-Filing ของกรมสรรพากร Digital ID ที่รองรับ หรือ Tax Single Sign On ของกระทรวงการคลังก็ได้ บัญชีเดียวกันนี้ใช้ยื่นภาษีออนไลน์อื่นได้ด้วย ชำระอากรออนไลน์แล้ว ยังต้องติดดวงแสตมป์บนสัญญาอีกไหม ไม่ต้อง เมื่อชำระครบและได้ใบเสร็จกับรหัสรับรองการเสียอากรแล้ว ให้นำรหัสรับรองไปอ้างอิงหรือผนวกกับตราสาร ตราสารนั้นถือว่าปิดแสตมป์บริบูรณ์ สำหรับสัญญากระดาษ ควรพิมพ์ใบเสร็จแนบไว้กับต้นฉบับ ค่าอากรแสตมป์หักเป็นค่าใช้จ่ายทางภาษีได้ไหม ได้ ถ้าเป็นค่าอากรที่เป็นภาระของกิจการเพื่อการทำธุรกิจ ถ้าจ่ายแทนคู่สัญญาตามข้อตกลง ให้ผู้ทำบัญชีตรวจเงื่อนไขก่อน และเก็บใบเสร็จจากระบบ e-Stamp เป็นหลักฐาน e-Stamp ต่างจาก e-Tax Invoice อย่างไร เป็นคนละระบบกัน e-Stamp ใช้ชำระอากรแสตมป์ของตราสาร ส่วน e-Tax Invoice คือใบกำกับภาษีอิเล็กทรอนิกส์ที่ใช้แทนใบกำกับภาษีกระดาษในระบบภาษีมูลค่าเพิ่ม กิจการหนึ่งอาจต้องใช้ทั้งสองระบบ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก
23 ต.ค. 2026

PEAK Account

20 min

Negative Income Tax คืออะไร สรุประบบภาษีเงินได้ติดลบที่คนไทยต้องรู้จัก

หลายคนเห็นคำว่า Negative Income Tax แล้วรู้สึกตกใจ เพราะข่าวบอกว่าคนไทยทุกคนต้องยื่นภาษี ไม่เว้นแม้แต่พ่อค้าแม่ค้าหรือฟรีแลนซ์ที่ไม่เคยยื่นมาก่อน แต่จริงๆ แล้ว ระบบนี้ไม่ได้น่ากลัวอย่างที่คิด เพราะคนที่มีรายได้น้อยจะไม่ต้องเสียภาษีเพิ่ม แถมยังมีโอกาสได้รับเงินอุดหนุนจากรัฐกลับมาด้วย บทความนี้จะอธิบายให้เข้าใจง่ายว่า Negative Income Tax หรือภาษีเงินได้ติดลบ ทำงานยังไง กระทบใครบ้าง และผู้ประกอบการ SME รวมถึงคนทำอาชีพอิสระต้องเตรียมตัวอย่างไร Negative Income Tax คืออะไร (ภาษีเงินได้ติดลบ) Negative Income Tax หรือ NIT คือระบบภาษีที่ทำหน้าที่สองทาง ถ้ามีรายได้สูงกว่าเกณฑ์ที่กำหนดก็เสียภาษีตามปกติ แต่ถ้ามีรายได้ต่ำกว่าเกณฑ์ รัฐจะจ่ายเงินอุดหนุนกลับมาให้แทน พูดง่ายๆ คือ ระบบภาษีกับระบบสวัสดิการรวมเป็นเรื่องเดียวกัน ไม่ต้องแยกยื่นภาษีทางหนึ่ง แล้วไปขอสวัสดิการอีกทางหนึ่ง ตัวอย่างให้เห็นภาพ สมมติรัฐกำหนดเกณฑ์รายได้ขั้นต่ำไว้ที่ 100,000 บาทต่อปี และอัตราอุดหนุน 50% ทุกคนอยู่ในระบบเดียวกัน ไม่ต้องพิสูจน์ความจนเพื่อขอสวัสดิการแยกต่างหาก Milton Friedman ผู้คิดค้น Negative Income Tax แนวคิด NIT ถูกเสนอครั้งแรกโดย Milton Friedman นักเศรษฐศาสตร์รางวัลโนเบลชาวอเมริกัน ตั้งแต่ปี ค.ศ. 1962 ในหนังสือ Capitalism and Freedom Friedman มองว่าระบบสวัสดิการแบบเดิมมีปัญหาหลายจุด ทั้งซ้ำซ้อน ตกหล่น และสิ้นเปลือง เขาเสนอว่าถ้ารวมภาษีกับสวัสดิการเป็นระบบเดียว จะช่วยลดความซับซ้อน ลดต้นทุนบริหาร และทำให้เงินถึงมือคนที่ต้องการจริง แม้จะเป็นแนวคิดจากต่างประเทศ แต่รัฐบาลไทยกำลังศึกษาและปรับใช้ให้เหมาะกับบริบทไทย โดยตั้งเป้าให้คนไทยทุกคนเข้าสู่ระบบภาษีเดียวกัน (ข้อมูลจากสำนักงานเศรษฐกิจการคลัง) NIT กับ UBI (Universal Basic Income) ต่างกันอย่างไร หลายคนสับสนว่า NIT กับ UBI เหมือนกันไหม คำตอบคือไม่เหมือนกัน แม้ทั้งสองระบบจะมีเป้าหมายช่วยเหลือคนรายได้น้อยเหมือนกัน เรื่อง Negative Income Tax (NIT) Universal Basic Income (UBI) ใครได้รับเงิน เฉพาะคนที่มีรายได้ต่ำกว่าเกณฑ์ ทุกคนได้เท่ากันหมด ไม่ว่ารวยหรือจน เงื่อนไข ต้องยื่นภาษีเพื่อแสดงรายได้ ไม่มีเงื่อนไข งบประมาณ ใช้น้อยกว่า เพราะจ่ายเฉพาะกลุ่มที่ต้องการ ใช้มหาศาล เพราะจ่ายทุกคน NIT จึงเหมาะกับประเทศที่มีงบประมาณจำกัดมากกว่า เพราะเงินอุดหนุนถูกส่งตรงไปยังคนที่ต้องการจริง Negative Income Tax ทำงานอย่างไร หลักการทำงานของ NIT ไม่ซับซ้อน ทุกคนยื่นแบบแสดงรายได้ต่อกรมสรรพากร ระบบจะคำนวณอัตโนมัติว่าคนๆ นั้นต้องเสียภาษีหรือได้รับเงินอุดหนุน ขั้นตอนหลักมี 3 ส่วน ทำไมคนไทยทุกคนต้องยื่นภาษีในระบบ NIT เหตุผลหลักคือ รัฐต้องรู้รายได้ที่แท้จริงของทุกคน เพื่อจะตัดสินได้ว่าใครควรเสียภาษีและใครควรได้รับเงินอุดหนุน ปัจจุบันคนไทยที่ยื่นภาษีเงินได้บุคคลธรรมดามีเพียงราว 10-11 ล้านคนจากประชากรวัยทำงานกว่า 38 ล้านคน (ข้อมูลจากกรมสรรพากร – สถิติการยื่นแบบ) ซึ่งหมายความว่าคนอีกกว่า 20 ล้านคนยังอยู่นอกระบบภาษี ถ้าไม่มีข้อมูลรายได้ของทุกคน รัฐก็ไม่สามารถส่งเงินอุดหนุนถูกคนได้ การยื่นภาษีจึงไม่ได้หมายความว่าทุกคนต้องเสียภาษี แต่เป็นการแจ้งรายได้เพื่อให้ระบบทำงานได้ คนที่เคยไม่ต้องยื่นภาษี ระบบใหม่เปลี่ยนอะไร ปัจจุบันคนที่มีเงินได้ไม่ถึงเกณฑ์ที่กำหนด ไม่ต้องยื่นแบบภาษี แต่ในระบบ NIT ทุกคนที่มีรายได้ต้องยื่น ไม่ว่าจะมากหรือน้อย กลุ่มที่ได้รับผลกระทบมากที่สุดคือ สิ่งที่เปลี่ยนคือ กลุ่มนี้ต้องเรียนรู้วิธียื่นภาษีและจัดเก็บเอกสารรายได้-รายจ่าย ซึ่งเป็นเรื่องใหม่สำหรับหลายคน Negative Income Tax ต่างจากระบบภาษีปัจจุบันอย่างไร ระบบภาษีปัจจุบันทำงานทางเดียว คือเก็บภาษีจากคนที่มีรายได้ถึงเกณฑ์ ส่วนคนรายได้น้อยต้องไปขอสวัสดิการแยกต่างหาก เช่น บัตรสวัสดิการแห่งรัฐ NIT เปลี่ยนให้ทำงานสองทางในระบบเดียว เรื่อง ระบบภาษีปัจจุบัน ระบบ NIT ใครต้องยื่น เฉพาะคนที่มีเงินได้ถึงเกณฑ์ ทุกคนที่มีรายได้ คนรายได้น้อย ต้องไปลงทะเบียนขอสวัสดิการแยก ได้รับเงินอุดหนุนอัตโนมัติผ่านระบบภาษี ข้อมูลรายได้ รัฐมีข้อมูลไม่ครบ รัฐมีข้อมูลรายได้ของทุกคน ความซ้ำซ้อน สวัสดิการหลายโครงการ ซ้ำซ้อนกัน รวมเป็นระบบเดียว ลดความซ้ำซ้อน ผลกระทบที่จะเกิดกับผู้ประกอบการไทย สำหรับผู้ประกอบการ SME ที่ทำบัญชีและยื่นภาษีอยู่แล้ว ผลกระทบโดยตรงอาจไม่มากนัก เพราะระบบภาษีนิติบุคคลยังทำงานเหมือนเดิม แต่สิ่งที่ต้องเตรียมรับมือคือ พนักงานและลูกจ้างทุกคนจะต้องอยู่ในระบบภาษี ซึ่งหมายความว่า ธุรกิจที่มีระบบบัญชีเป็นระเบียบอยู่แล้วจะได้เปรียบ เพราะข้อมูลพร้อมส่งต่อให้พนักงานใช้ยื่นภาษีได้ทันที ผู้ประกอบการต้องเตรียมตัวอย่างไร ขั้นตอนที่ผู้ประกอบการควรเริ่มทำตั้งแต่ตอนนี้ ถ้าธุรกิจใช้โปรแกรมบัญชีออนไลน์เพื่อจัดการรายรับ-รายจ่ายอยู่แล้ว ข้อมูลเหล่านี้จะถูกบันทึกอัตโนมัติ ไม่ต้องไปรวบรวมทีหลัง คนไม่เคยยื่นภาษี-อาชีพอิสระ เตรียมตัวอย่างไร สำหรับพ่อค้าแม่ค้า ฟรีแลนซ์ หรือคนทำอาชีพอิสระที่ไม่เคยยุ่งกับเรื่องภาษีมาก่อน อาจรู้สึกกังวล แต่หลักการเตรียมตัวไม่ยากอย่างที่คิด ขั้นตอนเริ่มต้นยื่นภาษีครั้งแรก สำหรับคนที่ไม่เคยอยู่ในระบบ สำหรับคนที่ไม่เคยยื่นภาษีมาก่อนเลย ขั้นตอนเริ่มต้นมีดังนี้ สิ่งสำคัญคือ ไม่ต้องกลัวว่ายื่นแล้วจะต้องเสียภาษีทุกกรณี เพราะถ้ารายได้ไม่ถึงเกณฑ์ ในระบบ NIT คุณจะได้รับเงินอุดหนุนกลับมาแทน เอกสารและข้อมูลที่ต้องเตรียม เอกสาร ใช้ทำอะไร บัตรประชาชน สมัครเลขผู้เสียภาษี ยืนยันตัวตน หลักฐานรายได้ทั้งปี (สลิปเงินเดือน ยอดขาย ใบเสร็จ) แจ้งรายได้รวมเพื่อคำนวณภาษี หลักฐานค่าใช้จ่าย (ใบเสร็จซื้อสินค้า ค่าเช่า ค่าวัตถุดิบ) ใช้หักค่าใช้จ่ายก่อนคำนวณภาษี หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ใช้ลดภาษีที่ถูกหักไปแล้วระหว่างปี หลักฐานค่าลดหย่อน (ประกันสังคม ประกันชีวิต กองทุนสำรองเลี้ยงชีพ) ลดฐานภาษีให้ต่ำลง ถ้ายังไม่มีระบบจัดเก็บเอกสาร การเริ่มใช้โปรแกรมบัญชีหรือแอปบันทึกรายรับ-รายจ่ายจะช่วยให้ข้อมูลพร้อมใช้ตอนยื่นภาษีออนไลน์ ไม่ต้องมานั่งรวบรวมทีหลัง โทษหากไม่ยื่นภาษี ตามประมวลรัษฎากร การไม่ยื่นแบบภาษีภายในกำหนดมีบทลงโทษทั้งทางแพ่งและอาญา ไม่ว่าจะอยู่ในระบบภาษีปัจจุบันหรือระบบ NIT ในอนาคต เบี้ยปรับ เงินเพิ่ม โทษอาญา บทลงโทษแบ่งเป็น 3 ระดับ เบี้ยปรับ คือค่าปรับที่เกิดจากการยื่นแบบไม่ถูกต้อง เช่น แจ้งรายได้ต่ำกว่าความเป็นจริง โดยทั่วไปเสียเบี้ยปรับ 1-2 เท่าของภาษีที่ต้องชำระ ตามมาตรา 22 และ 26 แห่งประมวลรัษฎากร แต่ถ้าไปยื่นเองก่อนได้รับหมายเรียก กรมสรรพากรมีนโยบายลดเบี้ยปรับได้ (คำสั่งกรมสรรพากรที่ ท.ป. 81/2542) เงินเพิ่ม คือดอกเบี้ยจากการชำระภาษีล่าช้า คิดในอัตรา 1.5% ต่อเดือนของภาษีที่ค้าง นับตั้งแต่วันที่ครบกำหนดชำระ ตามมาตรา 27 แห่งประมวลรัษฎากร ยิ่งจ่ายช้า ยอดก็ยิ่งเพิ่ม โทษอาญา กรณีไม่ยื่นแบบภาษีภายในกำหนด มีโทษปรับไม่เกิน 2,000 บาท ตามมาตรา 35 แห่งประมวลรัษฎากร ส่วนกรณีจงใจหลีกเลี่ยงภาษี มีโทษจำคุกตั้งแต่ 3 เดือนถึง 7 ปี และปรับตั้งแต่ 2,000 ถึง 200,000 บาท ตามมาตรา 37 แห่งประมวลรัษฎากร (ข้อมูลจากกรมสรรพากร) สำหรับผู้ประกอบการ SME การมีระบบบัญชีที่ดีจะช่วยลดความเสี่ยงเรื่องเบี้ยปรับและเงินเพิ่มได้มาก เพราะข้อมูลรายได้-รายจ่ายจะถูกต้องตั้งแต่แรก ไม่ต้องไปแก้ไขทีหลัง บทสรุป Negative Income Tax กับสิ่งที่ต้องเตรียม Negative Income Tax ไม่ใช่เรื่องน่ากลัว แต่เป็นระบบที่จะทำให้ภาษีและสวัสดิการทำงานร่วมกันอย่างมีประสิทธิภาพ สิ่งที่ทุกคนควรเริ่มทำตั้งแต่ตอนนี้คือ ยิ่งเตรียมตัวเร็วเท่าไร ยิ่งสบายตอนระบบเริ่มใช้งานจริง ให้ PEAK ช่วยจัดการบัญชีและภาษีให้ธุรกิจของคุณ PEAK โปรแกรมบัญชีออนไลน์ ช่วยผู้ประกอบการ SME จัดการรายรับ-รายจ่าย ออกเอกสารภาษี และสร้างรายงานการเงินได้ครบในที่เดียว ไม่ว่าระบบภาษีจะเปลี่ยนไปอย่างไร ข้อมูลบัญชีที่เป็นระบบจะช่วยให้คุณพร้อมรับมือได้เสมอ ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ Negative Income Tax Negative Income Tax เริ่มใช้เมื่อไร รัฐบาลไทยตั้งเป้าเริ่มใช้ระบบ NIT ในปีภาษี 2570 (ค.ศ. 2027) แต่รายละเอียดและกำหนดเวลาที่แน่นอนอาจเปลี่ยนแปลงได้ตามนโยบาย ควรติดตามประกาศจากกรมสรรพากรและสำนักงานเศรษฐกิจการคลังเป็นระยะ ถ้ารายได้น้อยมาก ยื่นแล้วต้องเสียภาษีไหม ไม่จำเป็น ในระบบ NIT คนที่มีรายได้ต่ำกว่าเกณฑ์ที่กำหนดจะไม่ต้องเสียภาษี และยังมีโอกาสได้รับเงินอุดหนุนจากรัฐด้วย การยื่นภาษีจึงเป็นประโยชน์สำหรับคนรายได้น้อย ไม่ใช่ภาระ พ่อค้าแม่ค้าออนไลน์ต้องยื่นภาษีด้วยไหม ต้องยื่น เพราะระบบ NIT กำหนดให้ทุกคนที่มีรายได้ต้องยื่นแบบแสดงรายได้ ไม่ว่าจะเป็นเงินเดือน รายได้จากการขายของออนไลน์ หรือรายได้ฟรีแลนซ์ ทางที่ดีคือเริ่มบันทึกยอดขายและค่าใช้จ่ายตั้งแต่ตอนนี้ เพื่อให้พร้อมตอนยื่น NIT จะมาแทนบัตรสวัสดิการแห่งรัฐไหม แนวทางของ NIT คือรวมระบบสวัสดิการเข้ากับระบบภาษีเป็นระบบเดียว ซึ่งอาจทดแทนหรือปรับเปลี่ยนรูปแบบสวัสดิการที่ซ้ำซ้อนได้ในอนาคต แต่รายละเอียดยังอยู่ระหว่างการศึกษาของรัฐบาล ผู้ประกอบการ SME ต้องทำอะไรเพิ่มเติมไหม สำหรับผู้ประกอบการที่ทำบัญชีและยื่นภาษีถูกต้องอยู่แล้ว ไม่ต้องทำอะไรเพิ่มมากนัก แต่ควรตรวจสอบว่าระบบบัญชีของธุรกิจสามารถออกเอกสารรับรองรายได้ให้พนักงานได้ครบถ้วน เพราะพนักงานทุกคนจะต้องยื่นภาษีเช่นกันธุรกิจได้ครบในที่เดียว ทดลองใช้ PEAK ฟรีหรือใบขออนุมัติจ่ายได้ ดูขั้นตอนและแพ็กเกจที่รองรับได้ที่คู่มือพิมพ์ใบสั่งซื้อ/ใบขอซื้อ/ขอจ้าง/ใบขออนุมัติจ่าย ใน PEAK ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
23 ต.ค. 2026

PEAK Account

16 min

ร้านกล้วยทอดเจ้าดัง งานวัดไร่ขิง ลงทุน 5 แสน กำไรแค่ 3 หมื่น ต้นทุนจริงที่พ่อค้าแม่ค้าต้องรู้

ขายของงานวัดไร่ขิงได้กำไรจริงเท่าไร เชื่อว่าหลายคนเห็นข่าวร้านกล้วยทอดชื่อดังที่ออกมาเล่าว่าลงทุนไปราว 5 แสนบาท แต่กำไรเหลือแค่ประมาณ 3 หมื่นบาท หลายคนอาจสงสัยว่าลงทุนตั้งมากขนาดนี้ ทำไมกำไรถึงน้อยนัก ความจริงแล้วเรื่องนี้ไม่ได้แปลก เพราะการขายของงานวัดไร่ขิงมีต้นทุนซ่อนเร้นมากกว่าที่คิด วันนี้ PEAK จะพาวิเคราะห์ตัวเลขจากมุมมองนักบัญชี เพื่อให้เห็นภาพชัดว่าต้นทุนจริงของการขายของงานวัดมีอะไรบ้าง และกำไรที่ได้มาจริง ๆ ควรมองอย่างไร ย้อนรอยข่าวร้านกล้วยทอดชื่อดัง งานวัดไร่ขิง ลงทุน 5 แสน กำไร 3 หมื่น ข่าวนี้เป็นที่พูดถึงกันมากในโลกออนไลน์ เจ้าของร้านกล้วยทอดรายหนึ่งที่เปิดขายในงานวัดไร่ขิงออกมาเปิดเผยว่าลงทุนไปทั้งหมดราว 5 แสนบาท แต่เมื่อหักต้นทุนทุกอย่างแล้วเหลือกำไรเพียงประมาณ 3 หมื่นบาท ตัวเลขนี้ทำให้หลายคนตกใจ เพราะมองจากภายนอกแล้วร้านขายดีมาก คิวยาว แต่กำไรกลับน้อยกว่าที่คาด ประเด็นสำคัญอยู่ที่คำว่า ลงทุน 5 แสน กับ กำไร 3 หมื่น ซึ่งถ้ามองในมุมบัญชีจะพบว่าตัวเลขเหล่านี้มีรายละเอียดที่ต้องแยกให้ออก ทำไมขายของงานวัดไร่ขิงถึงกำไรน้อยกว่าที่คิด ต้นทุนที่มองไม่เห็น คนส่วนใหญ่ที่คิดจะขายของงานวัดไร่ขิง มักคิดต้นทุนแค่ค่าวัตถุดิบ แต่ในความเป็นจริงยังมีต้นทุนอีกหลายตัวที่มองข้ามไป ต้นทุนตรง (Direct Cost) วัตถุดิบ ค่าแรง น้ำมัน ต้นทุนตรงคือค่าใช้จ่ายที่เห็นได้ชัดเจน เช่น ค่ากล้วย น้ำมันทอด แป้ง น้ำตาล ค่าจ้างลูกน้อง ค่าน้ำมันรถขนของ และค่าบรรจุภัณฑ์ ต้นทุนเหล่านี้คิดง่ายเพราะมีใบเสร็จหรือจำนวนเงินที่จ่ายออกไปชัดเจน ต้นทุนแฝง (Indirect Cost) ค่าเช่าพื้นที่ ค่าเสียโอกาส ค่าเสื่อมอุปกรณ์ ต้นทุนแฝงคือตัวที่ทำให้กำไรหายไปแบบไม่รู้ตัว ได้แก่ ต้นทุนแฝงเหล่านี้หากไม่ถูกนับรวม จะทำให้เจ้าของร้านเข้าใจผิดว่าได้กำไรมากกว่าความเป็นจริง ต้นทุนขายคืออะไร แนวคิดที่พ่อค้าแม่ค้างานวัดต้องเข้าใจ ต้นทุนขาย (Cost of Goods Sold) คือค่าใช้จ่ายทั้งหมดที่เกี่ยวข้องกับการผลิตหรือจัดหาสินค้าที่ขายได้ในช่วงเวลาหนึ่ง พูดง่าย ๆ คือ เงินทุกบาทที่จ่ายออกไปเพื่อให้สินค้าพร้อมขาย ตั้งแต่วัตถุดิบไปจนถึงค่าแรงในการผลิต สำหรับพ่อค้าแม่ค้างานวัดไร่ขิง การเข้าใจต้นทุนขายช่วยให้ตั้งราคาสินค้าได้ถูกต้อง ไม่ตั้งต่ำเกินจนขาดทุนหรือสูงเกินจนขายไม่ออก ใครอยากเจาะลึกเรื่องสูตรคำนวณต้นทุนขายแบบละเอียด อ่านต่อได้ที่บทความต้นทุนขายของ PEAK ตัวอย่าง ต้นทุนขายร้านกล้วยทอด งานวัดไร่ขิง (จำลองตัวเลข) สมมติร้านกล้วยทอดร้านหนึ่งในงานวัดไร่ขิงมีค่าใช้จ่ายดังนี้ รายการ จำนวนเงิน (บาท) วัตถุดิบ (กล้วย แป้ง น้ำมัน น้ำตาล) 120,000 ค่าจ้างลูกน้อง 5 คน 75,000 ค่าเช่าพื้นที่งานวัดไร่ขิง 80,000 ค่าน้ำมันรถ ค่าขนส่ง 15,000 ค่าบรรจุภัณฑ์ ถุง ไม้เสียบ 10,000 ค่าเสื่อมอุปกรณ์ (เตา กระทะ เต็นท์) 5,000 ค่าไฟ ค่าแก๊ส 8,000 ค่าอื่น ๆ (ค่าเดินทาง ค่าที่พัก) 17,000 รวมต้นทุน 330,000 ถ้ายอดขายรวมตลอดงานอยู่ที่ 360,000 บาท กำไรขั้นต้นจะเท่ากับ 360,000 – 330,000 = 30,000 บาท ซึ่งตรงกับตัวเลขที่เจ้าของร้านบอก (หมายเหตุ ตัวเลขข้างต้นเป็นการจำลองเพื่อประกอบการอธิบาย ไม่ใช่ตัวเลขจริงของร้านใดร้านหนึ่ง) กำไรขั้นต้น กับ กำไรสุทธิ ทำไมเจ้าของร้านถึงบอกว่าได้กำไรน้อย หลายคนอาจสับสนระหว่าง กำไรขั้นต้น กับ กำไรสุทธิ ซึ่งเป็นตัวเลขคนละตัวกัน กำไรขั้นต้น (Gross Profit) คือ รายได้จากการขายหักด้วยต้นทุนขาย เป็นตัวเลขที่บอกว่าสินค้าของเราทำกำไรได้เท่าไรก่อนหักค่าใช้จ่ายอื่น ๆ กำไรสุทธิ (Net Profit) คือ กำไรขั้นต้นหักด้วยค่าใช้จ่ายในการดำเนินงานทั้งหมด เช่น ค่าเช่า ค่าขนส่ง ค่าเสื่อมราคา เป็นตัวเลขที่บอกว่าเราเหลือเงินจริง ๆ เท่าไรหลังหักทุกอย่าง ในกรณีร้านกล้วยทอดชื่อดัง ตัวเลข 3 หมื่นบาทที่เจ้าของร้านพูดถึง น่าจะหมายถึงกำไรหลังหักต้นทุนทุกอย่างแล้ว ซึ่งอาจใกล้เคียงกับกำไรสุทธิ การแยกกำไรขั้นต้นกับกำไรสุทธิให้ออกเป็นเรื่องสำคัญมากสำหรับคนที่ขายของงานวัดไร่ขิง เพราะจะช่วยให้เห็นภาพชัดว่าเงินหายไปตรงไหน วิเคราะห์ตัวเลข ลงทุน 5 แสน กำไร 3 หมื่น อัตรากำไรประมาณ 6% ถือว่าปกติหรือไม่ ถ้าคิดอัตรากำไรคร่าว ๆ จากยอดลงทุน 500,000 บาท ได้กำไร 30,000 บาท จะอยู่ที่ประมาณ 6% ซึ่งฟังดูน้อย แต่ต้องพิจารณาบริบทด้วย เปรียบเทียบอัตรากำไรร้านอาหาร ร้านขายของทั่วไป ประเภทธุรกิจ อัตรากำไรสุทธิโดยเฉลี่ย ร้านอาหารทั่วไป 5-15% ร้านค้าปลีก 2-5% ร้านขายอาหารในงานอีเวนต์ 5-20% (ขึ้นกับทำเล) จะเห็นว่าอัตรากำไร 6% ไม่ได้ต่ำผิดปกติสำหรับร้านอาหาร เพียงแต่ถ้าเทียบกับเงินลงทุนก้อนใหญ่อย่าง 5 แสนบาท ตัวเลข 3 หมื่นบาทจึงดูน้อยในสายตาคนทั่วไป จุดคุ้มทุน (Break-even Point) ของร้านขายของงานวัดไร่ขิง จุดคุ้มทุนคือจำนวนยอดขายที่ทำให้รายได้เท่ากับต้นทุนทั้งหมด ไม่ได้กำไรแต่ก็ไม่ขาดทุน การรู้จุดนี้ก่อนรับงานจะช่วยให้ตัดสินใจได้ว่าคุ้มค่าไหมที่จะเข้าร่วมงาน สำหรับคนที่วางแผนขายของงานวัดไร่ขิง การคำนวณจุดคุ้มทุนล่วงหน้าจะช่วยลดความเสี่ยงได้มาก ค่าเสื่อมราคาอุปกรณ์ ทำไมลงทุน 5 แสน ไม่ใช่ต้นทุน 5 แสนในงานเดียว ประเด็นสำคัญที่หลายคนมองข้ามคือ ตัวเลข 5 แสนบาทนั้นไม่ได้หายไปทั้งก้อนในงานเดียว เพราะบางส่วนเป็นค่าอุปกรณ์ที่ใช้ได้หลายปี เช่น เตาทอดราคา 30,000 บาท ถ้าใช้งานได้ 3 ปี ต้นทุนจริงต่อเดือนคือประมาณ 833 บาท ไม่ใช่ 30,000 บาททั้งก้อน แนวคิดนี้ในทางบัญชีเรียกว่า ค่าเสื่อมราคา (Depreciation) คือการกระจายต้นทุนของทรัพย์สินออกตามอายุการใช้งานจริง ถ้าเจ้าของร้านแยกค่าอุปกรณ์ออกจากต้นทุนตรงของงาน กำไรที่แท้จริงของงานวัดไร่ขิงครั้งนี้อาจสูงกว่า 3 หมื่นบาทก็ได้ 5 เทคนิคทำบัญชีร้านค้างานวัดไร่ขิง ไม่ให้คิดว่าได้กำไร แต่จริง ๆ ขาดทุน 1. แยกเงินส่วนตัวออกจากเงินร้าน นี่คือพื้นฐานที่สำคัญที่สุด พ่อค้าแม่ค้าหลายคนใช้เงินกระเป๋าตัวเองปนกับเงินร้าน ทำให้ไม่รู้ว่ากำไรจริง ๆ เท่าไร วิธีง่ายที่สุดคือเปิดบัญชีธนาคารแยกสำหรับร้านค้าโดยเฉพาะ 2. บันทึกต้นทุนทุกรายการ รวมค่าเช่าพื้นที่และค่าน้ำมัน ทุกบาทที่จ่ายออกไปเกี่ยวกับร้านต้องบันทึกไว้ ไม่ว่าจะเป็นค่าเช่าพื้นที่งานวัดไร่ขิง ค่าน้ำมันรถ ค่าที่พัก หรือแม้แต่ค่าน้ำแข็ง เพราะต้นทุนเล็ก ๆ เหล่านี้รวมกันแล้วอาจเป็นหลักหมื่นบาท 3. คำนวณจุดคุ้มทุนก่อนตอบรับเข้างาน ก่อนตัดสินใจเข้าร่วมงานวัดไร่ขิงหรืองานไหนก็ตาม ควรคำนวณคร่าว ๆ ก่อนว่าต้องขายกี่ชิ้นถึงจะคุ้ม ถ้าจุดคุ้มทุนสูงเกินไปเมื่อเทียบกับจำนวนวันงานและกำลังผลิต อาจต้องพิจารณาใหม่ 4. ทำบัญชีรายรับ-รายจ่ายรายวัน การบันทึกรายรับ-รายจ่ายทุกวันระหว่างงานจะช่วยให้เห็นภาพชัดว่าวันไหนขายดี วันไหนขายไม่ดี และต้นทุนวันไหนสูงผิดปกติ ข้อมูลเหล่านี้มีค่ามากสำหรับการตัดสินใจเข้างานครั้งถัดไป 5. วิเคราะห์กำไรสุทธิหลังจบงาน หลังจบงานวัดไร่ขิง ให้นั่งสรุปตัวเลขทั้งหมด เอารายได้รวมมาหักด้วยต้นทุนทุกรายการ ดูว่ากำไรสุทธิเป็นเท่าไร คุ้มค่าเวลาที่ลงทุนไปหรือไม่ การทำแบบนี้ทุกครั้งจะช่วยให้รู้ว่างานไหนคุ้ม งานไหนไม่คุ้ม ขายของงานวัดไร่ขิง ขายอะไรดี ที่กำไรจริง ไม่ใช่แค่ยอดขายเยอะ ใครที่กำลังมองหาของขายงานวัดไร่ขิง ต้องรู้ว่าของที่ขายดีไม่ได้หมายความว่ากำไรดีเสมอไป ของที่กำไรดีจริง ๆ ต้องมีต้นทุนวัตถุดิบต่ำเมื่อเทียบกับราคาขาย ผลิตได้เร็ว ไม่ต้องใช้แรงงานมาก และเก็บรักษาได้ง่ายไม่เสียของ ตัวอย่างเช่น ขนมที่ทำจากแป้งและน้ำตาลมักมี margin ดีกว่าอาหารที่ใช้เนื้อสัตว์ เพราะต้นทุนวัตถุดิบต่ำกว่ามาก แต่สิ่งที่สำคัญกว่าเมนูคือ การรู้ต้นทุนจริง ก่อนตั้งราคา เพราะถ้าไม่รู้ต้นทุน ต่อให้ขายดีแค่ไหนก็อาจกำไรน้อยหรือขาดทุนได้ คำถามที่พบบ่อย เกี่ยวกับต้นทุนขายของงานวัด ขายของงานวัดต้องจดทะเบียนร้านค้าหรือไม่ ถ้าเป็นการขายเป็นครั้งคราวในงานวัดไร่ขิงและรายได้ไม่ถึงเกณฑ์จดทะเบียน VAT (รายได้เกิน 1.8 ล้านบาทต่อปี) ไม่จำเป็นต้องจดทะเบียนพาณิชย์ แต่รายได้ที่ได้จากการขายของยังต้องนำไปรวมเป็นเงินได้ประจำปีเพื่อยื่นภาษีเงินได้บุคคลธรรมดาตามปกติ กำไรขั้นต้น กับ กำไรสุทธิ ต่างกันอย่างไร กำไรขั้นต้นคือรายได้หักต้นทุนขาย (เฉพาะค่าวัตถุดิบและค่าแรงผลิต) ส่วนกำไรสุทธิคือกำไรขั้นต้นหักค่าใช้จ่ายอื่น ๆ ทั้งหมด เช่น ค่าเช่า ค่าขนส่ง ค่าเสื่อมราคา ตัวเลขกำไรสุทธิจึงน้อยกว่ากำไรขั้นต้นเสมอ และเป็นตัวเลขที่บอกสถานะการเงินจริงของร้านค้าได้ดีกว่า สรุป ขายของงานวัดไร่ขิงจะกำไรดี ต้องเริ่มจากรู้ต้นทุนจริง จากกรณีร้านกล้วยทอดชื่อดังในงานวัดไร่ขิง จะเห็นว่าการขายของงานวัดไร่ขิงไม่ได้ง่ายอย่างที่คิด ต้นทุนมีหลายชั้นทั้งที่เห็นและไม่เห็น สิ่งที่แยกร้านค้าที่กำไรจริงออกจากร้านที่คิดว่ากำไรแต่จริง ๆ ขาดทุน คือ การทำบัญชีและรู้ต้นทุนที่แท้จริง ไม่ว่าจะขายกล้วยทอด ขนมครก หรือของเล่น หัวใจสำคัญเหมือนกันคือต้องบันทึกรายรับ-รายจ่ายให้ครบ แยกเงินส่วนตัวกับเงินร้าน และวิเคราะห์กำไรสุทธิหลังจบงานทุกครั้ง เริ่มจัดการต้นทุนและกำไรอย่างเป็นระบบ สำหรับผู้ประกอบการที่อยากจัดการรายรับ-รายจ่ายและต้นทุนให้เป็นระบบ PEAK โปรแกรมบัญชีออนไลน์ช่วยให้ SME บันทึกรายการ ดูรายงานการเงิน และเข้าใจกำไรสุทธิของธุรกิจได้ครบในที่เดียว ทดลองใช้ PEAK ฟรีหรือใบขออนุมัติจ่ายได้ ดูขั้นตอนและแพ็กเกจที่รองรับได้ที่คู่มือพิมพ์ใบสั่งซื้อ/ใบขอซื้อ/ขอจ้าง/ใบขออนุมัติจ่าย ใน PEAK ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
6 พ.ย. 2026

PEAK Account

13 min

สรุปเนื้อหา PEAK Connect : คุยเรื่อง AI ฉบับคนทำจริง รอดจริง และโตจริง!

Stage – PEAK Connect : The AI-Powered AccountantsHost – คุณฝ้าย – อุษา สุธีลักษณาพร Head of Customer Experience, PEAKSpeaker – คุณแบต – กิตติเดช รักษ์ถาวรกุล เจ้าของเพจ TaxmoneyBat Key Takeaways: จากความฝัน Paperless เมื่อ 10 ปีก่อน สู่ความจริงด้วยระบบ PEAK เป็นที่รู้กันดี ว่าการทำบัญชีย่อมมาคู่กับเอกสารกองใหญ่ ที่กว่าจะจัดเรียงได้ ก็หมดเวลาไปครึ่งค่อนวัน ปัญหานี้ กลายเป็นคำถามในใจคุณแบต – กิตติเดช รักษ์ถาวรกุล เจ้าของเพจ TaxmoneyBat ให้ความรู้ด้านการเงินที่มีผู้ติดตามกว่า 14,000 คน ตั้งแต่ 10 ปีก่อน คุณแบตมีวิสัยทัศน์อยากจะปรับเปลี่ยนรูปแบบการทำงาน ให้สำนักงานบัญชีทำงานแบบไร้กระดาษ (Paperless) แต่การจะพัฒนาระบบที่ทะเยอทะยานเช่นนี้ คุณแบตต้องจ้างนักพัฒนาระบบ ที่ค่าใช้จ่ายสูงถึงหลักแสนบาทต่อเดือน โปรเจกต์นี้จึงถูกพับโดยปริยาย จนเข้าสู่ยุคสมัย AI คุณแบตคือหนึ่งในคนที่เริ่มใช้ AI มาตั้งแต่เนิ่น ๆ และยังคงไม่ลืมฝันของการสร้างระบบ Paperless จนได้มาพบกับ PEAK โปรแกรมบัญชีออนไลน์ ที่พร้อมเชื่อมต่อกับระบบ MCP ซึ่งตอบโจทย์ความต้องการเมื่อ 10 ปีที่แล้วโดยตรง หลังจากนั้น คุณแบตยังคงใช้งาน AI อย่างสม่ำเสมอ เพื่อให้ระบบเข้าใจตัวเองได้ดีขึ้น ออกแบบระบบที่ต้องการได้ในทันที โดยไม่ต้องแบกรับต้นทุนด้วยตนเองเหมือนเมื่อ 10 ปีก่อน Mindset ที่ถูกต้อง สำคัญกว่าการเลือกเครื่องมือ ทุกครั้งที่คุณแบตขึ้นบรรยาย มักมีเจ้าของธุรกิจหรือนักบัญชีต้องการสอบถามเรื่องการปรับใช้ AI อยู่เสมอ โดยคุณแบตได้กล่าวโดยรวมไว้ว่า “หลายคนมักเดินเข้ามาถามผมว่า ใช้ AI ตัวไหนดีกว่ากัน ChatGPT, Claude หรือ Gemini ดี?ผมอยากให้ตั้งคำถามใหม่ว่า ปัญหาที่ต้องการแก้ที่สุดคืออะไร เพราะ AI ไม่ใช่พระเจ้า แต่เป็นผู้ช่วย” คำตอบนี้ สะท้อนให้เห็นถึงความสำคัญของการตีโจทย์ โดยหากเรายังไม่เข้าใจว่าจะใช้ AI เพื่อการแก้ปัญหาอะไร มุ่งแต่การปรับใช้เพียงอย่างเดียว สุดท้าย การใช้ AI รูปแบบนี้ นอกจากจะไม่สร้างคุณประโยชน์แล้ว ยังเป็นการเสียทรัพยากรไปอย่างใช่เหตุด้วย ถอดรหัส Framework 4 ระดับ: งานไหนใช้คน งานไหนใช้ AI แม้ AI จะเก่งขึ้น หรือถูกพัฒนาไปมากแค่ไหน สุดท้ายแล้ว เรายังควรใช้วิจารณญาณของมนุษย์ในการตัดสินใจ แต่การจะเลือกว่างานไหนควรเป็นมนุษย์ทำ 100% หรืองานไหนให้ AI ทำแทนได้ สามารถแบ่งกลุ่มตามความถี่ (Frequency) ว่างานนั้น ต้องทำซ้ำบ่อยแค่ไหน และแบ่งตามความต้องการใช้ดุลยพินิจ (Human Judgement) ซึ่งจะแบ่งออกได้เป็น 4 กลุ่มอย่างชัดเจน โดยไล่สัดส่วนจากการใช้ AI มากไปหาน้อย คุณแบตแนะนำให้มอง AI เหมือนพนักงาน Junior ที่ต้องคอยสอนงานในช่วงแรก อาจเริ่มจากการนำ AI ไปใช้กับงานที่มีขั้นตอนซ้ำ ๆ และมีแบบแผนตายตัว เช่น การนำเอกสารเข้าระบบ โดยใน PEAK มีฟีเจอร์ SMART Key ที่จะช่วยดึงข้อมูลเข้าสู่ระบบได้อย่างรวดเร็วและแม่นยำ เสริมด้วยฟังก์ชัน SMART Suggestions ที่แนะนำการจัดหมวด หรือผังบัญชีได้ในทันที ช่วยให้ผู้ประกอบการสามารถเริ่มต้นบันทึกบัญชีเบื้องต้นได้ด้วยตนเองอย่างถูกต้อง Use Cases ใน PEAK MCP ที่คุณแบตใช้งานจริง เมื่อเข้าสู่ช่วงการสาธิตการใช้งานจริง คุณแบตได้แบ่งปัน Use Case ที่ช่วยแก้ Pain Point ใหญ่ของสำนักงานบัญชี นั่นคือการกระทบยอดธนาคาร (Bank Reconciliation) ซึ่งในอดีต ต้องให้พนักงานพิมพ์เอกสารออกมา แล้วเทียบบรรทัดต่อบรรทัดระหว่างรายการ Bank Statement กับ General Ledger ซึ่งกินทั้งแรงและเวลาอย่างมาก ต่อมา คุณแบตได้นำ PEAK MCP เข้ามาเชื่อมต่อระบบ ช่วยให้ PEAK สามารถดึงข้อมูลเข้าได้อย่างรวดเร็ว และทำการกระทบยอดได้ในทันที จากเดิมที่การกระทบยอดธนาคารอาจจะต้องใช้เวลาถึง 2 วัน การใช้ระบบ MCP เข้ามาทำงานส่วนนี้ ช่วยลดเวลาลงเหลือเพียงไม่กี่ชั่วโมง นอกจากนี้ คุณแบตยังได้ใช้ระบบเพื่อทำงานอื่น ๆ ด้วย อาทิ เมื่อคำนวณเปรียบเทียบเวลาที่มนุษย์และ AI ต้องใช้เพื่อการทำเอกสาร 1 ใบ พบว่าจากเดิมที่ต้องใช้เวลา 7 นาที ในการออกเอกสาร (เปิดหน้าเอกสาร คีย์ข้อมูล ตรวจความถูกต้อง) ลดลงเหลือเพียง 1 นาที (ส่งไฟล์ให้ AI ตรวจความถูกต้อง และกดอนุมัติ) หากมีเอกสารต้องออก 500 ใบต่อเดือน จากเดิมต้องใช้เวลาถึง 58 ชั่วโมง การใช้ AI เสริมการทำงาน จะลดเวลาลงเหลือเพียง 8 ชั่วโมงเท่านั้น คุณฝ้ายได้เสริมว่าการเข้ามาของ AI ส่งผลกระทบต่อทั้งพนักงานและลูกค้า โดยเฉพาะกับความคาดหวังของทั้งสองฝ่าย ฝั่งพนักงานต้องการให้องค์กรเปิดรับ AI มาเสริมการทำงานให้คล่องตัวขึ้น ส่วนลูกค้าก็ต้องการบริการที่รวดเร็ว และคำปรึกษาที่สร้าง Value ให้ได้มากกว่าเดิม ดังนั้น จุดเริ่มต้นที่ทำให้การใช้ AI เกิดผลลัพธ์สูงสุด จึงต้องเริ่มจากผู้นำ ในการสร้างความเข้าใจและปรับ Mindset ของทั้งองค์กร สรุป : นักบัญชีและ AI ต้องพัฒนาทักษะไปพร้อมกัน โลกของเรากำลังก้าวเข้าสู่ยุค AI-Powered Accountant ทำให้นักบัญชียิ่งต้องหมั่นเรียนรู้การพัฒนาตนเอง การเปลี่ยนแปลงครั้งนี้ ไม่ได้นำเทคโนโลยีมาใช้ทดแทนมนุษย์ แต่คือการใช้ AI เพื่อเพิ่มประสิทธิภาพการทำงาน และคืนเวลาให้นักบัญชีได้ทำงานที่มีสร้างคุณค่าได้มากกว่า และการเริ่มต้นใช้งาน AI ไม่ต้องเริ่มจากโปรเจกต์ใหญ่ แต่เริ่มได้จากการระบุปัญหาที่มี และลองคิดดูว่าจะแก้ปัญหานั้นอย่างไร “ถ้าวันนี้คุณยังใช้ AI ฟรีอยู่ ผมอยากชวนให้คุณลองลงทุนแค่วันละไม่กี่บาท เดือนละ 700 บาท เพื่อได้ผู้ช่วยระดับจูเนียร์มาลองทำงาน ถือเป็นการลงทุนที่คุ้มค่ามาก” คุณแบตทิ้งท้ายคำแนะนำถึงเจ้าของธุรกิจและสำนักงานบัญชีว่า ไม่จำเป็นต้องรอให้ระบบสมบูรณ์แบบที่สุดจึงค่อยเริ่ม แต่ควรเริ่มต้นก้าวแรกทันที เพราะปัจจุบันเทคโนโลยี AI บัญชีไม่ได้มีราคาสูงเหมือนอดีต ยิ่งใช้งานบ่อย ระบบจะยิ่งเรียนรู้ ตลอดจนพัฒนาเป็นผู้ช่วยคนสำคัญในองค์กรต่อไป ก้าวสู่การเป็น AI-Powered Accountants ด้วยโปรแกรมบัญชีออนไลน์ PEAK ศึกษาข้อมูลการเชื่อมต่อระบบ AI เพิ่มเติม: ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
30 ต.ค. 2026

PEAK Account

6 min

PEAK ร่วมงาน FAST LANE GROWTH SUMMIT 2026

ภายในงานสัมมนา FAST LANE GROWTH SUMMIT 2026 ซึ่งจัดขึ้นโดยความร่วมมือระหว่าง LH Bank และ Mission To The Moon เมื่อวันที่ 28 ตุลาคม 2569 คุณภีม เพชรเกตุ ประธานเจ้าหน้าที่บริหารและผู้ก่อตั้ง PEAK Account ได้ร่วมขึ้นเวทีแบ่งปันวิสัยทัศน์ในหัวข้อ “The Infrastructure Behind Smart SMEs” เพื่อชี้ให้เห็นถึงความสำคัญของการนำเทคโนโลยีมาปรับใช้ในระบบโครงสร้างพื้นฐานของงานหลังบ้านสำหรับธุรกิจยุคใหม่ ปัญหาคลาสสิกของ SME เมื่อธุรกิจเจอภาวะขายดีแต่หลังบ้านพัง คุณภีมได้ชี้ให้เห็นถึงปัญหาสำคัญที่ผู้ประกอบการ SME ไทยมักต้องเผชิญ นั่นคือภาวะ “ขายดีแต่หลังบ้านพัง” เมื่อยอดขายและจำนวนธุรกรรมเติบโตอย่างก้าวกระโดด แต่กระบวนการทำงานด้านเอกสารและบัญชีแบบดั้งเดิมกลับไม่สามารถรองรับปริมาณงานที่เพิ่มขึ้นตามความเติบโตขององค์กรได้ ผลกระทบที่ตามมาจากการที่ระบบหลังบ้านไม่พร้อม คือความจำเป็นที่ต้องเพิ่มจำนวนบุคลากรเพื่อจัดการเอกสาร นำไปสู่ต้นทุนการดำเนินงานที่พุ่งสูงขึ้นอย่างต่อเนื่อง ทั้งยังเพิ่มความเสี่ยงที่จะเกิดความผิดพลาดจากการทำงานของมนุษย์ (Human Error) จนในที่สุด งานหลังบ้านที่เคยเป็นเพียงส่วนสนับสนุนได้กลายมาเป็นคอขวดที่ฉุดรั้งการเติบโตของทั้งองค์กร พลิกเกมธุรกิจด้วย Micro-Automation เริ่มต้นง่าย เห็นผลจริง แนวคิด Micro-Automation หรือการนำระบบอัตโนมัติขนาดเล็กมาปรับใช้ในจุดที่เกิดการทำงานซ้ำซ้อน จึงเป็นคำตอบสำคัญที่ช่วยให้องค์กรทุกขนาดสามารถเริ่มต้นทรานส์ฟอร์มได้ทันที โดยไม่จำเป็นต้องลงทุนด้วยงบประมาณมหาศาล ตัวอย่างการใช้งานจริงที่เห็นภาพชัดเจน คือฟังก์ชันการค้นหาชื่อและที่อยู่คู่ค้าอัตโนมัติด้วยเลขประจำตัวผู้เสียภาษี 13 หลักในโปรแกรมบัญชี PEAK ซึ่งเชื่อมต่อและดึงข้อมูลจากกรมสรรพากรโดยตรง ช่วยตัดภาระของพนักงานในการพิมพ์ชื่อและที่อยู่บริษัทด้วยตนเอง แม้จะดูเป็นขั้นตอนเล็กๆ แต่เมื่อคำนวณจากปริมาณเอกสารที่หมุนเวียนในระบบ PEAK มากกว่า 7 ล้านใบต่อเดือน การลดขั้นตอนเพียงจุดนี้จุดเดียว สามารถช่วยขจัดความผิดพลาดในการออกเอกสาร ลดการทำงานซ้ำซ้อน ประหยัดทั้งเวลา และลดต้นทุนการดำเนินงานของธุรกิจได้อย่างมหาศาล บริการตรวจเช็กสุขภาพหลังบ้าน Back-Office Health Check เพื่อ SME ไทย นอกจากการบรรยายวิสัยทัศน์แล้ว ภายในงานยังมีการเปิดพื้นที่ให้คำปรึกษาด้านการวางระบบบัญชีดิจิทัลและการตรวจเช็กสุขภาพหลังบ้าน (Back-Office Health Check) โดยทีมงานผู้เชี่ยวชาญจาก PEAK แก่ผู้ประกอบการ SME อย่างใกล้ชิด เพื่อร่วมเป็นส่วนหนึ่งในการขับเคลื่อนภาคธุรกิจไทย ให้สามารถเปลี่ยนระบบงานหลังบ้านจากที่เป็นภาระฉุดรั้ง ให้กลายเป็นฐานส่งจรวดที่พร้อมรองรับการเติบโตอย่างมั่นคงและยั่งยืน ภายใต้แนวคิด PEAK, Building SMART Business เปลี่ยนระบบหลังบ้านให้เป็นฐานส่งจรวดสู่ SMART Business การเติบโตของธุรกิจ SME อย่างยั่งยืนไม่ได้ขึ้นอยู่กับยอดขายเพียงอย่างเดียว แต่ต้องอาศัยโครงสร้างพื้นฐานของงานหลังบ้านที่แข็งแกร่งและมีประสิทธิภาพ การนำแนวคิด Micro-Automation มาปรับใช้กับงานเอกสารและบัญชี จะช่วยปลดล็อกภาระงานซ้ำซ้อน ลดต้นทุน และป้องกันข้อผิดพลาด เพื่อให้ธุรกิจพร้อมทะยานสู่การเติบโตได้อย่างเต็มศักยภาพ เริ่มต้นวางรากฐานระบบบัญชีดิจิทัลและลดขั้นตอนเอกสารหลังบ้านตั้งแต่วันนี้ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
30 ต.ค. 2026

PEAK Account

12 min

6 ไอเดียธุรกิจที่น่าสนใจ ในปี 2570 พร้อมหลักการบัญชีที่ต้องรู้

เชื่อว่ามนุษย์เงินเดือนหลายคนคงไม่อยากเป็นลูกจ้างไปตลอดชีวิต การลุกขึ้นมาเริ่มต้นทำธุรกิจส่วนตัว จึงเป็นความฝันที่หลายคนอยากทำให้สำเร็จ แต่คำถามยอดฮิตที่ตามมาคือ แล้วจะลงทุนอะไรดี เพื่อให้คุณเลือกเส้นทางที่ใช่ ทั้งตรงกับแพชชั่นและตอบโจทย์ตลาดที่พร้อมจะเปลี่ยนแปลงอยู่เสมอ วันนี้ OfficeMate ร่วมกับ PEAK โปรแกรมบัญชีออนไลน์ จะพาคุณมาอัปเดต 6 ไอเดียธุรกิจที่น่าสนใจในปี 2570 พร้อมทริคทางบัญชีง่าย ๆ ที่ใครก็ทำได้มาฝากกัน 6 ธุรกิจที่น่าสนใจ ปี 2570 มีอะไรบ้าง ปี 2570 เป็นปีที่เทรนด์สุขภาพมาแรง พฤติกรรมของผู้บริโภคให้ความสนใจกับการดูแลสุขภาพกาย และสุขภาพใจมากขึ้น ไม่ว่าจะเป็นการออกกำลังกาย การเรียนรู้สิ่งใหม่ ๆ ส่วนด้านความรักสวยรักงาม และธุรกิจที่เกี่ยวข้องกับเทรนด์แฟชั่นยังคงได้รับความนิยมอยู่เสมอ 1. ธุรกิจอาหารและเครื่องดื่ม เหมาะสำหรับคนที่ชื่นชอบการทำอาหาร ธุรกิจอาหารเป็นจุดเริ่มต้นของใครหลายคน เพราะไม่ต้องใช้ต้นทุนสูง ไม่ว่าจะเป็นการขายหน้าบ้าน ขายในตลาดนัด งานเทศกาล หรือรับออเดอร์ผ่านแอปเดลิเวอรี ตลอดจนต่อยอดไปเป็นหน้าร้านของตนเองได้ 2. ธุรกิจขายของออนไลน์ (เสื้อผ้า แฟชั่น และของแต่งบ้าน) เหมาะกับคนที่มีรสนิยมหรือรักการแต่งตัว ใช้สมาร์ตโฟนเครื่องเดียวก็เริ่มเปิดร้านบนแอปฯ อีคอมเมิร์ซ หรือโซเชียลมีเดียได้เลยโดยไม่ต้องสต๊อกของเยอะ 3. ทำแบรนด์สุขภาพ อาหารเสริม และสกินแคร์ เทรนด์สุขภาพและการดูแลตัวเองยังคงมาแรงในปี 2570 ปัจจุบันคุณไม่จำเป็นต้องมีโรงงานเอง เพราะสามารถจ้างโรงงาน (OEM) ผลิตและติดแบรนด์ของคุณได้เลย หน้าที่หลักของคุณคือการลุยทำการตลาดอย่างเดียว 4. ธุรกิจแฟรนไชส์ (Franchise) หากคุณไม่อยากเริ่มจากศูนย์ ธุรกิจแฟรนไชส์คือคำตอบ เพราะเจ้าของแบรนด์มีระบบงาน วิธีการ ดำเนินงาน และการตลาดมาให้พร้อม ยิ่งแบรนด์ดัง ยิ่งการันตีฐานลูกค้าได้มาก เช่น แฟรนไชส์ OfficeMate Plus ที่มีสินค้าพร้อมขายมากกว่า 100,000 รายการ 5. ธุรกิจคอร์สออนไลน์ หรือการทำฟรีแลนซ์ หากคุณมีความรู้เฉพาะทาง เช่น ออกแบบ ทำบัญชี หรือภาษาต่างประเทศ นี่คือธุรกิจที่ต้นทุนต่ำมาก อัดคลิปเพียงครั้งเดียวแต่สร้างรายได้ต่อเนื่อง (Passive Income) หรือจะรับสอนตัวต่อตัวก็ทำได้ 6. ธุรกิจสุขภาพและการออกกำลังกาย เหมาะกับเทรนเนอร์ ครูสอนโยคะ หรือคนที่รักการออกกำลังกาย เริ่มต้นได้จากการสอนแบบตัวต่อตัวตามสวนสาธารณะ แล้วค่อยขยับขยายไปเช่าสตูดิโอเล็ก ๆ เป็นของตัวเอง หรืออาจทำเป็นคอร์สออนไลน์ก็ได้ เลือกธุรกิจที่น่าสนใจให้เหมาะกับตัวเองอย่างไร แต่ละคนมีความถนัดแต่ละด้านแตกต่างกันไป แต่มีปัจจัย 4 ข้อที่จะตอบได้ว่าธุรกิจที่กำลังคิดอยู่นั้น เหมาะกับเราหรือไม่ ใครที่มองหาธุรกิจที่น่าสนใจ ลงทุนน้อย ให้ดูแบบที่ไม่ต้องมีหน้าร้าน ไม่ต้องสต๊อกของเยอะ แต่ทุนน้อยไม่ได้แปลว่าเสี่ยงน้อย เพราะเวลาและแรงที่ใส่ไปก็เป็นต้นทุนเหมือนกัน แต่ถ้ายังเลือกไม่ถูก ว่าจะขายอาหาร ทำแบรนด์ของตัวเอง ซื้อแฟรนไชส์ หรือเปิดร้านออนไลน์ ลองอ่านไอเดียเริ่มธุรกิจ 4 แบบจาก OfficeMate อาจจุดไฟให้คุณกล้าเริ่มธุรกิจแรกของตนเอง 3 เรื่องโครงสร้างธุรกิจที่ควรวางแผนตั้งแต่วันแรก (หมายเหตุ: ข้อมูลนี้จัดทำขึ้นเพื่อให้ความรู้เบื้องต้น ควรตรวจสอบระเบียบใบอนุญาตกับหน่วยงานที่เกี่ยวข้อง และปรึกษาผู้ทำบัญชีเพื่อการวางแผนภาษีที่ถูกต้อง) สรุป – เลือกธุรกิจที่น่าสนใจได้แล้ว เริ่มต้นอย่างไรให้ไม่สะดุด การเริ่มต้นธุรกิจในปี 2570 ไม่ได้ขึ้นอยู่กับไอเดียเพียงอย่างเดียว แต่ขึ้นอยู่กับการบริหารจัดการที่เป็นระบบตั้งแต่วันแรก หลายคนมักพลาดตรงที่เริ่มขายทันทีโดยไม่ได้คำนวณต้นทุน หรือไม่เข้าใจโครงสร้างธุรกิจของตนเอง การเริ่มต้นที่ดีจึงไม่ใช่แค่การลุยทำการตลาด แต่คือการเตรียมพร้อมทั้งโครงสร้างต้นทุน วินัยทางบัญชี และการเลือกใช้เครื่องมือทุ่นแรงที่ถูกต้องตั้งแต่วันแรก เพื่อให้คุณมองเห็นทิศทางกระแสเงินสดที่ชัดเจน และมีเวลาโฟกัสกับการพัฒนาธุรกิจได้อย่างมั่นใจ จดรายรับรายจ่ายของธุรกิจแรกด้วย PEAK พอเริ่มมีออเดอร์ งานที่ตามมาคือออกเอกสารให้ลูกค้าและเก็บรายรับรายจ่ายให้ครบ PEAK โปรแกรมบัญชีออนไลน์ ช่วยออกใบเสนอราคาและใบเสร็จรับเงิน และเชื่อมต่อข้อมูลร้านค้าออนไลน์เพื่อลงบัญชีโดยไม่ต้องคีย์ซ้ำ – ทดลองใช้ PEAK ฟรี 30 วัน นอกจากนี้ ด้วยความร่วมมือระหว่าง PEAK x OfficeMate ให้คุณเลือกช้อปอุปกรณ์สำนักงาน, อุปกรณ์ไอที หรือเฟอร์นิเจอร์ ได้ครบวงจร ไม่ว่าจะเป็นโต๊ะทำงาน, เก้าอี้สุขภาพ หรือสินค้าเพื่อธุรกิจอื่นๆ ก็สั่งสะดวกผ่านระบบ OFM พร้อมรับใบกำกับภาษีที่ถูกต้องเพื่อนำมาบันทึกรายจ่ายในระบบ PEAK ได้ทันที ช่วยให้การบริหารจัดการเอกสารเป็นเรื่องง่ายและรวดเร็ว ติดตาม OfficeMate ได้ที่ช่องทาง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
29 ต.ค. 2026

PEAK Account

18 min

กองทุนเงินทดแทน 2570 อัตราเงินสมทบใหม่ลดเท่าไร นายจ้างต้องรู้

นายจ้างหลายคนเคยสงสัยว่าเงินสมทบกองทุนเงินทดแทนที่จ่ายอยู่ทุกปี ปีนี้ต้องจ่ายเท่าเดิมหรือเปล่า โดยเฉพาะเจ้าของกิจการ SME ที่ต้องบริหารต้นทุนให้คุ้มทุกบาท ข่าวดีคือ ตั้งแต่เดือนมกราคม 2570 เป็นต้นไป ภาครัฐปรับลดอัตราเงินสมทบกองทุนเงินทดแทนลง พร้อมเพิ่มส่วนลดค่าประสบการณ์ (Experience Rate) จากเดิมสูงสุด 50% เป็น 70% ซึ่งหมายความว่ากิจการที่ดูแลความปลอดภัยดี จะประหยัดต้นทุนได้มากขึ้นกว่าเดิม บทความนี้จะพาไปดูตั้งแต่กองทุนเงินทดแทนคืออะไร อัตราใหม่เป็นเท่าไร วิธีคำนวณ และสิ่งที่นายจ้างต้องเตรียมตัว กองทุนเงินทดแทน คืออะไร กองทุนเงินทดแทนคือกองทุนที่จัดตั้งขึ้นตามพระราชบัญญัติเงินทดแทน พ.ศ. 2537 เพื่อคุ้มครองลูกจ้างที่ประสบอันตราย เจ็บป่วย ทุพพลภาพ หรือเสียชีวิตจากการทำงาน โดยนายจ้างเป็นฝ่ายจ่ายเงินสมทบเข้ากองทุนฝ่ายเดียว ลูกจ้างไม่ต้องจ่าย กองทุนนี้อยู่ภายใต้การดูแลของสำนักงานประกันสังคม (สปส.) และทำหน้าที่จ่ายเงินทดแทนให้ลูกจ้างเมื่อเกิดเหตุจากการทำงาน ไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าทดแทนรายได้ที่ขาดหาย หรือค่าทำศพ กองทุนเงินทดแทน กับ กองทุนประกันสังคม ต่างกันอย่างไร หลายคนสับสนระหว่างสองกองทุนนี้ สรุปสั้น ๆ คือ กองทุนเงินทดแทนคุ้มครองเฉพาะกรณีที่เกิดจากการทำงาน ส่วนกองทุนประกันสังคมคุ้มครองกรณีทั่วไปนอกเหนือจากงาน รายการ กองทุนเงินทดแทน กองทุนประกันสังคม ผู้จ่ายเงินสมทบ นายจ้างฝ่ายเดียว นายจ้าง ลูกจ้าง และรัฐร่วมกัน คุ้มครองกรณี เจ็บป่วย บาดเจ็บ หรือเสียชีวิตจากการทำงาน เจ็บป่วยทั่วไป คลอดบุตร ว่างงาน ชราภาพ กฎหมาย พ.ร.บ.เงินทดแทน พ.ศ. 2537 พ.ร.บ.ประกันสังคม พ.ศ. 2533 เมื่อลูกจ้างบาดเจ็บจากการทำงาน ให้ใช้สิทธิกองทุนเงินทดแทนก่อน ส่วนเจ็บป่วยจากสาเหตุอื่นให้ใช้สิทธิประกันสังคม กิจการแบบไหนมีหน้าที่ต้องจ่ายเงินสมทบ นายจ้างที่มีลูกจ้างตั้งแต่ 1 คนขึ้นไป มีหน้าที่ขึ้นทะเบียนกองทุนเงินทดแทนภายใน 30 วันนับจากวันที่มีลูกจ้าง และจ่ายเงินสมทบเป็นรายปี โดยอัตราเงินสมทบจะแตกต่างกันตามประเภทกิจการ เพราะแต่ละอุตสาหกรรมมีความเสี่ยงต่อการเกิดอุบัติเหตุไม่เท่ากัน ตัวอย่างเช่น กิจการประเภทสำนักงาน จะจ่ายในอัตราที่ต่ำกว่ากิจการประเภทก่อสร้างหรือเหมืองแร่ เพราะความเสี่ยงต่ำกว่า อัตราเงินสมทบกองทุนเงินทดแทน ปี 2570 ปรับลดลงเท่าไร สำนักงานประกันสังคมประกาศปรับลดอัตราเงินสมทบกองทุนเงินทดแทน มีผลตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป โดยปรับลดในกลุ่มกิจการจำนวน 452 รหัสกิจการ จากทั้งหมด 1,091 รหัส ช่วยลดต้นทุนให้นายจ้างกว่า 344,521 แห่ง (ประมาณ 75% ของนายจ้างทั้งหมด) รวมกว่า 1,700 ล้านบาทต่อปี ทั้งนี้ไม่มีนายจ้างรายใดที่ต้องจ่ายเงินสมทบเพิ่มขึ้นจากการปรับโครงสร้างนี้ เปรียบเทียบอัตราเงินสมทบเดิม vs อัตราใหม่ปี 2570 ประเภทกิจการ อัตราเดิม (ต่อค่าจ้าง) อัตราใหม่ปี 2570 ลดลง สำนักงาน ธนาคาร ค้าปลีก 0.2% [อัตราใหม่] [x%] โรงงานอุตสาหกรรมทั่วไป 0.4% – 0.7% [อัตราใหม่] [x%] ก่อสร้าง 0.7% – 1.0% [อัตราใหม่] [x%] หมายเหตุ: ตารางนี้เป็นตัวอย่างเบื้องต้น อัตราจริงแบ่งตามรหัสประเภทกิจการ สามารถตรวจสอบอัตราของกิจการตัวเองได้ที่ระบบ WCF Platform ของ สปส. ทำไมภาครัฐจึงปรับลดอัตราเงินสมทบในปีนี้ สปส. ปรับลดอัตราเงินสมทบให้ตรงกับระดับความเสี่ยงในปัจจุบันของแต่ละประเภทกิจการ เมื่อสถิติการเกิดอุบัติเหตุในภาพรวมลดลง อัตราเงินสมทบก็ถูกปรับลดตาม นอกจากนี้ยังเป็นมาตรการลดภาระต้นทุนให้ภาคธุรกิจ โดยเฉพาะ SME โดยไม่กระทบต่อสิทธิประโยชน์ของลูกจ้าง ลูกจ้างยังคงได้รับความคุ้มครองค่ารักษาพยาบาลและเงินทดแทนเต็ม 100% ตามกฎหมายเดิม อัตราค่าประสบการณ์ (Experience Rate) คืออะไร อัตราค่าประสบการณ์คือกลไกที่ สปส. ใช้ปรับอัตราเงินสมทบของแต่ละกิจการ ตามประวัติการเกิดอุบัติเหตุจริง ถ้ากิจการมีประวัติความปลอดภัยดี ก็จะได้ส่วนลดจากอัตราฐาน แต่ถ้ามีอุบัติเหตุเกิดขึ้นบ่อย อาจถูกปรับเพิ่มอัตรา พูดง่าย ๆ คือ กิจการที่ดูแลพนักงานดี จ่ายน้อยลง กิจการที่มีอุบัติเหตุบ่อย จ่ายมากขึ้น เงื่อนไขการได้รับส่วนลดค่าประสบการณ์ สปส. ใช้ อัตราส่วนการสูญเสีย (Loss Ratio) เป็นตัววัดหลัก คำนวณจากสถิติการเกิดอุบัติเหตุหรือการยื่นขอเบิกเงินทดแทนในสถานประกอบการนั้น ๆ เทียบกับเงินสมทบที่จ่ายเข้ามา ถ้ากิจการมี Loss Ratio ต่ำ (อุบัติเหตุน้อย เบิกเงินทดแทนน้อย) จะได้รับส่วนลดจากอัตราฐาน แต่ถ้า Loss Ratio สูง อาจถูกปรับเพิ่มอัตราจากฐานได้เช่นกัน เงื่อนไขการได้รับส่วนลดค่าประสบการณ์ (ส่งเงินสมทบครบ 4 ปีขึ้นไป) ในช่วง 4 ปีแรก นายจ้างจะจ่ายเงินสมทบในอัตราเงินสมทบหลัก ตามระดับความเสี่ยงของประเภทกิจการ ซึ่งอยู่ระหว่าง 0.2% ถึง 1.0% ของค่าจ้าง ตั้งแต่ปีที่ 5 เป็นต้นไป สปส. จะนำอัตราส่วนการสูญเสีย (Loss Ratio) มาคำนวณปรับอัตราเพิ่มขึ้นหรือลดลงจากอัตราฐาน กิจการที่เพิ่งจดทะเบียนใหม่จะยังไม่ได้รับส่วนลดนี้ ต้องจ่ายตามอัตราหลักจนครบ 4 ปีก่อน ดังนั้น ยิ่งดูแลความปลอดภัยตั้งแต่เนิ่น ๆ ยิ่งมีโอกาสได้ส่วนลดสูงเมื่อครบกำหนด ส่วนลดใหม่สูงสุด 70% ใครได้ประโยชน์บ้าง การปรับปรุงในปี 2570 เพิ่มเพดานส่วนลดค่าประสบการณ์จากเดิมสูงสุด 50% เป็น 70% ของอัตราเงินสมทบฐาน สำหรับสถานประกอบการที่มีสถิติอุบัติเหตุหรือเจ็บป่วยจากการทำงานต่ำ กิจการที่ได้ประโยชน์มากที่สุดคือกิจการที่ สำหรับ SME ที่มีพนักงาน 10-50 คน ส่วนลดนี้อาจช่วยประหยัดต้นทุนได้หลักพันถึงหลักหมื่นบาทต่อปี ขึ้นอยู่กับประเภทกิจการและจำนวนพนักงาน วิธีตรวจสอบอัตราค่าประสบการณ์ประจำปีของกิจการ นายจ้างสามารถตรวจสอบอัตราค่าประสบการณ์ของกิจการตัวเองได้ผ่านช่องทางต่อไปนี้ เงินสมทบกองทุนเงินทดแทน มีวิธีคำนวณอย่างไร เงินสมทบกองทุนเงินทดแทนคำนวณจากค่าจ้างรวมของลูกจ้างทุกคนในรอบปี คูณด้วยอัตราเงินสมทบของประเภทกิจการนั้น สูตร: เงินสมทบ = ค่าจ้างรวมทั้งปี x อัตราเงินสมทบ (%) ทั้งนี้ ค่าจ้างที่ใช้คำนวณมีเพดานสูงสุดที่ 240,000 บาทต่อคนต่อปี (เฉลี่ยเดือนละ 20,000 บาท) ถ้าลูกจ้างคนใดได้เงินเดือนมากกว่า 20,000 บาท ก็คำนวณที่ 20,000 บาทเป็นเพดาน ตัวอย่างการคำนวณเงินสมทบตามอัตราใหม่ปี 2570 สมมติบริษัท ก จำกัด (ชื่อสมมุติ) เป็นกิจการประเภทสำนักงาน มีพนักงาน 10 คน เงินเดือนคนละ 18,000 บาท ถ้าบริษัทนี้ส่งเงินสมทบมาครบ 4 ปี และมีประวัติความปลอดภัยดี อาจได้รับส่วนลดค่าประสบการณ์สูงสุด 70% ทำให้จ่ายจริงเหลือเพียง 4,320 x 30% = 1,296 บาทต่อปี นายจ้างต้องเตรียมตัวอย่างไร เมื่ออัตราเงินสมทบเปลี่ยน เมื่ออัตราเงินสมทบปรับเปลี่ยน นายจ้างควรดำเนินการดังนี้ แบบฟอร์มและขั้นตอนที่เกี่ยวข้อง (กท.20ก, กท.25ค, กท.26ก) แบบฟอร์มที่นายจ้างต้องรู้จักมี 3 แบบหลัก วิธีบันทึกบัญชีเงินสมทบกองทุนเงินทดแทนสำหรับ SME เงินสมทบกองทุนเงินทดแทนถือเป็นค่าใช้จ่ายในการดำเนินงานของกิจการ และนำมาหักเป็นค่าใช้จ่ายทางภาษีได้ วิธีบันทึกบัญชีทำได้ดังนี้ เมื่อจ่ายเงินสมทบ ให้บันทึก สำหรับกิจการที่ใช้โปรแกรมบัญชีออนไลน์ PEAK สามารถบันทึกรายจ่ายประเภทนี้ผ่านระบบ PEAK Payroll ได้ โดยระบบจะจัดหมวดหมู่ค่าใช้จ่ายให้อัตโนมัติ ช่วยลดข้อผิดพลาดและประหยัดเวลาในการจัดทำงบการเงิน สิทธิประโยชน์ที่ลูกจ้างได้รับจากกองทุนเงินทดแทน มีอะไรบ้าง แม้นายจ้างเป็นฝ่ายจ่ายเงินสมทบ แต่สิทธิประโยชน์จะตกอยู่กับลูกจ้างเมื่อประสบเหตุจากการทำงาน สิทธิหลัก ได้แก่ สรุป อัตราเงินสมทบลดลง นายจ้างควรเช็คสิทธิ์ทุกต้นปี การปรับลดอัตราเงินสมทบกองทุนเงินทดแทนปี 2570 เป็นข่าวดีสำหรับนายจ้าง SME สิ่งที่ควรทำตอนนี้คือ จัดการบัญชีเงินเดือนและเงินสมทบให้ง่ายขึ้นด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยจัดการรายจ่ายเงินเดือน เงินสมทบประกันสังคม และกองทุนเงินทดแทนได้ครบในที่เดียว พร้อมออกรายงานการเงินอัตโนมัติ ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อย เกี่ยวกับกองทุนเงินทดแทน กองทุนเงินทดแทนต้องจ่ายเมื่อไร นายจ้างต้องจ่ายเงินสมทบเป็นรายปี โดยงวดแรก จ่ายภายใน 30 วันนับจากวันที่มีลูกจ้าง งวดต่อ ๆ ไป จ่ายภายในเดือนมกราคมของทุกปี ถ้าจ่ายล่าช้าจะต้องเสียเงินเพิ่มตามที่กฎหมายกำหนด ลูกจ้างเจ็บจากการทำงาน ต้องแจ้งภายในกี่วัน นายจ้างต้องแจ้งการประสบอันตรายของลูกจ้างต่อ สปส. ภายใน 15 วันนับจากวันที่ทราบเหตุ โดยใช้แบบ กท.16 กิจการใหม่ยังไม่ครบ 4 ปี จะได้ส่วนลดค่าประสบการณ์ไหม ยังไม่ได้ กิจการที่ส่งเงินสมทบไม่ครบตามระยะเวลาที่กำหนดจะจ่ายตามอัตราฐานของประเภทกิจการนั้น ๆ ไปก่อน เมื่อครบกำหนดแล้ว สปส. จะพิจารณาปรับอัตราตามประวัติความปลอดภัยของกิจการ เงินสมทบกองทุนเงินทดแทน นำไปลดหย่อนภาษีได้ไหม เงินสมทบกองทุนเงินทดแทนถือเป็นค่าใช้จ่ายในการดำเนินงาน สามารถนำมาหักเป็นค่าใช้จ่ายทางภาษีเงินได้นิติบุคคลได้ตามจริง ไม่ใช่การลดหย่อน แต่เป็นค่าใช้จ่ายที่หักได้ในการคำนวณกำไรสุทธิ หมายเหตุ: ข้อมูลอัตราเงินสมทบในบทความนี้อ้างอิงจากประกาศกระทรวงแรงงาน ณ วันที่เผยแพร่ ควรตรวจสอบข้อมูลล่าสุดกับสำนักงานประกันสังคมก่อนนำไปใช้อ้างอิง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก

29 ต.ค. 2026

PEAK Account

22 min

CSAT คืออะไร ช่วยเรื่อง CX อย่างไร สูตรคำนวณ และตัวอย่าง

หลังส่งมอบงานให้ลูกค้า ธุรกิจหลายแห่งรู้แค่ว่าลูกค้าไม่ได้ร้องเรียน แต่ไม่รู้ว่าลูกค้าพอใจงานครั้งนั้นแค่ไหน บทความนี้อธิบายวิธีวัด CSAT ด้วยคำถามสั้น ๆ สูตรคำนวณ ตัวอย่างแบบสอบถาม และวิธีนำคะแนนไปปรับงานบริการ CSAT คืออะไร CSAT (Customer Satisfaction Score) คือ คะแนนความพึงพอใจของลูกค้าต่อการซื้อหรือการใช้บริการครั้งใดครั้งหนึ่ง ธุรกิจวัดคะแนนนี้ด้วยคำถามสั้น ๆ ข้อเดียวว่า “พอใจกับงานครั้งนี้แค่ไหน” แล้วให้ลูกค้าเลือกคะแนน 1 ถึง 5 ส่วนคำว่า Customer Satisfaction แปลว่าความพึงพอใจของลูกค้า ไม่มีกฎหมายบังคับให้วัดคะแนนนี้ ธุรกิจทุกขนาดเลือกใช้เองได้ คะแนนนี้เหมาะกับงานที่ส่งมอบเป็นครั้ง ๆ เช่น ส่งสินค้า ติดตั้ง ซ่อมบำรุง หรือวางบิล เพราะลูกค้าเพิ่งเจอประสบการณ์นั้นมาจริง ธุรกิจได้ประโยชน์จากคะแนนความพอใจรายครั้ง 3 อย่าง ตัวชี้วัดนี้เป็นส่วนหนึ่งของการดูแลประสบการณ์ลูกค้า (CX) ซึ่งมองภาพทั้งเส้นทางที่ลูกค้าเจอกับธุรกิจ ส่วนคะแนนความพอใจรายครั้งช่วยบอกว่าจุดไหนในเส้นทางนั้นยังสะดุด ตัวอย่างที่ใช้ตลอดบทความนี้คือ บริษัท ศรีราชาโลจิสติกส์ จำกัด (ชื่อสมมุติ) ซึ่งรับขนส่งสินค้าให้ร้านวัสดุก่อสร้าง 40 ราย บริษัทเริ่มส่งแบบสอบถามหลังส่งของและหลังวางบิลตั้งแต่เดือนสิงหาคม CSAT คำนวณอย่างไร CSAT score คิดจากจำนวนลูกค้าที่ให้ 4 หรือ 5 คะแนน (พอใจและพอใจมาก) หารด้วยจำนวนผู้ตอบทั้งหมด แล้วคูณ 100 ผลที่ได้เป็นเปอร์เซ็นต์ วิธีนี้เรียกว่า Top-two Box ซึ่งนับเฉพาะ 2 ช่องคะแนนบนสุด ตามคำอธิบายของ Qualtrics CSAT = (จำนวนผู้ตอบ 4 และ 5 คะแนน ÷ จำนวนผู้ตอบทั้งหมด) × 100 สูตรนี้ไม่นับผู้ที่ให้ 3 คะแนนเป็นลูกค้าที่พอใจ เพราะคนกลุ่มนี้รู้สึกเฉย ๆ และพร้อมเปลี่ยนไปใช้เจ้าอื่นถ้ามีตัวเลือกที่ดีกว่า ตัวอย่างคำนวณจากผลสำรวจจริง ศรีราชาโลจิสติกส์ส่งแบบสอบถามหลังงานในเดือนกันยายน 300 ครั้ง ได้คำตอบกลับ 96 ราย คิดเป็นอัตราตอบกลับ 32% ผลแต่ละระดับคะแนนเป็นไปตามตารางนี้ คะแนน ความหมาย จำนวนผู้ตอบ 5 พอใจมาก 40 4 พอใจ 32 3 เฉย ๆ 12 2 ไม่พอใจ 8 1 ไม่พอใจมาก 4 รวม 96 ลูกค้าที่พอใจ 40 + 32 = 72 ราย CSAT = (72 ÷ 96) × 100 = 75% พูดง่าย ๆ คือ ลูกค้า 3 ใน 4 รายพอใจกับงานเดือนนี้ ส่วนอีก 24 รายคือกลุ่มที่บริษัทต้องอ่านความเห็นต่อว่าติดขัดตรงไหน แบบเปอร์เซ็นต์กับแบบค่าเฉลี่ยให้ผลต่างกันอย่างไร สองแบบนี้ต่างกันที่วิธีอ่านผล แบบเปอร์เซ็นต์บอกว่าลูกค้าที่พอใจมีกี่ส่วน ส่วนแบบค่าเฉลี่ยบอกคะแนนกลางของทุกคน ข้อมูลชุดเดียวกันจึงออกมาเป็นตัวเลขคนละแบบ ค่าเฉลี่ยของศรีราชาโลจิสติกส์ = (5 × 40) + (4 × 32) + (3 × 12) + (2 × 8) + (1 × 4) = 384 คะแนน ÷ 96 ราย = 4.0 คะแนน ตัวเลข 75% กับ 4.0 มาจากคำตอบชุดเดียวกัน จุดที่ธุรกิจมักพลาดคือ เดือนหนึ่งดูค่าเฉลี่ยจากแบบฟอร์มออนไลน์ อีกเดือนคิดเป็นเปอร์เซ็นต์ แล้วนำสองตัวเลขมาเทียบกัน ทางที่ดีที่สุดคือเลือกวิธีเดียวแล้วใช้ต่อเนื่องทุกรอบ คะแนน CSAT เท่าไรถึงเรียกว่าดี ไม่มีเกณฑ์กลางที่ใช้ได้กับทุกธุรกิจ คะแนนขึ้นกับประเภทงาน ช่องทางที่ถาม และกลุ่มลูกค้า ตัวเลขที่ดีจึงคือตัวเลขที่ดีขึ้นเมื่อเทียบกับตัวเองในรอบก่อน และไม่ลดลงหลังเปลี่ยนขั้นตอนทำงาน เว็บไซต์ภาษาไทยหลายแห่งเขียนว่าคะแนน 75 ถึง 85% ขึ้นไปถือว่าดี แต่ไม่ได้ระบุแหล่งข้อมูลหรืออุตสาหกรรมที่ใช้เทียบ ส่วน Qualtrics เองอธิบายว่าการเทียบคะแนนข้ามธุรกิจทำได้ไม่แม่นยำ ธุรกิจจึงควรใช้ตัวเลขแบบนี้เป็นแค่ภาพคร่าว ๆ ศรีราชาโลจิสติกส์ได้ 70% ในเดือนสิงหาคม (56 จาก 80 ราย) และขึ้นเป็น 75% ในเดือนกันยายน แนวโน้มนี้บอกได้มากกว่าการไปเทียบกับตัวเลขของบริษัทอื่น ถ้าบริษัทจะนำคะแนนนี้ไปตั้งเป็น KPI ของทีม ก็ควรตั้งเป้าจากค่าเดิมของบริษัทเอง อีกเรื่องที่ต้องรู้คือ จำนวนผู้ตอบน้อยทำให้คะแนนแกว่ง ถ้าเดือนนั้นมีคนตอบแค่ 10 ราย คนเดียวที่เปลี่ยนจาก 4 เป็น 3 คะแนนจะทำให้ผลลดลงถึง 10 จุด ธุรกิจจึงควรดูผลรวม 2 ถึง 3 เดือน หรือระบุจำนวนผู้ตอบไว้ข้างคะแนนทุกครั้ง ควรถามความพอใจลูกค้าตอนไหนในงาน B2B ธุรกิจควรถามลูกค้าทันทีหลังจุดที่ลูกค้าได้รับงานหรือเอกสารจากเรา จุดที่ควรถามโดยทั่วไปมี 4 จุด คือ หลังเริ่มงานหรือเปิดบัญชีลูกค้าใหม่ หลังส่งมอบสินค้าหรือบริการ หลังวางบิลและรับชำระเงิน และหลังแก้ปัญหาที่ลูกค้าแจ้งเข้ามา ในงาน B2B ธุรกิจมักลืมถามหลังวางบิล ทั้งที่ช่วงนี้ลูกค้าต้องตรวจเอกสาร ส่งต่อให้ฝ่ายบัญชี และอนุมัติจ่ายเงิน ถ้ายอดไม่ตรงหรือเอกสารไม่ครบ ลูกค้าจะเสียเวลา และเราก็ได้รับเงินช้าตามไปด้วย ศรีราชาโลจิสติกส์แยกผลเดือนกันยายนตามจุดที่ถาม ได้ตามตารางนี้ จุดที่ถาม ผู้ตอบ ให้ 4 ถึง 5 คะแนน CSAT หลังส่งของ 60 48 80% หลังวางบิล 36 24 66.7% รวม 96 72 75% ตารางนี้บอก 2 เรื่อง ถ้าลูกค้าบ่นว่าของมาช้า ควรดูความเห็นคู่กับระยะเวลาส่งมอบ (Lead Time) ด้วย จะได้รู้ว่าความไม่พอใจมาจากเวลาที่ช้าจริงหรือมาจากการแจ้งเวลาไม่ตรง ตัวอย่างแบบสอบถามความพึงพอใจของลูกค้า แบบสอบถามความพึงพอใจของลูกค้าที่ได้ผลควรมีแค่ 2 ข้อ คือคำถามให้คะแนน 1 ข้อ และคำถามเปิดให้เขียนเหตุผล 1 ข้อ ยิ่งคำถามยาว คนตอบยิ่งน้อยลง ศรีราชาโลจิสติกส์ใช้คำถาม 2 ข้อนี้หลังส่งของ หลังวางบิล บริษัทเปลี่ยนแค่ข้อ 1 เป็น “เอกสารวางบิลรอบนี้ตรวจและนำไปเบิกจ่ายได้สะดวกแค่ไหน” และใช้สเกลกับคำถามเปิดแบบเดิม จึงนำผลสองจุดมาเทียบกันได้ ข้อควรระวังคือ คำถามต้องระบุงานครั้งนั้นให้ชัด เช่น วันที่หรือเลขที่เอกสาร ลูกค้า B2B มักได้รับงานจากเราหลายรอบต่อเดือน ถ้าถามกว้าง ๆ ลูกค้าจะตอบโดยนึกถึงหลายครั้งปนกัน ส่งแบบสอบถามทางไหนให้ลูกค้าตอบ ธุรกิจควรส่งแบบสอบถามทางช่องทางที่ลูกค้าคุยกับเราอยู่แล้ว และส่งภายใน 24 ชั่วโมงหลังจบงาน ช่องทางที่ธุรกิจไทยใช้ได้มีดังนี้ ถ้าธุรกิจใช้ระบบ CRM อยู่ ควรบันทึกคะแนนไว้ที่ข้อมูลลูกค้ารายนั้น จะได้เห็นว่าลูกค้ารายไหนให้คะแนนต่ำซ้ำหลายรอบ เก็บข้อมูลลูกค้าในแบบสอบถามอย่างไรให้ถูก PDPA ถ้าแบบสอบถามเก็บชื่อ เบอร์โทร หรืออีเมลของผู้ตอบ บริษัทซึ่งเป็นผู้เก็บข้อมูลต้องแจ้งให้ผู้ตอบทราบรายละเอียดก่อนหรือขณะเก็บ ตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 มาตรา 23 เว้นแต่ผู้ตอบทราบรายละเอียดนั้นอยู่แล้ว เรื่องที่ต้องแจ้งตามมาตรา 23 ของพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล มีหลายข้อ เช่น วัตถุประสงค์ของการเก็บ ข้อมูลที่เก็บและระยะเวลาที่เก็บ ผู้ที่อาจได้รับข้อมูลต่อ ช่องทางติดต่อผู้เก็บข้อมูล และสิทธิของผู้ตอบ ในทางปฏิบัติ บริษัทใส่ข้อความสั้น ๆ ไว้หัวแบบฟอร์มได้ เช่น “บริษัทเก็บชื่อและเบอร์โทรเพื่อติดต่อกลับเรื่องคุณภาพบริการเท่านั้น เก็บไว้ 1 ปี” แล้วแนบลิงก์ประกาศความเป็นส่วนตัวฉบับเต็ม ถ้าบริษัทไม่จำเป็นต้องติดต่อผู้ตอบกลับ การทำแบบสอบถามแบบไม่ระบุตัวตนจะช่วยลดภาระส่วนนี้ ผู้ที่ต้องการภาพรวมอ่านต่อได้ที่บทความกฎหมาย PDPA CSAT ต่างจาก NPS และ CES อย่างไร ทั้ง 3 ตัววัดคนละเรื่อง CSAT วัดความพอใจต่องานครั้งเดียว NPS วัดความภักดีต่อธุรกิจในภาพรวม ส่วน CES (Customer Effort Score) วัดว่าลูกค้าต้องออกแรงมากแค่ไหนกว่าจะได้สิ่งที่ต้องการ ธุรกิจใช้ customer satisfaction metrics ทั้ง 3 ตัวนี้คู่กันได้ ตัวชี้วัด วัดอะไร ถามเมื่อไร ใช้ตัดสินใจเรื่อง CSAT ความพอใจต่องานครั้งนั้น หลังส่งมอบหรือวางบิลแต่ละครั้ง ขั้นตอนไหนต้องแก้ NPS โอกาสที่ลูกค้าจะแนะนำเราต่อ ทุกไตรมาสหรือทุกครึ่งปี ความสัมพันธ์ภาพรวมกับลูกค้า CES ความยากง่ายในการใช้บริการ หลังแจ้งปัญหา สั่งงาน หรือชำระเงิน ขั้นตอนไหนยุ่งยากเกินไป ตารางนี้บอก 2 เรื่อง นำคะแนนความพอใจไปปรับธุรกิจอย่างไร ธุรกิจนำคะแนนไปใช้ได้ใน 4 ขั้น คือ ติดต่อกลับลูกค้าที่ให้คะแนนต่ำ หาสาเหตุจากคำถามเปิด แก้ขั้นตอนที่เป็นต้นเหตุ แล้ววัดซ้ำในรอบถัดไป ขั้นที่ธุรกิจมักข้ามคือการติดต่อกลับ ทั้งที่ขั้นนี้ทำให้ลูกค้ารู้ว่าธุรกิจนำความเห็นของเขาไปใช้จริง ศรีราชาโลจิสติกส์ให้ทีมบัญชีโทรกลับลูกค้าที่ให้ 1 ถึง 2 คะแนนหลังวางบิลภายใน 2 วันทำการ และพบว่าต้นเหตุคือพนักงานพิมพ์ใบแจ้งหนี้ใหม่จากใบส่งของที่เป็นกระดาษ ตัวเลขจึงคลาดกันบ่อย บริษัทเปลี่ยนมาออกใบแจ้งหนี้จากข้อมูลชุดเดียวกับใบส่งของ พนักงานจึงไม่ต้องพิมพ์ซ้ำ ผลคือในเดือนตุลาคม คะแนนหลังวางบิลขึ้นเป็น 83.3% (30 จาก 36 ราย) จาก 66.7% ในเดือนก่อน ข้อควรรู้เกี่ยวกับ CSAT สรุป – คะแนน CSAT มีค่า เมื่อธุรกิจนำไปแก้งานจริง ธุรกิจเริ่มได้ในสัปดาห์นี้ด้วยการเลือกจุดเดียวที่ลูกค้าบ่นบ่อยที่สุด อาจเป็นการส่งของหรือการวางบิล ตั้งคำถาม 2 ข้อตามตัวอย่างในบทความ ส่งหลังงานทุกครั้งเป็นเวลา 1 เดือน แล้วนับผลด้วยสูตรเดียวกันเพื่อดูว่าควรแก้อะไรก่อน ลดความผิดพลาดของเอกสารวางบิลด้วย PEAK ถ้าคะแนนหลังวางบิลต่ำเพราะยอดในเอกสารไม่ตรงกัน PEAK โปรแกรมบัญชีออนไลน์ ช่วยออกใบเสนอราคา ใบแจ้งหนี้ ใบวางบิล และใบกำกับภาษีจากข้อมูลรายการเดียวกัน ลดการพิมพ์ตัวเลขซ้ำ และนักบัญชีเข้ามาตรวจต่อได้ในระบบเดียว ถ้าอยากลองกับงานวางบิลจริง เริ่มได้ด้วยการทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องการดูแลลูกค้าและการเก็บเงินเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับ CSAT ควรใช้สเกล 1 ถึง 5 หรือ 1 ถึง 10 ควรใช้สเกล 1 ถึง 5 เป็นหลัก เพราะเป็นสเกลที่นิยมสำหรับ CSAT และแต่ละช่องมีคำกำกับชัดเจนจากไม่พอใจมากถึงพอใจมาก ถ้าเปลี่ยนสเกลกลางทาง ผลจะเทียบกับรอบก่อนไม่ได้ ต้องมีผู้ตอบกี่รายถึงเชื่อถือคะแนนได้ ไม่มีจำนวนตายตัว แต่ยิ่งผู้ตอบน้อย คะแนนก็ยิ่งแกว่ง ถ้าเดือนไหนมีผู้ตอบน้อย ธุรกิจควรรวมผล 2 ถึง 3 เดือนก่อนสรุป และเขียนจำนวนผู้ตอบไว้ข้างคะแนนทุกครั้ง Customer Satisfaction กับ CSAT ต่างกันไหม ต่างกัน Customer Satisfaction คือความพึงพอใจของลูกค้าโดยรวมในฐานะแนวคิด ส่วน CSAT คือวิธีวัดแบบหนึ่งที่แปลงความพอใจต่องานครั้งหนึ่งเป็นตัวเลขเปอร์เซ็นต์ ทำแบบสอบถามวัดความพอใจฟรีได้ด้วยอะไร ใช้แบบฟอร์มออนไลน์ฟรีอย่าง Google Forms ได้ โดยสร้างคำถามแบบเลือกคะแนน 1 ถึง 5 แล้วส่งลิงก์ทาง LINE หรืออีเมล คำตอบจะรวมอยู่ในตาราง ธุรกิจนับด้วยสูตรได้ทันที คะแนนความพอใจต่ำควรแก้อะไรก่อน ควรแก้เรื่องที่ลูกค้าเขียนถึงบ่อยที่สุดก่อน วิธีหาคือจัดกลุ่มความเห็นของผู้ที่ให้ 1 ถึง 2 คะแนน นับว่าแต่ละเรื่องเกิดกี่ครั้ง แล้วเริ่มจากเรื่องที่มากที่สุดและแก้ได้ภายในเดือนเดียว ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก

28 ต.ค. 2026

PEAK Account

24 min

บัญชีลูกหนี้ คืออะไร อยู่หมวดไหน พร้อมวิธีติดตามความเสี่ยง

ธุรกิจที่ขายเงินเชื่อมักมียอดขายดี แต่เงินในบัญชีธนาคารกลับไม่พอจ่ายค่าใช้จ่ายสิ้นเดือน เพราะลูกค้าหลายรายยังไม่ได้จ่ายเงิน บทความนี้อธิบายบัญชีลูกหนี้ หมวดในงบการเงิน ตัวอย่างการบันทึก และวิธีใช้ Aging ติดตามลูกหนี้ที่เริ่มเสี่ยง บัญชีลูกหนี้ คืออะไร เกิดขึ้นเมื่อไร บัญชีลูกหนี้ (Accounts Receivable หรือ AR) คือ บัญชีที่บันทึกสิทธิเรียกร้องเงินที่กิจการมีต่อลูกค้า จากการขายสินค้าหรือให้บริการเป็นเงินเชื่อ ส่งของหรือทำงานให้แล้ว แต่เงินจะเข้าตามเครดิตที่ตกลงกันไว้ มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) บทที่ 7 ให้ความหมายว่า ลูกหนี้คือสิทธิที่กิจการจะได้รับเงินสดหรือทรัพยากรอื่นเมื่อถึงกำหนดชำระ บริษัทจำกัดส่วนใหญ่ในไทยใช้มาตรฐานนี้ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน บทความนี้ใช้ตัวอย่างเดียวตลอดเรื่อง คือ บริษัท อุดรไฟฟ้าซัพพลาย จำกัด (ชื่อสมมุติ) ขายส่งสายไฟและอุปกรณ์ไฟฟ้าให้ผู้รับเหมา จดทะเบียนภาษีมูลค่าเพิ่ม และให้เครดิตลูกค้า 30 วัน Account Receivable ย่อมาจากอะไร ภาษาอังกฤษใช้คำไหน Account Receivable คือ คำภาษาอังกฤษของบัญชีลูกหนี้ เขียนย่อว่า AR ในงบการเงินมักใช้ Accounts Receivable หรือ Trade Receivables สำหรับลูกหนี้การค้า ส่วน Other Receivables คือลูกหนี้อื่น คำว่า Receivable แปลตรงตัวว่า “ที่จะได้รับ” ใครอ่านงบภาษาอังกฤษหรือคุยกับคู่ค้าต่างประเทศ ดูคำคู่กันเพิ่มได้ที่ ศัพท์บัญชีภาษาอังกฤษ ลูกหนี้การค้า หมายถึงอะไร ต่างจากลูกหนี้อื่นอย่างไร ลูกหนี้การค้า หมายถึง ลูกหนี้ที่เกิดจากการขายสินค้าหรือให้บริการตามปกติของกิจการ ซึ่งส่งใบแจ้งหนี้แล้วหรือมีข้อตกลงเป็นทางการ รวมถึงลูกหนี้ในรูปตั๋วเงินรับ (NPAEs ย่อหน้า 7.1.1) ลูกหนี้อื่น คือ ลูกหนี้ที่ไม่ได้มาจากการค้าขายหลัก เช่น เงินให้กรรมการหรือพนักงานกู้ยืม (ย่อหน้า 7.1.2) สองกลุ่มนี้ต้องแยกบัญชีกัน เพราะใช้วิเคราะห์ต่างกัน หัวข้อ ลูกหนี้การค้า ลูกหนี้อื่น ที่มา ขายสินค้า ให้บริการ เงินให้กู้ยืม เงินทดรองจ่าย รายได้อื่นค้างรับ เอกสาร ใบแจ้งหนี้ ใบกำกับภาษี ตั๋วเงินรับ สัญญากู้ยืม บันทึกอนุมัติ ใช้วิเคราะห์ อัตราหมุนเวียน อายุหนี้ ความเสี่ยงรายการกับบุคคลเกี่ยวข้อง ตัวอย่างอุดรไฟฟ้าซัพพลาย ผู้รับเหมาซื้อสายไฟเครดิต 30 วัน ให้กรรมการกู้ยืม 300,000 บาท ถ้าอุดรไฟฟ้าซัพพลายรวมเงินให้กรรมการกู้ 300,000 บาทไว้ในลูกหนี้การค้า อัตราหมุนเวียนจะดูช้ากว่าความจริง ส่วนการแบ่งลูกหนี้ตามมุมกฎหมายและการทวงถาม ดูต่อได้ที่ ประเภทของลูกหนี้ ลูกหนี้การค้า อยู่หมวดไหนในงบการเงิน ลูกหนี้การค้าอยู่หมวดสินทรัพย์ และส่วนใหญ่จัดเป็นสินทรัพย์หมุนเวียน เพราะคาดว่าจะได้รับเงินภายในรอบการดำเนินงานปกติหรือภายใน 12 เดือน ตามเกณฑ์ NPAEs ย่อหน้า 4.8.1 เลขผังบัญชีจึงมักขึ้นต้นด้วยหมวด 1 NPAEs ย่อหน้า 4.9.3 กำหนดให้ “ลูกหนี้การค้าและลูกหนี้อื่น” เป็นรายการขั้นต่ำที่ต้องแสดงในงบแสดงฐานะการเงิน และย่อหน้า 7.3 ให้แสดงด้วยมูลค่าที่จะได้รับ หลังหักค่าเผื่อหนี้สงสัยจะสูญ ในงบปลายปีของอุดรไฟฟ้าซัพพลาย ยอดค้างรับจากผู้รับเหมาแสดงในสินทรัพย์หมุนเวียน ส่วนเงินให้กรรมการกู้ 300,000 บาทแสดงเป็นลูกหนี้อื่นแยกบรรทัด ผู้อ่านงบจึงเห็นว่าเงินค้างรับมาจากการค้าขายเท่าไร ลูกหนี้ที่ไม่ได้เกิดจากการค้าตามปกติและครบกำหนดเกิน 12 เดือน เช่น เงินให้กู้ยืมระยะยาว จัดเป็นสินทรัพย์ไม่หมุนเวียน ส่วนลูกหนี้การค้าที่ผ่อนชำระยาว ผู้ทำบัญชีพิจารณาจากรอบการดำเนินงานของกิจการ ดูหลักแบ่งหมวดเพิ่มเติมได้ที่ สินทรัพย์หมุนเวียน บัญชีลูกหนี้ ทำอะไรบ้างในแต่ละเดือน งานของบัญชีลูกหนี้มี 5 อย่างหลัก ตั้งแต่ออกเอกสารเรียกเก็บเงินจนถึงรายงานยอดค้างให้ผู้บริหาร กิจการเล็กอาจให้คนเดียวทำทั้งหมด ส่วนกิจการที่ลูกค้าเยอะมักมีผู้ทำบัญชีลูกหนี้แยก จุดที่มักพลาดคือรับเงินโอนแล้วไม่รู้ว่าเป็นของใบไหน ยอดค้างรายตัวจึงเพี้ยน ใส่เลขที่ใน ใบแจ้งหนี้ และขอให้ลูกค้าอ้างเลขนั้นตอนโอน จะจับคู่ได้เร็วขึ้นมาก ตัวอย่างบันทึกบัญชีลูกหนี้ ตั้งแต่ขายเชื่อจนรับเงิน ทำอย่างไร บันทึก 2 ครั้ง คือวันขายเชื่อกับวันรับเงิน วันขายให้ลูกหนี้การค้าเพิ่มด้วยยอดรวมภาษีมูลค่าเพิ่ม ส่วนวันรับเงินให้ลูกหนี้ลดลงเท่ากับเงินที่ได้รับ สมมติวันที่ 5 พฤศจิกายน 2569 อุดรไฟฟ้าซัพพลายขายสายไฟให้ผู้รับเหมา 1 ราย ราคา 100,000 บาท ภาษีขาย 7,000 บาท รวม 107,000 บาท ครบกำหนด 30 วัน และลูกค้าโอนเงินครบวันที่ 5 ธันวาคม 2569 วันที่ รายการ เดบิต (บาท) เครดิต (บาท) 5 พ.ย. 2569 ลูกหนี้การค้า 107,000 ขาย 100,000 ภาษีขาย 7,000 5 ธ.ค. 2569 เงินฝากธนาคาร 107,000 ลูกหนี้การค้า 107,000 ภาษีขายเกิดตั้งแต่วันส่งมอบสินค้า แม้ยังไม่ได้รับเงิน (ประมวลรัษฎากร มาตรา 78 (1)) ภาษีขาย 7,000 บาทจึงอยู่ในแบบ ภ.พ.30 เดือนพฤศจิกายน ถ้าลูกค้าจ่ายช้ากว่าวันยื่นแบบ กิจการต้องใช้เงินของตัวเองนำส่งภาษีก้อนนี้ไปก่อน นี่คือเหตุผลหนึ่งที่การให้เครดิตยาวกินสภาพคล่อง ลูกค้าคืนสินค้าหรือได้ส่วนลด บันทึกอย่างไร ลดลูกหนี้ตามยอดที่ออกใบลดหนี้ และลดภาษีขายส่วนนั้นไปพร้อมกัน ห้ามลดยอดลูกหนี้เฉย ๆ โดยไม่มีเอกสาร เพราะยอดภาษีขายในรายงานจะไม่ตรงกับบัญชี สมมติผู้รับเหมาคืนสายไฟชำรุดราคา 10,000 บาท อุดรไฟฟ้าซัพพลายออกใบลดหนี้ 10,700 บาท บันทึก เดบิต รับคืนสินค้า 10,000 บาท และภาษีขาย 700 บาท เครดิต ลูกหนี้การค้า 10,700 บาท ยอดที่ลูกค้าต้องจ่ายเหลือ 96,300 บาท Aging ลูกหนี้ คืออะไร ใช้ประเมินความเสี่ยงอย่างไร Aging ลูกหนี้ คือ การวิเคราะห์อายุลูกหนี้ (Aging Analysis) โดยแบ่งยอดค้างตามจำนวนวันที่เลยกำหนด แล้วดูว่ายอดก้อนใหญ่อยู่ช่วงไหน ยิ่งค้างนาน โอกาสเก็บได้ยิ่งลดลง รายงานนี้เรียกว่ารายงานอายุลูกหนี้ (Aging Report) คำว่า Aging แปลว่า อายุ ในงานบัญชีหมายถึงอายุของยอดที่ลูกค้ายังค้างชำระ นับจากวันครบกำหนดตามใบแจ้งหนี้ ณ 31 ธันวาคม 2569 อุดรไฟฟ้าซัพพลายมียอดลูกหนี้ค้างรับ 2,400,000 บาท แบ่งได้ดังนี้ อายุหนี้ ยอดค้าง (บาท) สัดส่วน สิ่งที่ควรทำ ยังไม่ถึงกำหนด 1,500,000 62.50% ส่งใบแจ้งหนี้ตรงรอบ เลยกำหนด 1 ถึง 30 วัน 500,000 20.83% โทรหรือส่งข้อความเตือน เลยกำหนด 31 ถึง 60 วัน 200,000 8.33% ส่งหนังสือทวงถาม พักเครดิตใหม่ เลยกำหนด 61 ถึง 90 วัน 120,000 5.00% นัดคุยแผนผ่อนชำระ เลยกำหนดเกิน 90 วัน 80,000 3.33% ผู้ทำบัญชีประเมินค่าเผื่อ ทวงถามเป็นลายลักษณ์อักษร รวม 2,400,000 100% ยอดที่เลยกำหนดเกิน 60 วันรวม 200,000 บาท หรือร้อยละ 8.33 ของลูกหนี้ทั้งหมด ตัวเลขนี้ควรเทียบกับเดือนก่อน ถ้าสัดส่วนสูงขึ้นทุกเดือน แปลว่าการเก็บเงินเริ่มมีปัญหา แม้ยอดขายยังโตอยู่ ใน PEAK เปิดรายงานอายุลูกหนี้ได้ที่เมนูผู้ติดต่อ → ดูภาพรวม → พิมพ์รายงาน แล้วเลือกรายงานอายุลูกหนี้ ระบุวันที่ที่ต้องการดูยอด และกรองตามกลุ่มผู้ติดต่อได้ ตามวิธีพิมพ์รายงานอายุลูกหนี้ใน PEAK ไฟล์รายงานดาวน์โหลดหรือส่งทางอีเมลได้ อุดรไฟฟ้าซัพพลายดึงรายงานนี้ทุกสิ้นเดือน แล้วส่งรายชื่อลูกค้าที่เลยกำหนดเกิน 30 วันให้ทีมขายโทรตามก่อนรับคำสั่งซื้อใหม่ ดูพฤติกรรมการจ่ายของลูกค้าแต่ละรายอย่างไร ดูประวัติว่าลูกค้าจ่ายตรงกำหนดหรือช้ากี่วันโดยเฉลี่ยในช่วง 6 ถึง 12 เดือน ลูกค้าที่ช้าซ้ำหลายรอบควรปรับเงื่อนไขก่อนรับคำสั่งซื้อใหม่ เช่น ในตัวอย่าง ยอด 80,000 บาทที่ค้างเกิน 90 วันมาจากผู้รับเหมารายเดียว อุดรไฟฟ้าซัพพลายจึงพักวงเงินรายนี้ไว้ก่อน หลักการตั้งวงเงินและนับวันครบกำหนดอ่านต่อได้ที่ เครดิตเทอม อัตราหมุนเวียนลูกหนี้การค้า คำนวณอย่างไร อัตราหมุนเวียนลูกหนี้การค้า (Account Receivable Turnover) คำนวณจากยอดขายเชื่อสุทธิหารด้วยลูกหนี้การค้าเฉลี่ย บอกว่าในหนึ่งปีกิจการเก็บเงินจากลูกหนี้ได้กี่รอบ อัตราหมุนเวียน = ยอดขายเชื่อสุทธิ ÷ ((ลูกหนี้ต้นปี + ลูกหนี้ปลายปี) ÷ 2) ระยะเวลาเก็บหนี้เฉลี่ย = 365 ÷ อัตราหมุนเวียน อุดรไฟฟ้าซัพพลายมียอดขายเชื่อสุทธิทั้งปี 18,000,000 บาท ลูกหนี้ต้นปี 2,000,000 บาท ปลายปี 2,400,000 บาท ลูกหนี้เฉลี่ยจึงเท่ากับ 2,200,000 บาท กิจการให้เครดิต 30 วัน แต่เก็บเงินจริงเฉลี่ย 44.6 วัน ช้ากว่าเงื่อนไขราว 15 วัน ไม่มีค่ามาตรฐานตายตัวว่ากี่รอบถึงดี ให้เทียบกับเครดิตเทอมของตัวเองและแนวโน้มปีก่อน ตัวชี้วัดคู่กันนี้อธิบายละเอียดใน ระยะเวลาเก็บหนี้ (DSO) ค่าเผื่อหนี้สงสัยจะสูญ ทำให้ยอดลูกหนี้ในงบเปลี่ยนอย่างไร ค่าเผื่อหนี้สงสัยจะสูญทำให้ยอดลูกหนี้ในงบลดลงเหลือมูลค่าที่คาดว่าจะเก็บได้ โดยแสดงเป็นรายการหักจากลูกหนี้การค้า และรับรู้หนี้สงสัยจะสูญเป็นค่าใช้จ่ายในงบกำไรขาดทุน (NPAEs ย่อหน้า 7.3 และ 7.6) NPAEs ย่อหน้า 7.5 ให้ประมาณได้ 3 วิธี คือ ร้อยละของยอดขายเชื่อสุทธิ ร้อยละตามอายุลูกหนี้ และพิจารณาลูกหนี้แต่ละราย กิจการเลือกวิธีที่เหมาะกับข้อมูลของตัวเองและใช้ให้สม่ำเสมอ อุดรไฟฟ้าซัพพลายให้ผู้ทำบัญชีพิจารณาผู้รับเหมาที่ค้าง 80,000 บาทเป็นรายตัว แล้วประเมินว่าน่าจะเก็บไม่ได้ร้อยละ 75 ค่าเผื่อจึงเท่ากับ 60,000 บาท งบแสดงลูกหนี้ 2,400,000 บาท หักค่าเผื่อ 60,000 บาท สุทธิ 2,340,000 บาท ถ้าใช้วิธีร้อยละตามอายุลูกหนี้แทน และสมมติอัตราตามช่วงอายุในตารางด้านบน ค่าเผื่อจะสูงกว่าวิธีรายตัว เพราะตั้งเผื่อทุกช่วงอายุ ไม่ใช่เฉพาะรายที่มีปัญหา 1,500,000 × 1% + 500,000 × 3% + 200,000 × 10% + 120,000 × 30% + 80,000 × 50% = 15,000 + 15,000 + 20,000 + 36,000 + 40,000 = 126,000 บาท (อัตราเป็นตัวเลขสมมติ) ทางภาษี ค่าเผื่อหนี้สงสัยจะสูญเป็นเงินสำรองที่ห้ามนำมาหักเป็นรายจ่าย (ประมวลรัษฎากร มาตรา 65 ตรี (1)) ต้องบวกกลับตอนคำนวณกำไรสุทธิ ขั้นตอนบันทึกและตัวอย่างครบทุกวิธีอยู่ใน วิธีตั้งค่าเผื่อหนี้สงสัยจะสูญ บัญชี AR กับบัญชี AP ต่างกันอย่างไร AR คือเงินที่ลูกค้าค้างกิจการ เป็นสินทรัพย์ ส่วน AP (Accounts Payable) คือเงินที่กิจการค้างผู้ขาย เป็นหนี้สิน สองบัญชีนี้เป็นภาพสะท้อนกัน ใบแจ้งหนี้ใบเดียวเป็น AR ของผู้ขายและเป็น AP ของผู้ซื้อ หัวข้อ AR (ลูกหนี้) AP (เจ้าหนี้) ความหมาย เงินที่จะได้รับจากลูกค้า เงินที่ต้องจ่ายให้ผู้ขาย หมวดในงบ สินทรัพย์หมุนเวียน หนี้สินหมุนเวียน เกิดจาก ขายเชื่อ ซื้อเชื่อ เป้าหมายจัดการ เก็บให้เร็วตามกำหนด จ่ายตรงกำหนด ไม่เร็วเกินจำเป็น ตัวชี้วัด อัตราหมุนเวียนลูกหนี้ DSO อัตราหมุนเวียนเจ้าหนี้ DPO ถ้าอุดรไฟฟ้าซัพพลายเก็บเงินลูกค้าเฉลี่ย 44.6 วัน แต่ต้องจ่ายผู้ผลิตสายไฟภายใน 30 วัน ช่องว่างราว 15 วันคือเงินที่ต้องหามาหมุนเอง ฝั่งเจ้าหนี้อ่านต่อได้ที่ บัญชีเจ้าหนี้ (Account Payable) ข้อควรรู้เกี่ยวกับบัญชีลูกหนี้ สรุป – ยอดลูกหนี้ต้องดูทุกเดือน เทียบกับเครดิตเทอมที่ให้ เริ่มวันนี้ด้วยการดึงยอดลูกหนี้รายตัว ณ สิ้นเดือนล่าสุด แบ่งเป็น 5 ช่วงอายุหนี้ แล้วเลือกลูกค้า 3 รายที่ค้างนานที่สุดมาโทรตามภายในสัปดาห์นี้ ติดตามลูกหนี้รายตัวและอายุหนี้ด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยเก็บและติดตามข้อมูลลูกค้า ประวัติการซื้อขาย และระยะเวลาเฉลี่ยที่ลูกค้าชำระเงิน ส่วนรายงานอายุลูกหนี้ที่พิมพ์ได้จากเมนูผู้ติดต่อ ช่วยให้เจ้าของกิจการและผู้ทำบัญชีดูยอดค้างชุดเดียวกันก่อนตัดสินใจตามเงิน และจัดยอดลูกหนี้ให้พร้อมก่อนปิดงบปลายปี ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องบัญชีและการเงินเพิ่มเติม แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับบัญชีลูกหนี้ หนี้สงสัยจะสูญกับหนี้สูญต่างกันอย่างไร ต่างกันที่ความแน่นอน หนี้สงสัยจะสูญเป็นการประมาณว่าอาจเก็บไม่ได้ จึงตั้งค่าเผื่อไว้ก่อนโดยลูกหนี้ยังอยู่ในบัญชี ส่วนหนี้สูญคือหนี้ที่ติดตามครบแล้วเก็บไม่ได้จริง จึงตัดออกจากบัญชีลูกหนี้ (NPAEs ย่อหน้า 7.7) ทางภาษี การตัดหนี้สูญเป็นรายจ่ายต้องทำตามหลักเกณฑ์ในกฎกระทรวง ฉบับที่ 186 เช่น มีหลักฐานการทวงถาม รายละเอียดอ่านได้ที่ หนี้สูญทางภาษี ควรทำรายงานอายุลูกหนี้บ่อยแค่ไหน อย่างน้อยเดือนละ 1 ครั้ง ตอนปิดบัญชีสิ้นเดือน กิจการที่มีลูกค้าเยอะหรือให้เครดิตยาวควรดูทุกสัปดาห์ และควรดูละเอียดเป็นพิเศษก่อนปิดงบปลายปี เพราะเป็นข้อมูลที่ใช้ประเมินค่าเผื่อหนี้สงสัยจะสูญ ลูกค้าไม่กี่ราย ต้องตั้งค่าเผื่อหนี้สงสัยจะสูญไหม ต้องพิจารณา ถ้ามีลูกหนี้ที่อาจเก็บไม่ได้ ไม่ว่าลูกค้าจะมีกี่ราย กิจการที่ลูกค้าน้อยมักใช้วิธีพิจารณาลูกหนี้แต่ละรายตาม NPAEs ย่อหน้า 7.5 เพราะได้ตัวเลขใกล้ความจริงกว่าการใช้อัตราร้อยละรวม ตั๋วเงินรับนับเป็นลูกหนี้การค้าไหม นับ ถ้าตั๋วเงินรับนั้นเกิดจากการขายสินค้าหรือให้บริการ NPAEs ย่อหน้า 7.1.1 ระบุว่าลูกหนี้การค้ารวมถึงลูกหนี้ในรูปตั๋วเงินรับ ในทางปฏิบัติมักแยกบัญชีย่อยไว้เพื่อติดตามวันครบกำหนดของตั๋วแต่ละใบ ลูกค้าหักภาษี ณ ที่จ่ายไว้ บันทึกลูกหนี้อย่างไร ตัดลูกหนี้เต็มยอดใบแจ้งหนี้ แล้วบันทึกส่วนที่ถูกหักเป็นภาษีเงินได้ถูกหัก ณ ที่จ่าย ซึ่งเป็นสินทรัพย์ เกิดกับค่าบริการ ไม่ใช่การขายสินค้า สมมติอุดรไฟฟ้าซัพพลายรับงานติดตั้ง 50,000 บาท ภาษีขาย 3,500 บาท ลูกค้าหักร้อยละ 3 ของค่าบริการ 1,500 บาท แล้วโอน 52,000 บาท บันทึก เดบิต เงินฝากธนาคาร 52,000 บาท และภาษีถูกหัก ณ ที่จ่าย 1,500 บาท เครดิต ลูกหนี้การค้า 53,500 บาท ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก